
一场悄无声息的“氧气政变”:当固态电解质开始挑战液氧帝国的千年运输线
2024年深秋,当全球创投市场的聚光灯仍不约而同地聚焦在AI大模型的算力竞赛和生物医药的资本寒冬时,一笔来自欧洲深水区的170万欧元种子轮融资,却在工业气体与清洁技术的交叉地带,悄然点燃了一场足以撼动万亿级市场的“技术政变”。总部位于爱尔兰的深科技公司Nernst Electric,在爱尔兰企业局(Enterprise Ireland)与一支欧洲深科技基金的联合领投下,完成了这轮看似规模不大、却足以改写工业现场制氧游戏规则的融资。这笔钱,与其说是资本,不如说是一把钥匙——一把试图打开“液氧运输”这个古老而庞大的工业帝国枷锁的钥匙。
这场“政变”的背景,是全球工业气体市场在2023年已突破千亿美元规模的宏大叙事。氧气,作为仅次于氮气的第二大工业气体,其身影遍布钢铁冶炼的烈焰、化工合成的反应釜、医疗急救的呼吸机、水产养殖的增氧泵,以及废水处理的曝气池。然而,这个庞大市场的命脉,却长期被液化空气集团(Air Liquide)、林德(Linde)和空气化工产品(Air Products)等寡头牢牢攥在手中。它们的商业模式,建立在一条看似无懈可击的“集中生产-低温储运-终端分销”的液氧供应链之上。这条供应链,如同工业时代的“丝绸之路”,将液态的氧气从巨大的空分工厂运往世界的每一个角落。但这条“丝绸之路”的代价,却高得惊人:液氧运输过程中的蒸发损耗高达15%-20%,运输车辆本身依赖化石燃料,低温储罐的维护成本更是天文数字。在全球碳中和的压力与能源价格的剧烈波动下,这种“高碳排、高能耗、高依赖”的传统范式,正遭遇前所未有的结构性危机。
Nernst Electric的入场,精准地踩在了两个关键转折点的交汇处。其一,是欧洲能源危机催生的“去中心化”工业气体需求。俄乌冲突后,欧洲天然气价格飙升,液氧生产过程中消耗的大量电力与化石能源成本急剧攀升,迫使中小型工业用户开始寻求更经济、更自主的现场制氧方案。其二,是固态离子学与电催化膜技术的突破窗口。过去十年,固态电解质在燃料电池与电解水领域取得了长足进步,但其在气体分离领域的商业化应用始终受困于材料稳定性与规模化成本。Nernst Electric正是抓住了这一技术缝隙,将固态电解质与高效电催化膜架构相结合,试图在能耗与运维成本上实现数量级突破,从而发动一场针对传统液氧帝国的“去中心化”革命。
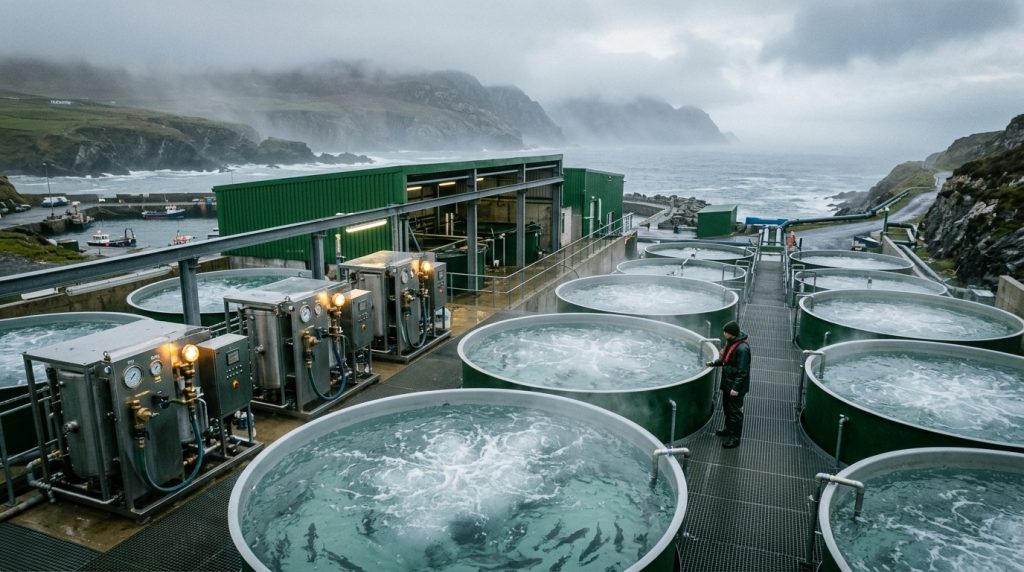
领投方爱尔兰企业局的参与,为这笔融资增添了浓厚的国家战略色彩。作为爱尔兰政府直属的贸易与科技促进机构,Enterprise Ireland的投资向来聚焦于能够提升国家产业竞争力的深科技项目。爱尔兰是全球最大的三文鱼出口国之一,水产养殖业对高纯度氧气的依赖度极高——每公斤鱼产量需要消耗约1-2公斤氧气,用于增氧、消毒及疾病防控。传统液氧运输不仅成本高昂,且供应链脆弱,尤其在偏远海域的养殖场,氧气断供可能直接导致大规模鱼类死亡。Nernst Electric的现场制氧技术,恰好能帮助爱尔兰水产养殖业摆脱对进口液氧的依赖,实现供应链自主与碳减排的双重目标。这解释了为何一家种子轮公司能够获得政府背景机构的背书——它承载的不仅是商业回报,更是国家关键产业的韧性重塑。
欧洲深科技基金的加入,则代表了市场化资本对前沿材料科学商业化的押注。该基金专注于欧洲范围内从顶尖实验室走出的硬科技项目,其投资逻辑强调“技术代差”而非“模式创新”。在它们看来,Nernst Electric的固态电解质制氧技术,有望在5-10年内颠覆传统低温空分(ASU)在中小规模场景下的统治地位,其潜在市场不仅限于水产养殖,更可延伸至钢铁、玻璃、水泥等重工业领域的现场氧源供给。这笔170万欧元的资金,将主要用于原型机开发、固态电解质膜的中试放大,以及首批工业级验证系统的部署。对于一家尚处于实验室向工程化过渡阶段的深科技公司而言,这笔资金足以支撑其完成从“概念验证”到“商业可行性证明”的关键一跃。
液氧帝国的“阿喀琉斯之踵”:一场关于运输损耗与碳税的残酷算术
要理解Nernst Electric的颠覆性,必须首先深入剖析工业氧气供应链的“阿喀琉斯之踵”——液氧运输。全球氧气市场每年消耗约4000亿标准立方米的气态氧,其中超过70%通过低温液态形式运输。这种模式的物理本质决定了其效率瓶颈:将气态氧冷却至-183℃液化,需要消耗大量能量(每吨液氧耗电约600-800千瓦时),而运输过程中,即使使用最先进的真空绝热储罐,每天仍有0.3%-0.5%的液氧因热泄漏而蒸发。对于长距离运输(如从欧洲大陆向爱尔兰、苏格兰等岛屿运输),蒸发损耗率可高达15%-20%。这意味着,用户实际支付的价格中,有近五分之一是在为“运输过程中的浪费”买单。这是一笔极其残酷的算术:你付了100块钱的氧气,却有15到20块钱,在抵达你的工厂之前,就已经悄无声息地挥发到了空气中。
更隐蔽的成本在于供应链的脆弱性。液氧运输依赖专业低温槽车,这些车辆不仅购置成本高昂(每辆约50-80万欧元),且需定期进行真空度检测与安全认证。在极端天气(如暴风雪、飓风)或地缘政治动荡(如港口罢工、边境封锁)下,氧气供应可能中断数天。对于水产养殖业而言,氧气断供超过24小时可能引发灾难性后果。以爱尔兰为例,其三文鱼养殖场多位于大西洋沿岸的偏远海湾,液氧槽车需从都柏林或科克港出发,经过数百公里的公路运输。一旦遇到冬季风暴导致道路封闭,养殖场的液氧储备仅能维持3-5天,这种“命悬一线”的供应链模式,使得养殖企业不得不支付高昂的溢价来购买“供应保障”服务。这种依赖,本质上是一种“能源殖民”——用户被牢牢绑定在寡头的物流网络上,毫无议价能力。
传统现场制氧技术并非不存在,但它们在性能与成本上存在根本性缺陷。目前主流的现场制氧技术包括变压吸附(PSA)、真空变压吸附(VPSA)和膜分离。PSA制氧利用分子筛在不同压力下对氮气和氧气的吸附差异来分离空气,但其产品纯度通常限制在90%-95%之间,且能耗较高(每立方米氧气耗电0.4-0.6千瓦时)。对于水产养殖而言,90%纯度的氧气勉强可用,但对于钢铁冶炼(需要99%以上纯度)、玻璃制造(需要99.5%以上纯度)等高端工业场景,PSA技术完全无法满足要求。膜分离技术则依赖聚合物膜对氧气的选择性渗透,但受限于膜材料的渗透系数与选择性之间的“上限权衡”(Robeson上限),目前商业化的膜制氧系统只能达到30%-40%的氧气浓度,主要用于富氧燃烧等低端应用,无法产出高纯度氧气。
低温空分(ASU)技术虽然能产出99.5%以上的高纯度氧气,但其设备投资巨大(一套小型ASU的投资额在500万欧元以上),且能耗极高(每吨液氧耗电约600千瓦时)。ASU的规模经济效应决定了它只适合大型集中式工厂,无法满足分散式、小规模的现场需求。这种“要么大而贵,要么小而劣”的技术困境,使得中小型工业用户长期被困在液氧运输的“高碳诅咒”中——他们既无法承受ASU的巨额投资,也无法接受PSA的低纯度输出,只能继续依赖液氧运输,忍受高昂的物流成本与碳排放。
更深层的结构性矛盾在于碳税与环保法规的倒逼。欧盟碳排放交易体系(EU ETS)已将液氧生产与运输纳入碳核算范围,每吨液氧的碳排放强度约为0.8-1.2吨CO2当量(取决于电力来源)。随着碳价从2020年的25欧元/吨攀升至2024年的80欧元/吨,液氧的实际使用成本正在加速上升。对于水产养殖企业而言,碳税成本已占氧气总采购成本的10%-15%,且这一比例仍在增长。与此同时,欧盟《工业排放指令》(IED)要求重工业企业在2025年前提交“最佳可行技术”(BAT)评估报告,现场制氧作为减少运输碳排放的关键手段,正成为合规的必选项而非可选项。这就像一把悬在所有工业用户头顶的达摩克利斯之剑,逼迫他们寻找新的出路。
“氧离子泵”的逆袭:从高温实验室到工业现场的降维打击
Nernst Electric的技术核心,是一套基于固态电解质与电催化膜架构的现场制氧系统。这套系统的底层逻辑,与传统的低温空分或变压吸附截然不同——它本质上是一个“氧离子泵”,通过施加电场,将空气中的氧离子选择性地“泵”过固态电解质膜,在另一侧重组为高纯度氧气。这种电化学分离机制,在原理上就规避了传统分离技术面临的纯度与能耗权衡。它不依赖于物理吸附或低温相变,而是利用电化学势差,实现对氧气分子的“精准抓捕”。
固态电解质的选择是技术的关键。Nernst Electric采用的是掺杂氧化锆(YSZ)或掺杂氧化铈(GDC)等氧离子导体材料。这些材料在高温下(600-800℃)具有极高的氧离子电导率,但对电子和氮气分子几乎绝缘。当在电解质两侧施加电压时,空气中的氧分子在阴极侧被还原为氧离子(O²⁻),氧离子在电场驱动下穿过电解质晶格,到达阳极侧后重新氧化为氧气分子。这一过程仅对氧气有响应,因此理论上可以产出100%纯度的氧气。实际测试中,Nernst Electric的原型系统已实现99.5%以上的氧气纯度,完全满足钢铁、玻璃等重工业的需求。这就像在空气中安装了一个“氧气过滤器”,只允许氧气分子通过,其他气体一律被挡在门外。
但高温操作带来的能耗与材料稳定性问题,一直是固态电解质制氧技术商业化的最大障碍。传统固态电解质系统需要持续加热至800℃以上,启动时间长达数小时,且热循环会导致电解质与电极之间的热膨胀不匹配,引发界面剥离与性能衰减。Nernst Electric的工程突破在于两点:一是采用“电催化膜架构”降低操作温度至500-600℃区间,通过纳米级催化剂涂层(如钙钛矿型氧化物)加速氧还原与氧析出反应动力学,使系统在更低温度下仍能保持高效离子传导;二是设计“热集成模块”,将制氧过程中产生的废热回收用于预热进气,使系统稳态运行时的净能耗降至每立方米氧气0.3-0.4千瓦时,与PSA技术相当,但纯度却达到ASU级别。这相当于在保持高性能的同时,大幅降低了能耗门槛,使得这套系统在中小规模场景下具备了经济可行性。
更关键的是,Nernst Electric的系统设计从一开始就考虑了模块化与可扩展性。每个“制氧单元”是一个独立的电化学堆栈,可以像乐高积木一样叠加,以满足不同规模的氧气需求。一个典型的模块化系统,可以由多个堆栈并联组成,总制氧能力从每天几公斤到几百公斤不等。这种设计使得系统可以灵活部署在养殖场、小型钢厂或化工厂,甚至可以集成到集装箱中,实现“即插即用”的现场制氧。用户无需进行大规模基建投资,只需将系统接入电源和空气源,即可获得稳定、高纯度的氧气。这种“去中心化”的部署模式,彻底颠覆了传统液氧供应链的“中心化”逻辑。
在运维方面,Nernst Electric的系统也展现出显著优势。由于没有运动部件(如压缩机、涡轮机),系统的机械可靠性极高,维护成本远低于PSA或ASU。固态电解质膜的使用寿命预计可达5-10年,且更换成本较低。系统启动时间已从传统固态电解质系统的数小时缩短至30分钟以内,能够快速响应需求波动。这些特性使得Nernst Electric的系统非常适合那些对氧气供应可靠性要求极高、但运维能力有限的场景,如偏远地区的养殖场或小型工厂。
“不可能三角”的破解:Nernst Electric的商业化路径与竞争壁垒
Nernst Electric试图攻克的,是现场制氧领域的“不可能三角”——高纯度、低能耗、低投资。传统技术中,ASU能够实现高纯度和低能耗(单位能耗),但投资巨大;PSA能够实现低投资和中等能耗,但纯度不足;膜分离能够实现低投资和低能耗,但纯度极低。Nernst Electric的固态电解质技术,通过电化学分离机制,理论上能够同时实现高纯度、低能耗和低投资。其核心竞争壁垒,在于对固态电解质材料、电催化膜架构以及热集成模块的深度整合能力。
从商业化路径来看,Nernst Electric采取的是“由点及面”的策略。其初期目标市场,是那些对氧气纯度要求较高、但液氧运输成本极其高昂的“高价值”场景,如水产养殖、医疗氧源、以及部分特种化工。这些场景的用户,对氧气成本的敏感度较低,但对供应稳定性和纯度的要求极高。Nernst Electric的现场制氧系统,能够为他们提供一种“自主可控”的氧气解决方案,从而摆脱对液氧运输的依赖。以水产养殖为例,一套Nernst Electric的系统,可以为单个养殖场提供每天数百公斤的氧气,完全替代液氧槽车的定期补给。据测算,对于年耗氧量在100吨以上的养殖场,采用Nernst Electric系统的总拥有成本(TCO)可在2-3年内收回投资,之后每年可节省30%-50%的氧气采购成本。
在中长期,Nernst Electric计划向钢铁、玻璃、水泥等重工业领域渗透。这些行业对氧气的需求量大、纯度要求高,且正在面临日益严格的碳减排压力。现场制氧能够帮助他们减少液氧运输的碳排放,同时降低对化石燃料的依赖。例如,在钢铁冶炼中,采用氧气顶吹转炉(BOF)工艺,每吨钢需要消耗约50-100立方米氧气。如果能够实现现场制氧,钢厂不仅可以节省液氧运输成本,还可以利用制氧过程中产生的废热进行预热,进一步提高能源效率。Nernst Electric的目标,是在5-10年内,成为中小规模工业现场制氧领域的领导者,挑战林德、液化空气等传统巨头在中小规模场景下的统治地位。
然而,Nernst Electric面临的竞争格局也并非一片坦途。传统巨头们并非没有察觉到固态电解质技术的潜力。林德和液化空气集团都在内部设立了固态电解质研发项目,试图将这一技术纳入自己的产品矩阵。此外,还有一些初创公司也在探索类似的电化学制氧技术,如美国的Ceramatec(已被收购)和德国的Sunfire。Nernst Electric需要在技术迭代速度和商业化落地能力上保持领先,才能在这场“技术竞赛”中脱颖而出。其核心壁垒,在于对固态电解质材料与电催化膜架构的深度理解,以及将实验室技术转化为可靠、低成本工业产品的工程能力。
另一个潜在的风险在于固态电解质材料的长期稳定性。虽然Nernst Electric的原型系统已表现出良好的性能,但在工业级连续运行条件下,电解质与电极界面的退化、热循环引起的机械应力等问题,仍可能影响系统的寿命和可靠性。Nernst Electric需要在中试放大过程中,积累足够的数据来验证其系统的长期可靠性,并建立相应的质量控制体系。此外,固态电解质的生产成本目前仍然较高,如何通过规模化生产和技术优化,将成本降至与PSA相当的水平,将是商业化成功的关键。
去中心化的“氧气民主”:一场关于能源独立与产业韧性的叙事
Nernst Electric的故事,远不止于一项技术或一个产品。它背后隐藏的,是一场关于“氧气民主”的宏大叙事。在传统液氧供应链中,氧气是一种“商品”,由少数寡头控制生产、运输和定价。用户只能被动接受,毫无议价能力。而Nernst Electric的现场制氧技术,将氧气从“商品”转变为一种“服务”或“基础设施”,用户可以通过自己的设备,按需生产氧气,从而实现“氧气自主”。这种“去中心化”的模式,不仅能够降低用户的成本,更能够增强其供应链的韧性和抗风险能力。
对于爱尔兰这样的岛国而言,这种“氧气自主”具有特殊的国家战略意义。爱尔兰的水产养殖业、食品加工业、以及部分制造业,都高度依赖进口液氧。一旦供应链中断,后果不堪设想。Nernst Electric的技术,能够帮助爱尔兰建设自己的“氧气基础设施”,减少对外部供应的依赖,从而增强国家的产业韧性。这正是爱尔兰企业局领投这笔融资的深层逻辑——它投资的不仅是一家公司,更是一种能够提升国家竞争力的战略技术。
从更宏观的视角来看,Nernst Electric的崛起,也反映了全球工业气体市场正在经历的深刻变革。随着碳中和目标的推进、能源价格的波动以及供应链安全意识的提升,“去中心化”的现场制氧技术正在成为新的趋势。除了固态电解质技术,还有基于可再生电力驱动的电化学制氧、基于生物质气化的制氧等新技术正在涌现。这些技术共同指向一个方向:未来的工业氧气供应,将不再依赖于庞大的集中式工厂和漫长的运输线,而是由分布在世界各地的“微型氧气工厂”来提供。这将彻底改变万亿级工业气体市场的格局,从“寡头垄断”走向“分布式竞争”。
Nernst Electric的170万欧元种子轮融资,只是这场漫长变革的第一步。它需要证明的,不仅是技术的可行性,更是商业模式的可持续性。在未来的几年里,它将面临来自传统巨头的竞争、技术迭代的挑战,以及市场接受度的考验。但无论结果如何,它已经成功地在一个看似固化的市场中,打开了一个新的窗口。这个窗口,或许将迎来一场工业气体领域的“氧气民主”革命。而这场革命的起点,正是那个位于爱尔兰的深科技实验室里,正在嗡嗡作响的“氧离子泵”。