
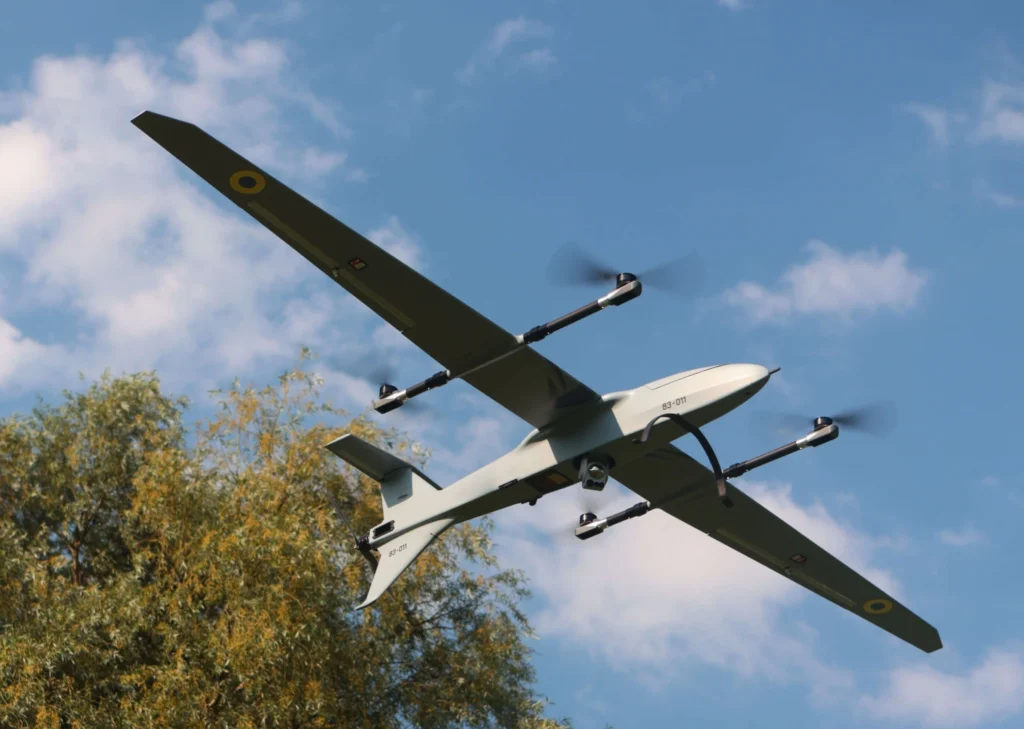
Buntar Aerospace 把电子战环境中的侦察与作战决策支持放在产品介绍的核心位置。公司官网称,其垂直起降侦察无人机用于在对手战役战术纵深执行任务,相关产品可在密集电子战条件下工作,并采用北约标准通信。这些是公司的产品能力声明,本文尚未取得相应的独立性能验证资料。
这家公司是 Buntar Aerospace。2026 年 10 月,公司发布融资简报,宣布完成 1600 万美元融资。据公司发布口径,本轮由 Freedom Fund 与一家未具名国际私募股权基金领投,Gardar、Iron Wolf 与 Autonomy Capital 参投;连同此前投资,公司累计融资额达到 3000 万美元。金额、领投方与参投方来自公司发布材料,行业媒体仅为转述;本次采集未取得可独立核验本轮交易的交易文件或监管披露。营收、利润、前线部署与产品性能在本文中均按公司自述处理;本次采集未包含可独立核验这些指标的资料,这一验证边界适用于全文。
公司成立于 2023 年 8 月,创始人为 Ivan Kaunov 与 Bohdan Sas。它的产品叙事并不复杂:一架能在密集干扰环境下继续飞行的侦察无人机,加上一套帮助操作员在战斗压力下做决策的软件。但真正复杂的是,这套叙事在多大程度上已经被前线使用记录、交付数据和财务数据所支撑。从目前公开材料看,答案并不清晰。
| 字段 | 内容 |
|---|---|
| 公司 | Buntar Aerospace |
| 轮次 | 未披露 |
| 金额 | 1600 万美元 |
| 投资方 | Freedom Fund、一家未具名国际私募股权基金领投;Gardar、Iron Wolf、Autonomy Capital 参投 |
| 总部 | 乌克兰 |
| 创始人 | Ivan Kaunov、Bohdan Sas |
| 官网 | https://buntar.com/ |
1600 万美元买的是产能,还是对一种尚未被独立验证的战场能力的信任
公司披露的资金用途指向四个方向:加快产品研发、扩大制造产能、招聘有经验的工程师与管理团队,以及推进双用途解决方案的海外市场拓展。其中,扩大产能被直接与乌克兰武装部队的需求挂钩。公司领英动态称乌克兰武装部队的需求持续增长;该需求判断为公司自述,尚无独立订单或采购数据验证。
这一表述本身没有给出订单数量、合同金额或交付节奏。它说明的是公司对需求端的判断,而不是已经锁定的收入。对于一家声称要扩大制造产能的硬件公司来说,这个缺口尤其关键:如果资金主要用于研发和团队扩张,那么“扩大产能”可能仍停留在规划阶段;如果资金确实投向产线、工装或供应链,那么公司需要面对的是另一套完全不同的执行风险。硬件扩产通常意味着更长的资本回收周期、更重的库存压力,以及对上游元器件供应稳定性的更高依赖。在乌克兰战时供应链条件下,这些风险可能被进一步放大,但公司没有披露任何关于产线建设、供应商结构或产能爬坡路径的信息。
更关键的问题是,这 1600 万美元在多大程度上是对现有产品成熟度的认可,在多大程度上是对未来版本的押注。公司自报(本文尚未独立验证),Buntar-3 与 Buntar Copilot 已在前线部队中使用,并带来稳定且快速增长的营收。以下三种表述均来自同一轮公司发布材料的不同语言版本,并非多个独立来源:公司乌克兰语简报一处称两款产品带来“стабільний прибуток”(稳定利润),另一处公司介绍部分称其带来“стабільну виручку”(稳定营收);公司英文领英动态称两款产品带来“steady, fast-growing revenue”(稳定且快速增长的营收)。这些表述中“利润”与“营收”口径不一致,不能合并为同一财务事实。
这些材料分别使用利润与营收两个指标,本次采集没有覆盖相应金额、统计期间与口径说明,因此不能把它们合并,也不能据此判断公司的具体商业化阶段。对投资方而言,产品能力、团队背景和财务表现都可能是评估维度,但本次没有取得投资决策说明、估值依据或审计文件,无法确认各项因素在本轮定价中的权重。未取得审计资料不等于公司没有该资料,也不能据此认定投资方是在为叙事而非财务表现买单。后续如公司披露可核验的财务指标,外部将更容易评估其商业化进展。
Buntar-3 的“100 公里”与“北约标准通信”,目前仍是产品页上的能力描述
Buntar Aerospace 的产品线围绕两个核心展开:Buntar-3 侦察无人机与 Buntar Copilot 作战软件。公司官网称其侦察无人机系统可在最远 100 公里距离执行侦察,并能在密集电子战条件下工作。公司还称,其通信采用北约标准,可在其他设备出现“幻灯片”式卡顿的环境中工作;公司官网称该整套系统在“最复杂的前线地段被积极使用”。上述能力描述均为公司产品页宣传语。
从产品定义看,Buntar-3 的定位是“战役战术级”侦察平台。公司官网将其描述为垂直起降无人机,用于在对手战役战术纵深执行侦察,并强调其飞行速度足以保证在目标区域有足够的停留时间。这种定位意味着它面向的不是短距离、低成本的战术侦察,而是需要穿透一定纵深、在复杂电磁环境中持续回传信息的任务。垂直起降构型本身也说明,公司试图在固定翼的航程效率与多旋翼的起降灵活性之间取得平衡。这种构型选择可能意味着它更适合在缺乏平整跑道的战区前沿部署,但同时也可能带来更复杂的动力切换与结构重量代价。公司没有披露该构型在实际任务中的可靠性数据,也没有说明其在强风、低温或沙尘等环境下的可用性。
公司官网称其软件集成 DELTA 态势感知服务、气象数据与高程地图。但 DELTA 集成的深度、数据更新频率与实战中的可用性,公司均未披露。DELTA 为乌克兰军方使用的态势感知系统,如果 Buntar Copilot 能够与其实现深度、实时或近实时的数据交换,那么它的价值可能不仅在于任务规划,而在于让无人机回传信息直接进入更高级别的指挥视图。但“集成”一词可以覆盖从完整 API 对接到简单数据导入的多种技术实现,公司没有说明具体属于哪一种。这意味着,外部无法判断 Copilot 在指挥链中的实际位置,也无法判断它是否真的降低了操作门槛,还是仅仅在产品页上增加了一个兼容性标签。如果集成深度不足,Copilot 可能只是一个独立的任务规划工具,其回传数据仍需人工转录或二次处理;如果集成深度足够,它则可能成为连接前线传感器与指挥节点的关键软件层。这两种可能性对应的产品价值差异巨大,而公司披露的信息不足以区分二者。
需要单独指出的是,公司不同语言版本对产品型号的表述存在冲突。乌克兰语简报与领英动态写作 Buntar-3,英文简报页则写作 Buntar-1 reconnaissance drone。本文仅在乌克兰语简报、领英动态与 tech.eu 报道一致支持 Buntar-3 的范围内使用该型号,不将英文简报中的 Buntar-1 作为独立产品事实合并。这种型号不一致可能源于翻译流程的疏漏,也可能意味着公司内部对产品代际的命名尚未完全统一。无论原因如何,它都增加了外部核验产品信息的难度。
Copilot 的“一个机组控制数十架自主无人机”,是产品愿景还是已交付功能
Buntar Copilot 是公司产品叙事中的另一个支点。公司领英动态称,Copilot 是一个 AI 助手,帮助无人机操作员在战斗中做出决策。公司官网进一步描述,该软件支持任务规划与执行,集成 DELTA 态势感知服务、气象数据与高程地图。公司官网还称,软件可在无人机起飞前降低损失风险,并支持一个机组同时控制数十架自主无人机。该表述为公司产品页宣传语,是否已交付或处于演示阶段无来源支持。
从已披露信息看,公司确实在软件与硬件之间建立了一种绑定关系:Buntar-3 是平台,Copilot 是降低操作门槛、提升任务成功率的软件层。如果 Copilot 确实能够显著降低操作员培训时间,并在任务规划阶段就减少因航线设计、气象判断或威胁规避不当造成的损失,那么它可能成为客户在采购 Buntar-3 之后继续使用公司生态的理由。但它的前提是软件能力被前线部队真实使用并产生可衡量的效果。公司没有披露 Copilot 的用户数量、任务规划次数、因软件介入而避免的损失案例,或任何可量化的使用效果指标。
“一个机组控制数十架自主无人机”尤其值得拆解。这个表述可能指向两种完全不同的技术状态:一种是已经交付的多机协同能力,操作员可以在一个界面上监控并干预数十架自主执行任务的无人机;另一种是产品路线图上的目标能力,目前仅存在于演示或有限测试中。公司没有披露任何关于多机协同的测试记录、前线反馈或交付版本信息。从技术实现角度看,多机协同不仅涉及单机自主飞行控制,还涉及机间通信、任务分配、冲突消解与链路带宽管理。在密集电子战环境下,这些技术挑战会被进一步放大。如果公司已经解决了这些问题,那么它可能拥有超出一般侦察无人机制造商的技术壁垒;如果尚未解决,那么这一表述就更接近产品愿景而非交付事实。外部目前无法判断其真实状态。
与乌克兰无人机生态的隐性竞争:Buntar 没有明说,但绕不开的替代方案
公司发布材料未列出直接竞争对手。以下为编辑分析,基于公开产品类别与采购逻辑,非公司披露。Buntar-3 的 VTOL 规格与 Copilot 软件绑定构成其与纯硬件平台的产品差异,但公司未披露该差异在采购决策中的权重。
待核验指标:乌克兰武装部队在 FPV 与战术侦察平台上的公开采购规模、单价区间或交付周期;Buntar-3 与更低成本替代方案之间的性价比关系;前线部队在何种任务场景下会选择 Buntar-3 而非其他平台;Copilot 是否支持与第三方无人机平台配合,还是仅服务于 Buntar-3。上述指标均未在来源材料中出现,无法进行量化比较。
此外,Copilot 的软件绑定可能是一把双刃剑。如果客户已经建立了自己的任务规划流程或态势感知工具链,那么引入 Copilot 可能意味着额外的集成成本与培训负担。公司没有披露 Copilot 是否支持与第三方无人机平台配合,还是仅服务于 Buntar-3。如果它仅服务于自有硬件,那么其软件价值就被硬件销售规模所限制;如果它能够兼容第三方平台,那么公司可能正在从无人机制造商向战场软件供应商延伸。这两种路径对应的市场空间与竞争格局完全不同,而公司披露的信息不足以判断其实际走向。
官网首页列有此前 Axon 投资相关报道链接,该历史融资不属于本轮披露。本轮投资方中,Freedom Fund 是一家美国投资基金。据 Resiliencemedia 报道,该基金由 Uforce 的 Oleg Rogynskyy 创立,已投资约 30 家国防科技初创公司。Gardar、Iron Wolf 与 Autonomy Capital 的背景与投资逻辑,公司发布材料未作进一步说明。
资本结构:领投方明确,但未具名 PE 的缺席让轮次性质模糊
本轮融资的资本结构有一个明显的信息缺口:一家“国际私募股权基金”或“国际成长型股权投资者”参与领投,但名称未披露。不同媒体对公司发布材料的转述存在措辞差异。公司乌克兰语简报称其为“国际直接投资基金的其中之一”,公司英文简报称其为“top-tier international private equity fund”,tech.eu 则称其为“international growth equity investor”。这些词语存在措辞差异,但不必然指向互斥的机构类型;不能仅凭这些用词认定投资者身份或本轮资本结构存在实质冲突。公司没有披露该机构名称,本文无法核实其身份及具体投资风格。待核验指标:该未具名机构的投资阶段偏好、回报预期与退出路径。
公司发布材料未出现轮次名称,也未披露估值。公司自报的“稳定且快速增长的营收”通常是成长型投资者关注的指标之一,但该指标目前没有可核验的数字支撑;外部无法判断投资方决策依据,此为编辑分析。轮次名称的缺失还带来一个连锁问题:外部无法将本轮与公司此前的 Axon 投资进行阶段对比,也无法判断本轮是早期风险投资的延续,还是公司进入成长阶段的标志。这些未披露信息限制了本文对本轮具体融资阶段与交易条款的判断,不能据此推断公司披露动机。
资金用途的每一句话都绑定着一个未验证假设
公司披露的四个资金用途,每一个都隐含着一个需要后续验证的假设。这些假设可以归为两类:一类是产品与技术成熟度假设,另一类是需求与市场扩张假设。
“加快产品研发”和“扩大制造产能”共同依赖产品与技术成熟度假设。公司自报的“北约标准通信”“降低损失风险”“一个机组控制数十架自主无人机”等能力,在本次采集材料中未得到独立测试报告或前线使用记录的验证,本文无法独立核验这些能力。若这些能力已稳定兑现,研发重点可能转向成本下降与规模化;若仍在前线反馈中反复修补,则“加快研发”可能意味着产品尚未完全成熟。而“扩大制造产能”还额外依赖需求增长的持续性与可预测性。如果公司基于短期需求信号扩大产能,而后续订单未能持续,那么新增产能可能转化为闲置资产与固定成本压力。待核验指标:公司产能扩张的具体规模、时间表,以及其与客户订单之间的匹配关系。
“招聘有经验的工程师与管理团队”和“推进双用途解决方案的海外市场拓展”共同依赖市场扩张假设。公司创始人 Bohdan Sas 在乌克兰语简报中称,“经验表明,我们为前线创造的一切,迟早会在和平生活中找到应用”。但这一判断目前只是公司愿景。公司材料称其正在拓展新市场,但本次采集未覆盖具体海外目标市场清单、认证进展或潜在客户意向,不能据此判断相关计划是否已执行或执行到何种阶段。待核验指标:海外目标市场清单、认证进展、潜在客户意向。
验证边界与可复核指标
本次采集材料未覆盖或公司未披露的信息包括:营收金额、统计期间、币种或确认方式;订单数量、合同金额或交付节奏;客户集中度;当前研发管线中哪些功能已交付、哪些仍在测试;现有员工规模、招聘目标或薪酬结构;目标海外市场、认证进展或海外客户意向;本轮资金在固定资产、研发与海外市场之间的细分;本轮交割日期;本轮融资后估值;未具名国际私募股权基金的名称;竞争格局与替代方案的市场份额、采购数据。其中,公司已宣布完成本轮融资,但来源未明确具体交割日期,本次也未取得独立交易文件,不将公司完成声明等同于独立核验;轮次名称与估值未披露,本次无法确定其具体融资阶段;未具名 PE 与 Freedom Fund 共同领投的角色已有公司材料支持,但该机构身份及具体交易条款仍未核实。
以下为本轮融资后 6—12 个月编辑建议的观察方向,而非公司承诺:Buntar-3 的交付数量、军方采购记录或交付验收文件;Buntar Copilot 在前线部队中的实际使用范围;公司是否披露经审计的财务数据或收入确认方式;海外双用途产品的认证进展与首批客户合同;以及未具名国际私募股权基金是否在后续披露中具名。这些指标之所以重要,是因为它们能够把公司目前的能力叙事转化为可被外部核验的事实。如果这些指标在后续 6—12 个月内仍然缺失,那么市场对本轮融资的定价逻辑可能需要重新评估。
RecodeX 极客视:Buntar Aerospace 的 1600 万美元融资,表面上是在为乌克兰前线的电子战环境提供一种“能飞、能看、能决策”的自主侦察方案。但拆开公司发布材料后会发现,稳定营收、前线部署、100 公里侦察距离、一个机组控制数十架无人机等能力与经营描述,均以公司自述为主要来源,本文尚未取得相应的独立核验资料。这既不能证明这些产品、交付记录或验证渠道不存在,也不足以归因公司有意用能力叙事替代记录。接下来真正值得观察的,不是它又发布了什么能力描述,而是它能否在 6—12 个月内交出可复核的交付数量、客户合同与营收确认方式。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。