
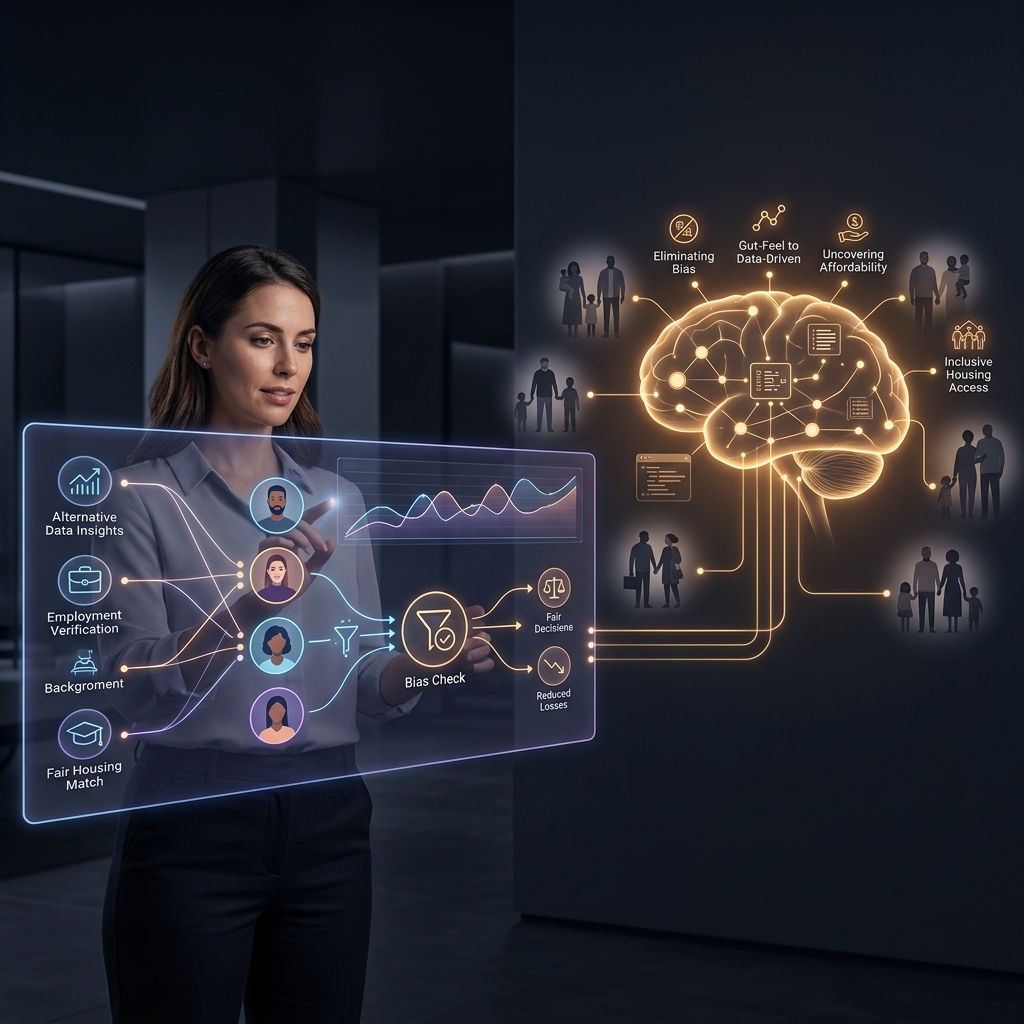
美国住宅租赁市场每年产生超过 1 亿次租赁申请,但审核过程仍然惊人地依赖主观判断:房东翻阅信用报告、致电前房东、凭直觉感受申请人的”可靠性”。这个流程不仅慢(通常需要 3-7 天),而且充满偏见,种族、性别、名字的发音,都可能在无意识中影响决策。与此同时,即便通过了审核,约 12% 的租户仍会在租约期内发生拖欠,让房东承受高昂的催收和驱逐成本。
这是一个数十亿美元的结构性问题,困扰着全美最大的住宅资产运营商。Findigs 于 2026 年 6 月 2 日宣布完成 3200 万美元 C 轮融资,由 RPM Ventures 管理合伙人 Marc Weiser 领投,现有投资方 Nyca Partners、Frontier Venture Capital 与 Western Technology Investment 跟投。本轮融资后,Findigs 总融资额达 8000 万美元,将用于加速核心平台开发、扩展保障房能力以及推出全新租金担保产品线。
行业背景:住宅租赁市场的信息不对称困境
美国住宅租赁市场规模超过 5000 亿美元,却仍然运行在极度落后的信息基础设施之上。
传统租赁审核依赖三个核心数据源:FICO 信用评分、收入证明、租赁历史。但这三个维度存在严重的系统性局限:
FICO 评分的局限性:信用评分只能反映过去的贷款行为,无法捕捉租赁付款记录(大多数租金支付不计入信用档案)、就业稳定性的近期变化、或新移民、年轻人等”信用白户”的真实还款能力。
收入证明的滞后性:工资单显示的是历史收入,无法反映当前就业状态。自雇人士、零工经济工作者的收入验证更是充满漏洞。
人工审核的偏差风险:当审核员需要在海量申请中做快速判断时,认知偏差不可避免。美国住房和城市发展部的研究显示,同等条件下,非裔和拉丁裔申请人的拒绝率比白人申请人高出 20-30%。
关键数据:美国每年住宅驱逐案件超过 300 万件,平均每次驱逐的综合成本(法律费用、空置损失、重新出租成本)超过 7500 美元。全美住宅物业拖欠率约 4-6%,头部运营商的年损失规模达数千万美元。
产品解构:从”经验判断”到”数据驱动决策”
Findigs 的核心产品是一个 AI 原生的住宅租赁决策平台,将租赁审核从”人工艺术”转化为”数据科学”。
全面数据整合:除传统信用评分外,Findigs 接入更广泛的数据维度,银行账户流水(实际现金流分析)、就业数据(实时核查,非历史工资单)、租赁支付历史(通过专有数据网络)。对于”信用白户”,系统能够基于现金流和就业稳定性生成独立评估,而非简单拒绝。
快速决策引擎:将传统 3-7 天的审核压缩至数小时内出具”是/否”决策。这对大型运营商的运营效率具有显著价值,快速审核意味着更短的空置周期,直接提升净运营收入(NOI)。
保障房特殊工作流:本轮融资将扩展对 LIHTC(低收入住房税收抵免)和 Section 8(住房补贴项目)工作流的支持。这类申请的审核更为复杂,涉及政府合规要求,传统系统几乎无法处理。
租金担保产品:全新推出的 Rent Guarantee 产品在整个租约期内保护运营商收入,类似租赁保险,但基于 Findigs 的风险模型提供定价,而非精算表。
关键数据:截至本次融资,Findigs 平台支持超过 40 万套住宅单元,服务的客户包括单户型和多户型住宅运营商。公司成立于 2018 年,已完成三轮融资。
商业模式与盈利路径
Findigs 的商业模式具有多层收入结构:
SaaS 平台费:向物业运营商按席位或交易量收取平台使用费,随管理单元数量增长而增长。
申请费分成:在某些市场,租赁申请费(通常为 50-100 美元)的一部分流向 Findigs。
租金担保保费:Rent Guarantee 产品以保费形式收取,基于风险评分定价。这是高毛利的金融服务收入,且与运营商的资产规模直接挂钩。
数据网络价值:随着平台积累的租赁决策与结果数据增长,Findigs 的风险模型精度持续提升,形成竞争对手难以复制的数据飞轮。
竞争格局分析
| 竞争对手 | 核心定位 | 对 Findigs 的威胁 |
|---|---|---|
| Snappt | 租赁申请欺诈检测,文件验证 AI | 专注欺诈检测,而非全流程决策 |
| Rent. / RentSpree | 租赁筛选平台,信用报告整合 | 传统信用筛选,AI 化程度低 |
| TransUnion SmartMove | 传统征信机构租赁筛选服务 | 品牌背书强,但数据层次单一 |
| Yardi / RealPage | 物业管理综合平台,含租赁筛选模块 | 与现有工作流深度集成,但 AI 决策能力有限 |
| Marble | 租赁风险管理平台 | 定位相近,但规模较小,数据积累不足 |
| 官网 | https://www.findigs.com |
Findigs 的核心护城河在于:比任何竞争对手都更宽广的数据维度 + 快速决策引擎 + 租金担保的一体化风险闭环。尤其是对保障房(LIHTC/Section 8)的支持,是绝大多数竞争对手忽视的”蓝海”细分市场。
投资人逻辑:为什么 Nyca 和 RPM 持续加注?
Nyca Partners 是专注金融科技的顶级 VC,其投资组合包括 Plaid、Blend、Lemonade。选择持续跟投 Findigs C 轮,反映出以下判断:
金融服务的嵌入机会:租金担保产品本质上是一种信用增强工具,与保险和消费信贷的逻辑高度相似。随着 Findigs 积累更精准的租赁风险数据,其定价能力和金融产品渗透率将持续提升。
住宅市场的痛点真实:拖欠和驱逐问题是美国住宅运营商最关心的风险之一。任何能显著降低这一风险的工具,都有强大的支付意愿支撑。
保障房的政策顺风:拜登政府和各州政府持续推动保障房扩张,LIHTC 项目规模逐年增长。Findigs 对这一细分市场的布局,预期将获得政策尾风的加持。
⚠️ 风险与不确定性
⚠️ 风险一:监管合规的刀锋游走 租赁决策直接涉及《公平住房法》(Fair Housing Act),任何被认定为系统性歧视的算法决策都可能引发集体诉讼。Findigs 必须持续证明其 AI 模型不会加剧而是减少系统性歧视,这在法律上是极高的举证标准。
⚠️ 风险二:大型物业管理平台的并购防御 Yardi 和 RealPage 控制着全美大量头部物业管理软件市场,若这两家公司通过并购或功能整合进入 AI 决策赛道,Findigs 的客户基础将面临分流压力。
⚠️ 风险三:宏观经济敏感性 租赁市场与宏观经济高度相关。若美国进入衰退期,拖欠率上升将影响 Findigs 租金担保产品的损失率,进而压缩利润率。
⚠️ 风险四:数据获取的可持续性 Findigs 的竞争优势依赖对银行账户流水、就业数据等第三方数据的接入。若数据合作伙伴改变协议条款或价格,将直接影响平台的决策质量与成本结构。
结语:住宅市场的数据基础设施赌注
美国住宅租赁市场每年产生数十亿美元因错误决策导致的损失,错误地批准了会拖欠的租户,也错误地拒绝了完全可靠的申请人。Findigs 押注的核心命题是:当正确的数据遇上正确的算法,这两类错误都可以大幅减少。
3200 万美元的 C 轮,让 Findigs 有机会将这个命题在更大规模上验证。如果租金担保产品获得市场认可,Findigs 将从 SaaS 平台转型为一家具有金融服务属性的风险科技公司,估值逻辑将因此发生根本性改变。
40 万套住宅单元,是这场数据赌注的现有规模。1 亿次年度申请,是其可触达的最终市场。
信息来源
Pulse 2.0 (pulse2.com) / FinSMEs (finsmes.com)
分类与标签
| 项目 | 内容 |
|---|---|
| 分类 | 金融科技 / FinTech |
| 标签 | Findigs、AI人工智能、金融科技 |
| 适合读者 | 关注金融科技、支付和数字金融赛道的投资人与从业者 |