
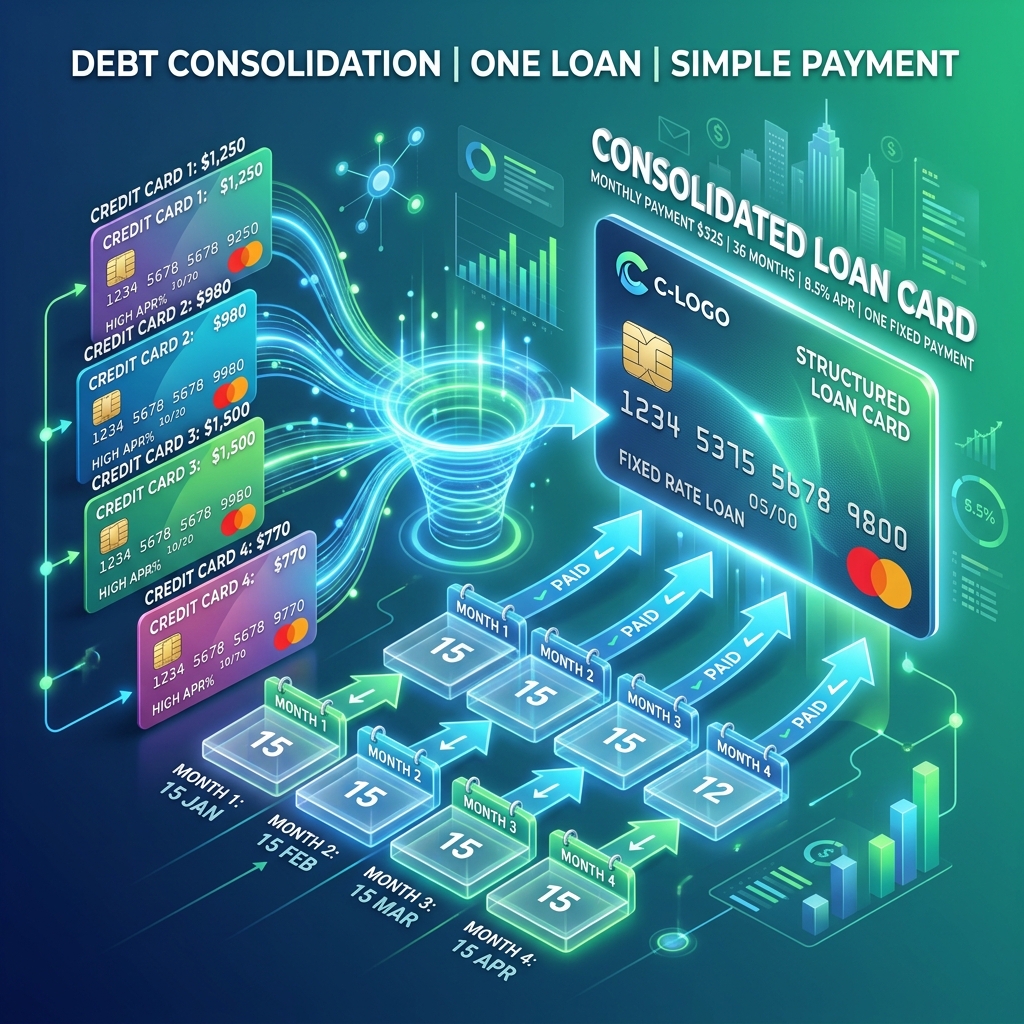
在墨西哥,信用卡债务的平均年利率(APR)高达40%至60%,而逾期罚息和复利机制往往让借款人陷入“永远还不清”的深渊。Digitt,这家2019年成立于墨西哥城的金融科技公司,正试图用一笔5000万美元的债务融资来撬动这个痛点。它不提供传统的“先买后付”或小额现金贷,而是专注于一个看似狭窄却极其致命的领域:信用卡债务重组与再融资——将用户高利率、多卡分散的信用卡欠款,整合为一笔固定分期、利率透明的贷款。这笔来自美国专业另类资产投资机构Victory Park Capital(VPC)的债务融资,不仅是资金弹药,更是对Digitt商业模型“反脆弱性”的押注:在拉美,能帮用户“省钱”的金融产品,往往比“借钱”的产品更具粘性。
| 信息 | 详情 |
|---|---|
| 公司 | Digitt |
| 创始人 | David García (CEO), Manuel Alvarez |
| 总部 | 墨西哥城,墨西哥 |
| 成立时间 | 2019年 |
| 本轮融资 | 5000万美元债务融资 |
| 投资方 | Victory Park Capital (VPC) |
| 核心定位 | 信用卡债务整合与再融资平台,提供固定分期、利率透明的消费贷款 |
| 官网 | digitt.com |
为什么“债务整合”在墨西哥比“信用评分”更性感?
大多数拉美金融科技公司都在做同一件事:给没有信用记录的人“发卡”。但Digitt的创始人David García和Manuel Alvarez选择了一个反向路径——他们瞄准的是已经拥有信用卡、但被高利率和复利压得喘不过气的中产阶级。墨西哥信用卡市场有一个残酷的现实:银行通过复杂的计息方式(如最低还款额陷阱、复利计算)赚取巨额利润,而消费者往往在不知不觉中支付了本金数倍的利息。
Digitt的产品逻辑极其直接:用户授权平台读取其信用卡账单,Digitt计算出用户当前债务的“真实成本”,然后提供一笔固定期数(通常12-36个月)、固定利率的贷款,直接偿还所有信用卡欠款。用户此后只需每月向Digitt还款,不再面对多张卡、多个还款日、以及不断滚动的复利。这种“债务整合”模式在美国(如SoFi、LendingClub)已被验证,但在墨西哥,由于银行数据开放程度有限、征信体系不完善,执行难度更高。Digitt的壁垒在于:它建立了一套能够实时抓取并解析墨西哥主要银行信用卡账单的系统,并能基于用户的消费行为和还款历史,动态评估其“债务可整合性”而非单纯的“信用风险”。
5000万美元不是“烧钱”,而是“杠杆”——VPC为何下注?
Victory Park Capital并非典型的风险投资机构,而是一家专注于消费金融、供应链金融等资产类别的另类投资管理公司,管理资产超过40亿美元。VPC的投资逻辑非常清晰:它不赌公司能否成为下一个独角兽,而是赌公司能否产生稳定、可预测的资产收益。Digitt的债务融资模式,意味着VPC提供的资金将直接用于发放贷款,而Digitt赚取的是贷款利息与资金成本之间的“利差”。
这笔交易的关键在于:Digitt的贷款资产质量。与普通消费贷不同,Digitt的借款人并非“无信用”人群,而是“被信用卡债务困住”的存量信用卡用户。这类用户通常有稳定的收入来源(否则银行不会发卡),只是陷入了流动性陷阱。Digitt通过整合债务,将用户的月还款额降低30%-50%,从而显著降低了违约概率。VPC看中的正是这种“反周期”特性:即使宏观经济下行,人们偿还“救命钱”的意愿远高于偿还“消费贷”。此外,Digitt的贷款期限固定、利率透明,资产池的现金流可预测性极高,非常适合债务融资的底层资产结构。
隐忧:数据壁垒、监管风险与“道德困境”
Digitt的故事并非毫无阴影。首先,墨西哥的银行开放数据(Open Banking)进程远慢于巴西或欧洲。Digitt目前依赖用户主动授权并提供银行账户密码(通过屏幕抓取技术),这种模式在安全性和用户体验上存在天然瓶颈。一旦银行升级安全策略或监管收紧,Digitt的数据获取能力可能被瞬间切断。
其次,监管风险不容忽视。墨西哥金融监管机构(CNBV)近年来对“债务整合”类产品态度暧昧:一方面,它确实帮助消费者降低负担;另一方面,如果Digitt的贷款利率本身也偏高(尽管低于信用卡),可能被认定为“以贷养贷”的变种。此外,如果Digitt在催收环节不够谨慎,很容易引发消费者保护投诉。
更深层的挑战在于“道德困境”:Digitt的商业模式本质上是“用一笔新债替代旧债”。如果用户无法改变消费习惯,整合后的债务可能只是“延迟了违约时间”,而非“解决了债务问题”。Digitt需要证明,它不仅仅是一个“利率套利工具”,而是一个真正的财务健康管理平台——例如,在还款期间提供预算管理、消费提醒、甚至信用教育内容。否则,它可能只是把用户从“银行的高利贷”推向了“自己的高利贷”。
核心判断
核心判断:Digitt的5000万美元债务融资,标志着拉美金融科技从“获客竞赛”进入“资产质量竞赛”阶段。未来12-18个月,关键观察指标不是用户增长数,而是贷款资产的“净损失率”(Net Charge-off Rate)能否持续低于墨西哥信用卡行业平均水平(约8%-10%)。如果Digitt能证明其“债务整合”模型在坏账率上优于银行,它将获得更多低成本债务资金,并可能从“整合者”演变为“信用修复者”——但前提是,它必须解决数据获取的合规性,并真正帮助用户走出债务循环,而非仅仅转移债务。