
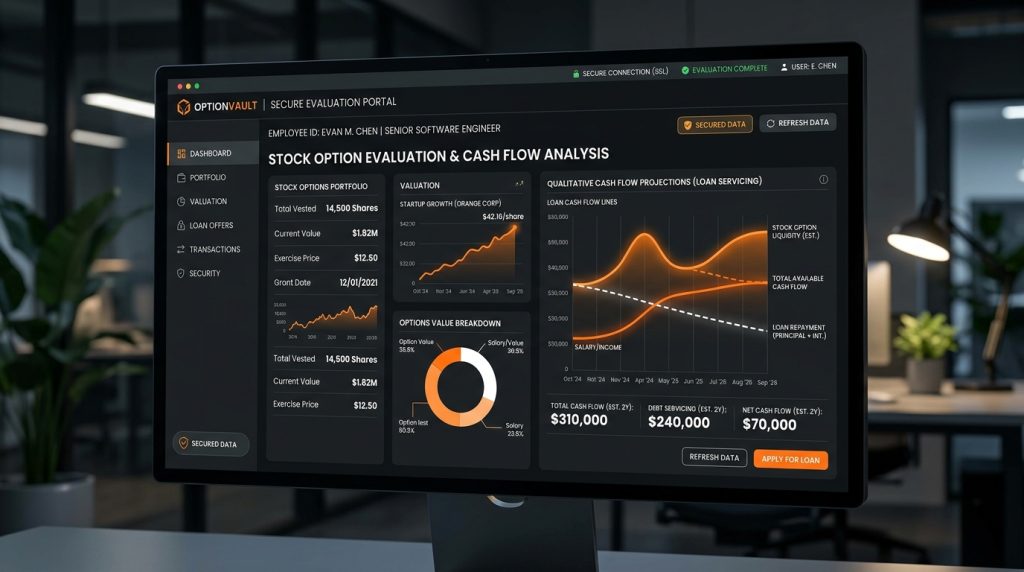
在硅谷和全球科技生态中,大批独角兽初创公司的员工正面临着一种特殊的“纸面富贵”折磨。他们的个人账户里躺着价值数百万美元的期权(Options)或限制性股票(RSUs),但在公司正式敲钟上市之前,这些股权只是无法在公开市场交易的“纸面财富”。当员工面临买房置业、子女教育或者支付巨额期权行权税等现金刚需时,他们要么选择以极低的折扣在一级折价市场上抛售股份,要么被迫忍受高达数年的流动性枯竭。
| 公司名称 | Techdollar |
|---|---|
| 创始人/CEO | Terence McMenamin (CEO), David Tollemache |
| 融资轮次 | 种子前轮 (Pre-Seed) |
| 融资金额 | 300万美元 |
| 领投方 | No Limit Holdings |
| 跟投方 | ReforgeVC, Curve Finance (Michael Egorov), Silicon Valley Bank |
| 官网 | Techdollar |
近日,专注于私有股权借贷与信用服务的金融科技初创公司 Techdollar 宣布成功完成了 300 万美元的 Pre-Seed 轮融资。本轮融资由专注于硬核金融创新的 No Limit Holdings 领投,ReforgeVC、Curve Finance 创始人 Michael Egorov、Roy Learner 以及硅谷银行(Silicon Valley Bank)参投。这笔资金将直接用于完善其股权风控估值引擎,并扩大其面向 pre-IPO 独角兽企业员工的借贷资金储备。
股权质押新解法:只借不卖,保留未来的百倍空间
传统的一级市场次级交易(Secondary Market)允许员工将未上市公司的股票卖给外部基金。然而,这种直接交易有三个致命痛点:首先,许多独角兽公司的章程中拥有极严格的“优先购买权”(ROFR)和转让限制,直接卖股需要通过繁琐的董事会审批;其次,在 pre-IPO 阶段卖股,相当于主动放弃了公司上市后可能出现的数倍增值红利;最后,卖股交易会立刻触发大额的个人所得税事件。
Techdollar 开创性地将“私有股权质押借贷”带入普通员工阶层。其业务逻辑十分直接:Techdollar 不购买员工的股票,而是根据其自主研发的非流动性资产评估引擎,给员工持有的独角兽股权(如 Stripe、SpaceX 等)给出一个保守的资产估值。员工将部分股权质押在 Techdollar 平台,即可快速获得一笔低利息的现金贷款,用于解决近期的财务开支。
由于这笔交易属于债务融通(Debt Financing)而非股权销售,员工不需要为这笔现金支付资本利得税,同时完美保留了该股权在未来上市后可能带来的全部升值潜力和投票权。
卡位 Pulley 员工福利:撬动 1 亿美元的排队借贷需求
对于 Techdollar 这样的信贷平台,获客渠道和风控能力是其生命线。为此,Techdollar 采取了高明的 B2B2C 合作策略。目前,它已经成功成为主流股权管理平台 Pulley 的精选生态合作伙伴,并正在与股权巨头 Carta 进行深度接入谈判。这让 Techdollar 能够直接触达数十万名拥有真实股权变现需求的独角兽高管与资深工程师。
根据 Techdollar 披露的数据,在其系统上线后不到半年的时间里,其后台已经累积了超过 4 亿美元的借贷申请意向,经过严格风控筛选后的合格贷款需求已达 1 亿多美元。本轮 Pre-Seed 融资的成功,将帮助他们更好地将这部分排队需求转化为实际的信贷账簿。
RecodeX 极客视点:Techdollar 踩中了 pre-IPO 独角兽上市周期被无限拉长这一历史周期。Stripe、ByteDance、SpaceX 等巨头动辄估值千亿却迟迟不肯敲钟,让手握期权的员工陷入了极其尴尬的“纸面富豪”窘境。Techdollar 用质押贷款的形式释放这部分沉睡的资产流动性,既帮员工解了燃眉之急,又帮公司稳定了军心,避免了员工因变现无望而大批离职。然而,股权质押借贷的核心命脉在于“抵押物的真实估值”。在未上市公司财务数据极不透明的一级市场,一旦质押目标公司发生估值暴跌(如 FTX 或 WeWork 的史诗级崩盘),Techdollar 将面临巨大的坏账风险,如何在不透明中构建敏捷的清算防御,将是这只金融创企的生死防线。
分类: 金融科技 标签: Techdollar, Terence McMenamin, 股权借贷, pre-IPO, No Limit Holdings, Pulley, 硅谷银行, 独角兽期权, 信用质押