
2026年被普遍视作AI眼镜的放量之年,但“放量”与“赚钱”之间仍隔着一条尚未填平的沟。据亿欧报道,Omdia数据显示,2025年全球AI眼镜出货量约870万台,同比增长322%;IDC预计2026年中国市场增速接近八成。真正跑量的主力仍是不带显示、只做音频与拍摄的眼镜,Meta已上市的Ray-Ban Display同样只做单目显示。原因并不复杂:在几十克的镜架内塞进光学模组、电池与算力,亮度、功耗、重量必须反复妥协。谁能在不牺牲日常佩戴体验的前提下,把显示能力真正装进一副眼镜,谁才有资格谈差异化。
深圳市微光电子科技有限公司(简称“微光科技”)给出的答案是模块化。10月23日,投资界消息称,微光科技近日宣布完成A轮融资,融资金额近一亿元人民币,由无锡市梁溪科技城创新投资有限公司(梁创投)领投,洪泰基金等机构跟投。据亿欧报道,这是其公开披露的第二轮融资;2025年5月,公司曾获鼎翰投资近5000万元Pre-A轮。
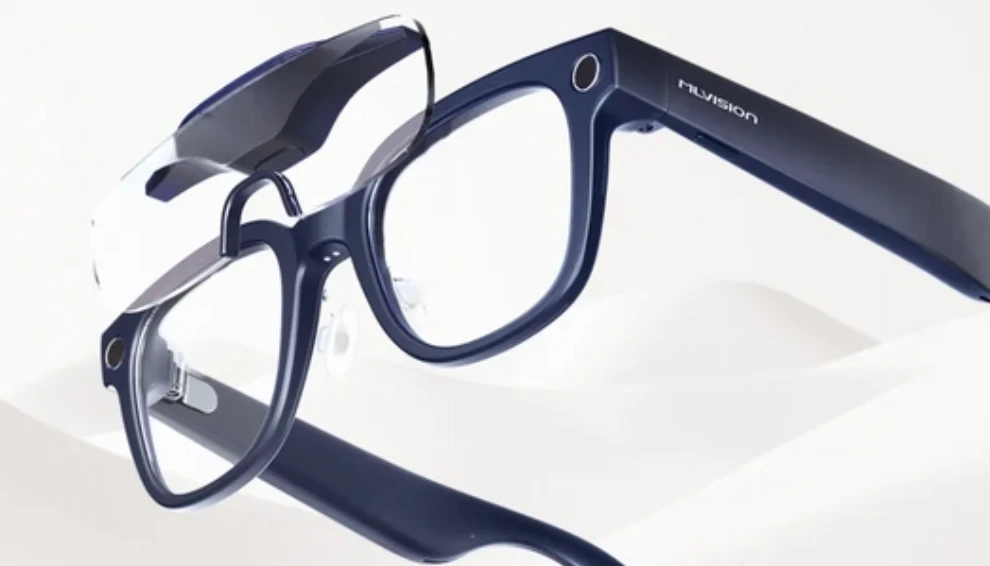
微光科技的核心产品是轻量化、模块化设计的AR智能眼镜,消费级品牌为玄景MLVision,企业级则以AR×AIoT技术提供OXM定制服务。公司通稿称,其消费端“行业首创‘模块化设计’”,并称“全球独创夹片式、磁吸模块化创新设计”。这些表述属于公司单方口径,尚无独立第三方验证。不过,从产品拆解看,模块化确实构成了一个可被讨论的技术路线:把显示光引擎做成可磁吸拆装的独立模块,而非固化在镜架上。据亿欧报道,主机M6 Air重36.8克,接入单绿光引擎即M6 Display,换上全彩光引擎则升级为M6 Display Pro,后者采用双目全彩光波导;更早的夹片式M5,整机最轻做到25.8克。
| 公司 | 深圳市微光电子科技有限公司(微光科技) |
|---|---|
| 轮次 | A轮 |
| 金额 | 近亿元人民币 |
| 投资方 | 无锡市梁溪科技城创新投资有限公司(梁创投)领投,洪泰基金等机构跟投 |
| 总部 | 深圳市(据张通社报道位于深圳龙华区) |
| 创始人 | 戴照恩(创始人兼CEO,据亿欧报道) |
| 官网 | https://microlumin.net/ |
把显示模块拆下来,是产品定义而非简单减重
微光科技的产品逻辑,与当前AI眼镜主流方案形成了明确分野。据亿欧报道,行业里真正上量的产品大多不带显示,只保留音频与拍摄功能;即便Meta的Ray-Ban Display,也仅做单目显示。微光科技则试图用“可拆换光引擎”同时覆盖两种需求:不需要显示时,用户不必为一块屏幕承担重量和功耗;需要时再磁吸挂上。公司通稿称,玄景产品功能涵盖即时拍照/录像、全天即时纪要、随身AI助手、效率办公、私密阅读、商旅出行、运动健康等场景。
这种做法的代价是产品形态更复杂。传统AR眼镜的显示模组与镜架一体成型,供应链、品控和售后都相对成熟;模块化则要求磁吸接口在反复拆装后仍保持光学对准、电气连接和结构稳定,同时还要控制整机重量。微光科技尚未披露M6 Display Pro接入全彩光引擎后的整机重量、续航变化和发热表现,也未披露磁吸接口的寿命指标。这些参数直接决定模块化能否从“设计概念”变成“日常可用”,目前来源材料没有给出独立验证数据。
公司通稿将新品L5定位为“模块化AR智能近视镜”,主打“玄妙之景,一镜百变”,面向多场景切换的商务人士,覆盖即时场景智记、健康监测与休闲场景的信息阅读等功能;配镜方式兼容传统眼镜服务生态,硬件可局部迭代升级。L5预计将于11月初正式发布。从已披露信息看,L5试图把“近视配镜”这一传统眼镜服务链拉入AR产品体系,这比单纯卖一款消费电子设备更接近眼镜行业的渠道逻辑。但配镜服务涉及验光、镜片加工、售后调整等环节,微光科技是否自建服务网络、还是依赖第三方合作,通稿未披露。
从产品序列看,玄景MLVision已经形成“M、L、V”三条线,其中M5定位AR智能墨镜,M6定位AR智能近视镜,L5则进一步把模块化与近视配镜场景绑定。这种分层可能意味着公司希望用不同产品覆盖从户外墨镜到日常近视镜的佩戴场景,而不是用一款通用设备打穿所有人群。但产品线扩张也会带来新的库存与渠道压力,尤其是在品牌认知仍处早期的阶段。M5、M6与L5之间的价格带、渠道策略和用户重叠度,公司均未披露。
OXM定制不是ODM换名,但验证路径仍依赖客户结构
企业级业务是微光科技另一条腿。公司通稿称,其以AR×AIoT技术为核心,为客户提供OXM定制模式,有别于传统ODM,增加需求洞察、产品规划、研发设计、市场营销等全案服务。团队近年持续获得北美高端客户订单,中国区业务覆盖文旅、安防、教育培训、医疗及具身智能第一视角数据采集等方向,已与国内一线行业品牌达成长期合作。
从定义看,OXM试图把代工厂从“按图生产”推向“共同定义产品”。这要求团队不仅具备硬件工程能力,还要能理解客户所在行业的场景约束。微光科技把具身智能第一视角数据采集列入业务方向,与公司布局的Ego-XR多模态数据采集和解析方案形成呼应。公司通稿称,其推动AI理解真实物理场景,“双向赋能人和机器,滋养具身智能进化”。这一表述带有明显的叙事色彩,但若结合具身智能训练对第一视角真实数据的需求,方向本身并非空转。
需要警惕的是,OXM业务的收入质量在本次披露中并不透明。公司通稿称“近年持续获得北美高端客户订单”,但未披露客户名称、订单金额、收入占比或复购情况。亿欧报道提及,微光科技与学习硬件品牌纳米盒合作推出AI学习眼镜,线下体验店开进无锡惠山映月里。这至少说明企业级业务有可指认的落地案例,但单个合作项目能否支撑“一线行业品牌长期合作”的表述,仍缺乏财务数据佐证。
更关键的是,OXM模式对团队能力的要求与传统ODM并不相同。传统ODM的核心是制造效率和成本控制,OXM则要求团队在客户尚未明确产品定义时介入,承担需求洞察与产品规划。这种能力更难被标准化,也更容易受制于少数大客户的决策周期。微光科技未披露OXM业务的客户集中度、项目周期和毛利率水平,因此外部很难判断其企业级收入是稳定可持续,还是依赖个别项目的一次性贡献。北美订单与中国区业务之间的收入占比、回款条件和交付节奏,同样未披露。
梁创投领投背后,资本与产能落子在同一处
本轮领投方梁创投是梁溪科技城旗下综合性投资平台。据亿欧报道,去年微光科技在该区签约的制造总部项目总投资约3亿元人民币。也就是说,资本与产能被放在了同一个地理坐标上。这种“地方产业资本+制造基地”的组合,在硬件创业公司中并不罕见,但微光科技的选址有其特殊性。
据亿欧报道,无锡梁溪山北都市工业示范区内,与微光科技有稳定合作的衍射光波导厂商光舟科技,其百万套级产线已于今年9月通线;Micro-LED微显示厂商赛富乐斯的光机产线、端侧AI芯片公司影微创新的全国总部也先后落地,配套产能的量级与微光规划的年产能大致相当。亿欧对此的评论是:“对一副要在几十克里集成光、机、电的产品来说,把供应商放在同一条街上,本身就是交付能力。”这一判断建立在对供应链地理集中度的观察上,但需要指出,供应商产线通线不等于微光科技自身产能已经跑通,更不等于终端产品已经稳定交付。微光科技在无锡的制造总部仍处于在建状态,本轮资金是否用于该项目建设,公司未披露。
从投资逻辑看,梁创投的领投可能包含两层含义。第一层是财务投资,即看好AI眼镜赛道和微光科技的模块化路线;第二层是产业招商,即通过股权投资绑定企业在无锡的制造总部和后续产能。地方产业资本通常更看重后者,因为制造基地带来的税收、就业和供应链集聚效应,比单一项目的财务回报更具长期价值。但这也意味着,微光科技未来在产能选址、供应链协同和本地化运营上,可能需要与梁溪科技城的产业规划保持一定程度的协同。这种协同是否会影响公司的独立决策,目前来源材料未提供信息。
洪泰基金作为跟投方,其具体出资金额和持股比例未披露。本轮融资的股权结构、估值水平、是否包含债务成分,来源材料均未提供。近亿元人民币的A轮融资,在AI眼镜赛道不算小,但若对标消费电子品牌需要的渠道铺设、备货和售后投入,这笔钱能支撑多久,取决于微光科技选择多重的商业模式。
消费端对手不是没有,而是已经在渠道里等着
微光科技在消费端面临的竞争,比技术路线本身更直接。据亿欧报道,其对手包括雷鸟、Rokid、小米、华为、影目等已有渠道与心智的品牌。这些公司大多已经完成多轮融资,部分背靠手机厂商的供应链和线下渠道。相比之下,微光科技2023年才成立,消费品牌玄景MLVision的品牌认知仍处于早期。
公司通稿援引官方数据称,玄景M5在2025年4月上市首周登上京东同类目销量榜首。这一表述需要被谨慎对待:它来自公司官方口径,且“同类目”的具体定义、统计周期和对比范围均未披露。京东同类目销量榜首可能意味着真实的产品力,也可能只是某一细分品类在特定促销窗口内的排名。据亿欧报道,M6系列在CES 2026获得The Gadgeteer、Inside Digital、Nextpit、MAXIM四家媒体的“Best of CES”奖项,此前还获红点设计奖。36氪、天极网、张通社亦提及玄景系列产品在CES 2026包揽4项国际奖项、2025年红点设计奖。奖项能证明设计完成度,但不能直接转化为销量或留存。
微光科技创始人兼CEO戴照恩的履历,据亿欧报道,曾参与NASA“毅力号”探测项目,在特斯拉期间经历Model 3的产能爬坡。如果这一履历属实,意味着创始团队对复杂硬件系统的工程化有直接经验。但NASA项目与特斯拉经历如何转化为AR眼镜的供应链管理、渠道建设和品牌运营能力,仍是一个开放问题。消费电子创业的死亡谷,往往不在技术验证阶段,而在规模交付和库存管理阶段。
从竞争维度看,微光科技与雷鸟、Rokid等品牌的差异,可能不在于“有没有显示”,而在于“显示是否可拆”。如果用户对显示功能的使用频率低于预期,模块化带来的重量优势可能被高估;如果用户频繁拆装,磁吸接口的可靠性和光学一致性又会成为新的体验风险。相比之下,一体式AR眼镜虽然在重量上妥协更多,但产品形态更简单,用户预期也更明确。微光科技需要证明的是,模块化不是把选择成本转嫁给用户,而是真正降低了用户在不同场景间的切换摩擦。这一假设目前仍待市场验证。
资金用途未披露,L5与无锡基地是最近的两个观察点
微光科技未披露本轮资金的具体分配。据亿欧报道,从已公开进度推测,方向为模块化AR近视镜新品L5、无锡梁溪在建的制造总部,以及面向海外与行业客户的定制业务。需要明确,这是亿欧的推测,不是公司披露。在融资通稿中不披露资金用途,本身并不违规,但它让外部难以判断这笔钱是用于产品研发、产能建设还是市场投放。三种用途对应的风险完全不同。
从时间线看,L5预计11月初正式发布,是本轮融资后最近的公开验证节点。如果L5能按计划发布并进入渠道,至少说明公司在模块化近视镜方向上的工程进度与融资节奏匹配;如果跳票,则可能反映模块化方案在近视配镜兼容、供应链或品控上遇到了未披露的问题。无锡制造总部则是更长期的观察点。据亿欧报道,该项目总投资约3亿元人民币,而本轮融资仅近亿元人民币,两者之间的资金缺口如何弥补,公司未披露。
另一个值得注意的细节是,微光科技自研鸿雁AIOS,并接入DeepSeek、通义千问等模型,据亿欧报道。这意味着公司在AI能力上采取“自研系统+第三方大模型”的混合路线。鸿雁AIOS的具体能力边界、与第三方模型的调用关系、端侧与云侧的算力分配,均未披露。在AI眼镜放量之年,大模型接入本身已不是差异化,真正的差异在于系统层如何管理多模态输入、功耗和隐私。
从资金体量看,近亿元人民币的A轮融资,若同时投向新品研发、制造基地和海外定制业务,每一项能分到的资源可能都相对有限。消费电子品牌建设需要持续的渠道投入和营销费用,制造基地则需要重资产投入,OXM定制又要求团队在客户现场投入大量人力。微光科技如何在三条线之间分配资源,是比融资金额本身更值得关注的问题。公司未披露本轮融资是否包含对赌条款、回购安排或业绩承诺,这些条款可能影响公司后续的融资节奏和经营自由度。
验证边界:哪些是事实,哪些仍是单方声明
本项目的公开信息存在明显的验证边界。首先,公司通稿中“行业首创‘模块化设计’”“全球独创夹片式、磁吸模块化创新设计”等表述,属于公司单方声明,尚无独立第三方验证。模块化AR眼镜并非全新概念,此前已有厂商尝试可拆卸显示方案,微光科技的具体实现方式是否构成“首创”或“独创”,需要专利文件或第三方拆解报告佐证,本次来源未提供。
其次,玄景M5“上市首周登上京东同类目销量榜首”来自公司官方口径,统计口径和对比范围未披露。CES 2026奖项和红点设计奖有媒体提及,但奖项本身不构成对产品商业成功的验证。再次,企业级业务的“北美高端客户订单”和“国内一线行业品牌长期合作”均未披露客户名称和合作规模,无法独立核验。最后,Omdia与IDC的行业数据系亿欧转述,未取得原始报告独立核验;亿欧关于资金用途的判断明确属于推测,不应被理解为公司披露。
从已披露的M6 Air重量36.8克、M5整机最轻25.8克、L5预计11月初发布等信息看,微光科技至少在产品定义上形成了可辨识的路线:用模块化降低显示功能对日常佩戴的负担,用OXM定制切入企业场景,用Ego-XR数据采集连接具身智能需求。但产品定义不等于市场验证。在雷鸟、Rokid、小米、华为、影目等品牌已经占据渠道和用户心智的消费市场,微光科技需要证明的不仅是“能做出一款不同的眼镜”,更是“用户愿意为这种不同持续付费”。
梁创投的领投,至少说明地方产业资本认可微光科技与无锡供应链的绑定逻辑。但资本认可与商业成功之间,还隔着L5的发布、无锡基地的投产、北美订单的持续性和消费端渠道的铺设。微光科技拿到了一笔近亿元的A轮,但真正的考验,是在放量之年里把“模块化”从一个产品概念,变成可复制的交付能力。
RecodeX 极客视:AI眼镜的放量之年,最不缺的是“能做出一副眼镜”的公司,最缺的是“用户愿意天天戴”的产品。微光科技把显示模块拆下来的思路,至少在工程上回应了重量与功能的矛盾;但模块化能否从发布会概念变成日常习惯,取决于磁吸接口的寿命、全彩光引擎的续航、近视配镜的服务链,以及那些尚未披露的客户订单是否真的能滚动起来。近亿元A轮买到的不是结论,而是一张进入下一轮验证的门票。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。