
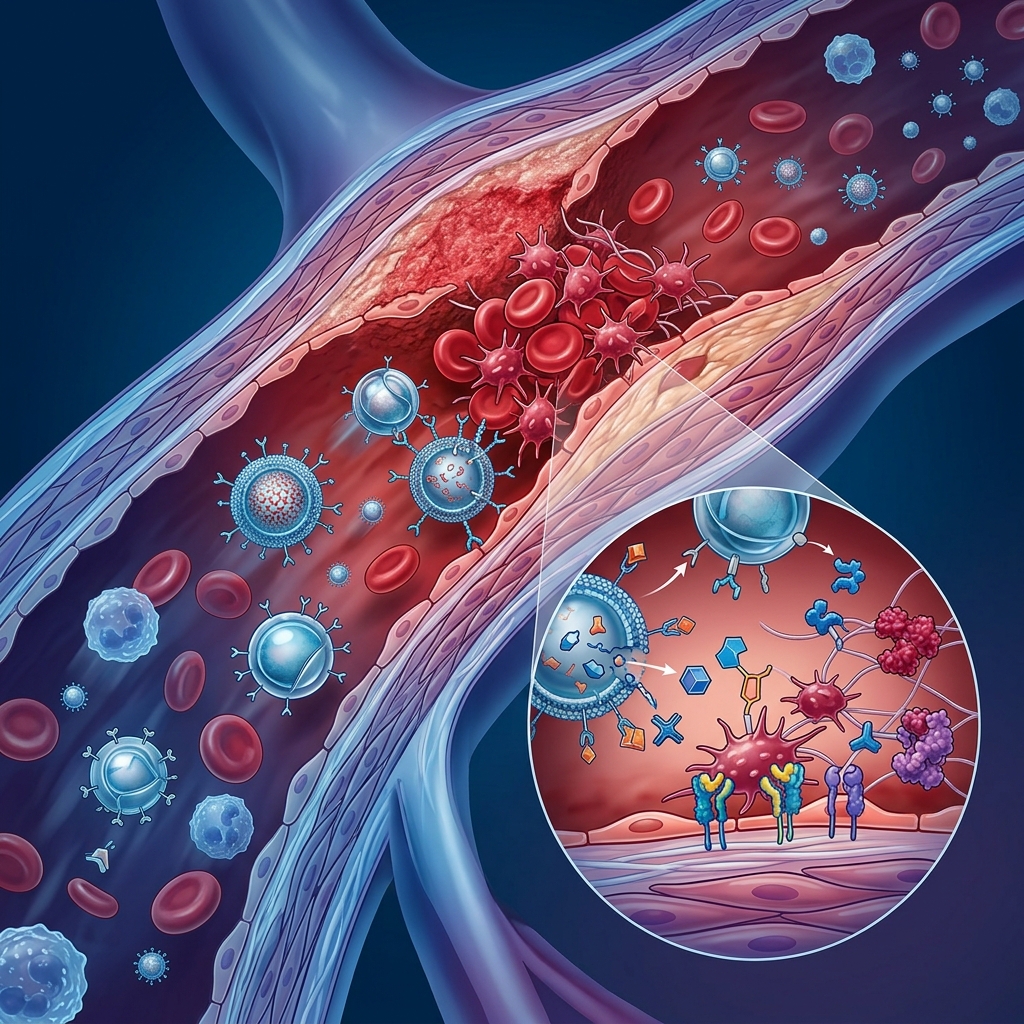
全球有超过 300 万终末期肾病患者依赖透析维生。但透析的生命线——动静脉瘘(AVF)——有高达 60% 的初始成熟失败率。当血管通路失败时,患者面临的不仅是额外的手术,还有感染风险、生活质量下降甚至死亡。目前没有任何获批药物能有效预防这种失败。
Aplagon,一家来自芬兰赫尔辛基的临床阶段生物科技公司,刚刚完成了 480 万欧元(约 560 万美元)的融资,正在开发 APAC——一种全新的抗血小板抗凝血疗法来解决这个临床空白。
| 项目 | 详情 |
|---|---|
| 公司名称 | Aplagon |
| 融资金额 | 480万欧元(约560万美元) |
| 融资轮次 | 融资轮 |
| 领投方 | Fåhraeus Startup and Growth AB (FSG), 欧洲创新委员会(EIC)基金 |
| 跟投方 | Jenny and Antti Wihuri Foundation, Innovestor, Gösta Serlachius Fine Arts Foundation |
| 公司总部 | 芬兰赫尔辛基 |
| 创始人 | Aki Prihti (CEO) |
| 核心产品 | APAC |
| 临床阶段 | 二期临床 |
| 官网 | 🔗 aplagon.com |
APAC:靶向动脉损伤部位的双效抗血栓平台
APAC 的独特之处在于它同时具备抗血小板和抗凝血两种功能,并且能够靶向作用于动脉损伤部位,在局部提供持久的抗血栓和抗炎作用。它可以在院内通过局部给药或静脉输注方式使用,这种灵活性使其适用于多种临床场景。
除了 AVF 成熟失败,Aplagon 还在开发 APAC 用于慢性肢体威胁性缺血(CLTI)的临床项目,以及更广泛的心血管和血管介入应用。EIC 基金的参与为这项技术增添了重要的欧洲机构背书。
临床路径与监管策略:欧洲 EIC 基金的非稀释性资金优势
Aplagon 的融资结构值得关注。欧洲创新委员会(EIC)基金的参与不仅仅是财务投资——EIC 的资金通常包含赠款和股权投资的混合,其中赠款部分是非稀释性的。对于一家需要大量资金进行临床试验的生物科技公司来说,这种资金结构极为珍贵:它降低了创始人的股权稀释,同时提供了足够的资金来推动二期临床。此外,EIC 认证本身就是对技术质量的强有力背书,有助于 Aplagon 在后续融资和合作谈判中获得更有利的条件。
市场空白:为什么大型药企忽视了透析血管通路
全球透析市场规模超过 900 亿美元,但 AVF 成熟失败这个具体的临床痛点长期被大型药企忽视。原因在于:这是一个「小适应症」问题——患者群体相对集中,单次用药的市场规模无法与高血压或糖尿病等慢性病相比。但对 Aplagon 这样的小型生物科技公司来说,这恰恰是理想的切入点:竞争少、监管路径明确(FDA 和 EMA 对此类未满足需求给予加速审批的可能性更高)、且一旦获批就能享受「孤儿药」级别的市场独占优势。
RecodeX 极客视点:Aplagon 瞄准了一个被大型制药公司忽视但患者需求极为迫切的临床空白——透析患者的血管通路失败。480 万欧元的融资规模符合欧洲临床阶段生物科技的典型节奏,EIC 基金的参与提供了非稀释性资金支持。APAC 的双效机制和靶向给药特性如果在二期临床中得到验证,可能会吸引更大的制药公司进行授权交易或收购。
分类与标签
分类: 医疗健康
标签: 医疗健康 生物科技 抗血栓 透析 临床试验 芬兰创业 欧洲创业
信息来源