
| 字段 | 内容 |
|---|---|
| 公司 | SoundHealth |
| 轮次 | A 轮 |
| 金额 | 未披露 |
| 投资方 | 尚贝资本(Shangbay Capital)领投 |
| 总部 | 旧金山 |
| 创始人 | Dr. Paramesh Gopi(CEO);联合创始人为 Dr. Bryant Lin |
| 官网 | https://soundhealth.life/ |
Sonu 头带:非药物替代方案的技术入口
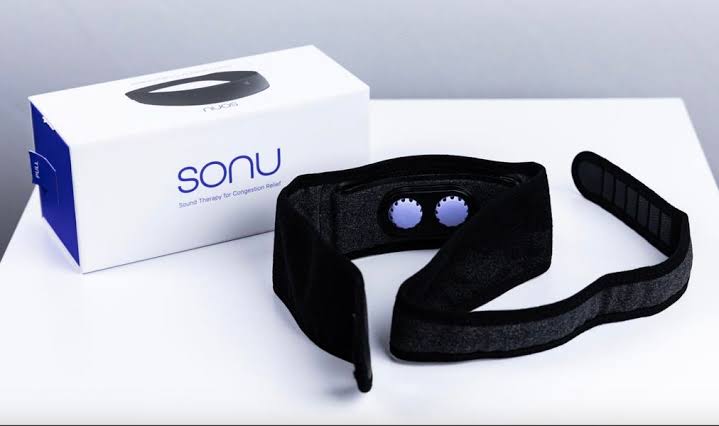
SoundHealth 的切入点正是通过 Sonu 头带提供非药物替代方案。其旗舰产品 Sonu 头带已在 FDA 注册为医疗器械(cleared device),可供 12 岁及以上人群使用。根据公司披露,Sonu 迄今已完成超过 50 万次声共振治疗会话。产品的工作原理结合了 AI、计算机视觉与声学共振的交叉学科。患者使用智能手机摄像头拍摄面部,SoundHealth 的系统通过计算机视觉生成面颅及窦腔解剖结构的三维数字模型。随后,公司专有算法计算个体化的声共振频率,通过头带内的换能器向特定面部骨结构传递定向振动波。公司声称,该振动旨在刺激自主神经通路并增加鼻腔粘膜内一氧化氮的释放,从而减轻组织肿胀和充血。
声波替代类固醇,成为首要替代方案
根据公司宣传材料,Sonu 已成为治疗鼻塞的首要类固醇替代方案,全美超过 1000 名医学和牙科专业人士推荐(均为企业声明,未经独立核实)。“首要替代方案”这一表述需要放在具体语境中理解。在目前公开的材料中,SoundHealth 并未提供 Sonu 与丙酸氟替卡松等一线鼻用皮质类固醇的头对头比较数据。缺乏这类数据,“领导性替代方案”的定位在医学教育层面便难以获得专科医师群体的广泛认同。更可能的现实是,这 1000 多名推荐者中相当比例为初级保健医生和牙科医师,他们面对的可能是轻度至中度症状、对药物副作用敏感或寻求非药物选项的患者群体。对于这类患者,一个非侵入性的物理干预方案确实构成合理的一线尝试,但这与在药效学层面替代类固醇是两个不同的命题。
从鼻塞到睡眠:同一个颅面数据集支撑第二个产品
此次 A 轮融资的第二个叙事线,是产品管线的延伸。SoundHealth 的第二款产品 Spatial Sleep 被公司描述为全球首款经临床验证的个性化睡眠健康设备,旨在帮助用户更快入睡并延长睡眠时长。Spatial Sleep 的底层技术平台与 Sonu 共享同一套颅面解剖数据集和个性化声学频率算法,区别在于应用的波段、作用位置和期望的神经生理结果。
这一产品延伸的商业逻辑是清晰的:在同一套数据采集和技术架构之上,开拓一个市场规模更大、支付意愿可能更高的适应症。睡眠障碍困扰着美国数千万成年人,而与鼻塞治疗的单次使用场景不同,睡眠设备天然具备每日重复使用的属性,这为潜在的订阅制或耗材复购模式提供了基础。
50 万次治疗会话背后:真实世界规模化落地面临渠道和支付方的夹击
公司已交付超过 50 万次治疗会话。
与此同时,公司声称已有超过 1000 名医学及牙科专业人士推荐。牙科专业人士的加入值得注意——牙科睡眠医学是近年来兴起的一个交叉学科,许多阻塞性睡眠呼吸暂停患者首先由牙医通过口腔结构异常识别出来。SoundHealth 如果能将 Sonu 及 Spatial Sleep 嵌入牙科初筛后的非药物干预方案,将开辟一条绕开耳鼻喉专科医院、从基层牙科诊所渗透的路径。但这要求设备价格对一般牙科诊所的收费体系友好,且培训成本和患者依从性管理都得到解决。牙科诊所的采购决策通常对设备成本和椅旁操作时间高度敏感,而声共振治疗的交付是否需要诊所投入额外的人力进行患者教育和随访,将是影响渠道接纳速度的关键变量。
投资方尚贝资本的逻辑:押注颅面 AI 数据集而非单品爆款
本轮唯一披露的领投方是尚贝资本。其创始人 William Dai 在融资声明中给出的投资逻辑原文是:“We are excited to invest in SoundHealth’s portfolio of non-invasive, FDA-cleared, AI-enabled therapeutics that address large, population-scale problems. Their unparalleled dataset and proprietary algorithms have tremendous potential going forward.”
这段话的信息量远大于常规的投资套话。“Unparalleled dataset”是核心资产判断:SoundHealth 真正值钱的很可能不是某一代头带硬件,而是伴随每一次扫描生成的颅面解剖结构数字模型与对应声学频率参数的配对数据库。
这个数据库具有三个资本关心的特质。第一,数据获取依赖物理设备——每一笔新数据都需要有用户实际使用 Sonu 或 Spatial Sleep 完成面部扫描,这构成数据壁垒。第二,数据维度独特——颅面三维结构与声学共振频率的关联,并非普通运动手环或血氧监测所能覆盖,其医学内涵决定了跨赛道复制的难度较高。第三,应用延展性强——公司已经展示了同一数据集支撑鼻腔和睡眠两种产品线,理论上还可能在颅面疼痛、颞下颌关节紊乱等领域开拓。对于一家早期风险投资基金,能够拥有一个难以复制且可多方向变现的垂直数据集,是在硬件销售利润之外构建长期估值故事的基石。
联合创始人 Bryant Lin 的表述——“Shangbay’s deep expertise in scaling medtech companies will benefit our growth trajectory”——则点出了商业化的下一步方向。所谓“规模化”,在医疗器械领域不仅意味着销量增长,更意味着供应链管理、质控、客户服务、监管沟通等基础设施的建立。SoundHealth 目前更像一家具有学术和临床基因的技术公司,从 1000 名推荐医生扩展到更广泛的社区诊所和零售渠道,需要截然不同的组织能力。此外,SoundHealth 的 CEO 为 Dr. Paramesh Gopi,其本人也在本轮融资中发声表示期待与尚贝资本合作加速业务增长,但创始团队除 Dr. Bryant Lin 和 Dr. Paramesh Gopi 之外的更多背景信息目前未披露。
A 轮 1225 万美元的真实去向:可能不仅仅是“加速增长”
公司声明的资金用途是“加速其 FDA 已注册的呼吸治疗设备及睡眠健康设备增长”。这一表述极为概括,但结合其当前发展阶段可拆解出几个必然方向。
第一,临床证据产出。公司目前最薄弱的环节并非产品功能,而是缺乏已发表的、经同行评议的随机对照试验或大规模真实世界研究。无论是为了争取保险报销编码,还是为了说服更保守的耳鼻喉科专科医师和睡眠中心采纳,这一步都必须推进。而临床研究费用——尤其是涉及多中心、有对照组的前瞻性试验——对于一家累计融资仅 1225 万美元的公司而言,可能消耗掉本轮资金的相当比例。
第二,销售和市场拓展。公司未说明这 1000 名推荐是通过主动销售触达还是自然传播获得。如果目标是几何级增长,建设区域销售团队、参加医学会议、培训基层牙医和初级保健医生、以及面向消费者的数字营销,每一项都在消耗资金。尤其是面向消费者的直接营销,获客成本在医疗器械领域往往较高,需要在客户生命周期价值模型清晰的前提下谨慎投入。
第三,新一代硬件迭代及 Spatial Sleep 的进一步开发。目前 Sonu 已量产并运行超 50 万次会话,但硬件本身是否需要变得更轻、更小、续航更长、更适合过夜佩戴(尤其对于睡眠产品),都会带来研发投入。第四,补强团队,尤其是在支付方关系、监管事务及数据科学领域招聘资深人士,这些职位的薪酬在旧金山湾区均属于高水平。
一个值得关注的问题是,过去若干轮融资信息未被公开披露。本轮 1225 万美元为累计总融资额,意味着此前可能已有种子轮或预种子轮融资。此前资金消耗到什么阶段、本轮资金可支撑多少个月的运营跑道,均为未披露状态。尚贝资本的入场,也暗示了公司可能已接近关键拐点:要么在 12-18 个月内拿出足以支撑 B 轮估值的里程碑——可能是关键临床数据的发表、保险报销编码的突破、或用户基数跨越某个关键量级——要么证明商业模式具有内生可扩张性。
待验证:从“替代方案”到“标准治疗”之间那些绕不开的坎
将 SoundHealth 放在可穿戴医疗设备赛道中审视,就会看到行业共性挑战。过去五年涌现了大量非侵入式神经调节或物理干预设备,从头痛缓解的经皮电神经刺激仪到失眠治疗的闭环听觉刺激系统。其中一些已获 FDA 批准并进入保险报销体系,另一些则长期陷在消费设备与医疗器械的灰色中间地带——缺乏高等级临床证据,支付方不予覆盖,最终只能靠口碑缓慢渗透。
SoundHealth 的差异化在于从颅面解剖这一极其具体的生物特征切入,而非泛化的“脑电波”或“心率变异性”。在这个定位上,它没有直接的对等竞品出现在公开资料中。但替代性威胁客观存在:各类鼻腔物理扩张器(鼻贴、鼻塞扩张器)、神经冷冻消融术(针对慢性鼻炎)、以及其他手持式或可穿戴鼻塞缓解设备,都在竞争同一个患者群体。这些替代方案中,鼻贴等物理扩张器价格低廉、无需充电或操作培训,在轻症人群中具有便利性优势;而冷冻消融术虽为侵入性操作,但可能提供更持久的症状缓解,对部分患者吸引力明确。
更大的不确定性来自三个层面。首先,公司在对外传播中强调 Sonu 是“leading steroid alternative”,但并未提供与丙酸氟替卡松等一线药物的头对头比较数据。没有这样的数据,便难以支撑“领导性替代方案”的表述在医学教育层面成立,也难以进入由循证指南驱动的专科处方流程。其次,关于 Spatial Sleep 的临床获益,需要在同行评议文献中见到睡眠连续性、夜间觉醒次数、次日功能状态等标准化终点结果,而非仅定性描述“帮助入睡更快、睡得更久”。第三,50 万次治疗会话总量相对人口基数仍然较小,设备在更广泛、更多样化(不同年龄、族裔、合并症)的人群中表现是否一致,尚待观察。如果疗效在特定亚群中显著而在其他亚群中衰减,则其“人口规模级”市场叙事的说服力将大打折扣。
一个积极的信号是,公司选择将声共振定位为刺激自主神经通路和增加一氧化氮释放。这条作用通路在生理学上有基础研究支持。
尚贝资本的算盘:一家数据公司,而不是硬件公司
如果剥离掉 FDA 注册文书、可穿戴硬件外壳和声学振动组件,SoundHealth 的骨架其实是一家垂直领域的数据智能公司。每一次用户接受面部扫描,都在向一个专有的颅面-声学数据库贡献一个结构化数据点。这个数据库的经济价值可能远超硬件销售本身。
理解这一点的关键,是看到医疗器械行业正在发生的估值逻辑转移。传统的医疗硬件公司按硬件销量给市盈率倍数,但能够持续产生高壁垒医疗数据的公司,越来越多地被资本市场按数据资产估值——尤其在人工智能辅助诊断和治疗规划的趋势之下。尚贝资本创始人的表述——“unparalleled dataset and proprietary algorithms”——措辞本身就暗示了这种视角。
但数据资产变现的前提是可复用的场景得到验证。公司目前有鼻塞治疗和睡眠改善两个故事线,而真正的价值释放需要在 B 轮之前至少证明其中之一具有重复购买或订阅续费的经济模型,并且数据确实形成了竞争壁垒而非单纯的数量积累。如果每个用户的声学频率需要完全个性化的单次计算而不存在群体共性,那么数据的网络效应价值可能低于预期——此时数据库更像一个案例集合,而非一个可以驱动预测模型持续进化的训练集。反之,如果算法能够随着数据积累不断优化频率计算的准确度、减少个体校准所需时间和步骤,那么先行者的数据飞轮效应就可能成立。
SoundHealth 的 A 轮融资是一次在非药物干预赛道中的冷静押注。没有巨额数字的喧嚣,没有多轮快速叠加的泡沫感,而是一套基于已注册器械、真实用户会话数和专有数据的产业叙事。接下来的十二到十八个月,将检验这套声波能否真的撬动半个世纪的药物治疗惯性,以及一千名早期推荐者的信心能否转化为更大范围临床采纳和支付方认可的制度力量。最终,这 1225 万美元能否撬动一个远超硬件销售的数据资产估值故事,取决于公司能否在不远的将来拿出一组经得起同行评议的临床终点数据。
RecodeX 极客视:SoundHealth 的故事表面在卖一种会震动发声的头带,但内核卖的是一个颅面解剖频响数据库。将医学设备拆解为不可复制的数据资产并以此融资,这条路径在 AI 医疗时代越来越普遍,但数据能否形成壁垒取决于每一次扫描是否产生增量学习而非孤立存储。对于尚贝资本来说,1225 万美元的 A 轮不是赌一个鼻塞设备,是赌这个数据库未来的许可复用和跨病种迁移。真正的时间节点在下一个临床终点数据出厂的时候——如果那组数据无法被同行评议期刊接收,这个估值逻辑需要全部推倒重来。