
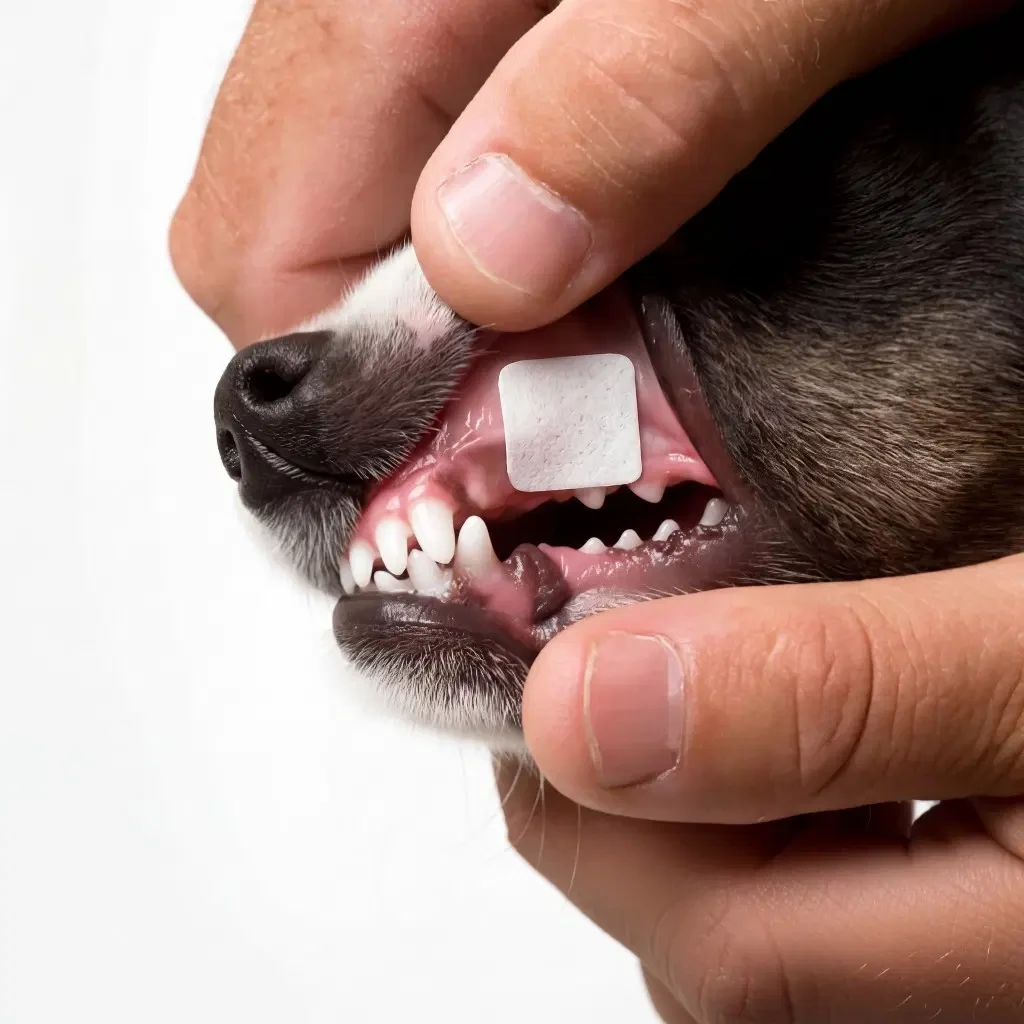
一只狗差点死于过敏,一个给药难题被推到台前
宠物医疗行业有一个长期被低估的日常困境:当兽医开出药方,真正决定疗效的往往不是分子本身,而是主人能否把药喂进去。猫会吐出来,狗会咬人,有些主人不得不把药片藏在奶酪里、碾碎混进罐头,或者干脆放弃。依从性失败不仅让治疗前功尽弃,还会催生抗生素耐药、慢性病失控和反复就诊。洛杉矶一家名为 NanosVet 的公司试图用一张能在 30 秒内溶解的口服膜解决这个问题。它的创始人 Andrew Green 之所以进入这个领域,据 NanosVet 自述,是因为他的狗曾差点死于过敏性休克——这个起源故事足够具体,但真正值得审视的是,这家公司能否把一次惊险经历转化为可验证的药物递送平台。
2026 年 9 月 15 日,NanosVet 开始销售证券。两天后 Green 签署了提交给美国证券交易委员会(SEC)的 Form D 文件,SEC 于 9 月 18 日公示。文件显示,NanosVet 的总发行规模为 8,623,920 美元,其中 123,920 美元与认股权证相关,实际股权融资额为 830 万美元。17 名投资者参与,使用 Rule 506(b) 豁免,无销售佣金或中介费。这笔钱在宠物药物递送这个细分赛道里不算小数目,但它对应的产品目录目前只有一款在售。
从发行结构看,NanosVet 选择 Rule 506(b) 而非 506(c),意味着它没有进行公开广告或一般性劝诱,投资者大概率来自创始团队既有网络和动物健康行业内部关系。Form D 同时列示了三位管理层成员:Andrew Green 担任执行官及董事,David Rosenblatt 担任执行官及董事,Ben Bryce 担任董事。文件没有披露投资者身份,也没有给出估值。这种信息边界在早期私募中并不罕见,但它意味着外部观察者只能通过后续披露和行业消息来拼凑资本结构,而无法直接判断这笔 830 万美元对应的股权稀释程度和公司定价逻辑。
| 字段 | 内容 |
|---|---|
| 公司 | NanosVet, Inc. |
| 轮次 | 未披露(Fundup AI 与 CB Insights 记录为种子轮,存在冲突) |
| 金额 | 830万美元(总发行规模8,623,920美元,其中123,920美元与认股权证相关) |
| 投资方 | Veterinary Angel Network(VANE);Leap Venture Studio 2026 cohort(20万美元是否计入未确认);其余投资者未披露 |
| 总部 | 洛杉矶(CB Insights 另列为 131 Continental Drive, Newark,存在冲突) |
| 创始人 | Andrew Green(创始人、CEO、执行官及董事) |
| 官网 | https://www.nanos.vet/ |
“30秒溶解、吸收快7倍”是公司说法,不是临床事实
NanosVet 的核心产品是 NanoMelt 口服速溶膜。据公司披露,膜剂在 30 秒内溶解,活性分子经口腔黏膜进入体循环,从而减少胃酸暴露和肝脏首过代谢,并宣称吸收速度最高快 7 倍。这些表述全部来自 NanosVet 自己的技术说明,目前没有分子特异性的药代动力学或临床结果公开发表来支持这一吸收倍数。Runtimewire 在报道中明确写道:“NanosVet has not published molecule-specific pharmacokinetic or clinical results supporting the advertised absorption figure.”
这不是一个可以忽略的细节。口服膜的吸收表现高度依赖活性成分的理化性质、剂量、制剂配方、动物种类和预期用途。一个分子能通过口腔黏膜快速进入血液,不代表另一个分子也能做到同样的事情。7 倍的吸收速度如果针对的是某个特定分子在特定动物模型中的特定对照,那是一个有边界的数据;如果被泛化为平台级能力,就需要逐分子验证。从已披露的信息看,NanosVet 目前只公开了一款在售产品 Fresh Breath 洁齿膜,起价 19.99 美元,而 Calm +、Soothe & Move、Itch Ease 三款产品仍标注为“即将推出”。这意味着 830 万美元融资对应的商业化证据链还非常薄。
更值得追问的是,NanosVet 所称的“药用级”到底指向什么标准。药用级通常意味着制造过程遵循药品生产质量管理规范,批次间具有可重复的剂量均匀性、纯度和稳定性,并且能够通过放行检测。但 NanosVet 尚未公开任何批次放行数据、稳定性研究报告或第三方质量审计结论。在缺乏这些证据的情况下,“药用级”更接近一种定位声明,而非已经达成的合规状态。编辑推断,公司可能正在建立或外包符合药品标准的生产能力,但这仍需通过后续的监管申报或合作披露来验证。
Fresh Breath 只是入口,真正的赌注在处方药履约层
如果 NanosVet 只是一家卖洁齿膜的公司,830 万美元的融资规模就显得极不匹配。Fresh Breath 本质上是一个宠物口腔护理消费品,单价 19.99 美元,竞争门槛不高,宠物店和电商渠道里已有大量替代品。Green 真正想卖的不是一张膜,而是一套递送系统。NanosVet 的技术说明将其产品定位为“药用级”,并称 NanoMelt 源自人类药物递送方法。公司的计划是把快速溶解、个性化配药履约和远程兽医(televet)支持结合起来,切入需要兽医监督的处方药市场。
这个逻辑在商业上成立:处方药的单价比保健品高得多,客户生命周期也更长,而且一旦兽医开出处方,主人更换给药方式的意愿会显著增强。但处方药意味着更重的合规负担。NanosVet 需要在每个治疗应用上完成制造一致性、稳定性、剂量研究和安全有效性数据,才能从“技术平台”跨越到“获批药物”。个性化配药履约叠加远程兽医服务,又增加了一层服务运营和监管合规的复杂度。从已披露的信息看,公司尚未公布任何一款处方产品的监管进展,也未披露与制药合作伙伴的具体协议。这意味着当前阶段的 NanosVet 更像是一家用消费品验证剂型、用融资搭建基础设施的公司,而不是一个已经跑通处方药闭环的商业体。
从履约层看,个性化配药在宠物药物领域并非全新概念,但它的规模化难度往往被低估。每一张处方都需要根据宠物体重、物种和病情调整剂量,这对生产批次的灵活性、标签准确性和配送时效提出了远高于标准消费品的要求。远程兽医支持则涉及执业许可的地域限制、处方权的合规边界和医疗责任划分。NanosVet 若想同时运营这两层能力,可能需要在多个州或地区建立合规框架,而这一点在现有公开信息中完全没有体现。编辑推断,公司更可能先通过合作兽医网络或第三方药房来验证履约模型,而不是自建全部基础设施,但这一推断尚未得到公司披露的支持。
口服膜不是新品类,NanosVet 必须回答“为什么是你”
口服膜在人类药物递送领域已经是一个成熟品类,在宠物领域也有玩家。Runtimewire 的报道提到,NanosVet 自己披露其口服膜平台可承载超过 350 毫克活性成分,溶解时间可从数秒调至数小时。但报道同时指出,存在竞品平台同样具备这些能力。这意味着 NanosVet 不能依靠剂型本身建立壁垒。
从公开信息看,NanosVet 试图构建的差异化在于三个层面的叠加:快速溶解、定制化剂量、以及面向消费者的履约渠道。快速溶解解决的是给药便利性,定制化剂量回应的是宠物体重差异带来的精准用药需求,消费者友好渠道降低的是获取门槛。每一个层面单独看都不新鲜,组合起来确实构成了一个比单纯卖膜更有想象空间的故事。但组合策略的风险在于,每一个环节都需要独立验证,任何一个环节掉链子都会拖累整体。目前 NanosVet 在售的只有 Fresh Breath 一款产品,定制化配药和远程兽医支持的具体运营数据均未披露,消费者渠道的获客成本和复购率也没有公开信息。编辑推断,投资者押注的是 Green 在人类药物递送领域的经验迁移能力和 VANE、Leap Venture Studio 带来的行业资源,而不是已经得到验证的商业化成果。
350 毫克活性成分承载量这个数字本身也值得拆解。它可能意味着 NanosVet 的膜剂在载药量上具备一定工程能力,但载药量只是配方可行性的一个维度。活性成分在膜基质中的结晶状态、释放动力学、口腔停留时间以及唾液 pH 的影响,都会改变实际吸收行为。一个能承载 350 毫克某类分子的膜,未必能以同样效率承载另一类分子。因此,这个数字更适合被视为平台工程参数,而非跨分子通用性的证明。NanosVet 若想说服制药合作伙伴,可能需要针对每个候选分子提供独立的处方前研究数据,而这类数据目前同样未公开。
VANE 和 Leap 的背书有价值,但资本结构仍有未解之处
Veterinary Angel Network 在 2026 年 5 月宣布投资 NanosVet,并将其列为第 38 个投资组合公司。dvm360 的报道确认了这一消息。VANE 是一个专注于动物健康领域的天使投资网络,其背书的意义在于行业关系——兽医诊所、制药合作伙伴和监管专家网络。NanosVet 同时入选 Leap Venture Studio 2026 cohort,该计划向每个核心成员提供 20 万美元。但 Runtimewire 明确指出,现有记录无法确认这 20 万美元是否包含在 SEC 披露的 830 万美元之内。
这个细节值得注意。如果 Leap 的 20 万美元独立于 830 万美元之外,那么 NanosVet 的实际融资总额更高;如果包含在内,则意味着 830 万美元中有相当一部分来自加速器而非纯股权投资。SEC Form D 没有披露投资者身份,也没有给出估值。CB Insights 记录 NanosVet 累计融资额为 20 万美元,与 830 万美元的发行额存在明显冲突,这可能是数据库更新滞后,也可能反映了不同口径的统计差异。Fundup AI 和 CB Insights 都将最新轮次标记为种子轮,但 Runtimewire 基于 Form D 的报道并未确认轮次。这些信息冲突本身并不罕见,但它提醒读者:在缺乏公司官方确认的情况下,830 万美元的“种子轮”标签不应被当作既定事实。
另一个值得留意的冲突是总部地点。Runtimewire 称 NanosVet 位于洛杉矶,而 CB Insights 将其总部列为 131 Continental Drive, Newark。这可能是注册地址与运营地址的差异,也可能是数据库抓取错误,但公司未公开澄清。总部地点在宠物药物递送业务中并非无关紧要,因为它涉及州级药房许可、兽医执业法规和物流网络的适用规则。如果 NanosVet 的实际运营在加州而注册地在新泽西,它可能需要同时满足两地的合规要求;如果只是数据库错误,那么外部观察者对公司的地理定位就需要依赖更权威的披露。目前这一冲突仍未解决。
830万美元要花在哪里,以及为什么执行风险被低估
Form D 文件没有披露资金用途。Runtimewire 的报道标题使用了“to build fast-dissolving pet medicine”的表述,但这更像是媒体对融资目的的概括,而非公司披露的具体计划。从 NanosVet 当前的业务状态可以合理推断,资金大概率会流向几个方向:扩大产品线、建立制造和质量体系、推进处方产品的监管路径、以及搭建远程兽医和履约基础设施。但这些都是推断,公司未披露具体的资金分配方案。
真正的问题在于,830 万美元对于一家需要同时做剂型开发、制造验证、监管申报和渠道建设的公司来说,并不算宽裕。NanosVet 目前只有一款在售产品,且是低客单价的洁齿膜。如果公司试图同时推进多款处方产品的开发,资金消耗速度会非常快。如果公司选择先做消费品建立现金流,那么处方药平台的叙事就需要更长时间来验证。无论哪条路径,NanosVet 都需要在资金耗尽之前拿出可验证的证据——要么是某一款处方产品的药代动力学数据,要么是消费品的规模化销售数据。目前两者都未公开。
从成本结构看,口服膜的药物开发并不因为剂型看似简单而便宜。处方前研究需要评估活性成分在膜基质中的相容性、溶出行为和稳定性;制造验证需要建立或租用符合药品标准的产线,并完成至少三个批次的工艺验证;如果走 FDA 的新兽药申请路径,安全性和有效性研究可能涉及多中心临床试验。这些环节的累计成本可能轻易超过 830 万美元。因此,NanosVet 更现实的路径可能是先以消费品和营养类产品建立收入,再以合作开发或授权方式推进处方产品,而不是独立承担全部监管成本。但这一路径选择尚未被公司公开确认。
待验证的假设:从“能溶解”到“能治病”之间的距离
NanosVet 面临的核心风险不是技术是否可行,而是验证链条是否完整。口服膜能溶解是一回事,活性分子能否以足够的生物利用度进入体循环是另一回事,进入体循环后能否达到治疗效果又是另一回事。公司宣称的“吸收快 7 倍”如果不能在分子特异性层面得到验证,就只是一个营销表述。更关键的是,宠物药物递送的市场需求虽然真实存在,但支付意愿和渠道效率尚未被 NanosVet 证明。宠物主人在面对 19.99 美元的洁齿膜时可能愿意尝试,但面对需要兽医处方的治疗性产品时,决策链条完全不同。
另一个被忽视的变量是制造一致性。口服膜的稳定性、剂量均匀性和保质期表现,在不同活性成分和不同环境条件下差异很大。NanosVet 称其产品为药用级,但药用级的标准需要通过批次放行数据和稳定性研究来证明。在没有任何公开数据的情况下,这一表述只能被视为公司声明。编辑推断,NanosVet 在 2026 年获得 AHNTI EU Innovation Showcase 营养类奖项和 VANE 的投资,说明行业内部对其方向有一定认可,但行业奖项和天使投资不能替代临床证据。
从已披露的 830 万美元融资、17 名投资者、一款在售产品和三款“即将推出”的产品来看,NanosVet 目前处于一个典型的早期验证阶段:融资规模足以支撑团队和初步开发,但不足以覆盖多线并行的处方药开发成本。公司需要做出的关键选择是聚焦——是先证明一个分子的临床价值,还是先证明一个渠道的商业效率。两者都需要时间,而时间在早期创业公司那里就是资金消耗的同义词。
还有一个尚未被讨论的变量是宠物主人的行为经济学。口服膜的价值主张建立在“喂药困难”这一痛点上,但并非所有宠物主人都愿意为便利性支付溢价。Fresh Breath 的 19.99 美元定价在口腔护理消费品中属于中高区间,而处方药场景下的支付意愿则取决于疾病严重程度、替代给药方案的痛苦程度以及保险覆盖情况。NanosVet 尚未公布任何关于客户获取成本、转化率或复购率的数据,这意味着其消费者渠道的效率仍然是一个未经验证的假设。如果便利性不足以驱动主人从传统药片转向口服膜,那么 NanosVet 的渠道故事就需要重新校准。
验证边界与可复核指标
本文涉及的“首个、唯一、最大、领先”、订单、出货、性能等表述,如无另行说明,均是公司、创始人或投资方在现有公开材料中的披露口径;RecodeX未在本次采集材料中找到独立审计或第三方测试结论,因而不将其视为已经独立确认的事实。文中的产业协同、竞争位置和商业路径属于基于已披露产品与融资用途的编辑分析,不代表相关结果已经实现。
- 技术侧应核验第三方测试条件、样本规模、良率、稳定性及与可比方案一致口径的结果;
- 商业侧应核验去重后的付费客户、可执行合同、收入确认、复购率以及订单转化;
- 资本与产业协同应以工商股权、关联交易、联合开发、采购或量产文件为准。
RecodeX 极客视:NanosVet 的故事之所以值得跟踪,不是因为它发明了一种新剂型,而是因为它试图把人类药物递送领域已经被验证的技术迁移到宠物市场,并用消费品切入、处方药放量的路径来构建平台。这个逻辑在纸面上成立,但纸面逻辑和临床证据之间的距离,恰恰是 830 万美元最需要填补的空白。在“30 秒溶解”和“吸收快 7 倍”变成可核查的数据之前,NanosVet 仍然是一家只有一款洁齿膜在售的早期公司,只不过它现在有了一笔不算小的钱,和一群愿意等待证据的投资者。更准确地说,NanosVet 当前拥有的不是验证,而是验证的机会——这个机会的保质期,取决于它能否在资金耗尽前把“能溶解”推进到“能治病”。