
| 公司 | 千觉机器人 |
|---|---|
| 融资轮次 | 轮次未披露 |
| 融资金额 | 数亿元(累计两轮,36氪口径);单轮亿元(PreA轮,公司官网口径);单轮亿元(顶级具身智能产业方与吉德电器战略投资、天季资本共同投资,腾讯新闻/新浪/搜狐口径);数千万元(戈壁创投、小苗朗程、元禾原点联合投资,2025年5月口径) |
| 投资方 | 孚腾资本(上海具身智能基金)、理想汽车、彬复资本、科实资本、高瓴创投、元禾原点、戈壁创投、璞跃中国(Plug and Play China)、交大菡源基金、智元机器人、小苗朗程、吉德电器、天季资本 |
| 总部 | 上海 |
| 创始人 | 马道林 |
| 官网 | https://www.xenserobotics.com/ |
一笔融资三种口径,资本结构比金额更值得追问
围绕千觉机器人的这轮融资,公开信息呈现出罕见的口径分裂。公司官网明确表述为“亿元PreA轮融资,这是千觉今年内完成的第三轮”,领投方为孚腾资本,理想汽车、彬复资本、科实资本等参与,高瓴创投、元禾原点、戈壁创投等老股东加注。腾讯新闻、新浪财经、搜狐等渠道则称,本轮由“顶级具身智能产业方与吉德电器战略投资,新锐投资机构天季资本共同投资”,金额同为亿元。36氪的报道没有披露轮次和投资方,只给出“连续完成两轮融资,累计金额达数亿元”的概括性表述。
三种口径并非完全互斥,但指向不同的信息颗粒度。公司官网版本强调国资背景基金与产业资本的组合,理想汽车作为产业方出现在名单中;腾讯新闻版本则突出“顶级具身智能产业方”与吉德电器的战略属性,天季资本作为新锐机构被单独提及。36氪的累计数亿元口径,可能将2025年5月报道的数千万元融资——由戈壁创投、小苗朗程、元禾原点联合投资——与本次亿元PreA轮合并计算。若按此理解,千觉在2025年5月至2026年7月之间完成了至少两轮融资,累计金额从数千万元叠加至数亿元区间。但各轮次的具体金额、投后估值、交割时间均未披露。
这种口径差异本身构成一个值得注意的信号。对于一家成立不到一年半的公司,投资方名单已经横跨国资基金、整车厂、家电制造商、财务投资机构与高校背景基金。吉德电器作为战略投资方的出现尤为特殊——这是一家家电制造企业,而非典型的具身智能产业资本。据投资方及行业声明,触觉能力对应的是任务稳定性、良率、安全性和泛化能力的综合改善,尤其是在精密装配、质量检测、柔性物体操作等场景。但吉德电器与千觉之间是否存在具体订单、联合研发或场景验证协议,公开材料未披露。
从ICRA最佳论文到三色光视触觉传感器,技术路径的实验室基因
千觉机器人的技术叙事高度依赖创始人马道林的学术履历。据腾讯新闻报道,马道林博士毕业于北京大学,博士后阶段加入MIT Mcube实验室,2021年加入上海交通大学船舶海洋与建筑工程学院担任长聘教轨副教授,并创建操作感知与智能实验室。其研究成果《基于分布式触觉测量和相对运动跟踪的外部接触感知》获得2021年ICRA最佳会议论文奖。搜狐与璞跃中国称马道林为“ICRA 2021全球唯一最佳论文奖得主”,这一表述来自来源原文,未见独立第三方验证。需要说明的是,该奖项的具体名称和颁发机构在公开材料中未进一步披露,可复核性有限。
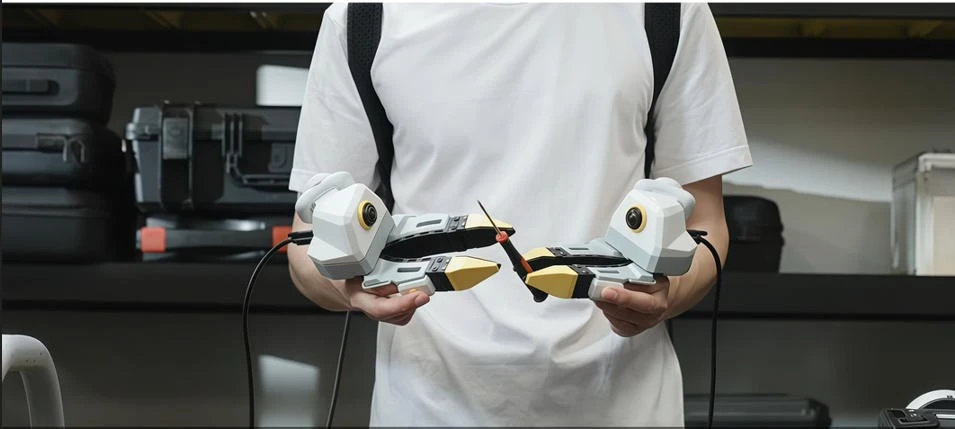
从技术路线看,千觉选择的是视触觉方案。公司称,其高精度三色光视触觉传感器可提供三维力场分布、触觉图像等多模态高精度接触面物理信息,包括高分辨率三维力觉、动觉、滑觉等。与传统触觉传感器只能感受压力分布、空间分辨率不足相比,视触觉方案通过捕捉接触过程中的形变、纹理、滑移和局部几何信息,理论上能提供更接近人类手指的感知维度。公司官网进一步声称,千觉“是目前市场上唯一能提供超越人类手指感应能力方案的公司”。这一表述来自公司自述、未经独立第三方验证。
千觉的产品矩阵不止于传感器硬件。据搜狐与璞跃中国披露,公司已构建覆盖硬件、数据、模型与场景的体系,包括多模态触觉传感器、XTac UMI G1触觉数采系统、VTLA多模态具身模型(Vision-Tactile-Language-Action)与触觉世界模型。其中,VTLA模型将触觉与接触模态纳入原生支持范围,试图在接触密集型任务中提升感知与决策能力。腾讯新闻2025年5月的报道还提到,千觉推出的Xense_Sim触觉仿真工具与G1-WS多模态高精度触觉传感器已应用于智元机器人的数据采集工作。据公司称,Xense_Sim为“全球首个触觉仿真工具”,这一表述同样来自公司自述、未经独立第三方验证。
从已披露的信息看,千觉的技术闭环逻辑清晰:传感器获取接触数据,数采系统在真实任务中沉淀数据,VTLA模型将触觉纳入训练与推理。但这条链路的关键验证点不在实验室,而在真实产线上的一致性、耐用性与成本控制。公司官网引述的投资方评论也承认,视触觉方案“受限于寿命问题与成本问题,当前虽尚未大范围产业化落地”。这句话来自投资方声明,但点出了整个赛道最核心的约束。
300多家客户名单里的含金量与含混处
千觉机器人在多个渠道反复强调“已服务300多家行业头部客户”。36氪报道称“产品与服务已覆盖超过300家企业客户”;搜狐与璞跃中国称“已服务300多家行业头部客户”;新浪财经称“已服务300多家行业头部客户”。但具体客户名单中,被明确点名的只有智元、自变量、理想、欧莱雅中国、海尔、谷歌DeepMind六家。其余客户的身份、行业分布、采购规模、复购情况均未披露。
“300多家”这一数字本身需要审慎解读。该数字来自公司及36氪口径,公开材料未提供客户去重、合同状态或收入确认依据。它可能包含传感器样品测试、数采设备试用、科研合作、联合验证等多种形态,而非300多家付费部署客户。需要说明的是,“服务”与“付费部署”的区分属于编辑分析,并非公司披露口径。编辑分析的前提是:公开材料仅披露客户数量与六家客户名称,未披露合同状态、收入确认或复购数据;结论是:无法从公开信息判断这300多家客户中有多少已进入规模化采购阶段。千觉未披露营收、客单价、复购率或任何财务数据。
已披露的客户组合呈现出某种策略性。智元机器人既是客户,也是千觉的投资方——据公司官网,智元机器人出现在此前投资方名单中。理想汽车既是本轮PreA轮的参与方,也出现在客户名单中。这种“投资方—客户”双重身份在具身智能早期生态中常见,但也意味着部分客户关系的商业化纯度需要更仔细的区分。欧莱雅中国与海尔的出现,则指向消费品制造与家电场景的触觉检测需求,与吉德电器的战略投资形成呼应。谷歌DeepMind出现在客户名单中,但双方合作的具体内容、范围与深度均未披露,无法判断是采购、联合研究还是其他形式的接触。
具身智能的触觉卡点:真实产业约束比技术参数更残酷
触觉被千觉及其投资方定义为“具身智能精细化柔性操作的核心关键因素”,这一判断在产业逻辑上站得住脚。精密装配中的微小偏差、柔性物体抓取中的形变变化、打磨检测中的接触压力、家庭场景中的脆弱物品拿取,都发生在接触瞬间,视觉在这些场景中受遮挡、光照、角度和透视变化影响明显。触觉数据需要与视觉、语言、动作和任务结果对齐,才能真正服务于模型训练。这意味着,触觉不是单点传感器生意,而是一条从硬件到数据到模型的完整链路。
但真实产业约束同样明确。视触觉方案的核心部件通常包括弹性体、光源与相机模组,其寿命受弹性体老化、光源衰减和重复接触磨损影响。成本方面,高精度视触觉传感器的单价远高于传统压力传感器,在灵巧手、夹爪、末端执行器等不同形态上的集成成本差异显著。公司官网引述的投资方评论明确承认“受限于寿命问题与成本问题,当前虽尚未大范围产业化落地”。搜狐与璞跃中国的报道也指出,“传感器一致性、耐用性、数据标准、模型融合方式、跨场景泛化能力等问题,都还需要在真实产业环境中持续验证”。
从已披露的资金用途看,千觉本轮融资的三大方向——高精度三色光视触觉传感器产业化、视触觉数采设备与大规模触觉数据集真实场景部署、原生支持触觉与接触模态的物理智能模型——恰好对应上述约束的验证路径。但“产业化应用”“部署和验证”“持续完善”这些表述本身,说明公司仍处于从技术验证向规模部署过渡的阶段。对于触觉传感器而言,一致性验证需要在数十条不同产线、数百种不同工件、数千小时连续运行中积累数据,这一过程无法通过融资加速,只能通过真实场景中的时间沉淀完成。
没有竞品名单的赛道,不等于没有替代方案
公开材料中,千觉机器人的竞争对手信息完全缺失。这并不意味着赛道无人。需要说明的是,关于GelSight、Meta DIGIT系列等视触觉方案的描述,未在本次采集的事实档案中列出,属于编辑基于公开行业信息的分析,不应视为对具体竞品技术参数或商业进展的核实结论。千觉的差异化叙事建立在“全球首个触觉仿真工具Xense_Sim”“全球唯一原生支持触觉与接触模态的物理智能模型”“唯一能提供超越人类手指感应能力方案”等表述上,这些均来自公司自述、未经独立第三方验证。
更值得关注的是替代方案,而非直接竞品。在触觉感知的产业落地中,千觉的视触觉方案并非唯一路径。传统压阻式、电容式触觉传感器在成本、寿命和集成便利性上仍有优势,在不需要极高空间分辨率的场景中可能更务实。力传感器与关节力矩传感器在工业机械臂中已大规模部署,能解决一部分接触力反馈问题。对于具身智能公司而言,是否需要在每个末端执行器上部署高精度视触觉传感器,取决于具体任务的经济性计算。千觉的挑战在于证明:在足够多的场景中,视触觉方案带来的任务稳定性与良率提升,能够覆盖其寿命与成本劣势。
从已披露的客户结构看,千觉的切入场景集中在精密装配、触觉检测、柔性物流与科研机构。这些场景对触觉分辨率的要求较高,对成本敏感度相对较低,是视触觉方案最可能率先规模化的区域。但“率先验证”与“大规模部署”之间仍有显著距离。公司未披露任何具体场景的部署数量、运行时长或良率改善数据,因此无法从公开信息判断其商业化是否已跨过从样品到量产的门槛。
投资逻辑的共识与分歧:战略矿产还是早期期权
千觉的投资方组合呈现出高度共识的早期特征。公司官网引述的投资逻辑称,“优质的触觉数据无疑是决定具身操作模型上限的‘战略矿产’”,千觉“打通从高精度多模态的触觉感知系统到智能控制算法的全链条技术路径,在具身智能产业中具备高度稀缺性”。璞跃中国作为天使轮投资方表示,“视触觉技术将持续推动具身智能端到端训练能力的提升”,并强调团队“卓越的工程化能力和商业化执行力”。
这些表述属于投资方声明,反映的是资本对触觉赛道的方向性判断,而非对千觉商业化进展的独立验证。从资本结构看,本轮PreA轮由上海具身智能基金领投,理想汽车以产业方身份参与,叠加高瓴创投、元禾原点、戈壁创投等老股东持续加注,说明资金端对触觉作为具身智能底层能力的共识正在形成。但共识本身不构成壁垒。当多家机构同时看好同一方向时,真正的分水岭在于谁能率先解决一致性、耐用性与成本问题,谁能在真实产线上跑出可复制的部署数据。
一个值得注意的细节是,千觉在2025年5月完成数千万元融资,投资方为戈壁创投、小苗朗程、元禾原点;2026年7月完成亿元PreA轮,投资方结构显著升级。从数千万元到亿元,从财务投资机构为主到国资基金与产业资本领投,这一变化在14个月内完成。对于一家硬件公司,这种融资节奏既反映资本对触觉赛道的紧迫感,也意味着公司需要在更短时间内交出可验证的产业化成果。资金用途中“加速产业化应用”“真实场景中的部署和验证”等表述,本质上是对这一压力的直接回应。
资金用途背后的验证路径与未解假设
千觉将本轮资金投向三个方向:高精度三色光视触觉传感器产业化、视触觉数采设备与大规模触觉数据集真实场景部署、原生支持触觉与接触模态的物理智能模型。这三个方向构成一条逻辑闭环,但每个方向都对应一个待验证假设。
传感器产业化假设:视触觉方案能够在真实产线上达到足够的一致性与寿命,同时将成本降至可规模化部署的水平。公司官网引述的投资方评论已承认“受限于寿命问题与成本问题,当前虽尚未大范围产业化落地”,这意味着该假设尚未被证实。数采设备与数据集假设:触觉数据的采集成本能够通过标准化设备降低,且采集到的数据能够与视觉、语言、动作和任务结果有效对齐,真正服务于模型训练。这一假设的验证周期取决于真实场景的部署规模与数据质量,目前公司未披露任何数据集规模或数据质量指标。模型假设:VTLA模型将触觉纳入原生支持后,能够在接触密集型任务中带来可测量的性能提升。公司发布了X-TouchMind V1具身触觉模型,但未披露任何基准测试结果或与纯视觉方案的对比数据。
从已披露的Xense_Sim与G1-WS应用于智元机器人数据采集工作这一事实看,千觉至少已进入头部具身智能公司的数据链路。但“应用于数据采集”与“在量产机器人上部署”之间存在本质区别。数据采集场景对传感器的一致性要求相对宽松,而量产部署则要求每一颗传感器在数千小时运行中保持稳定输出。千觉尚未披露任何量产部署案例,因此其产业化进度仍处于早期验证阶段。
另一个未解问题是商业模式。千觉自称提供“触觉智能软硬件一体化解决方案”,涵盖传感器、数采系统、VTLA模型与触觉世界模型。但硬件、数据与模型三种业务的收入结构、毛利水平与交付模式完全不同。硬件业务面临供应链与制造良率挑战,数据业务面临标准化与客户付费意愿问题,模型业务则面临与通用大模型公司的竞争。千觉未披露任何收入结构信息,因此无法判断其“软硬件一体化”是实际收入来源,还是面向融资的叙事框架。
上海具身智能战略下的样本公司,但样本不等于答案
千觉机器人是上海具身智能战略的直接受益者。公司官网引述的投资方声明称,“具身智能是上海市重点战略方向,千觉机器人作为上海本土创新企业,以工业具身为起点,为具身智能与人形机器人产业提供核心触觉感知与控制模组”。本轮PreA轮由孚腾资本(上海具身智能基金)领投,进一步强化了这一政策背景。需要说明的是,关于上海在具身智能领域布局逻辑的表述,属于编辑基于已披露投资方结构与投资方声明的分析,并非对政策文件或政府规划的独立核实。千觉作为触觉感知环节的代表性公司,其融资进展本身即是这一战略的注脚。
但战略支持不改变产业规律。触觉传感器的产业化,最终取决于它能否在真实产线上证明自己的经济性。千觉的客户名单中有理想汽车、海尔、欧莱雅中国等产业方,理论上具备场景验证的条件。但“紧密合作”的表述无法替代部署数据。公司需要在某个具体场景中跑出可量化的结果——例如在精密装配任务中将良率提升多少、在触觉检测中降低多少误判率、在连续运行中保持多长时间的稳定输出——才能真正从“被看好的样本”变成“被验证的供应商”。
从已披露信息看,千觉的技术积累、团队背景与资本结构在触觉赛道中处于相对完整的位置。马道林的学术履历、ICRA最佳论文的含金量、智元机器人的数据采集应用、理想汽车与吉德电器的产业资本参与,都是真实可查的事实。但这些事实指向的是“具备进入验证阶段的资格”,而非“已经通过验证”。视触觉方案的寿命与成本约束、300多家客户中的付费部署比例、VTLA模型的性能优势、软硬件一体化模式的经济性,均未在公开材料中得到回答。
千觉机器人正在做的事情,本质上是在具身智能最底层的感知环节建立一套从硬件到数据的标准。如果成功,触觉可能成为物理智能模型继续提升的关键数据入口;如果失败,视触觉方案可能长期停留在科研与样品阶段,被更便宜、更耐用的替代方案挤压。亿元PreA轮融资为这条验证路径提供了资金,但资金无法替代时间。在机器人真正学会“摸准”之前,千觉需要先证明自己的传感器能在真实世界里“摸得住”。
验证边界与可复核指标
本文涉及的“首个、唯一、最大、领先”、订单、出货、性能等表述,如无另行说明,均是公司、创始人或投资方在现有公开材料中的披露口径;RecodeX未在本次采集材料中找到独立审计或第三方测试结论,因而不将其视为已经独立确认的事实。文中的产业协同、竞争位置和商业路径属于基于已披露产品与融资用途的编辑分析,不代表相关结果已经实现。
- 技术侧应核验第三方测试条件、样本规模、良率、稳定性及与可比方案一致口径的结果;
- 商业侧应核验去重后的付费客户、可执行合同、收入确认、复购率以及订单转化;
- 资本与产业协同应以工商股权、关联交易、联合开发、采购或量产文件为准。
RecodeX 极客视:千觉的融资故事之所以值得拆解,不在于金额本身,而在于它把触觉从学术概念推到了产业验证的前线。当视觉语言模型的红利逐渐见顶,具身智能的下一轮竞争必然发生在接触瞬间——那里没有炫目的demo,只有弹性体的老化曲线、产线上的良率数据和客户采购单上的复购率。千觉拿到了进入这场验证的入场券,但入场券不等于答案。视触觉方案能否跨过寿命与成本的门槛,300多家客户中有多少愿意为“摸得准”买单,才是这家公司真正的考题。