
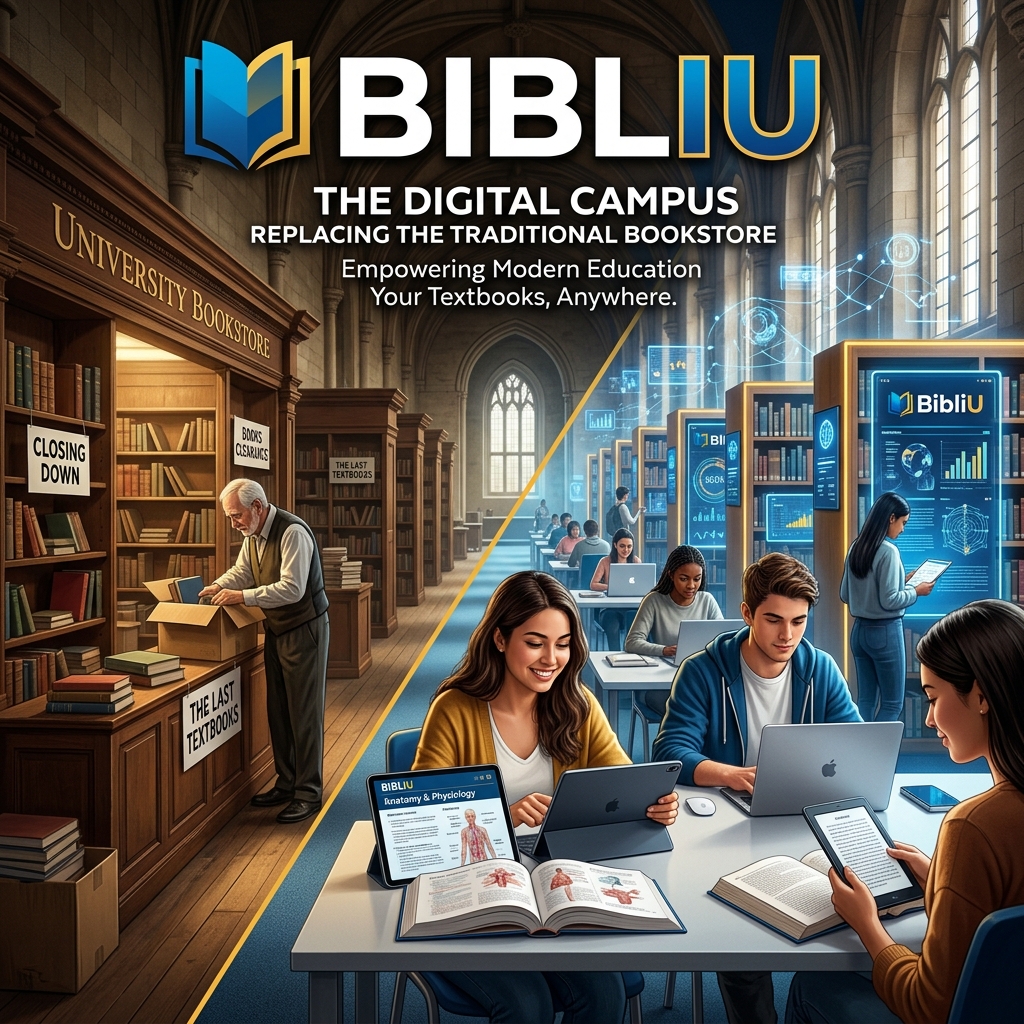
美国大学书店正在消亡。
2000年,美国高校校园书店超过4000家,是每一所大学的标配基础设施,既是教材发行的垄断渠道,也是校园生活的社交中心。到2024年,这个数字已经缩减了将近一半,且仍在加速下滑。学生用亚马逊买教材,在网上租借PDF,甚至直接使用非正版资源——传统书店模式的利润基础已经被彻底掏空。
但问题没有消失,它只是变了形态:Day 1 Access(开学第一天拿到所有课程材料) 已成为美国高等教育政策热点,越来越多的州立法要求学校确保每个学生在第一堂课前就能拿到所需的教材。这不是小事——课程材料的可及性被证明与学生的完课率和学业成功率直接相关。
2026年6月,BibliU 宣布完成超过5500万美元的新一轮融资,投资方包括BlackRock(贝莱德)和现有投资人Stonehage Fleming。这家总部位于德克萨斯州格林维尔的公司,正在以一种垂直整合的方式重构大学教材的供应链。
行业背景:高校教材市场的三重危机
关键数据:美国高校教材市场年规模约70亿美元,但过去十年价格上涨超过88%,远超通货膨胀率。与此同时,约65%的学生表示曾因价格过高而放弃购买指定教材。
高校教材市场存在系统性失灵:
第一重危机:价格危机。 学术教材出版商(Pearson、McGraw-Hill、Cengage)长期依赖”捆绑销售”(每新版附赠一次性使用代码)来阻止二手教材流通,造成教材价格长期虚高。
第二重危机:采购危机。 传统书店采购模式效率低下:无法预测每门课的实际选课人数,导致库存积压或供应不足,学生在开学前数周都无法获得教材,影响预习和出勤。
第三重危机:合规危机。 美国国会2020年推动的AHEAD Act和各州的”包含教材”(Inclusive Access)立法,要求高校为学生提供有保障的教材获取渠道,并确保所有学生平等获取,无论其经济状况如何。
这三重危机的交汇,创造了一个需要系统性解决方案的市场机会。
BibliU的解法:垂直整合的”Day 1″平台
BibliU 由CEO Dave Sherwood 领导,其商业模式可以描述为“教材+书店服务的全栈整合提供商”。
区别于传统教材平台(如Chegg的租借模式、Pearson的独立数字销售),BibliU的策略是成为大学的合作书店运营商,同时提供数字平台、物流采购和财务管理的全套服务:
核心服务架构:
- 数字内容平台:集成各出版商电子书的统一阅读平台,学生通过一个账户访问所有课程材料
- Inclusive Access项目:与学校合作将教材费用直接纳入学费账单,确保所有学生第一天开学即可访问材料
- 实体书店运营:BibliU还接管学校的实体校园书店运营,处理教材采购、库存管理、校园纪念品等实体零售
- 灵活计费模式:学校、出版商、学生三方的费用分摊机制,确保对每一方的经济合理性
关键数据:BibliU目前拥有超过100个机构合作伙伴,覆盖30个州,最新签约包括肯塔基社区和技术学院系统(KCTCS,辖16所学院,BibliU进入肯塔基的首个州立系统合作)以及德克萨斯大学里奥格兰德河谷分校。
商业化深度:为何BlackRock参与本轮融资
BlackRock(贝莱德)是全球最大的资产管理公司(管理超过10万亿美元资产),其参与早期/成长期科技公司投资并不常见。BlackRock参与BibliU的融资,可能代表以下几个判断:
一、教育基础设施的类债券特性。 与大学签订的长期运营合同(通常5-10年),提供了相对稳定且可预测的现金流——这与BlackRock偏好的”另类固定收益”资产特征高度吻合。
二、学生成功指标与ESG投资议题。 确保低收入学生平等获取教育材料,是明确的社会影响力投资(Impact Investing)主题,符合BlackRock近年强化的ESG投资框架。
三、市场整合浪潮的早期押注。 传统校园书店的衰退是不可逆的趋势,整个校园零售和教材服务市场正在等待一个整合者——BibliU是当前最接近这个整合者角色的公司之一。
竞争格局:高校教材服务赛道的多种路径
| 竞争对手 | 核心定位 | 对BibliU的威胁 |
|---|---|---|
| Chegg | 在线教材租借+学习辅助,已上市 | 聚焦个人学生端,不做学校运营合作 |
| VitalSource | 电子教材平台(Ingram旗下) | 平台工具提供商,不整合书店运营 |
| Cengage Unlimited | 出版商自营订阅平台 | 仅覆盖Cengage出版物,封闭生态 |
| Follett | 美国最大校园书店运营商 | 规模最大的直接竞争者,但数字化转型缓慢 |
| Barnes & Noble College | 第二大校园书店运营商 | 同上,传统运营商,数字化能力弱 |
BibliU的核心差异化在于:Follett和Barnes & Noble代表了”传统书店+缓慢数字化”的防守路线,而BibliU代表了”数字优先+整合实体”的进攻路线。前者是存量市场的守卫者,后者是新增长模式的开创者。
风险与挑战
⚠️ 风险一:大型出版商的打压风险 BibliU的商业模式需要与Pearson、McGraw-Hill、Cengage等出版商谈判电子书授权。若出版商认为BibliU威胁其直接销售渠道,可能通过调整授权条款或提高批发价格来限制BibliU的议价能力。
⚠️ 风险二:大学财务决策的保守性 高校采购决策涉及多个利益相关方(图书馆、教务处、财务部门),签约周期长。且大学预算受政府拨款和学费收入双重制约,经济下行时教育投入可能被削减。
⚠️ 风险三:实体运营带来的重资产风险 BibliU接管实体校园书店意味着需要管理库存、人员和物流,这与纯软件公司的商业模式截然不同,毛利率更低,运营复杂度更高。5500万美元的融资能否支撑规模化扩张,取决于实体业务的效率提升速度。
⚠️ 风险四:开放教育资源(OER)的替代威胁 美国联邦政府和州政府正在大力推广开放教育资源(Open Educational Resources,OER)——免费或极低成本的教材。若OER普及率大幅提升,BibliU的核心业务(教材分发和访问费收取)将面临结构性需求萎缩。
结语:教育科技最难啃的一块骨头
教育科技(EdTech)是创业公司坟场最密集的赛道之一。但BibliU选择的切入点——不是直接2C面向学生,而是2B面向大学机构,解决学校的运营痛点——展示了一种更成熟的商业化逻辑。
BlackRock的加入是一个强烈信号:当资本市场上最注重风险定价的机构愿意参与这轮融资,意味着BibliU的商业模式已经通过了最严格的财务尽调。
从30个州的100所学校到全美4000所高校,BibliU的成长空间在理论上是巨大的。但教育市场从来不缺少宏大故事,缺的是把故事变成真正可持续商业的执行力。
书店的黄金时代或许一去不返,但教材永远是学生的刚需。问题只是:谁来决定这门生意未来的规则?
发布日期:2026年6月 | 数据来源:FinSMEs、BibliU官网