
2026年夏天,达拉斯再次出现极端高温天气。在建筑工地、高中橄榄球场和市政户外作业点,安全主管们面对的不再只是“要不要暂停”的经验判断,而是一套越来越具体的合规义务。据Silversmith官网新闻稿,七个州已经执行工作场所高温标准,更多州进入规则制定阶段,OSHA提出了首个联邦高温伤害与疾病预防标准提案;该披露来自公司新闻稿,未经独立验证。极端天气从偶发风险变成了日常运营变量,而应对它的方式,正在从人工盯雷达转向自动化决策。
这正是Perry Weather试图占据的位置。这家总部位于达拉斯的公司刚刚宣布获得1.1亿美元增长投资,由波士顿成长型股权公司Silversmith Capital Partners领投,Arthur Ventures参与。Arthur Ventures此前领投了该公司的A轮和B轮。官方新闻稿没有披露本轮轮次,但Signalbase将其标记为Series C;需要说明的是,Signalbase并非官方来源,官方新闻稿未确认轮次。Perry Weather的创始人兼CEO Colin Perry在声明中表示:“天气每年都变得更具监管性和破坏性,而赌注是人的生命。”该引语为英文原文“Weather is getting more regulated and more disruptive every year, and the stakes are human lives.”的中文翻译,由编辑完成。
这笔资金将用于加速AI能力开发,并支持公司在达拉斯总部扩充团队。据公司称,Perry Weather计划到2027年新增超过50个岗位,覆盖软件与硬件工程、产品、支持和服务;该计划来自公司新闻稿,未经独立验证。公司目前约有115名员工,该数字来自Colin Perry在Yahoo Finance采访中的表述。据公司称,其收入连续六年几乎每年翻倍;该收入增长数据来自公司新闻稿,未经独立审计。
| 字段 | 内容 |
|---|---|
| 公司 | Perry Weather |
| 轮次 | 未披露(Signalbase标记为Series C,官方新闻稿未明确) |
| 金额 | 1.1亿美元 |
| 投资方 | Silversmith Capital Partners领投,Arthur Ventures参与 |
| 总部 | 达拉斯,德克萨斯州 |
| 创始人 | Colin Perry |
| 官网 | https://perryweather.com/ |
硬件不是附属品,而是数据护城河的物理入口
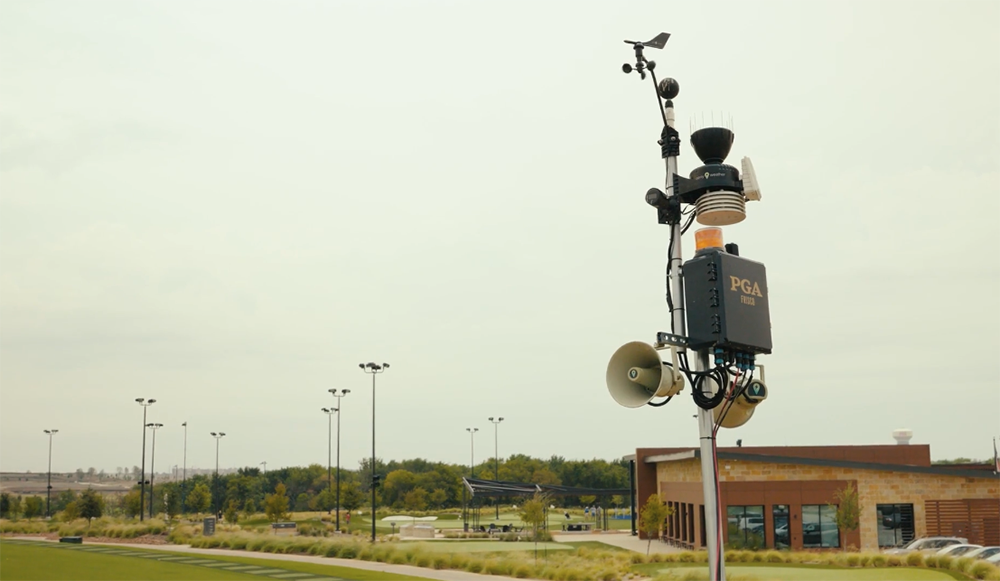
Perry Weather的产品逻辑并不复杂:在客户的实际作业地点安装现场气象站,采集温度、风速、闪电、空气质量等实时数据,再通过云连接软件触发自动警报和警报器激活。据公司称,其平台覆盖闪电、高温、风、空气质量等危险条件,服务超过3000家组织,包括学区、城市、建筑公司、制造商和职业体育联盟;该口径来自公司新闻稿,未经独立验证。
真正值得注意的不是“有硬件”这件事,而是硬件在商业模式中的结构性角色。Colin Perry在接受Yahoo Finance采访时直接说:“硬件是我们的一大护城河和差异化因素。”他的理由是,现场气象站提供的是“实时的、就在那里的真实条件”。这指向一个关键问题:天气预报服务商可以卖软件,但很难在客户的具体位置持续采集地面真值数据。Perry Weather的现场站网络构成了一个专有数据集。据公司称,其将利用AI和这个数据集来增强区域和国家预报模型,从而让超本地预报更精准;该技术主张来自公司口径,公开材料中未提供独立第三方验证。
但硬件护城河也有另一面。Silversmith的LinkedIn公告下有一条公开评论指出,硬件加软件卖给学区和市政是一项“看似轻、实则重人力”的生意,续约实际上由安装和维护设备的现场技术人员以及懂得学区采购周期的销售代表承载,这两类角色的扩张速度远慢于AI路线图。该评论来自公开的LinkedIn讨论区,作者身份未经验证,不代表公司或投资方观点,也不构成事实确认。不过,它点出了一个编辑分析可以成立的张力:Perry Weather的增长叙事高度依赖AI的边际效率,但交付和续约的物理环节仍然受制于人力密度。公司披露的招聘计划——50多个岗位中包括硬件工程、支持和服务——恰好印证了这一点。AI可以优化预警模型,但无法替技术人员爬梯子装站。
从学校操场到ENR前25承包商:一个被高温法规加速的市场
Perry Weather的客户起点是学区、城市和高尔夫球场。Colin Perry在Yahoo Finance的采访中确认,公司最初在这些领域找到成功,后来进入商业建筑和制造业。据公司称,Perry Weather与ENR Top 400总承包商中的前25名中的24家合作;该数字来自公司新闻稿,未经独立验证。不过,从行业逻辑看,建筑承包商对天气安全的需求确实在快速上升:高温标准从州级向联邦层面推进,工地停工决策的合规成本越来越高。
这里存在一个值得拆分的因果关系。Perry Weather的扩张并不完全是因为产品本身创造了新需求,而是因为外部监管环境在重塑客户的决策成本。如前所述,据Silversmith官网新闻稿,七个州已经执行工作场所高温标准,OSHA提出了联邦标准提案;该披露来自公司新闻稿,未经独立验证。一旦联邦标准落地,将把高温防护从“最佳实践”变成“法定义务”。对于建筑公司、制造商和能源企业来说,这意味着每一次高温停工或未停工都可能成为合规记录的一部分。Perry Weather的卖点——自动化的监测、通知和记录——恰好切中了这个痛点:把过去依赖安全主管个人判断的决策,变成可追溯、可审计的系统输出。
但这里也有一个编辑分析需要明确:监管红利是行业性的,不是Perry Weather独有的。任何能够提供现场监测和自动警报的供应商理论上都能受益。Perry Weather的差异化在于它已经积累了一定规模的现场硬件网络和客户基础,尤其是建筑行业的头部承包商渗透率。如果OSHA标准最终落地,先发优势可能转化为续约和交叉销售的壁垒;但如果标准推迟或弱化,增长逻辑中的合规驱动力就会减弱。来源材料没有披露OSHA标准的时间表或通过概率,因此这个判断的边界是:监管是催化剂,但不是唯一增长引擎。
AI路线图:用专有数据做预报增强,但边界尚未被验证
本轮融资的核心用途之一是AI能力开发。Silversmith管理合伙人Sri Rao在声明中说,AI正在“加速Perry Weather最擅长的事情:将差异化的实时天气数据转化为更好的决策,并将这些决策转化为关键运营和工作流中的行动。”公司方面的表述是,数千个现场气象站汇入一个连接的数据集,构成客户需要保护的确切位置的地面真值,AI将利用这些数据增强区域和国家预报模型。
这是一个有信息量的技术主张,但需要区分公司说法和已验证事实。据公司称,其AI能够“增强”预报模型,让团队“更早看到天气来临”,并“主动预测需求”;这些能力来自公司口径,公开材料中未提供独立的第三方验证,也没有公开的准确率对比数据。从已披露的信息看,Perry Weather的AI路线图建立在两个前提上:一是现场站网络确实能提供比公共气象数据更细粒度的地面真值;二是这些数据能够有效输入并改善现有预报模型。第一个前提在物理上成立——现场站测量的是客户所在地的实际条件,而不是最近的气象站或网格化数据。第二个前提则取决于数据量和模型工程能力,来源材料没有披露具体的技术指标。编辑分析认为,该技术主张需要第三方测试或准确率对比数据来验证。以下是编辑建议的验证方法,而非公司承诺:在相同地点和时段,将Perry Weather的现场站数据与最近公共气象站或网格化预报数据做温度、风速、闪电预警提前量和误报率的同口径对比;对自动警报触发后的停工决策做回顾性审计,统计因预警提前而避免的风险暴露和因误报导致的非必要停工;以及由独立第三方在未接入Perry Weather硬件的对照场地进行盲测。来源材料未提供上述测试条件、样本规模或结果。
另一个值得注意的细节是,Perry Weather的AI叙事并不局限于预报。新闻稿提到AI将用于“策划天气中断洞察”和“确保世界级车队连接,使关键硬件系统日夜保持连接”。这意味着AI的应用场景延伸到了设备运维和客户成功环节。从已披露的招聘方向看,软件和硬件工程、产品、支持和服务都在扩张,这与AI路线图需要的基础设施投入是一致的。但同样,公司没有披露AI功能的具体商业化路径——是作为现有订阅的增值模块,还是单独定价,目前未披露。
增长投资的结构:老股东跟投,但轮次和估值成谜
这笔1.1亿美元的投资有一个容易被忽略的结构性信号:Arthur Ventures从A轮、B轮到本轮一直在跟投,而Silversmith作为新进入的成长型股权机构领投。Arthur Ventures的普通合伙人Pat Meenan在声明中说:“我们从A轮开始就坐在前排。我们很高兴再次与Silversmith一起投资。”编辑分析认为,这种老股东持续加注的结构,通常被市场解读为内部人对公司执行力和市场机会有较高信心;但来源材料未提供内部人信心或资本需求的直接证据,因此这一解读属于编辑分析,不应视为已确认事实。另一种可能是,公司在成长阶段需要更多资本来支撑硬件和人力密集的扩张。
官方新闻稿没有披露本轮轮次和估值。Signalbase将本轮标记为Series C,但Perry Weather官网和Silversmith的新闻稿都只使用“growth investment”这一表述;Signalbase并非官方来源,官方未确认轮次。对于一家据公司称收入连续六年几乎每年翻倍的公司来说,成长型股权投资的进入通常意味着公司已经从早期风险投资阶段过渡到规模化阶段。Silversmith管理超过50亿美元资本,其投资组合包括Appfire、Apryse、DistroKid、Iodine Software和LifeStance Health等公司,风格偏向成熟期的技术和医疗企业。Silversmith的Sri Rao将加入Perry Weather董事会,这是成长型投资的常见安排。
从资本结构看,1.1亿美元的规模对于一家约115人的公司来说相当可观。来源材料没有披露任何估值数据,编辑不做推测。更值得关注的是资金用途的分配:公司明确表示将加速AI开发,同时新增50多个岗位,其中相当一部分是硬件工程、支持和服务。这意味着Perry Weather并没有选择纯软件式的轻资产扩张路径,而是在同时加码技术密度和交付能力。这种双线投入对现金流的压力更大,但也更符合其硬件加软件的商业模式。
竞争格局:来源没有列出对手,但替代方案真实存在
来源材料没有提及Perry Weather的直接竞争对手。这在公司新闻稿中并不罕见,但从报道角度看,竞争格局不能因此留白。以下为编辑分析:Perry Weather的产品逻辑——现场监测加自动警报——在天气安全领域并非独一无二。替代方案至少包括三类:一是传统的天气预报服务商,它们提供区域和全国预报,但缺乏客户现场的实时地面数据;二是通用环境监测硬件供应商,它们能提供传感器,但未必有配套的云软件和行业工作流;三是客户自建的临时方案,比如安全主管手动查看公共天气数据并做出判断。需要说明的是,来源材料未列出具体竞争对手名称,上述分类为编辑基于产品逻辑的推断,并非来自公司或投资方的竞争定位。本次采集材料未提供IBISWorld或其他行业报告中关于天气安全与现场监测市场的份额、增速或竞争集中度数据,因此无法对上述替代方案做量化比较。可核验但尚未披露的指标包括:客户数量、续约率、净收入留存率、现场硬件网络密度、各行业收入占比、平均单客户硬件部署量、警报误报率与漏报率。验证方法包括查阅行业报告、竞争对手官网及客户访谈,但本次采集材料未提供这些数据。
Perry Weather的差异化在于把硬件、软件和行业工作流打包成一个闭环。据公司称,其平台“自动化了监测和通知工作”,让安全团队“运行他们的项目,而不是盯着雷达”;该表述来自公司口径。这个价值主张在建筑和制造等场景中有明确的效率含义:减少因决策过晚导致的风险暴露,也减少因决策过早导致的不必要停工。但需要指出的是,这种差异化是否足以构成长期壁垒,取决于客户续约率和硬件网络的密度。如前所述,据公司称,其收入连续六年几乎翻倍,但没有披露续约率、净收入留存率或客户流失率。这些指标才是判断竞争护城河是否真实的关键。
资金用途与扩张节奏:50个岗位背后的执行风险
据公司称,Perry Weather计划到2027年在达拉斯总部新增超过50个岗位,覆盖软件和硬件工程、产品、支持和服务;该计划来自公司新闻稿,未经独立验证。对于一家目前约115人的公司,这意味着在未来两年内员工规模增长超过40%。Perry Weather的特殊之处在于,它的扩张不是纯工程驱动,而是包含了大量需要现场交付和客户支持的岗位。
据公司称,其被评为达拉斯商业杂志2026年最佳工作场所之一,Glassdoor评分4.8;这些数据来自公司新闻稿,未经独立验证。编辑分析认为,招聘50多人本身不是风险,真正的风险在于:硬件安装、设备维护和学区采购周期这些环节的扩张速度,能否跟上AI产品迭代的速度。如果AI能力提升了客户期望,但现场交付能力跟不上,反而可能造成续约压力。反之,如果硬件和服务团队扩张过快,而AI产品没有形成足够的差异化,现金流压力会上升。来源材料未提供续约率或现金流数据。
Colin Perry在Yahoo Finance采访中说“我们非常看好”,并提到公司在商业建筑和制造业的“赌注已经奏效”。这是一个公司口径的判断。从行业趋势看,建筑和制造业确实是高温法规最直接影响的领域,但“赌注奏效”的具体表现——比如这些新市场的收入占比、客户数量或续约率——没有披露。因此,编辑只能确认公司正在向这些市场倾斜资源,而无法验证其实际回报。
待验证的假设:监管落地、AI兑现与硬件规模化的三角难题
编辑分析认为,Perry Weather的增长叙事建立在三个相互关联的假设上。第一,高温和极端天气监管会继续收紧,从而扩大合规驱动的需求。第二,现场气象站网络积累的专有数据能够通过AI转化为可感知的预报精度提升。第三,硬件加软件的商业模式能够在规模化过程中保持健康的单位经济性。
第一个假设有明确的政策趋势支撑:如前所述,据Silversmith官网新闻稿,七个州已经执行高温标准,OSHA提出了联邦标准提案;该披露来自公司新闻稿,未经独立验证。但政策从提案到最终落地,再到各州执行,存在时间差和不确定性。第二个假设在技术逻辑上成立,但缺乏公开的准确率验证。第三个假设则取决于公司没有披露的续约率、毛利率和客户获取成本。从据公司称的收入连续六年几乎翻倍和约115人的团队规模看,公司的人效在SaaS行业中处于合理区间,但硬件业务通常比纯软件业务的毛利率低,这意味着规模扩张对现金流的消耗可能高于典型SaaS公司。这是编辑分析,来源材料未披露毛利率或现金流数据。
还有一个编辑分析值得记录:Perry Weather的客户结构——学区、市政、建筑公司、制造商、体育联盟——决定了它的销售周期和续约模式高度分散。学区有采购周期,市政有预算流程,建筑公司有项目制需求,体育联盟有赛季性波动。这种多样性降低了单一行业波动的风险,但也增加了产品和服务的复杂度。如前所述,据公司称,其服务超过3000家组织;该数字来自公司披露,未经独立验证。如果客户集中度较低,单客户价值可能有限,那么增长就需要持续的新客户获取,这对销售和交付团队的要求会更高。
验证边界与可复核指标
本文涉及的“首个、唯一、最大、领先”、订单、出货、性能等表述,如无另行说明,均是公司、创始人或投资方在现有公开材料中的披露口径;RecodeX未在本次采集材料中找到独立审计或第三方测试结论,因而不将其视为已经独立确认的事实。文中的产业协同、竞争位置和商业路径属于基于已披露产品与融资用途的编辑分析,不代表相关结果已经实现。
- 技术侧应核验第三方测试条件、样本规模、良率、稳定性及与可比方案一致口径的结果;
- 商业侧应核验去重后的付费客户、可执行合同、收入确认、复购率以及订单转化;
- 资本与产业协同应以工商股权、关联交易、联合开发、采购或量产文件为准。
RecodeX 极客视:Perry Weather的1.1亿美元融资,表面上是AI故事,底层却是硬件密度和现场服务能力的物理竞赛。高温法规把天气安全从“常识”变成“合规义务”,这为自动化决策创造了真实需求。但真正的护城河不在模型层,而在那些安装在工地、球场和校园里的气象站,以及维护它们的人。AI可以加速决策,却无法替代爬梯子的技术员。当监管红利消退,能留下来的公司一定是那些把硬件网络、客户续约和现场交付同时跑通的人。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。