
| 公司 | 星辰空间 |
|---|---|
| 融资轮次 | A++轮 |
| 融资金额 | 金额未披露 |
| 投资方 | 紫金科创、江宁经开领翊基金 |
| 总部 | 南京市江宁区(2025年5月由北京迁至南京并更名;制造基地位于重庆) |
| 创始人 | 潘海林(创始人,曾任航天科技集团五院502所推进系统研制中心主任、五院推进技术学科带头人与首席专家,主持过我国首次在轨试验成功的低功率霍尔电推进系统研制,是东方红四号卫星双组元统一推进系统的主任设计师,拥有51项国内外专利);欧阳高翔(联合创始人,曾任中科院光电研究院空间总体室主任,负责产品总体与日常管理);欧阳勇翔(联合创始人,曾任航天科工资产管理有限公司投资部总经理、湖北长江航天基金投资总监,负责财务与融资) |
| 官网 | 暂无官网 |
氪工质替代氙工质,省下的钱在万颗星规模才真正显现
霍尔电推进的工质选择,本质上是物理性能与供应链成本的权衡。氙气电离能低、原子量大、贮存密度高,长期是国内霍尔电推进的主流工质。但氙气在空气中的含量极低,提纯依赖大型空分装置的副产品,供给刚性极强,价格在需求集中释放时波动明显。相比之下,据来源材料,氪气储量约为氙气的十倍,市场价格不足氙气的二十五分之一,但来源材料未披露具体价格区间或数据时点;该比例关系来自来源材料,具体价格数据待核验。在单星工质用量以公斤计的低轨星座场景中,这一价差乘以星座总规模,构成星座运营方无法忽视的成本项。
但工质切换的代价同样真实。氪原子量约为氙的一半,电离截面更小,在相同放电条件下电离效率更低;氪的密度偏低,意味着在轨贮存需要更高压力才能携带同等质量的工质,对贮箱、阀门和流量控制提出更高要求。来源材料引述的行业判断是,效率差距在极端情况下可达15%左右。这意味着如果不能在推力器设计和贮供系统上做出针对性改进,单纯更换工质会直接牺牲推进系统的比冲和总冲能力。
星辰空间的做法是把问题拆到部件层面。公司披露口径为,其在推力器端攻克氪工质高效电离,在贮供端实现25MPa级氪工质在轨高压存储、高压条件下小流量高精度连续控制,以及基于阳极电流闭环的微小流量稳定控制。这些表述来自公司方面,目前没有独立第三方对其技术实现路径进行逐项验证。
四次在轨任务构成验证链条,但“首次”的含金量需要拆开看
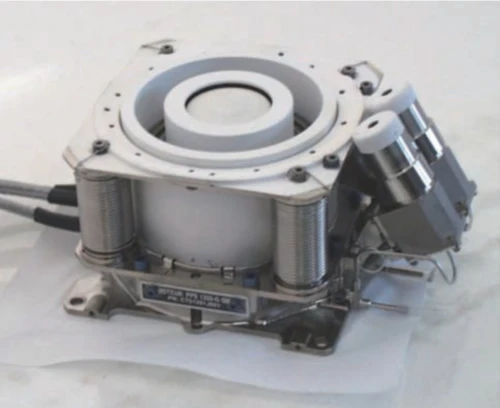
2024年是星辰空间氪工质路线的集中验证期。2024年9月18日,公司400W氪工质霍尔电推进系统成功实现在轨点火,公司口径称其为国内首台应用于实际轨控场景的氪工质霍尔电推进系统(尚无独立第三方确认)。同年11月30日,长征十二号遥一运载火箭将卫星互联网技术试验卫星送入轨道,搭载的900W氪工质霍尔电推进系统历时36天完成从1000km到1100km的连续升轨任务,公司口径称其为国内中功率氪工质霍尔电推首次完成百公里级连续升轨(尚无独立第三方确认)。该系统稳态推力在35mN至43mN范围内连续可调,在轨测定推力与地面标定误差不到2%(公司披露口径,尚无独立第三方验证)。
2024年12月17日,四颗X波段雷达遥感卫星一箭入轨,均搭载公司400W氪工质产品,四星推力在轨标定与地面实测偏差不超过7%(公司披露口径,尚无独立第三方验证)。公司将其视为国内氪工质霍尔电推进的首次在轨批量化交付,该“首次”同样属于公司口径,尚无独立第三方确认。2025年8月4日,银河航天卫星互联网低轨07组卫星全部搭载公司氪工质霍尔电推进系统入轨。
这些“首次”的表述均来自公司方面。从公开信息看,本次采集材料未找到其他公司氪工质霍尔电推进在轨应用的公开记录,但“首次”的成立依赖于一个前提:没有其他团队在更早时间完成类似验证但未公开披露。在商业航天领域,部分在轨试验并不进入公开渠道,因此“国内首台”的表述应被理解为“公开可查范围内首台”,而非绝对意义上的技术排他性判断。“首次”判断依赖“无其他团队更早完成类似验证但未公开披露”这一不可证伪前提,属公开可查范围内的相对表述。
更值得关注的是数据本身。900W系统在轨测定推力与地面标定误差不到2%,四星批量化交付的推力偏差不超过7%,这两个数字指向的是工程一致性。对于星座客户而言,单台推力器的峰值性能远不如批次间的一致性重要。多星同批发射时,如果各套推进系统的推力输出离散度过大,卫星到达目标轨道的时间会出现差异,进而影响整个星座的相位编排。从已披露的两次多星任务数据看,星辰空间在批量产品的一致性控制上给出了可量化的证据,但样本量仍然有限——四台同批次产品的一致性表现,尚不足以推断年产数百台条件下的长期质量稳定性。
电推与化推并行,是一门需要同时解决两个供应链问题的生意
与多数聚焦单一技术路线的商业航天推进公司不同,星辰空间同时布局电推进与化学推进两条产品线。电推产品功率覆盖100W至2000W,推力覆盖5mN至90mN,可适配30kg微纳星到1500kg级大卫星;化学推进产品覆盖0.5N至10N的单组元与双组元推进。据公司披露,其已交付各类推进系统80余套,累计在轨运行产品超过40套,其中化学推进系统累计在轨36套;上述交付与在轨数据均为公司披露口径,尚无独立第三方验证。
化学推进在卫星快速机动、姿态控制和火箭上面级等场景中具有电推进无法替代的大推力和瞬时响应优势。但化学推进的供应链逻辑与电推进完全不同:单组元推进涉及催化剂床和推进剂贮箱的精密加工,双组元推进则涉及高温合金推力室和耐腐蚀阀门。一家公司同时维持两条产品线的研制和量产能力,意味着需要同时管理两套供应商体系、两套测试标准和两套质量流程。星辰空间在重庆建有5000平方米生产基地与真空试验舱,公司披露已投用机械加工、装配与焊接自动化产线,具备年产500台套以上推进系统的能力;该产能口径来自公司披露,尚无独立第三方验证。但“具备产能”与“实现满产”之间仍有距离,公司未披露当前实际产量和产能利用率。
公司还披露其率先突破电推与化推协同技术,推出电化混合动力系统,并已在超低轨遥感卫星中成功应用。超低轨卫星面临的大气阻力远高于常规低轨,需要电推进提供长时间低推力维持轨道,同时在特定机动窗口需要化学推进提供快速响应。这一场景确实存在真实需求,但公司未披露该应用的客户名称、在轨时长和具体性能数据,目前只能确认“已应用”这一事实,无法评估其商业化深度。
从502所到商业公司,团队背景解决信任问题但不自动解决量产问题
星辰空间的核心竞争力叙事,很大程度上建立在创始团队的国家队背景之上。创始人潘海林曾任航天科技集团五院502所推进系统研制中心主任、五院推进技术学科带头人与首席专家,主持过我国首次在轨试验成功的低功率霍尔电推进系统研制,也是东方红四号卫星双组元统一推进系统的主任设计师,拥有51项国内外专利。联合创始人欧阳高翔曾任中科院光电研究院空间总体室主任,负责产品总体与日常管理;欧阳勇翔曾任航天科工资产管理有限公司投资部总经理、湖北长江航天基金投资总监,负责财务与融资。
这一团队配置在商业航天语境下具有双重含义。一方面,502所是国内空间推进系统研制的核心单位,潘海林的履历意味着星辰空间在推力器设计、系统集成和航天质量体系上拥有直接的一手经验,这降低了客户对初创公司产品可靠性的顾虑。另一方面,体制内研制逻辑与商业批产逻辑之间存在真实张力:体制内项目通常以单台或小批量研制为主,追求性能指标的极致;商业星座则需要数百台产品的成本控制、工艺稳定性和交付节奏。潘海林在商业计划书中提出的“让推进器像货架产品一样标准化”,正是对这种张力的回应,但从80余套交付量到星座建设方需要的千台级年需求,中间隔着的是制造工程能力的系统性重建,而非技术能力的简单迁移。
投资方的区域产业逻辑,比财务回报逻辑更值得拆解
本轮融资的投资方组合带有明显的区域产业投资特征。紫金科创是南京紫金投资集团旗下的科创投资平台,江宁经开领翊基金隶属于南京江宁经开投资控股有限公司。后者成立于2020年12月,注册资本10亿元,在管基金4支,总管理规模超123亿元,主要投资符合江宁开发区主导产业方向的项目,包括商业航天与低空经济、新能源汽车、智能制造等。
这一投资结构需要与星辰空间2025年5月从北京迁至南京的动作放在一起理解。公司注册地迁入南京市江宁区,制造基地仍在重庆,形成“南京总部+重庆制造”的布局。对于江宁开发区而言,引入一家有在轨验证记录的商业航天推进系统公司,符合其商业航天产业集聚的诉求;对于星辰空间而言,迁址带来的政策支持和产业资本注入,可以支撑其产能扩张计划。泰合资本副总裁杜瑞在融资通稿中表示,空间推进器“技术研发的高难度和供货资质的高门槛”构成行业壁垒,这一判断来自投资方声明,其成立与否取决于一个前提:星座建设方是否愿意为推进系统的可靠性和交付能力支付溢价,而不是将其视为可压价的标准化部件。
从融资节奏看,公司2022年8月完成数千万元Pre-A轮融资,2023年9月完成近亿元A轮融资。36氪欧洲总站将2025年10月A++轮投资方记为紫金科创,同年11月另一轮记为江宁经开领翊基金领投;36氪快讯则将A++轮表述为紫金科创与江宁经开领翊基金联合领投;泰合资本和腾讯新闻的表述为江宁经开领翊基金战略领投新一轮融资。公开来源对两轮融资是否重叠、A++轮的确切投资方组合未给出统一口径,公司也未对此做出澄清。这种信息不一致本身并不罕见——创业公司在多轮快速融资中,不同渠道的披露口径常有差异——但它提醒读者,在缺乏公司官方公告的情况下,融资细节的精确性需要保持审慎。
轨道转移飞行器是期权,不是当期收入
星辰空间与星河动力的合作,把产品线延伸到了火箭末级留轨试验平台。公司为星河动力爱神星留轨试验平台提供毫牛级氪工质霍尔电推载荷,该平台于2024年6月6日随谷神星一号遥十三运载火箭入轨,公司口径称其为国内首个商业火箭末级留轨试验平台(尚无独立第三方确认)。2025年9月5日,第二代平台再次发射,形成双平台在轨服务能力。
这一合作的实质是轨道转移飞行器的动力系统验证。火箭末级在完成主任务后继续留轨并执行轨道机动,本质上是在测试一种商业模式:在拼车发射成为主流的背景下,火箭通常把载荷释放到同一初始轨道,而不同卫星的目标轨道各不相同,由具备动力的飞行器完成二次投送。如果这一模式跑通,推进系统供应商将获得一个新的产品类别——轨道转移飞行器的主动力系统。
但需要明确的是,这一业务目前处于原理验证阶段。来源材料引述的市场研究机构预测称,到2030年全球商业航天在轨服务市场规模将达到1500亿美元,其中推进系统市场占比超过30%。该预测来自第三方研究机构,非公司或RecodeX确认数据;其口径和假设条件未在来源中详细披露,且不同研究机构对轨道转移飞行器市场的规模预测差异较大。国内该业务尚无公开的规模化商业订单记录。因此,对星辰空间而言,轨道转移飞行器相关收入更适合视作技术期权——如果未来两年内出现星座建设方或发射服务商的批量采购需求,公司拥有先发验证优势;如果该市场未能如期启动,这部分投入也不会对当期现金流产生重大影响。
待验证的问题:批量一致性、寿命数据与客户切换成本
星辰空间用2024年的四次在轨任务证明了氪工质霍尔电推进在工程上是可行的。但从“可行”到“成为低轨星座组网期的主流路线”,至少还有三个问题需要回答。上述三个问题的核验方法见文末验证边界与可复核指标。
第一,批量一致性尚未在足够大的样本量上得到验证。四星同批次任务的推力偏差不超过7%是一个积极信号,但星座建设方需要的是数百台产品在数年生产周期内的性能稳定性。年产500台套的产能规划与已交付80余套之间的差距,意味着制造体系尚未经历过真正的高强度量产考验。第二,长寿命数据仍然不足。公司首台200W霍尔电推进系统(氙工质)在轨工作超过500天,累计点火时长超过400小时,这一数据对于验证推力器基本可靠性有意义,但低轨星座通常要求推进系统具备数千小时的点火寿命。氪工质在长时间工作下的阴极损耗、器壁溅射和性能衰减规律,与氙工质存在差异,目前公开的在轨数据尚不足以支撑完整的寿命评估。第三,客户切换成本被低估的可能性存在。对于已经在氙工质路线上完成系统设计和在轨验证的卫星平台而言,切换氪工质意味着贮供系统压力等级、流量控制策略和推力器工作参数的重新匹配,这不是简单的“换气”操作。氪工质的成本优势最容易被尚未定型的新平台采纳,但对于已进入批产阶段的平台,切换的经济性需要重新计算。
从已披露的客户结构看,星辰空间的产品已进入银河航天、星河动力等商业航天公司的供应链,同时客户名单中包括航天科工和中科院。元航资本合伙人王新河称,星辰空间“技术成熟度与工程化能力处于国内领先水平,其产品已通过在轨验证并进入国家重大项目配套体系”。这一判断来自投资方声明,其中“国家重大项目配套体系”的具体指向未在公开来源中披露,无法独立核实。
氪工质霍尔电推进能否成为低轨星座组网期的主流路线,最终不取决于技术验证的成功次数,而取决于星座建设方在成本、性能、可靠性和供应链安全之间做出的权衡。星辰空间已经拿到了参与这场权衡的入场券,但距离“主流”二字,还需要更多批次、更长时间和更大规模的数据来兑现。
验证边界与可复核指标
本文涉及的“首个、唯一、最大、领先”、订单、出货、性能等表述,如无另行说明,均是公司、创始人或投资方在现有公开材料中的披露口径;RecodeX未在本次采集材料中找到独立审计或第三方测试结论,因而不将其视为已经独立确认的事实。文中的产业协同、竞争位置和商业路径属于基于已披露产品与融资用途的编辑分析,不代表相关结果已经实现。
- 技术侧应核验第三方测试条件、样本规模、良率、稳定性及与可比方案一致口径的结果;
- 商业侧应核验去重后的付费客户、可执行合同、收入确认、复购率以及订单转化;
- 资本与产业协同应以工商股权、关联交易、联合开发、采购或量产文件为准。
RecodeX 极客视:氪工质的故事本质上是一个供应链经济学问题,而不是一个推力器物理问题。当星座规模从几十颗变成几万颗,工质价格从每升几百元变成每升几元,技术路线的选择权就从实验室主任手里转移到了星座运营方的成本核算表上。星辰空间用四次在轨任务证明了氪工质“能飞”,但“能飞”和“值得为它重构供应链”之间,隔着一整个量产验证周期。编辑观点:真正的胜负手不在轨道上,在重庆那5000平方米的厂房里。