
原文:Continuous Integration — A Primer
作者:Astasia Myers
来源:SandHill.io #307 推荐阅读 · 行业动态与分析 | RecodeX 编译
导读:当 AI 智能体承担越来越多写代码的工作,“生成改动”变得廉价,“验证改动”反而成了瓶颈。Felicis 投资人 Astasia Myers 在这篇入门文中梳理了持续集成(CI)的概念与组成、长期痛点、AI 带来的需求激增数据,以及新一代 CI 厂商可以在哪些方面建立差异化。
什么是持续集成
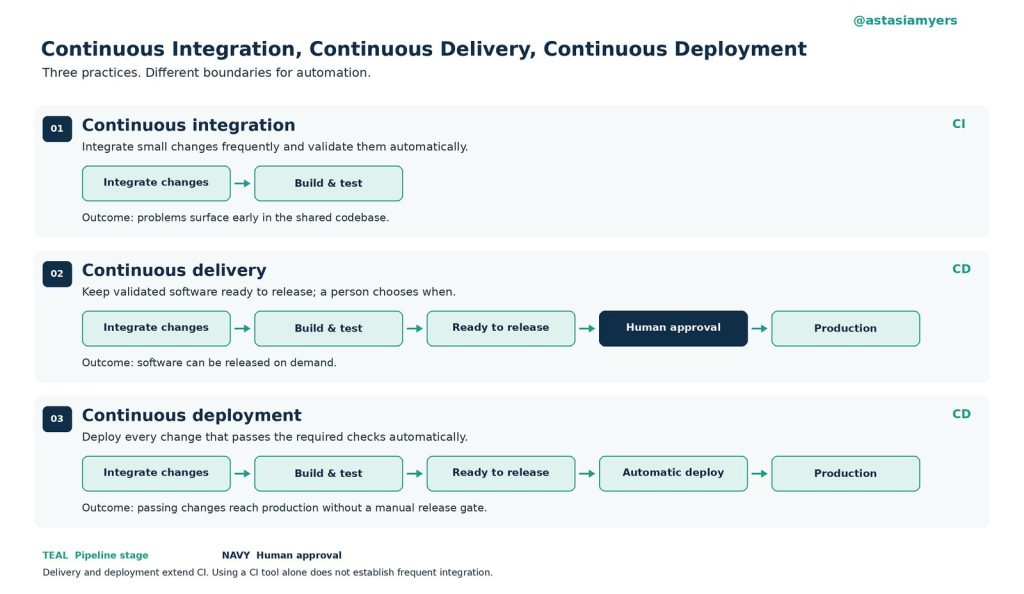
CI 是指频繁将小的代码改动合入共享主干,并通过自动化构建与测试加以验证,目标是在改动尚小、作者仍有上下文时就发现问题。它常与持续交付、持续部署并提:
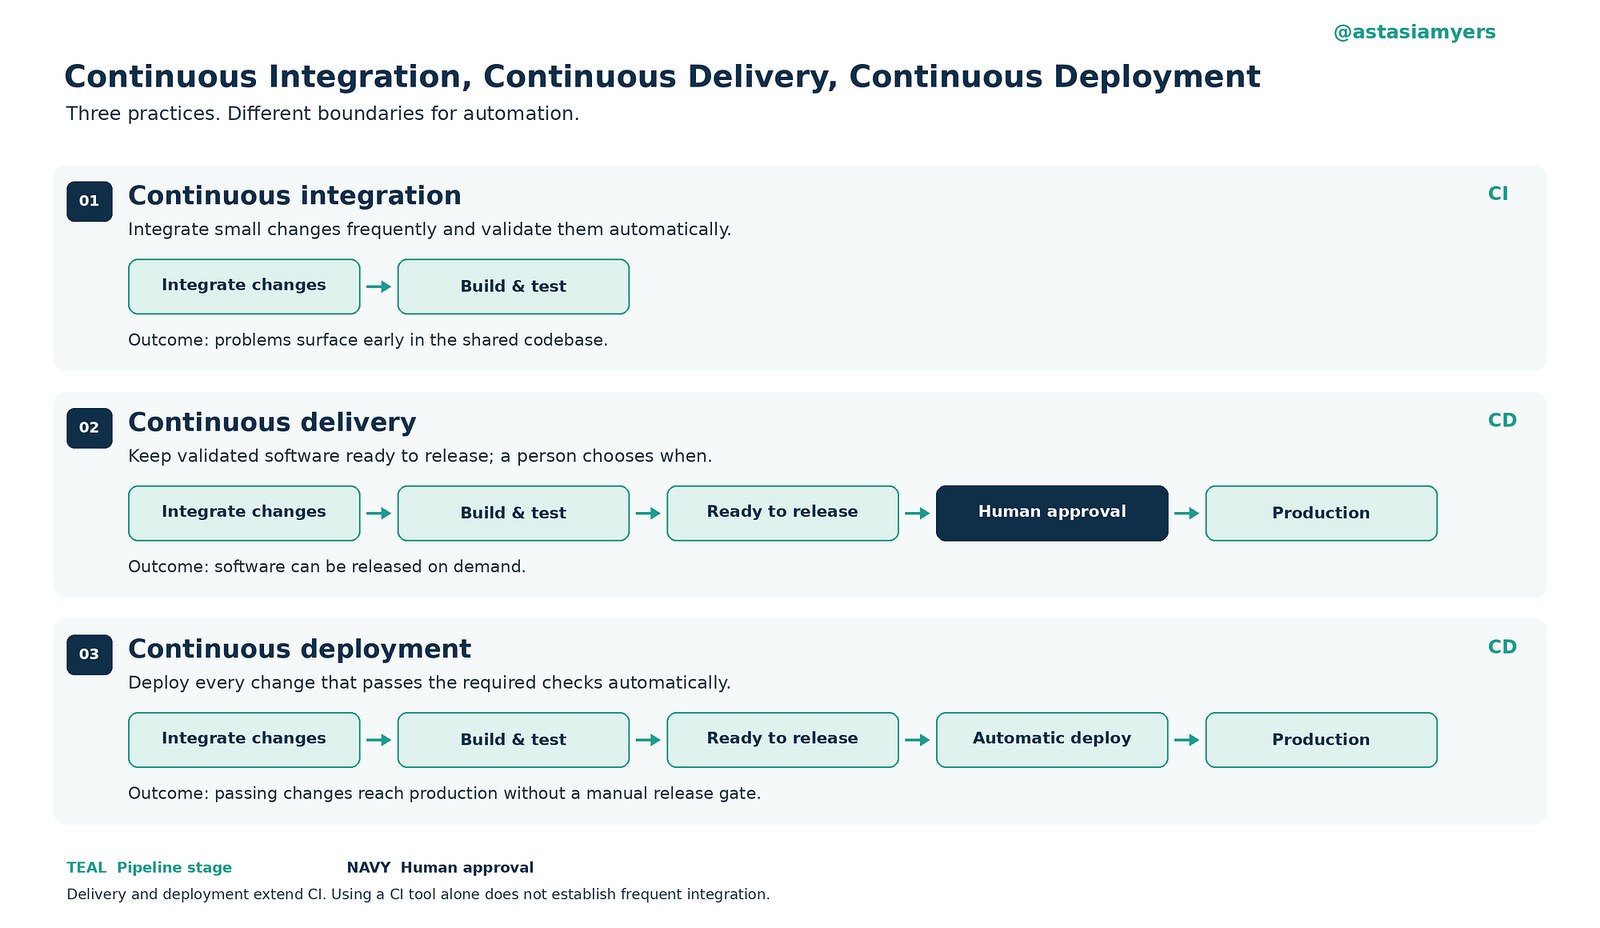
作者强调,CI 既是一种工程实践,也是一类工具:团队可以用 CI 而不自动部署,流水线也可以跑在功能分支上却并不频繁集成。
CI 如何运作
以修改电商结账流程为例:开发者提交 PR,触发安装依赖、代码质量检查、构建与测试;失败则查看日志、修正后重跑;团队可要求检查通过才能合并。关键组件包括:
- 工作流(Workflow):自动化流程及其触发条件;
- 作业(Job):在某环境中执行的一组步骤,可并行或相互依赖;
- 运行器(Runner):执行作业的机器,可由服务商托管或客户自建;
- 制品(Artifact):保留的产出,如二进制、容器镜像、测试报告;
- 缓存(Cache):可复用的依赖或构建结果。
GitHub Actions 用仓库内 YAML 定义工作流,支持托管与自托管运行器,把“定义与协调”与“执行”分开。这一分离在商业上很重要:创业公司可以只改进执行层,而无需客户更换工作流平台。
为什么 CI 依然痛苦
- 慢:仓库和测试规模增大后,需编译多个服务、启动数据库、构建镜像、跨系统和架构测试。延迟来自排队等运行器、准备环境、重复劳动、等待上游任务;加机器并不能缩短最长依赖链。
- 不可靠:不稳定测试(flaky test)在代码无关变化时时过时败,重跑变绿却没解决问题,久而久之开发者不再信任本应保护他们的系统。
- 难调试:远程环境与本地不一致时,复现失败可能需要连续提交多次;对智能体而言,这意味着更多工具调用、模型消耗和重试。
因此问题不是“买便宜算力”,而是以可接受的总成本获得快速、可靠的反馈。
AI 如何改变机会
文中汇集了多组数据:
- Anthropic(2026 年 9 月):六个月内 CI 作业量增长 25 倍,测试数量增长 10 倍,工程人数几乎未变;代码生成和 PR 审查加速把瓶颈推到 CI,迫使其重构测试选择基础设施。
- Pydantic(Logfire 团队):同等规模团队在 2026 年 8 月的 30 天内合并 2032 个 PR,一年前为 365 个;主 CI 工作流 5 月运行 4194 次,截至 8 月 30 日达 20659 次,约 4.9 倍。
- Honeycomb:AI 辅助开发加快改动节奏,CI 跟不上,于是为编码智能体提供 CLI 以检查和修复失败。
- Blacksmith(2025 年 9 月):现有客户每位开发者的 CI 用量过去一年每季度增长 60%。
- CircleCI《2026 软件交付现状》(基于 2025 年 9 月 2870 万次工作流):日均运行次数同比增长 59%,但前 5% 团队增长 97%,中位数团队仅增长 4%——增长极不均衡。
- 上游产出:Cursor(2026 年 9 月)称新 Projects 用户多合并 30% PR,重度用户为 6 倍;OpenAI(2025 年 12 月)称使用 Codex 的工程师合并 PR 多约 70%。
- DORA(2026 年 3 月):代码编写节省的时间被重新分配到审计和验证上——活动增多不等于交付更快。
作者归纳三点影响:
- 验证量增速快于最终交付的代码:智能体会尝试多种方案并各自跑 CI,最后只合并一个,合并 PR 数只反映部分需求。
- 并发改变基础设施需求:多个智能体同时工作、各需隔离环境,突发负载需要快速供给,否则再快的机器也会被排队拖累。
- CI 融入开发过程本身:智能体在“执行—查看失败—修正—重跑”中循环,若每次都重建环境、重装依赖,准备时间就成了重复成本;开发环境与验证环境将更紧密结合。例如 Depot CI 允许对未提交改动运行工作流,RWX 支持推送前验证并与智能体沙箱共享执行环境。
CI 竞争格局
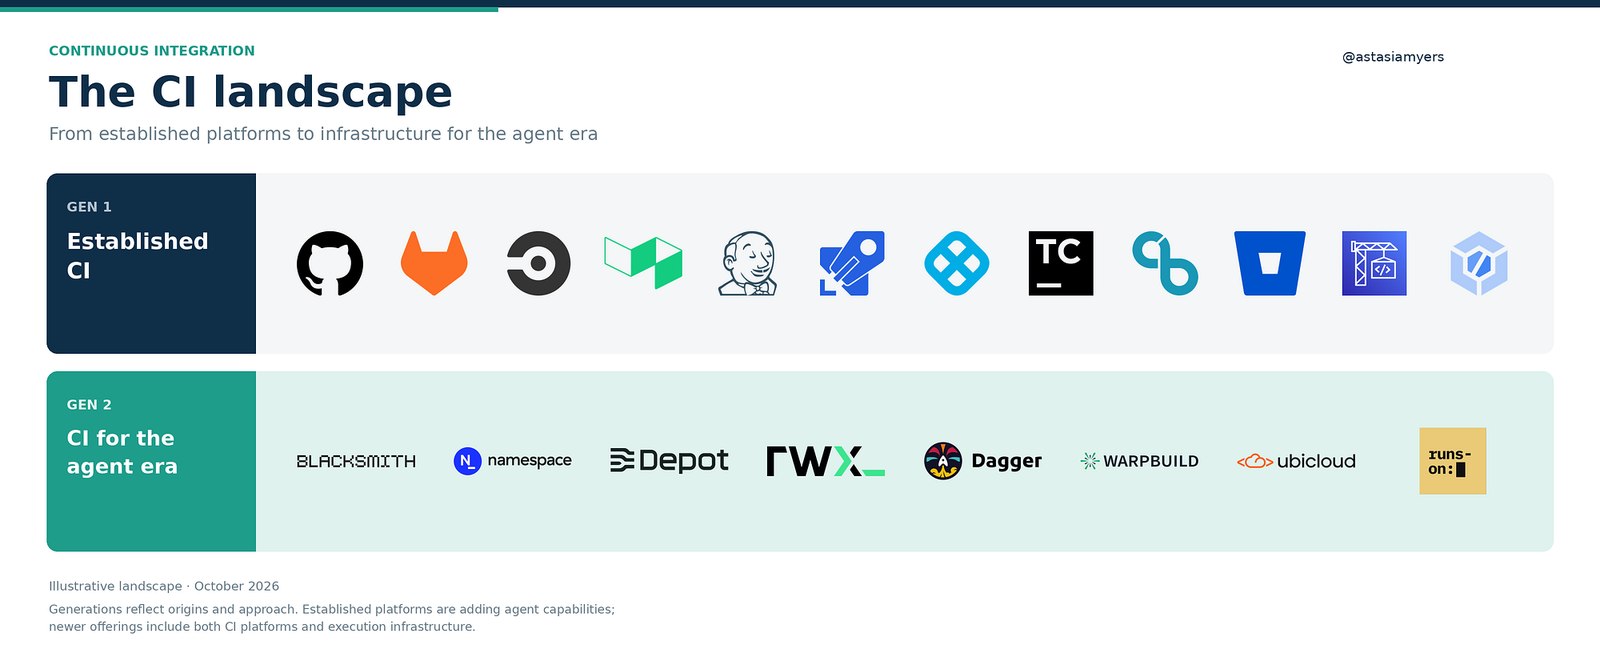
作者区分了工作流产品(触发、依赖、密钥权限、结果报告)与执行环境(机器/容器、系统、依赖与资源)。厂商可提供其一或两者:
- 只做执行层:团队保留 GitHub Actions,用 Blacksmith、Namespace、Depot 运行器、WarpBuild、Ubicloud 执行作业;RunsOn 则在客户自己的 AWS 账户内供给运行器。切换成本低。
- 两层都做:Depot CI、RWX 自带工作流模型与执行环境;Dagger 提供可编程流水线与运行时,推送前后可运行同一流水线,也能嵌入现有 CI。控制力更强,但迁移更重。
新公司的差异化方向
- 让现有工作流更快更便宜:兼容型运行器易于试用对比,但难在现有平台改进基础设施后保持优势。
- 为 CI 专门打造基础设施:CI 负载反复检出代码、安装依赖、读写文件、启动短作业,可从处理器、存储、网络、调度与缓存位置协同优化。Blacksmith 与 Namespace 自建基础设施,例如把作业放在依赖附近以减少传输和准备时间。
- 让失败可操作:区分代码回归与基础设施故障、复现环境、给出最小可行下一步;掌握作业历史、环境、资源指标和日志的厂商比通用日志摘要更有优势。
- 让智能体直接使用 CI:通过 API 或 CLI 启动运行、取回相关日志、理解失败并重试。随着 CI 延伸到智能体工作环境,还将与开发环境及智能体基础设施公司竞争。
市场规模
Mordor Intelligence 估计 2026 年全球 CI 工具市场 20.9 亿美元,2031 年达 53.6 亿美元(CAGR 20.72%);Fortune Business Insights 估计 2026 年 25.8 亿美元,2034 年达 126.6 亿美元(CAGR 22.02%)。口径不同,但都指向年增 20% 以上。作者最看好兼具高效执行与可靠、可复现反馈的产品,并欢迎智能体原生开发者工具创业者联系。(原文附免责声明:观点不代表 Felicis。)
本文由 RecodeX 编译自 Continuous Integration — A Primer(作者:Astasia Myers),首发于 SandHill.io #307 推荐阅读。本文为中文编译稿,非全文翻译,完整内容请阅读原文。译文仅供学习交流,观点不代表本站立场,版权归原作者所有。