
原文:Top 100 Consumer AI Apps – Seventh Edition
作者:Olivia Moore
来源:SandHill.io #305 推荐阅读 · 行业动态与分析 | RecodeX 编译
导读: a16z 第七版消费级 AI 百强榜按月流量列出排名前 50 的 Web 产品和前 50 的移动应用。这一版首次借助 YipitData 加入美国消费者信用卡支出排名。结论是:消费级 AI 覆盖很广但用得不深,付费呈幂律分布,个人代理和新的商业模式可能是下一个突破口。
榜单概况与方法
- 这一版只有 11 个产品首次上榜,是七期以来新面孔最少的一次,头部格局趋于稳定。
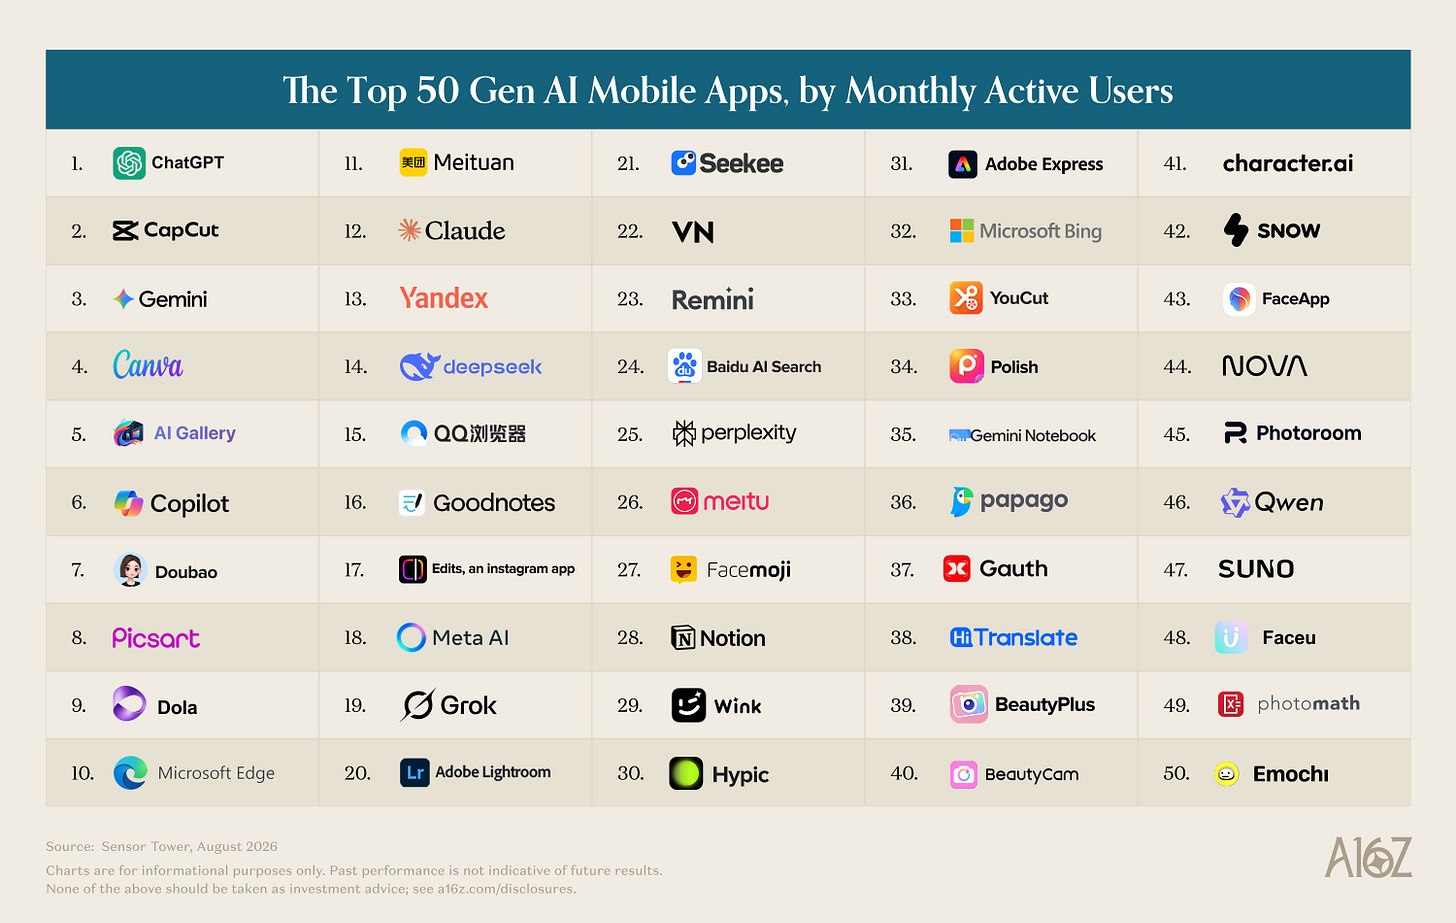
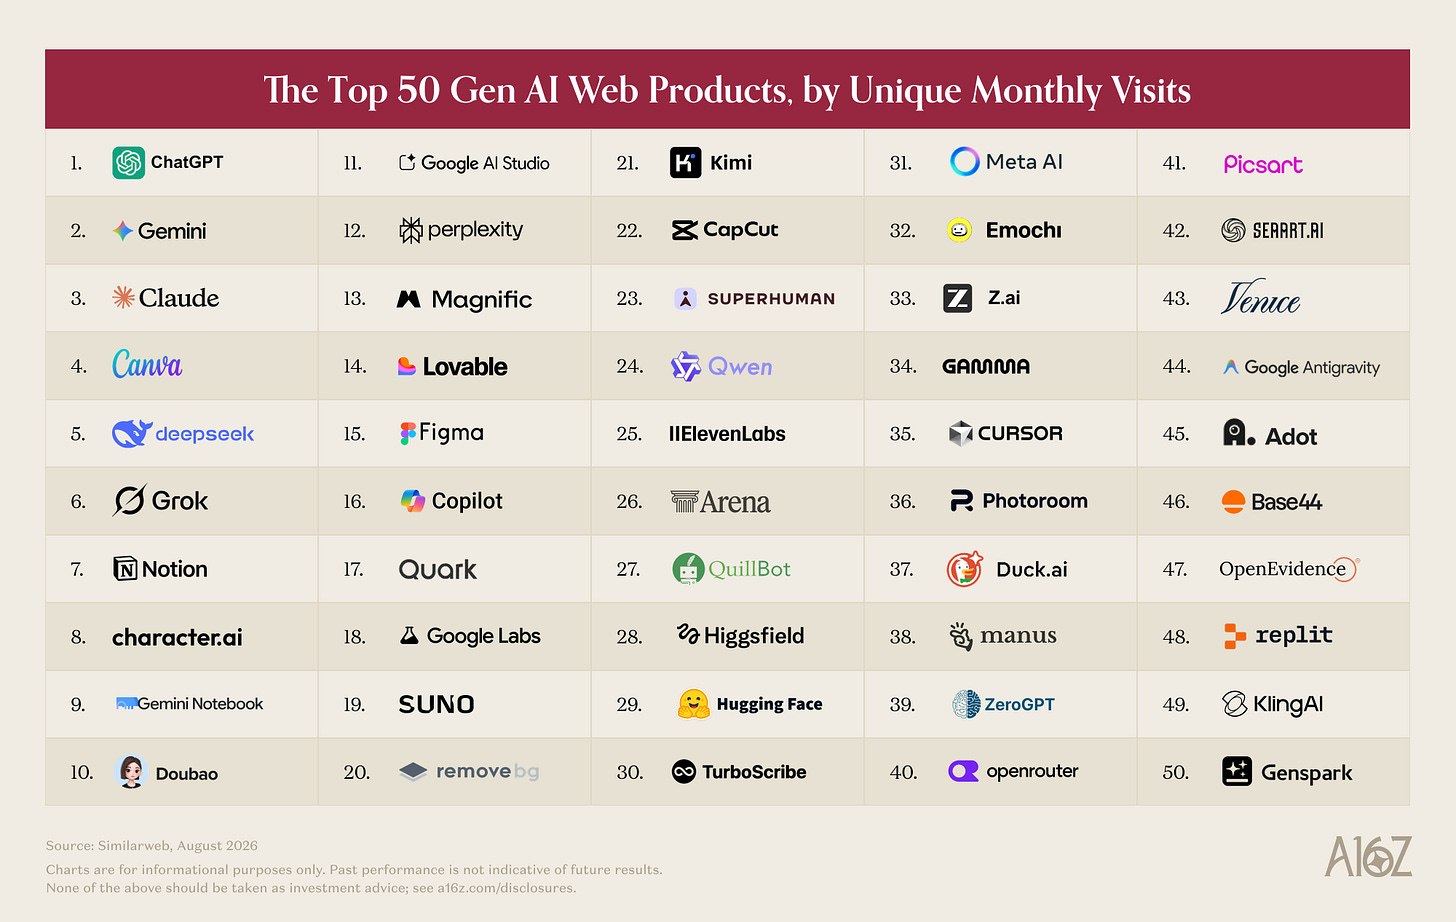
- 方法照旧:Web 端按 Similarweb 月访问量,移动端按 Sensor Tower 月活排名;生成式 AI 必须是产品核心,AI 原生公司和老牌产品都有资格上榜。这一版起,以 NSFW 为主要用途的产品不再列入,作者说明这不代表需求下降。
- 关键数据:近一半美国消费者说自己用过 AI,但每天使用的只有 25%。截至 8 月,个人付费订阅 ChatGPT、Gemini 或 Claude 的美国消费者仅占 4.5%。支出最多的 10% 用户贡献了大约一半的支出。
一、三大模型,三种打法
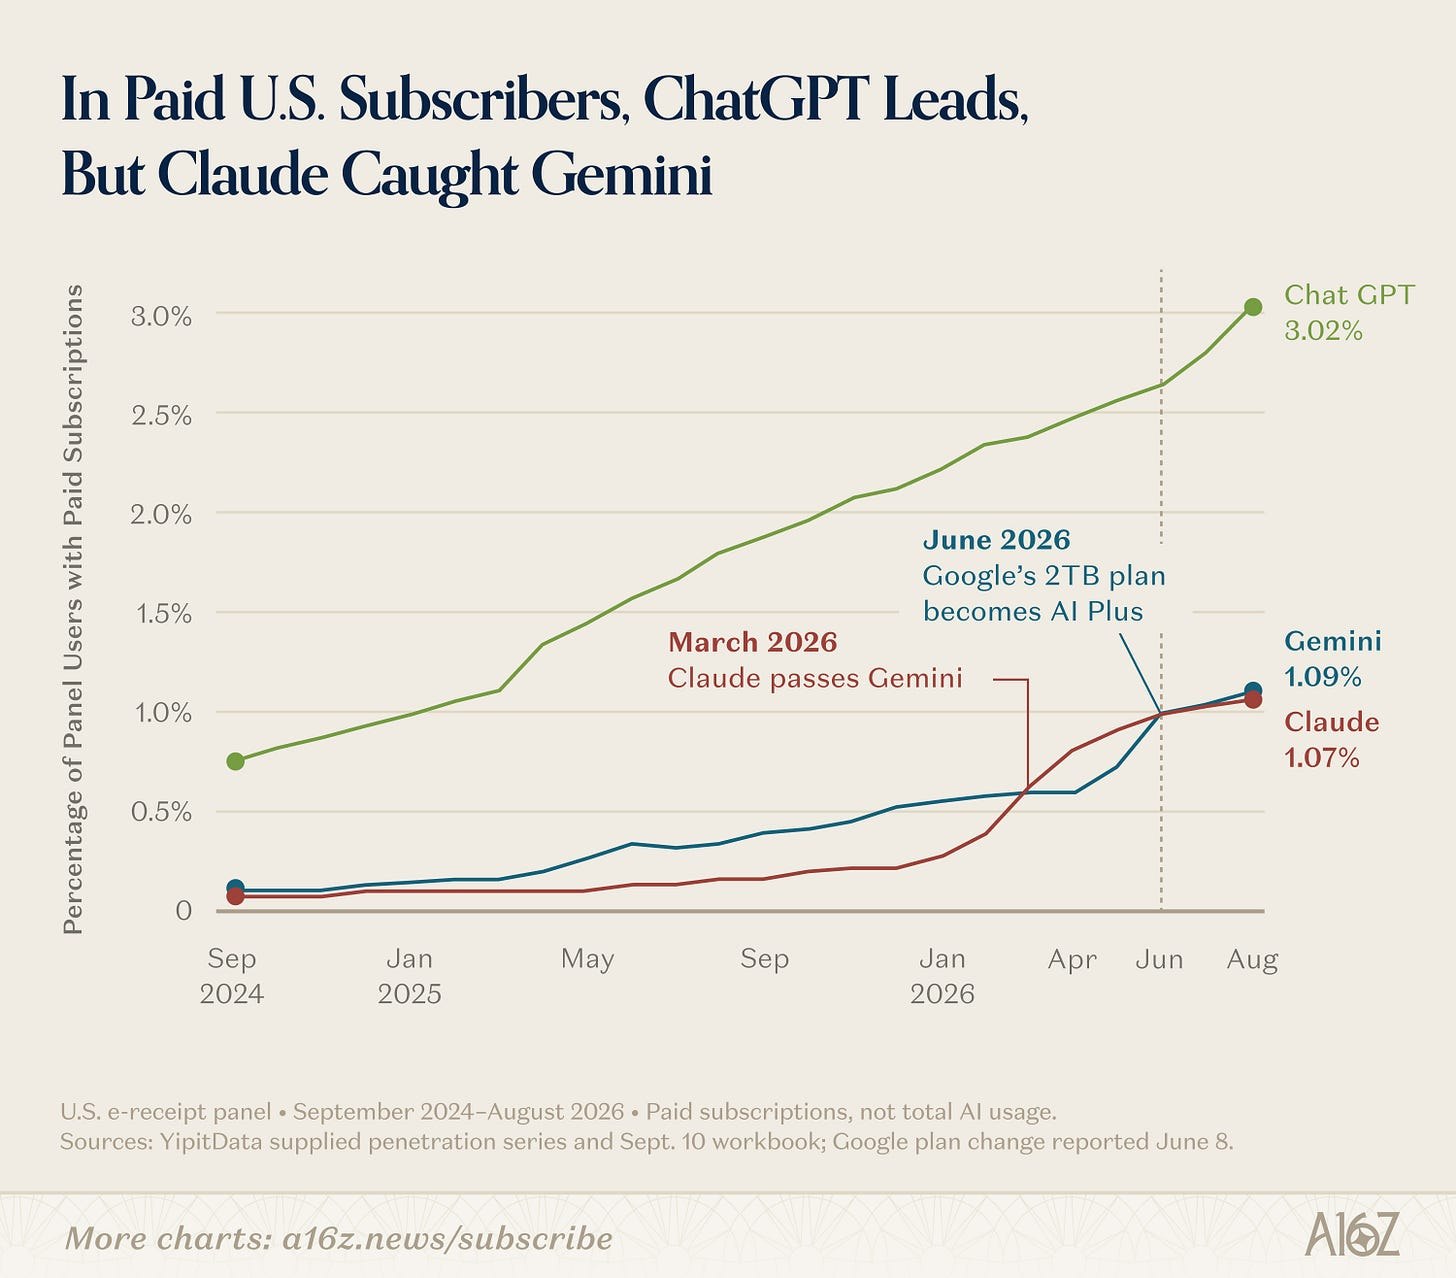
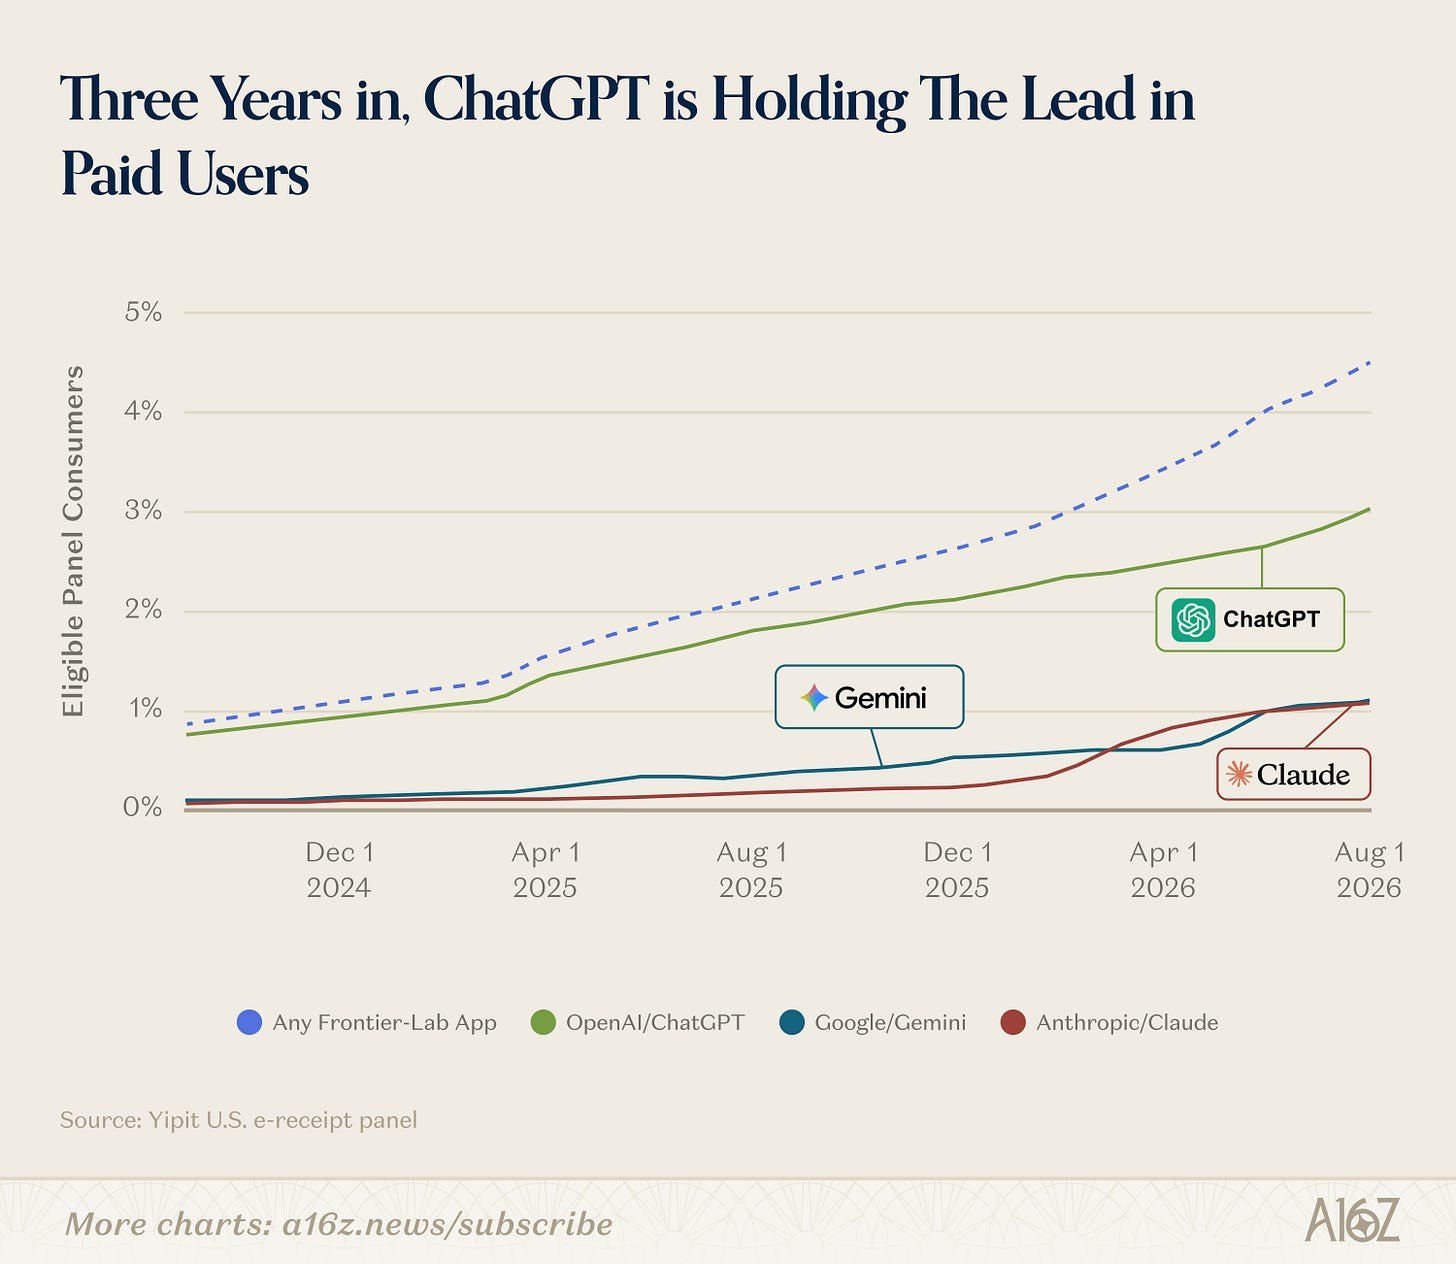
- ChatGPT 依然领先:8 月 Web 访问量约为 Gemini 的 2 倍、Claude 的 6 倍;移动端月活领先 Gemini 2.5 倍、领先 Claude 14 倍。美国个人付费用户数是 Claude 或 Gemini 的 3 倍。
- 最大的变化是 Claude 稳居第三:2023 年 9 月它还没进 Web 榜,如今流量已超过 DeepSeek 和 Perplexity,今年早些时候美国个人付费用户数还超过了 Gemini。推动因素包括 Cowork、Claude Design 等新产品、新模型,以及 Anthropic 2 月底与五角大楼的争议,后者让 Claude 首次登上美国免费应用榜第一。
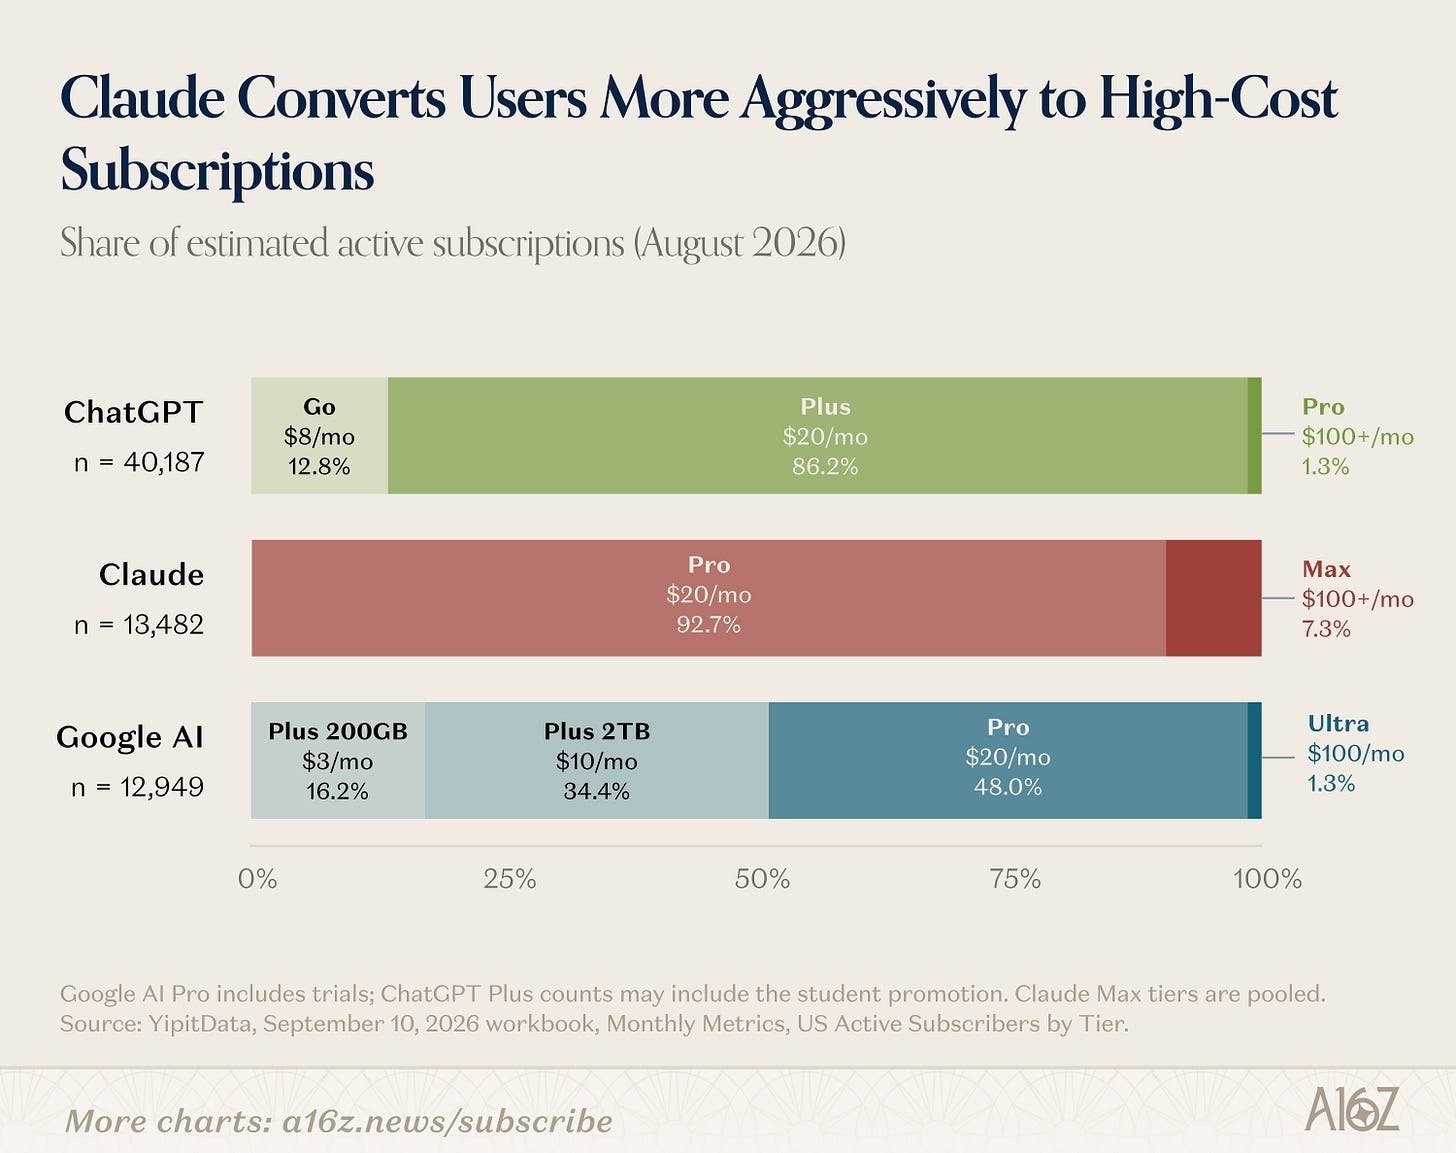
- Anthropic 明确不在 Claude 里投放广告,只靠订阅变现,而且很激进:7.3% 的付费用户订阅了起价每月 100 美元的 Max 套餐,Google 和 ChatGPT 同档套餐的占比只有 1.3% 和 1.1%。
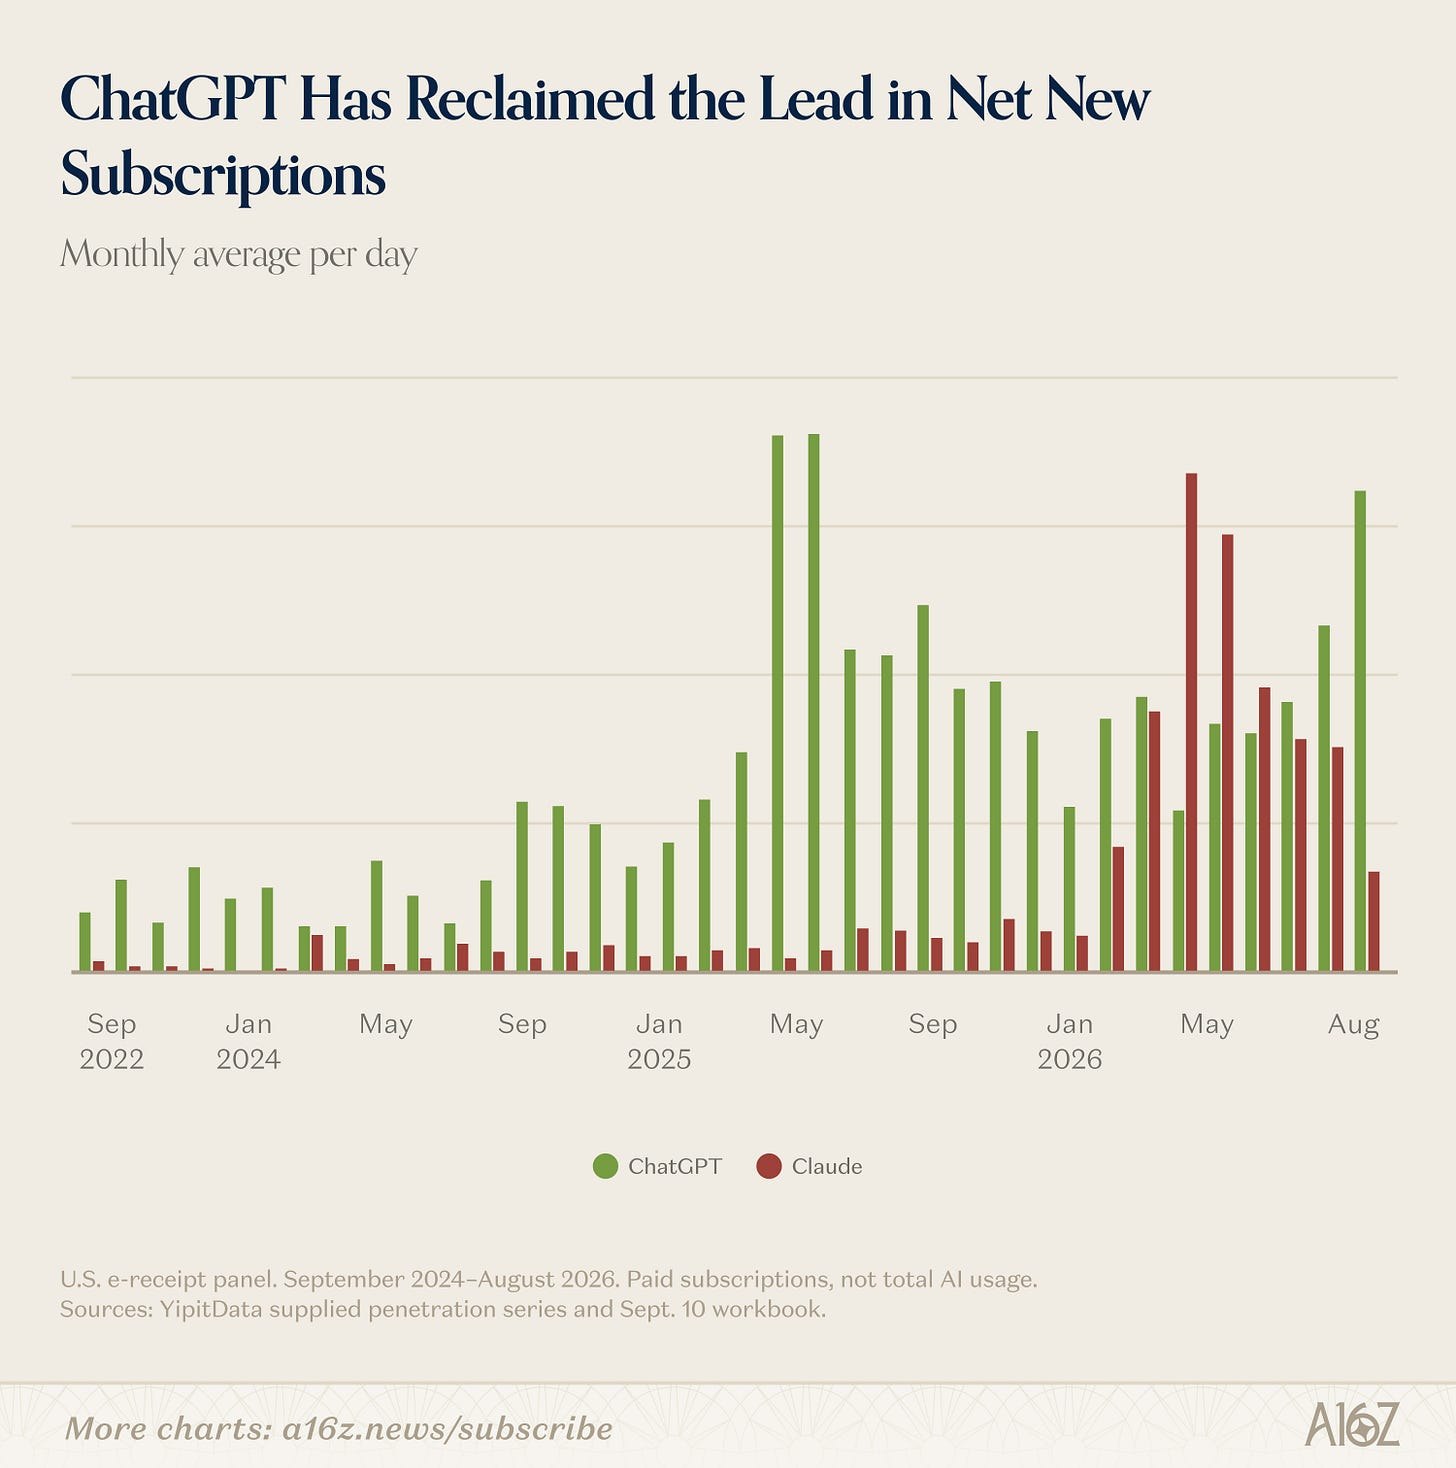
- 到了盛夏形势反转:7、8 月 Claude 的日均会话下降,新增放缓,流失上升;ChatGPT 则凭 7 月发布的 GPT-5.6 系列和 ChatGPT Work 重新提速。
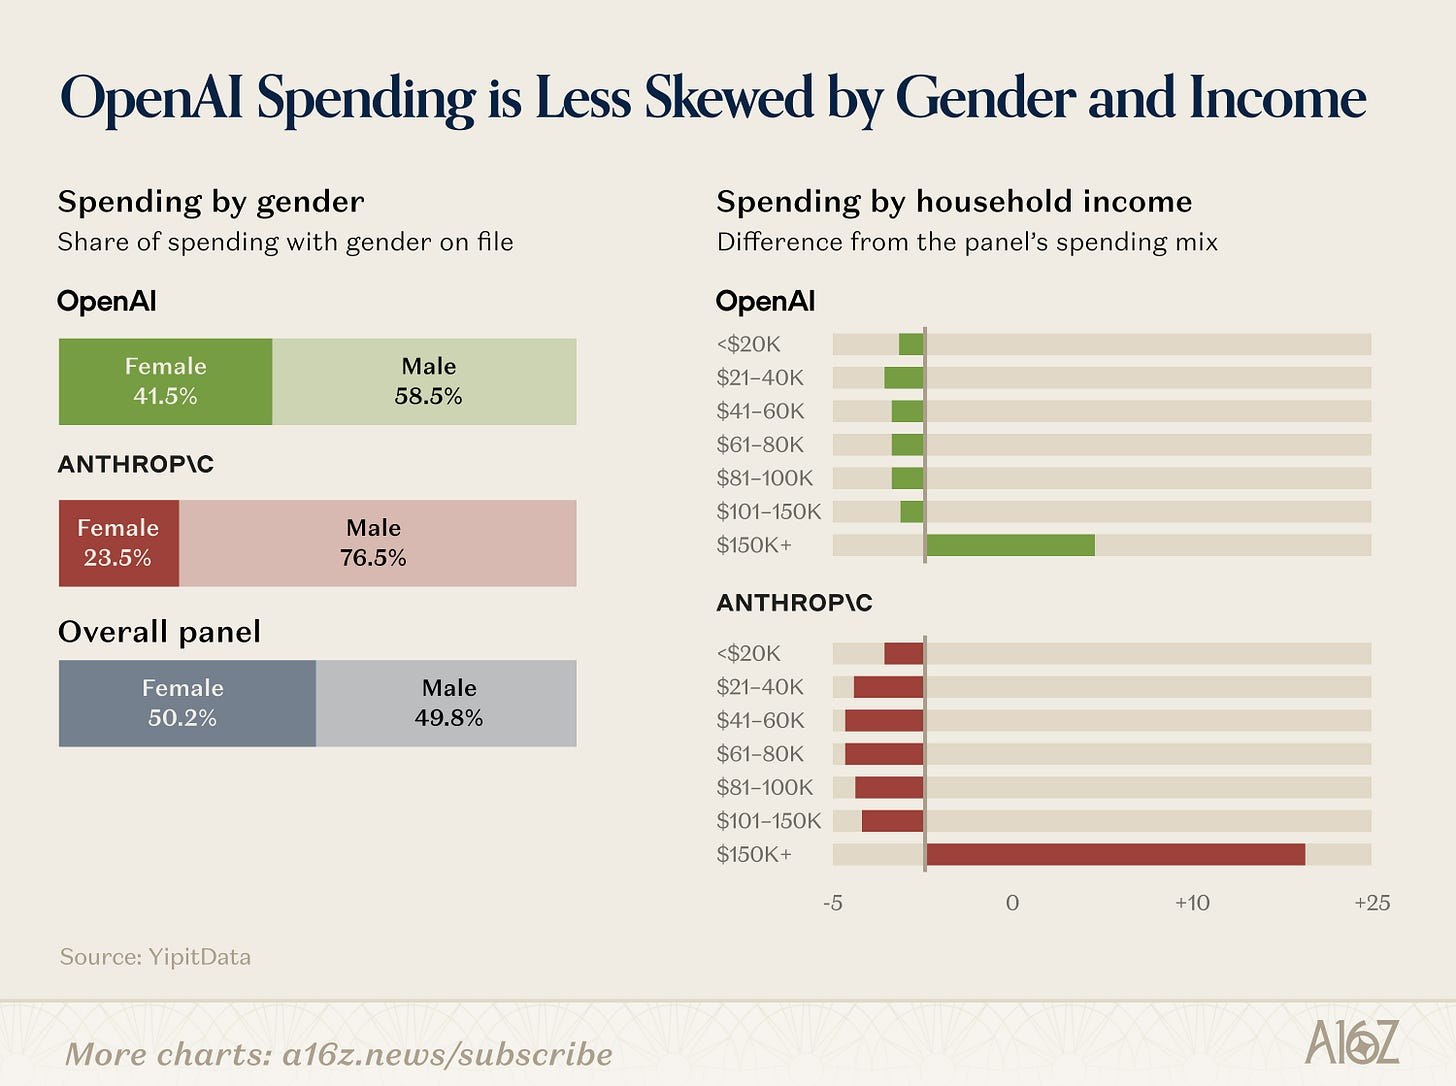
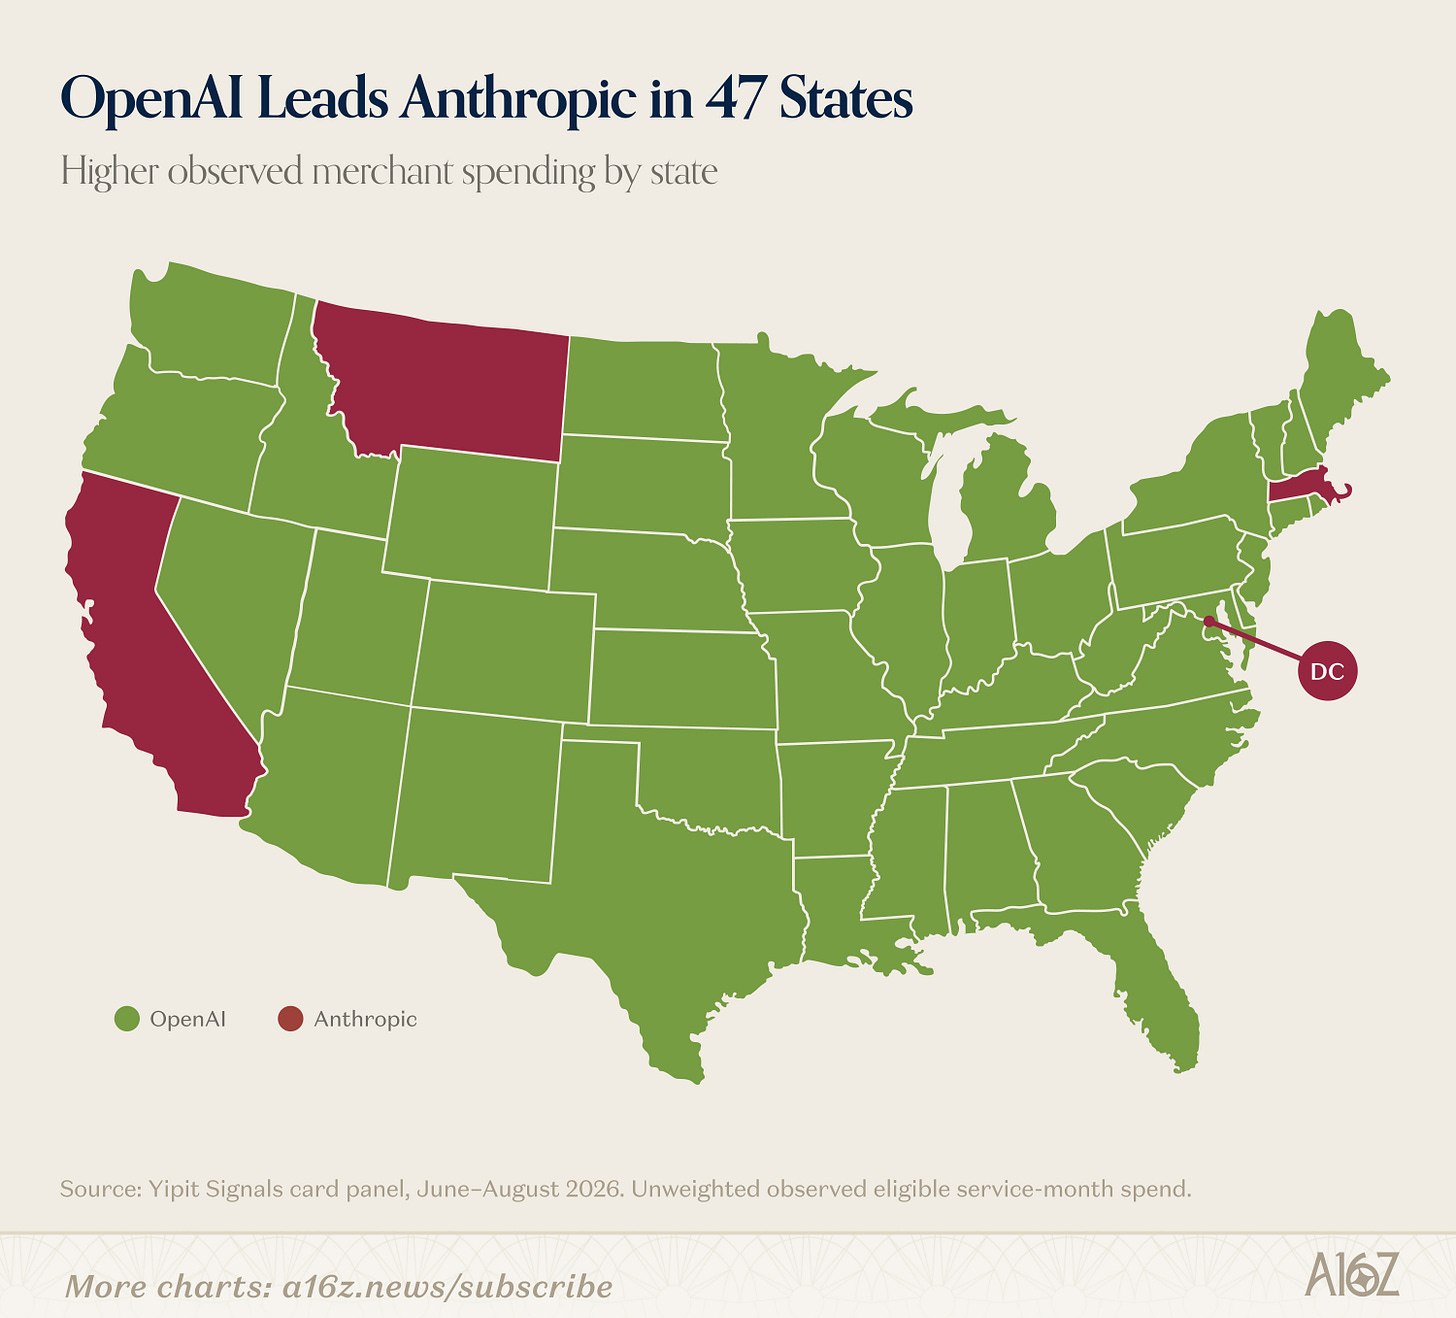
- 作者认为,问题正在从“谁赢”变成“各家如何把握自己的机会”。只有 8% 的 ChatGPT 美国订阅者同时订阅 Claude。ChatGPT 用户的性别和收入分布更均衡,并在美国 47 个州的支出上领先。
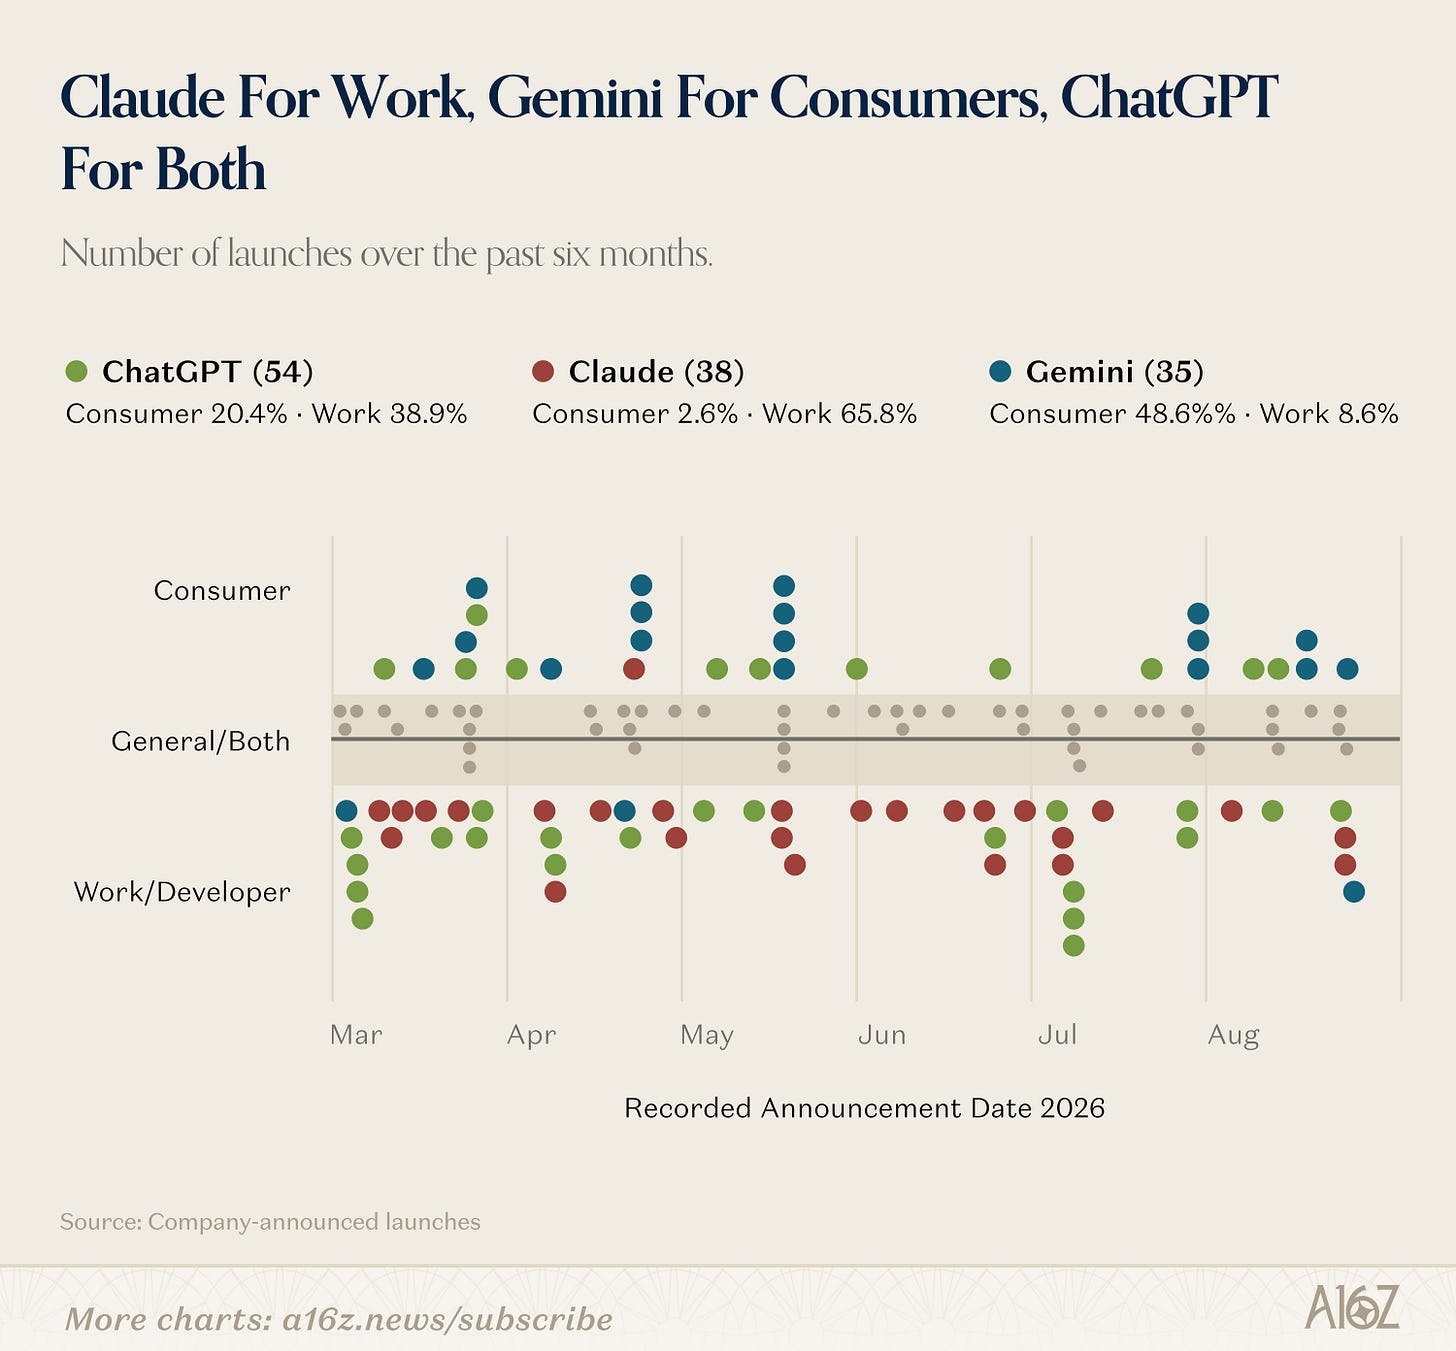
- 产品方向差异明显:过去半年三家共推出 127 项新品。Anthropic 几乎全部面向专业消费者 (prosumer),Google 主攻创意模型,OpenAI 则同时覆盖消费者和企业。
二、AI 支出遵循幂律
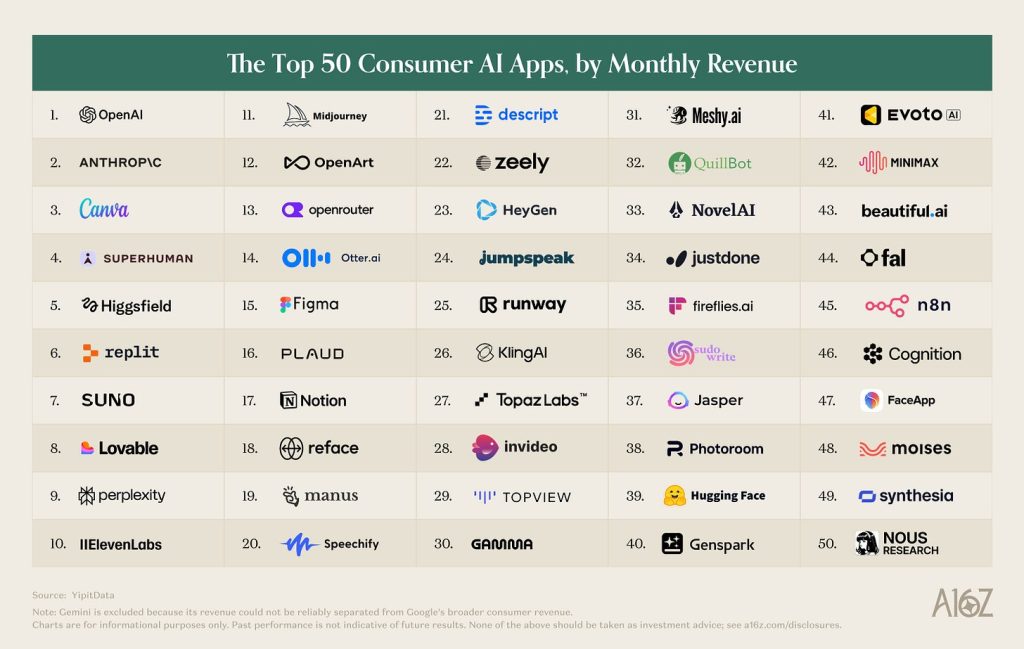
- 支出数据只覆盖美国、来自样本面板,不能当作公司总收入来看,但能清楚看出支出高度集中。
- 付费群体在扩大,但仍然很小:8 月订阅三大模型中至少一家的用户占 4.5%,一年前是 2.1%。
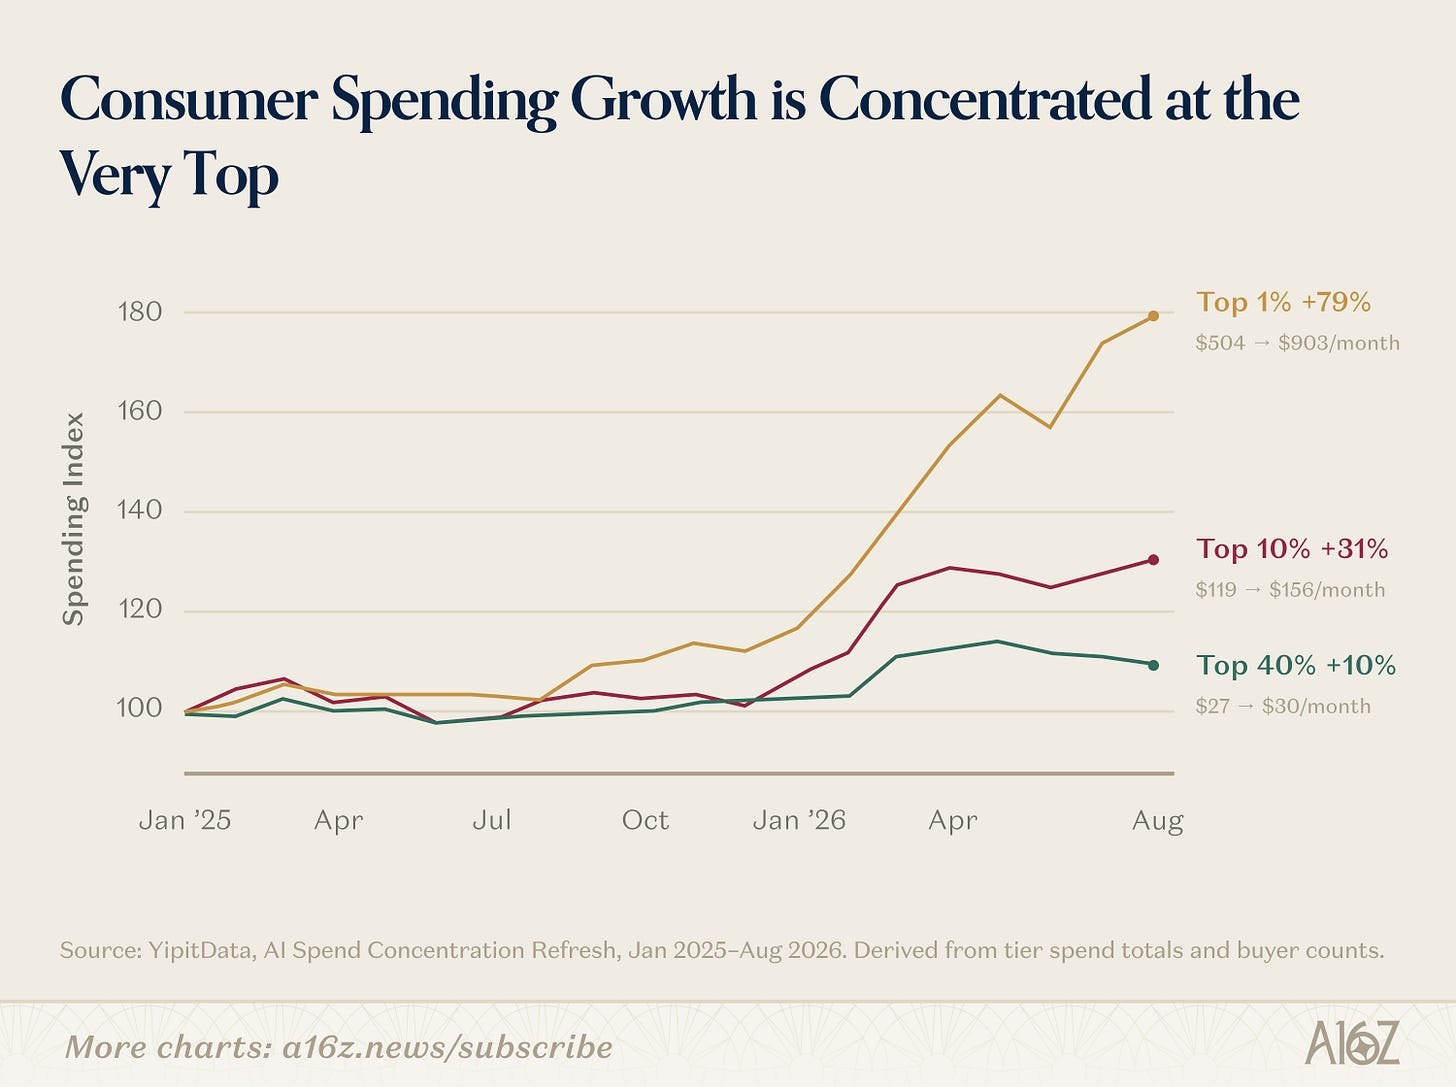
- 只有 13% 的付费用户会再为第二款 AI 工具付费。支出最高的 1% 用户贡献了 19.5% 的支出,超过支出较低的 50% 用户之和 (16.6%)。这 1% 的用户月均花费 903 美元,18 个月里增长了 80%;付费用户的中位数支出只有每月 25 美元,几乎没有增长。
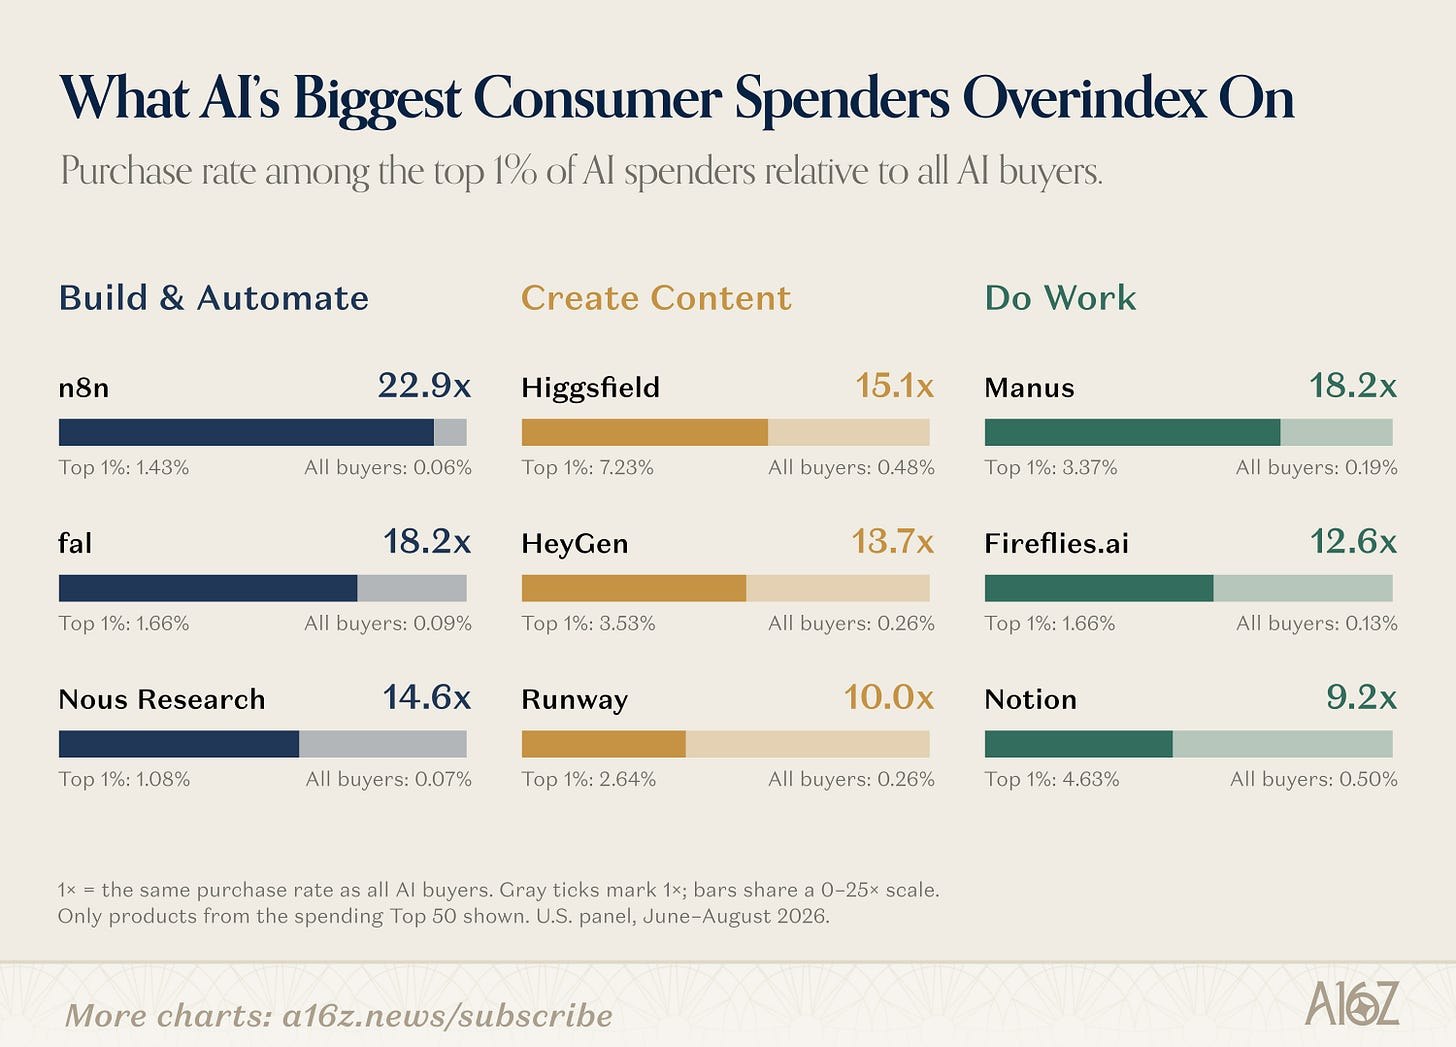
- 这些高支出用户更像专业消费者:他们过度偏好 n8n、fal、Manus、Nous Research 等自动化和构建工具,以及 Higgsfield、Figma、HeyGen 等创意工具。
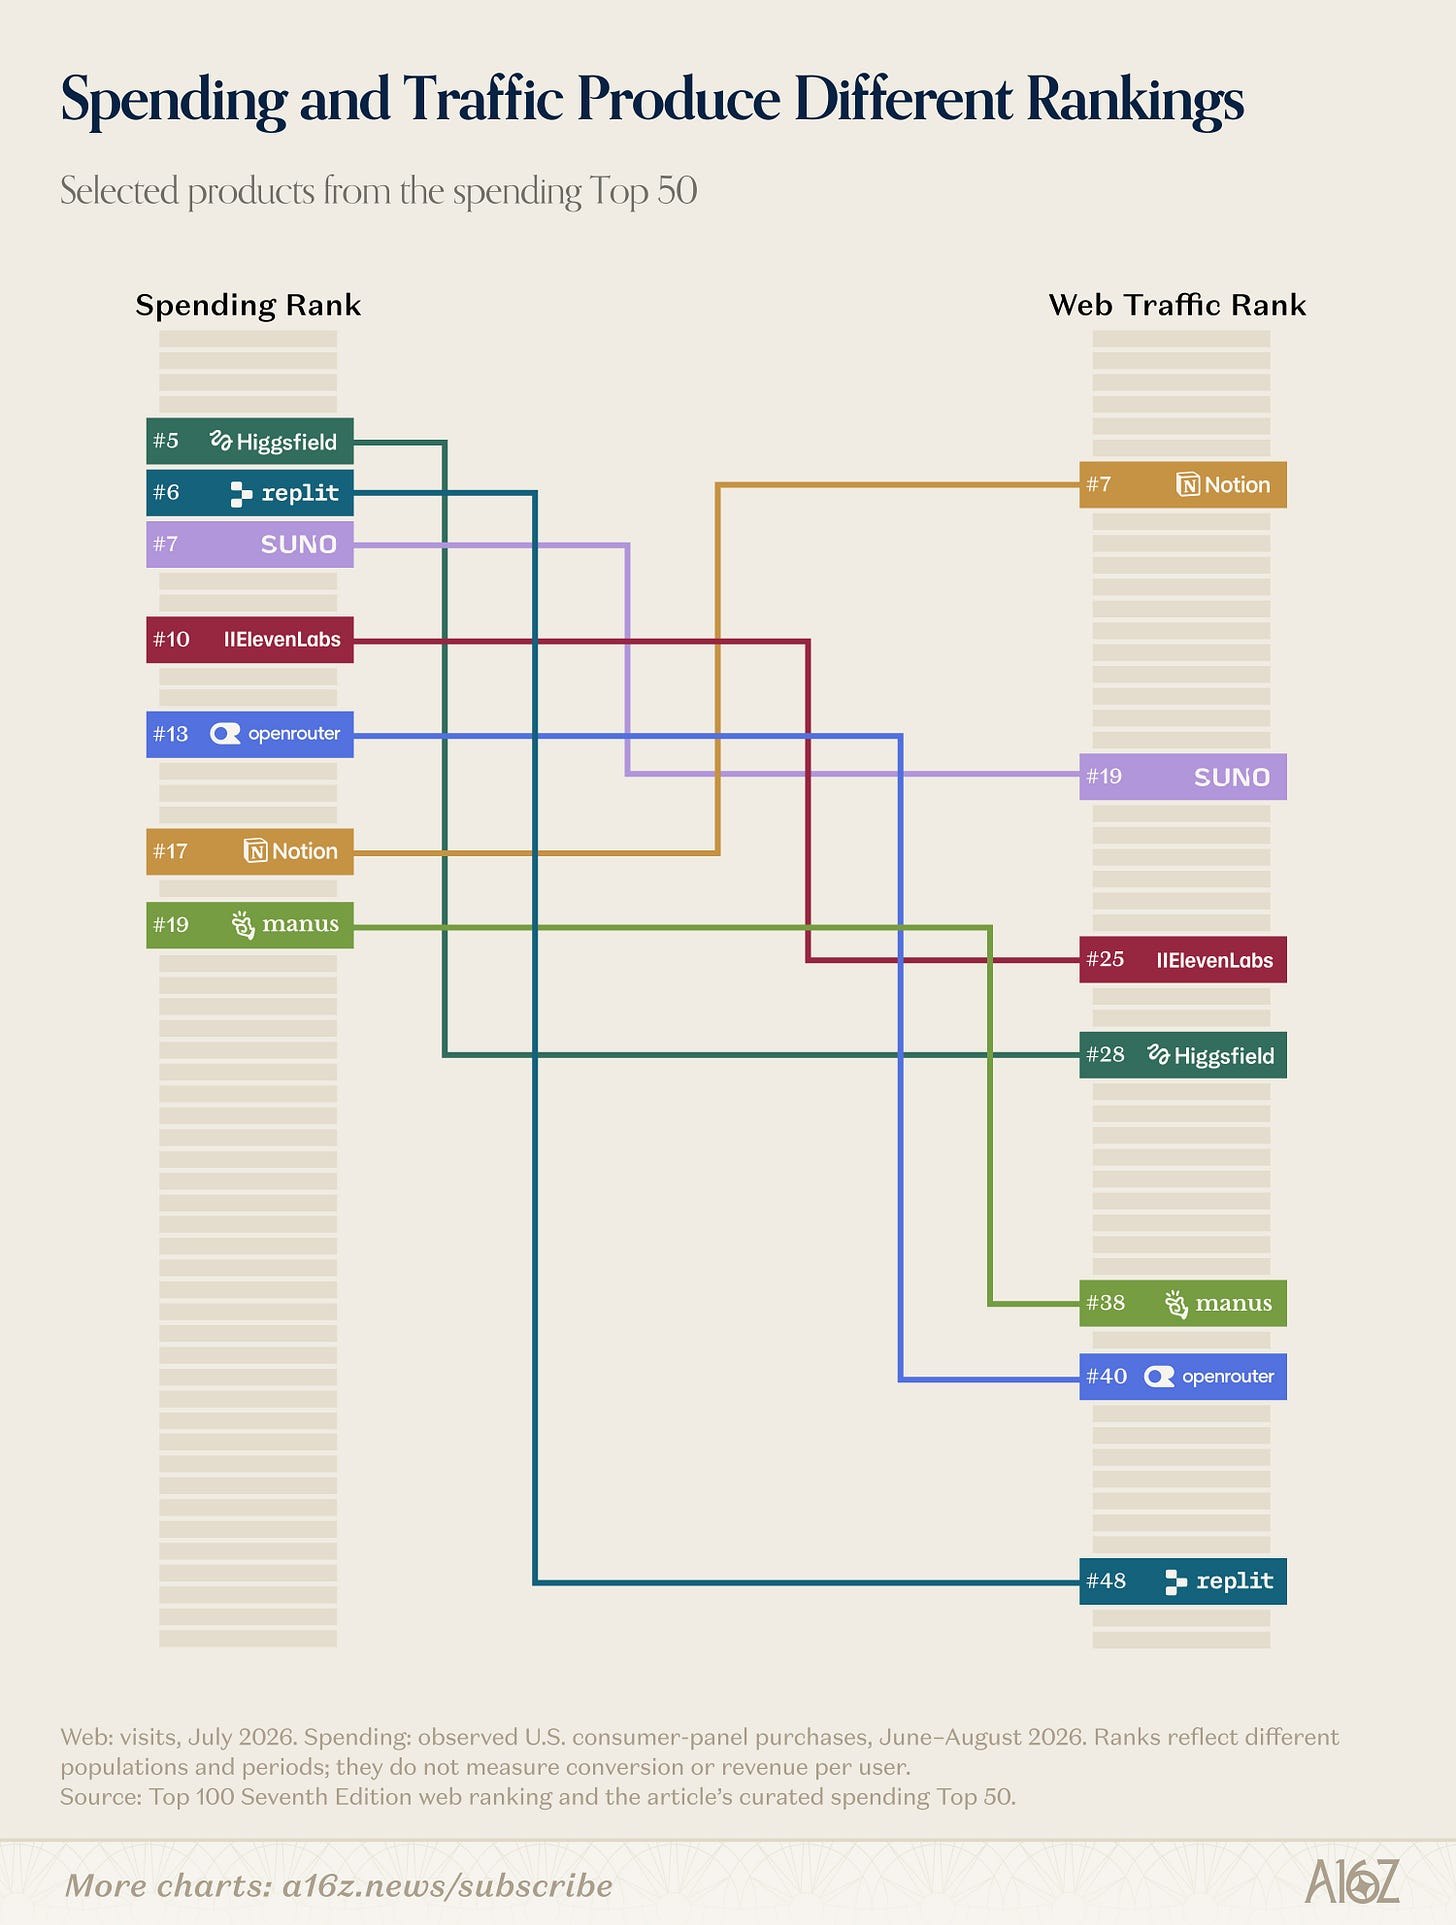
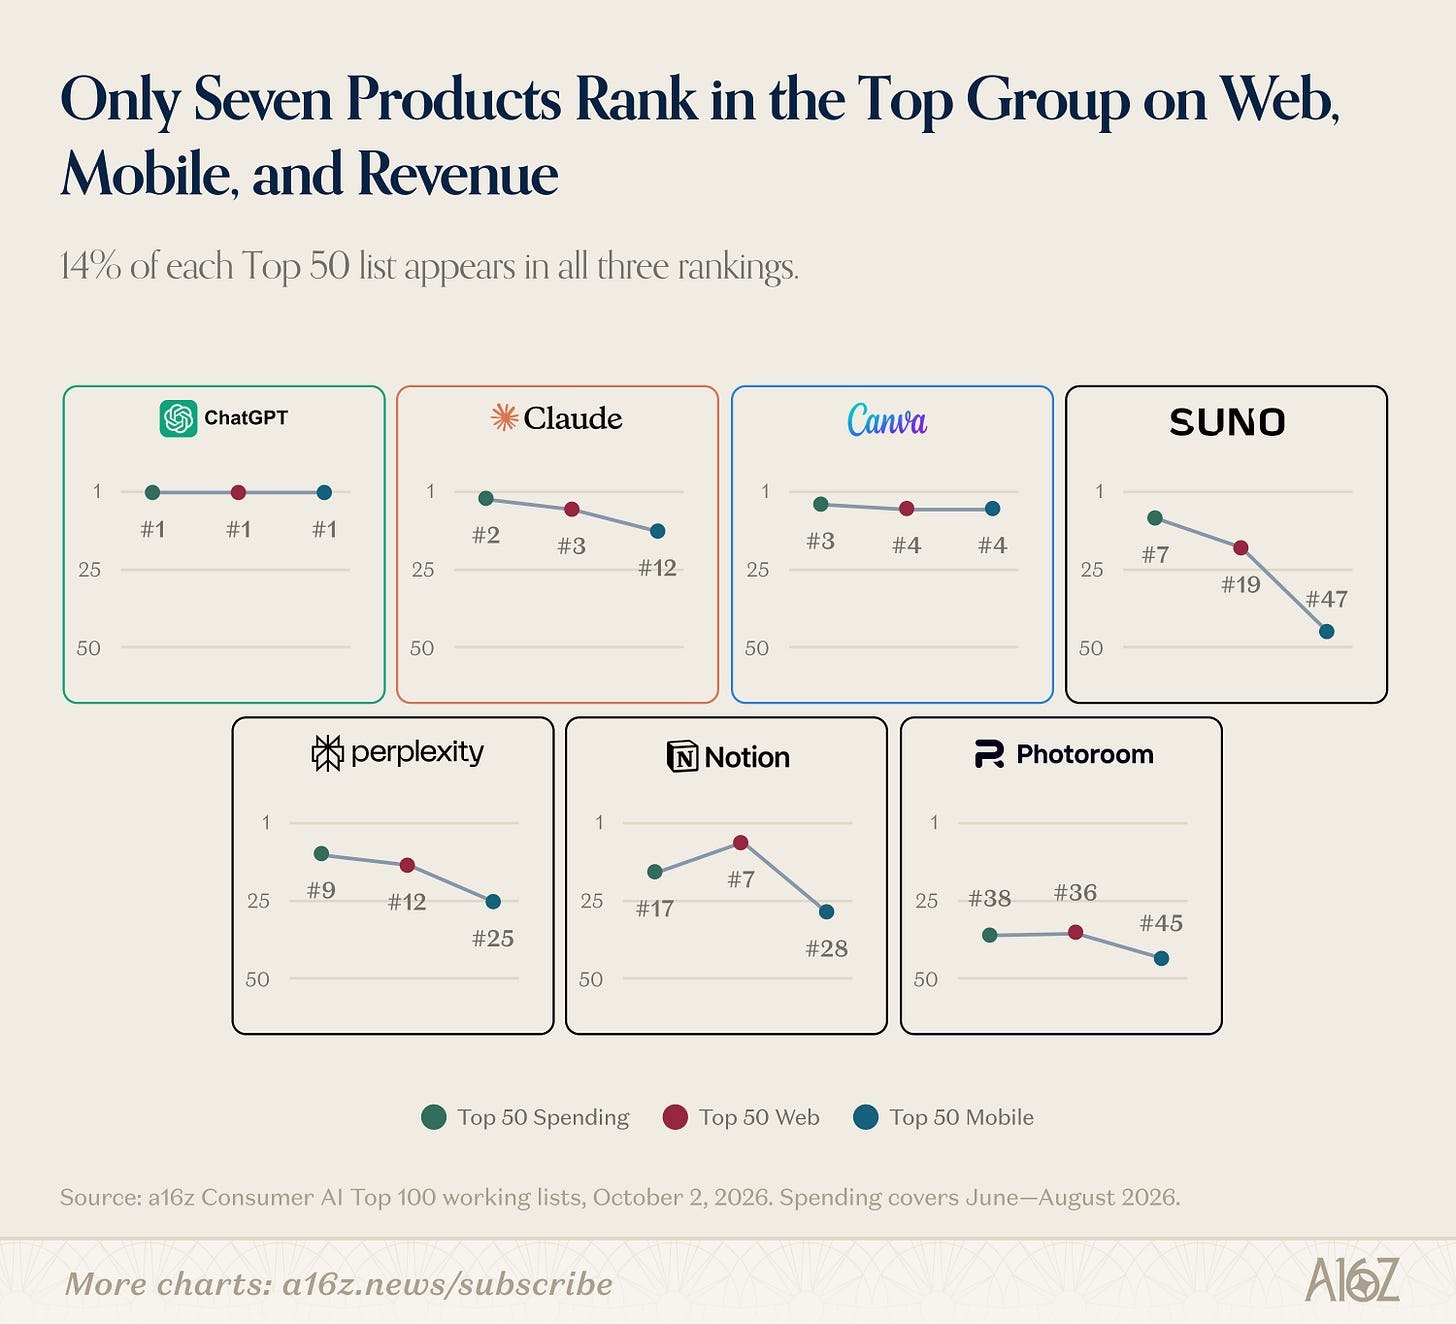
- 流量和收入排名差别很大:支出前 50 名中有 29 家没有出现在流量榜上。三个榜单都进入前列的只有 7 家:ChatGPT(三榜第一)、Claude、Suno、Perplexity、Photoroom、Canva、Notion。
- 作者预计,随着商业模式拓宽,付费群体会扩大,个人代理有望按交易收费而不是按席位收费。
三、争当你的私人助理
- a16z 3 月时判断,OpenClaw 这类代理当时还不适合普通消费者,但终将适合。半年后,Instinct、Tomo、Poke、Lindy、Town 等创业产品都报告了数十万用户;巨头也推出了自己的代理:Meta 的 Muse、OpenAI 的 Dots、xAI 的 Grok Bot。
- 这些代理大多力求“随处可用”,可以发短信、邮件或打电话。眼下最热门的渠道是 iMessage,DoorDash 也推出了用短信下单的 iMessage 代理。
- 用户仍以早期重度用户为主。AssistantBenchmark 统计了 1502 条早期用户群聊消息,讨论最多的任务是编程和技术自动化,其次是旅行和购物。
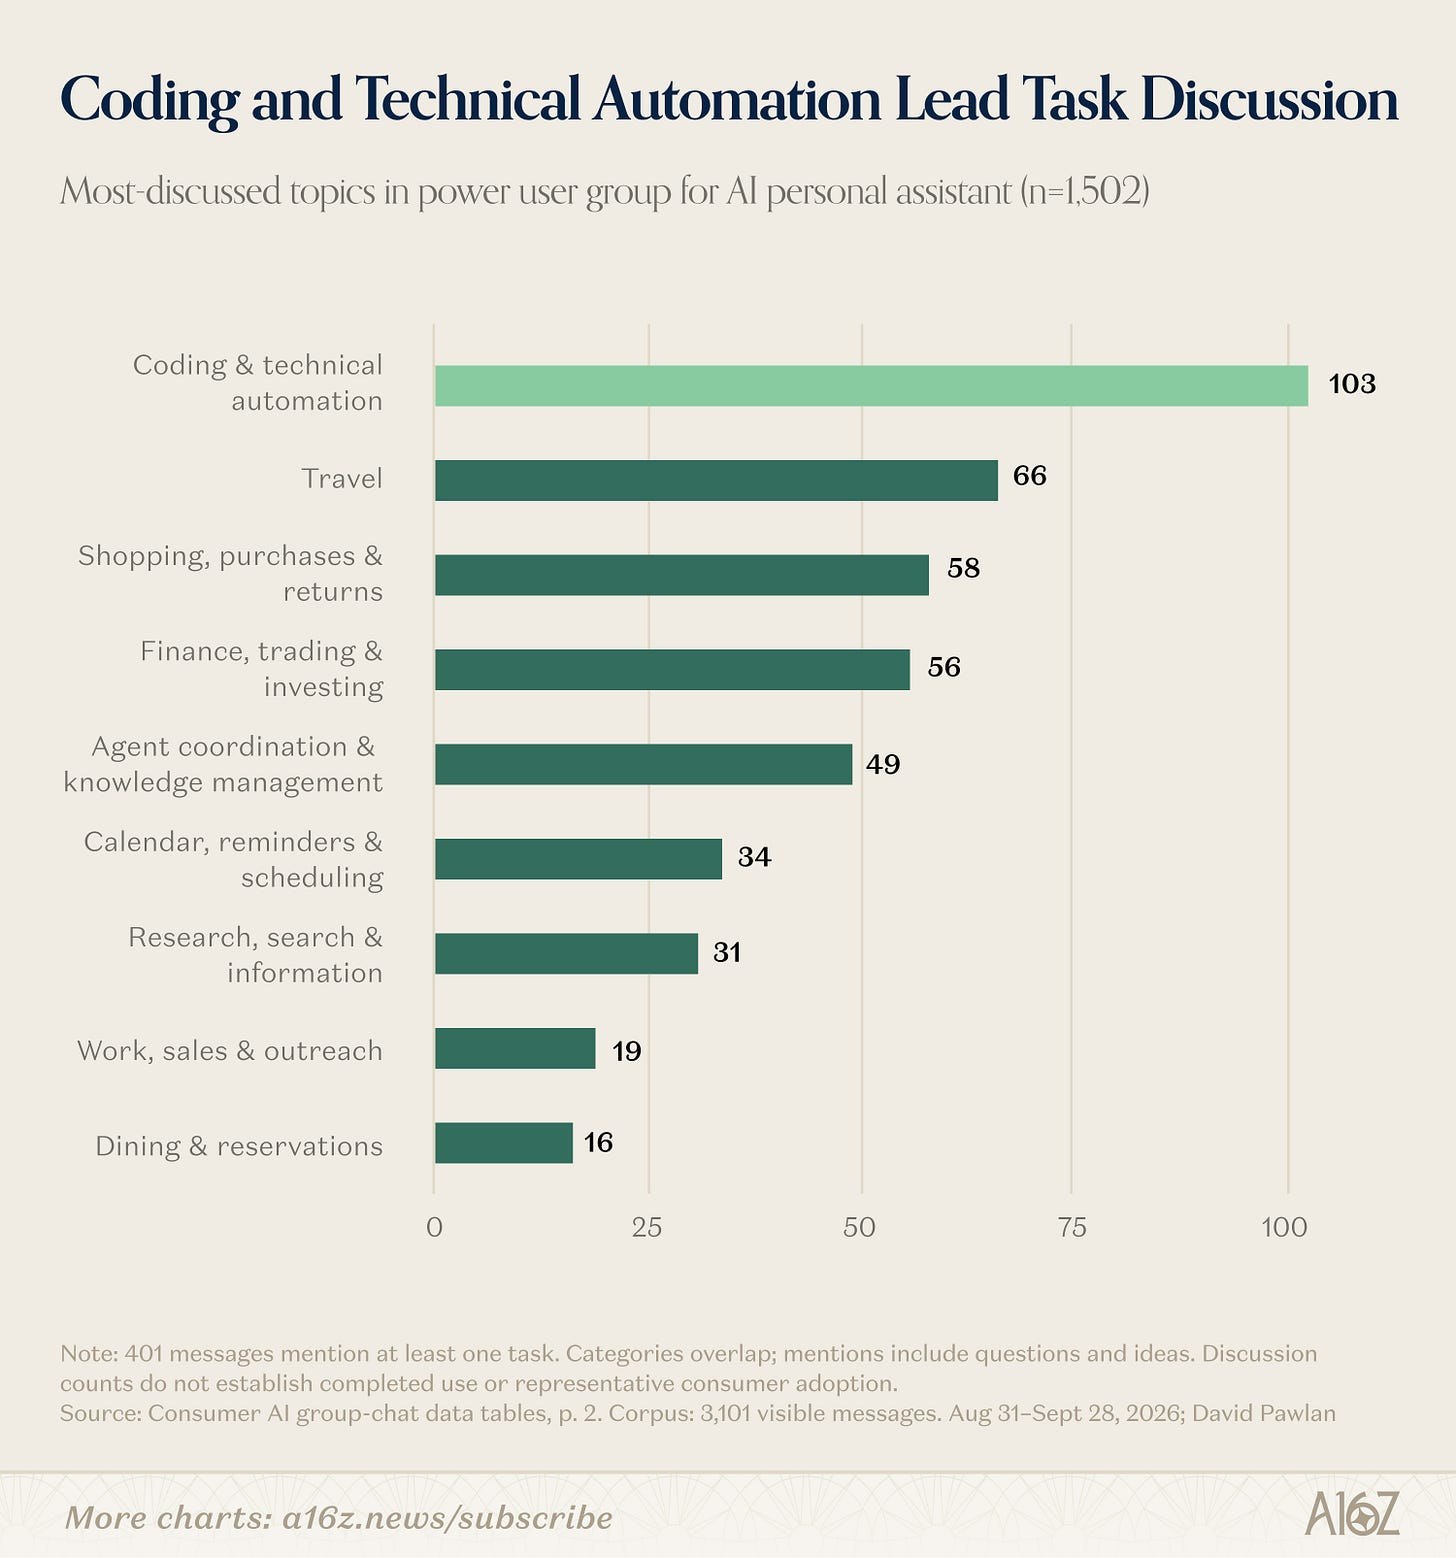
- 据 Instinct 创始人 Noah Shinn 介绍,40% 的用户在三周内绑定了信用卡,产生首笔消费后月均支出 1300 美元;年化交易额已超过 10 亿美元,一半来自旅行。
- 平台开始选边站:Amazon 不到两周就封禁了 Muse 的访问,Shopify、Instacart、OpenTable、Expedia、Ticketmaster、Plaid 等则签了官方集成。
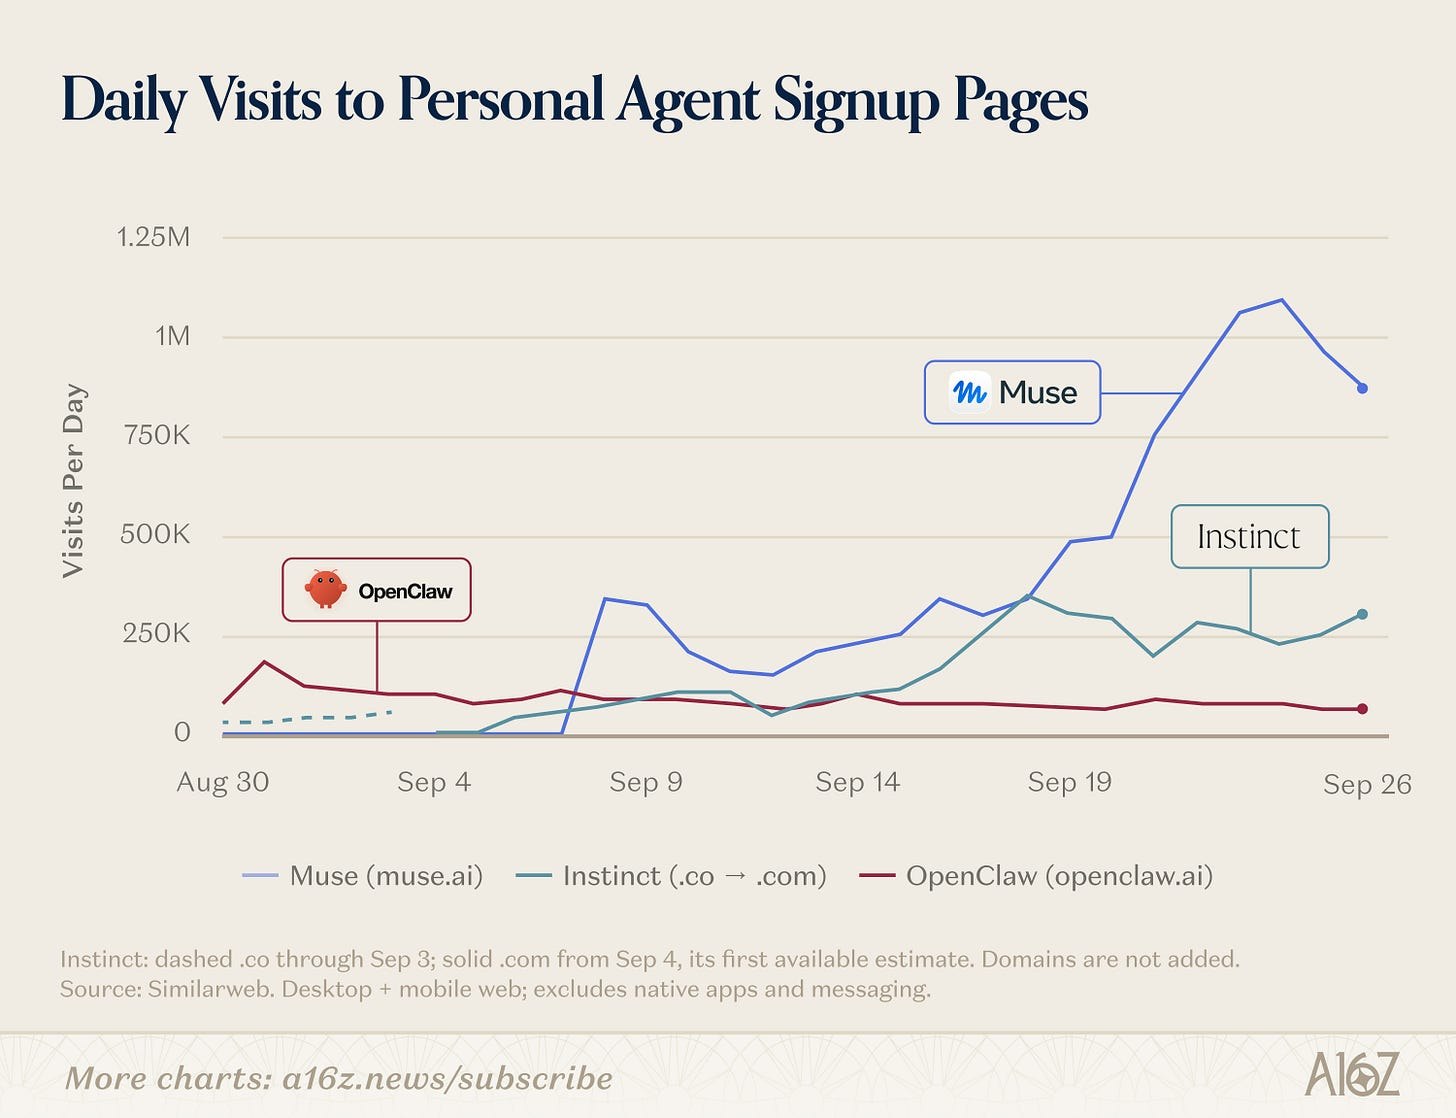
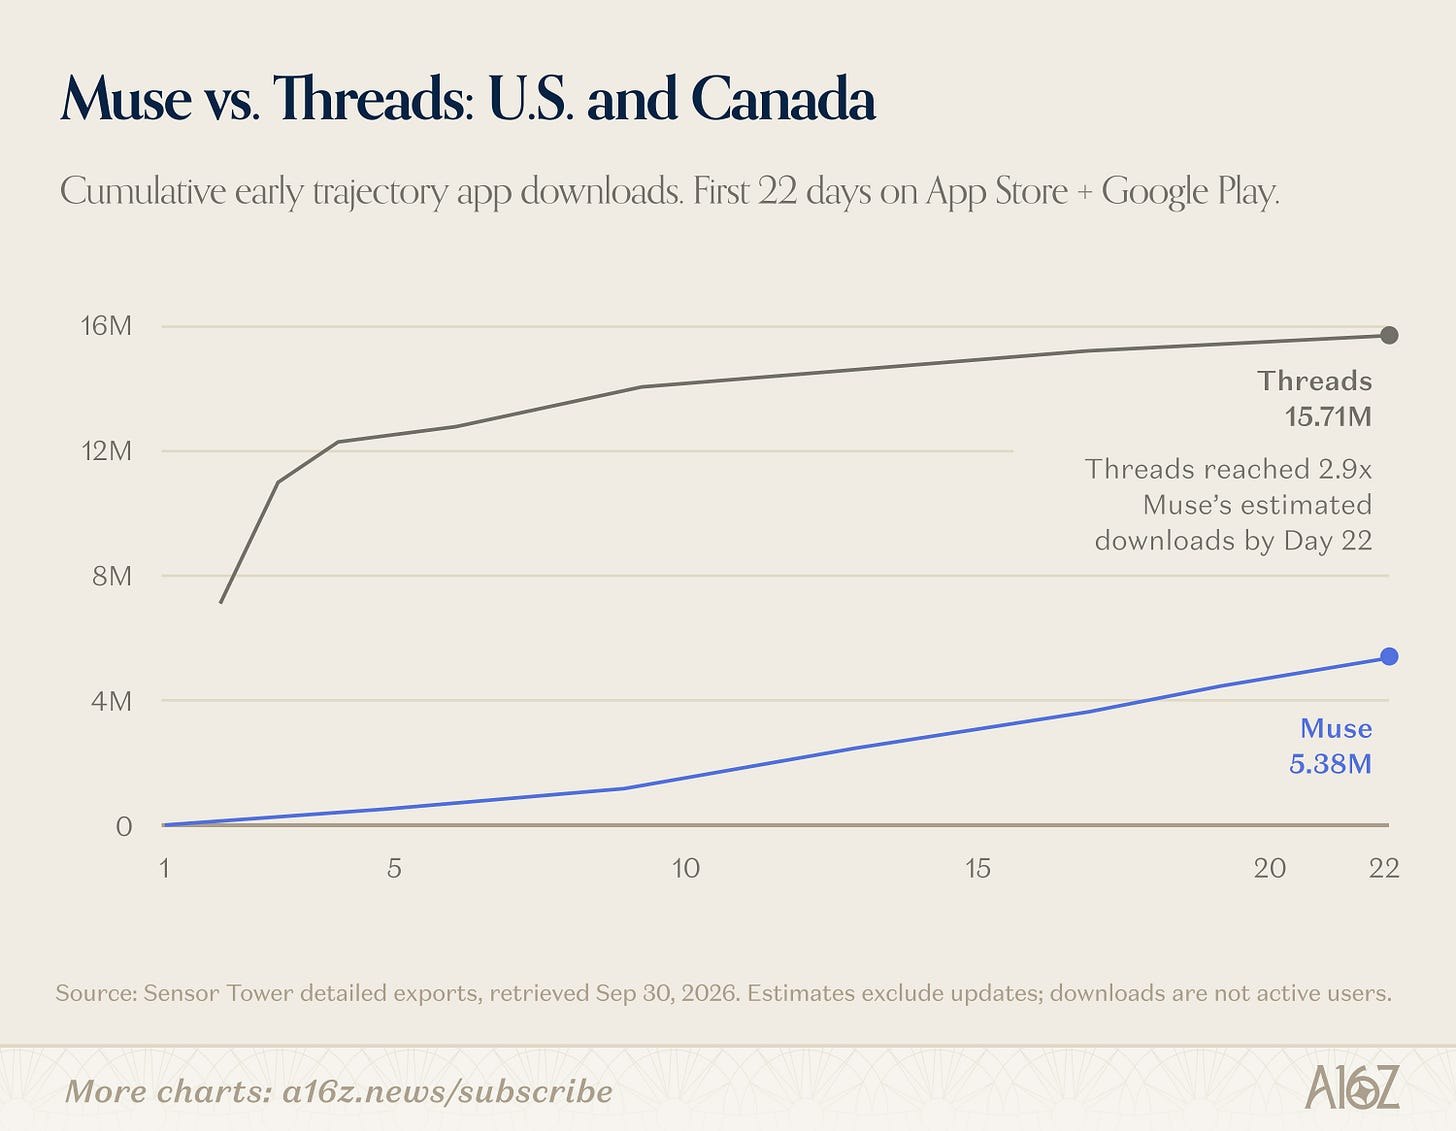
- 消费端的焦点对决是 Instinct 和 Muse。据报道,Instinct 在邀请制阶段三周内就突破了 10 万用户。Meta 9 月 9 日推出的 Muse 据报道首周日活达到 25 万,不到一个月下载量就超过 500 万,目前只在美国和加拿大上线。
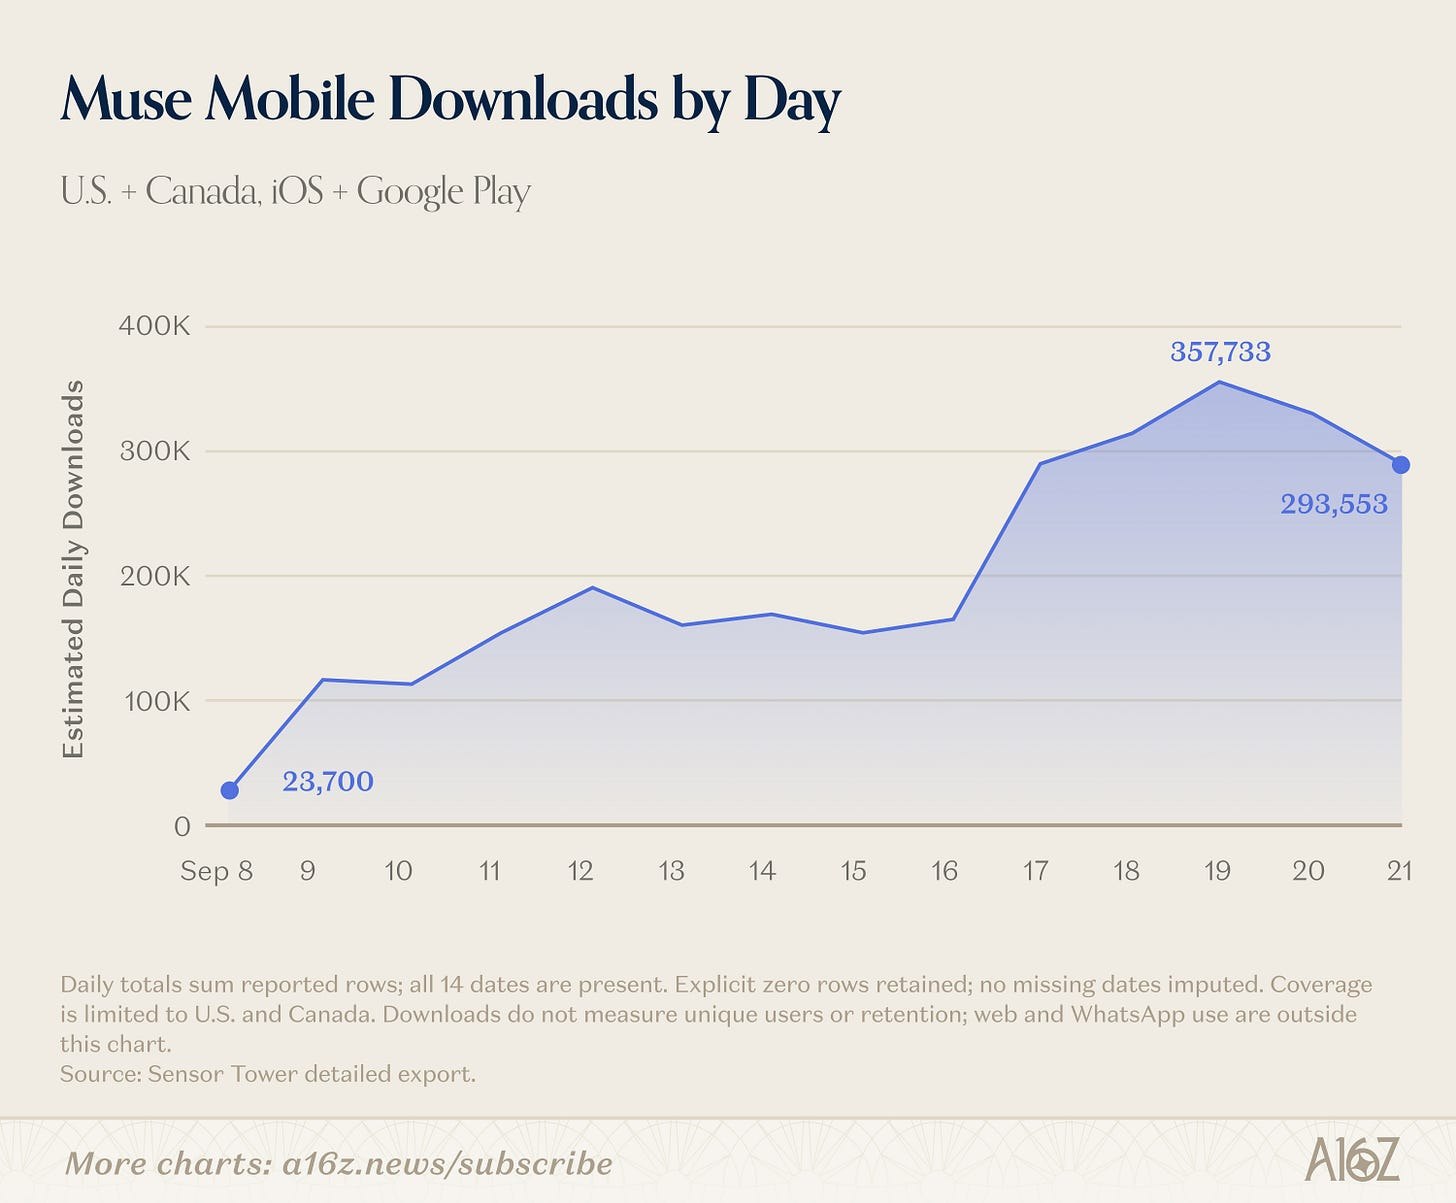
- 作者提醒,新产品最大的敌人仍是用户的冷漠:Muse 的势头远不及当年 Threads,后者在同样两个市场上线头 22 天的下载量就超过 1500 万。
四、巨头入场,创业公司还能在哪里赢
- 生成式 AI 已成核心体验的老牌产品表现突出:Canva、Notion 进入 Web 榜前十,Figma 进入前 15;Superhuman(原 Grammarly)首次进入支出榜就排第四;Google 一家就占了 5 个 Web 席位。
- 作者归纳出创业公司持续获得关注的几种路径:
- 自有差异化模型:Suno(Web 第 19、支出第 7)和 ElevenLabs(第 25、第 10)都是例子,Midjourney、HeyGen、Kling、Topaz Labs 也进了支出榜。在特定创意任务上,独特的声音、风格或数据可能比通用模型的强弱更重要。
- 多模型体验:Cursor、OpenRouter 可以跨厂商选用模型,模型厂商自己不太愿意把客户导向竞争对手。Lovable、Cursor、Base44、Replit 都进了 Web 榜。
- 服务有特定需求的人群:服务医生的 OpenEvidence 以第 47 名入榜,主打隐私的 Venice 排第 43。被排除的 NSFW 产品如果计入,会占 Web 流量榜的 20% 以上,OpenAI 已无限期搁置“成人模式”。
- 重塑传统交互界面:创业公司没有旧习惯和旧收入要保护。硬件就是一例:卖设备也卖订阅的 Plaud 首次进入支出榜,排第 16。
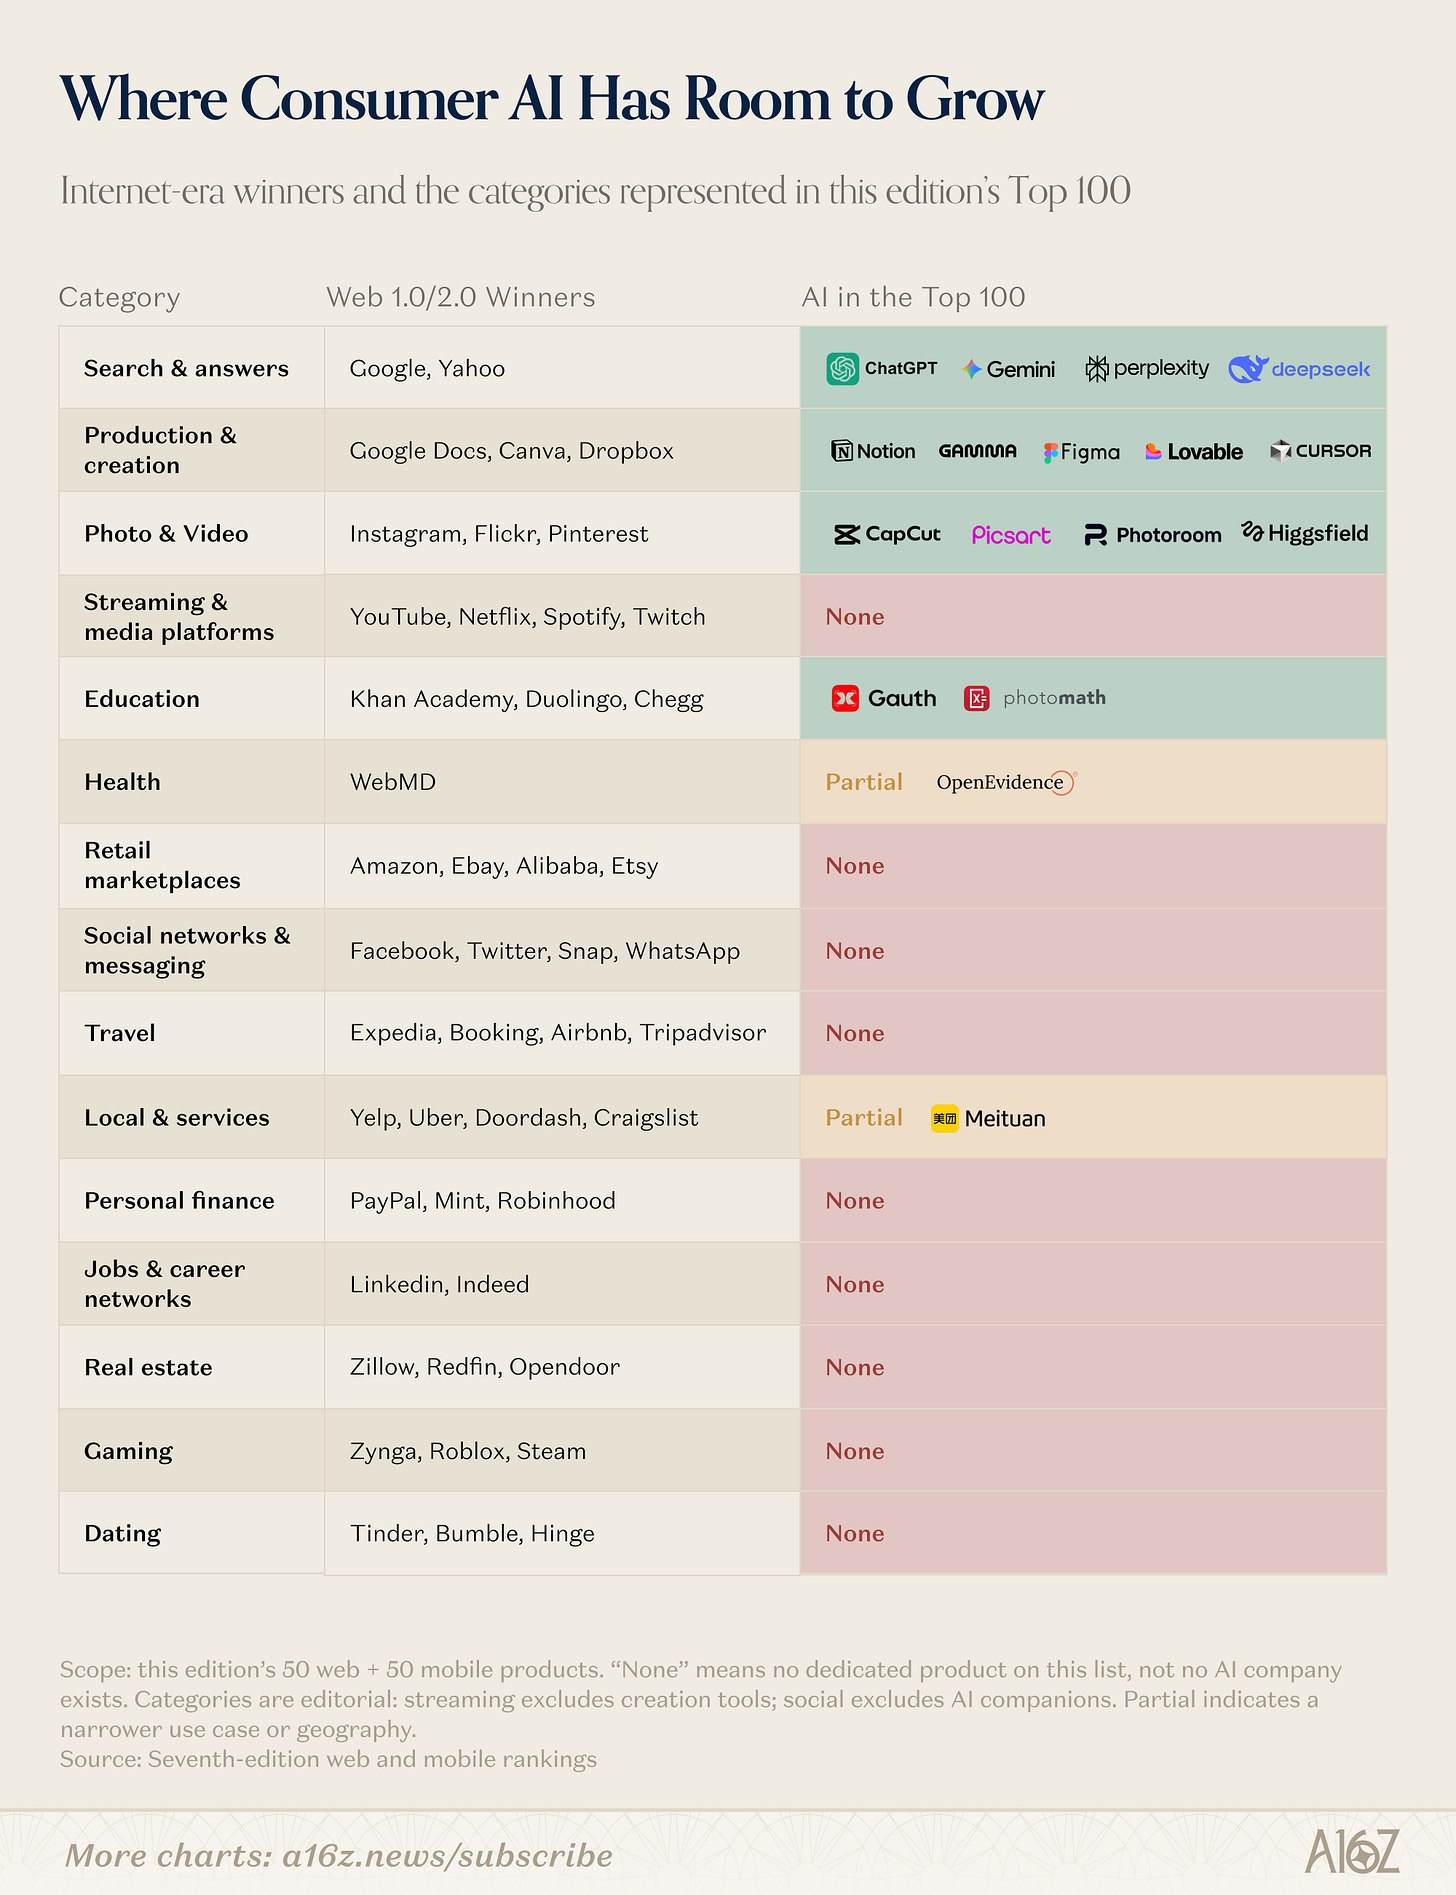
- 作者指出,上两个互联网时代的巨头大多建立在交易和网络效应之上,而如今头部的消费级 AI 产品几乎都没有多人互动属性。
五、订阅之外,需要新的商业模式
- 深度使用受限,部分原因是核心功能都锁在付费墙后。美国活跃 AI 用户中只有约一半每天使用。
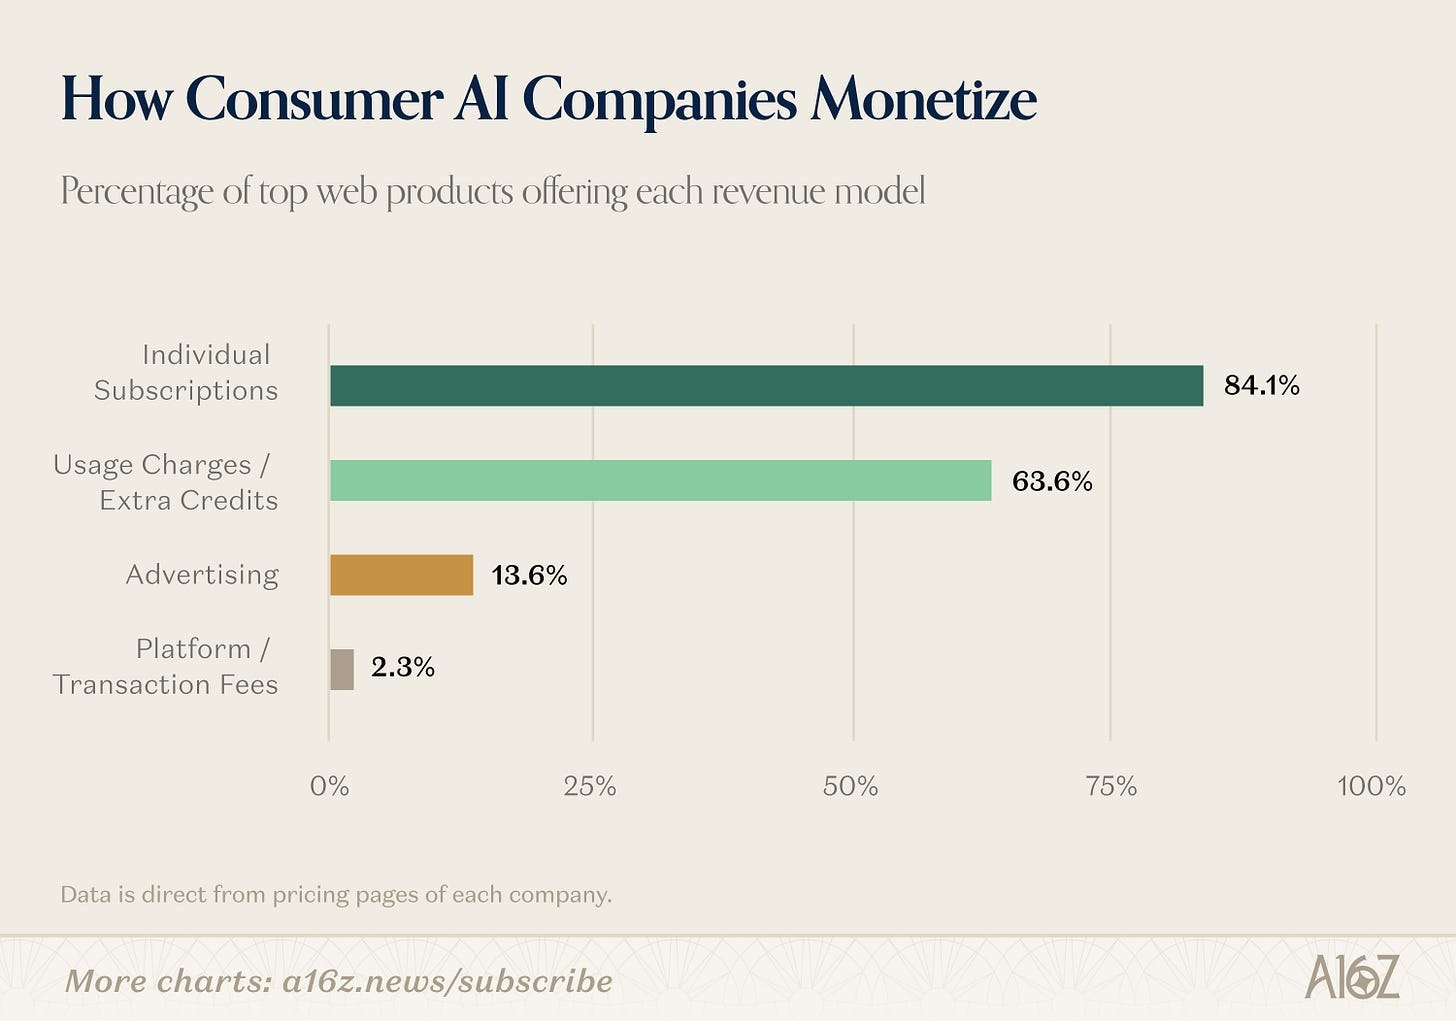
- Web 榜上的 44 个 AI 原生产品都已开始变现:84% 提供付费订阅,64% 按用量或额外积分收费,只有 14% 投放广告,2% 收取交易或平台费。
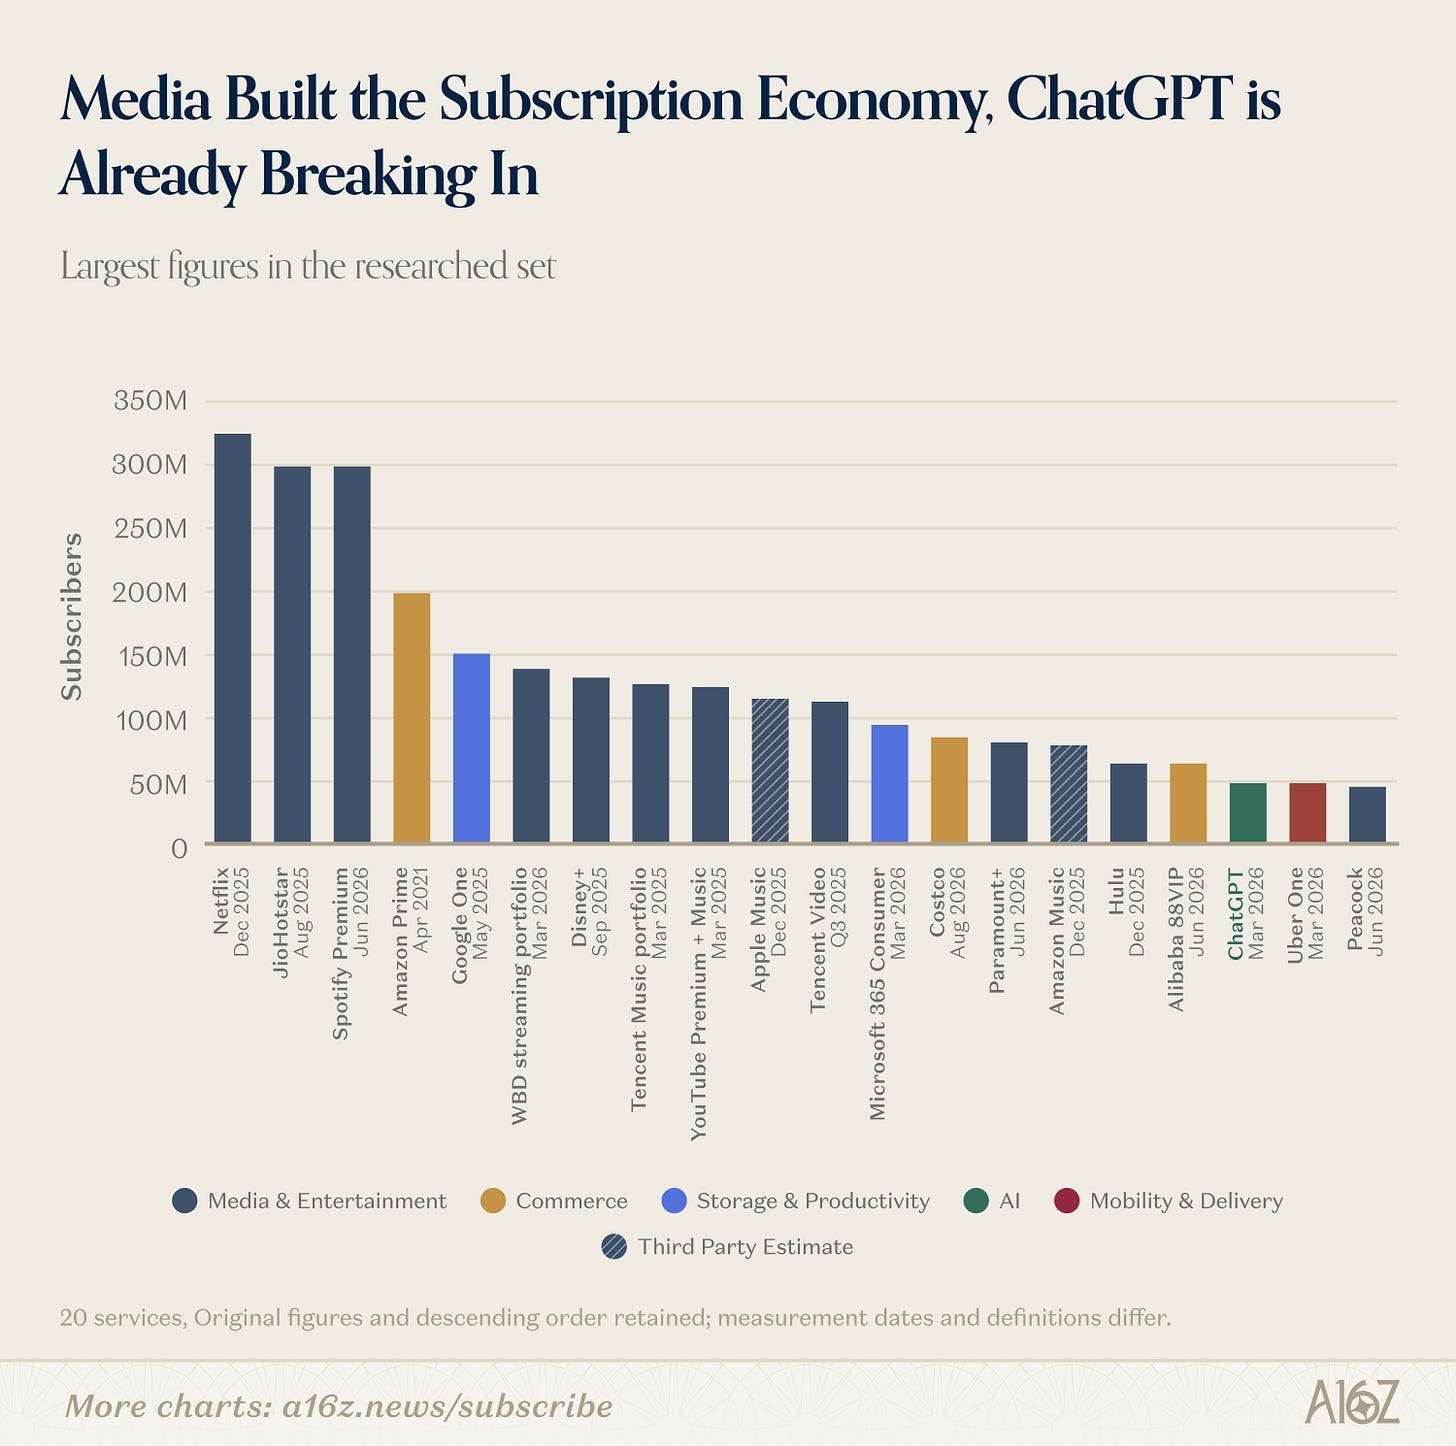
- 这与前 AI 时代的互联网正好相反。2025 年广告占 Meta 收入的 97.6%、Alphabet 的 73.2%,Amazon 的订阅服务收入为 496 亿美元,只占总收入的 6.9%。全球前 20 大消费订阅产品中 65% 是媒体,ChatGPT 用三年半就挤了进去,可见建立大规模付费订阅有多难。
- AI 公司依赖订阅有其道理:模型成本高,不能像过去那样先免费换用户密度。随着开源模型普及、任务能在昂贵和廉价模型之间分流,这种情况会有所改善。
- 新模式正在出现:OpenAI 称 ChatGPT 广告业务 8 月的年化收入达到 10 亿美元,周活用户 12 亿;OpenEvidence 也开始部分依靠广告变现。个人代理可能带来联盟分成或交易抽成,Instinct 和 Muse 都有这方面的计划,但还没有开始收费。
- 结论:AI 已经对构建、创作和工作的人很有价值。下一步是让它在日常生活中同样有用,广告和交易费能让更多消费者真正用上 AI。
本文由 RecodeX 编译自 Top 100 Consumer AI Apps – Seventh Edition(作者:Olivia Moore),首发于 SandHill.io #305 推荐阅读。本文为中文编译稿,非全文翻译,完整内容请阅读原文。译文仅供学习交流,观点不代表本站立场,版权归原作者所有。