
原文:Clouded Judgement 10.16.26 – The Diffusion Gap
作者:Jamin Ball
来源:SandHill.io #306 推荐阅读 · 行业动态与分析 | RecodeX 编译
导读: Altimeter 合伙人 Jamin Ball 在本期周报中提出“扩散鸿沟”(Diffusion Gap)概念:模型能力突飞猛进,但普通人使用 AI 的程度远远落后。他认为,市场能否相信 AI 收入撑得起巨额资本开支,关键在于普通用户能否追上来;而历史经验表明,弥合鸿沟靠的是更易用的工具,而不是更老练的用户。文末照例附上 SaaS 估值与运营指标数据。
一、Karpathy 的观察:扩散比想象中慢
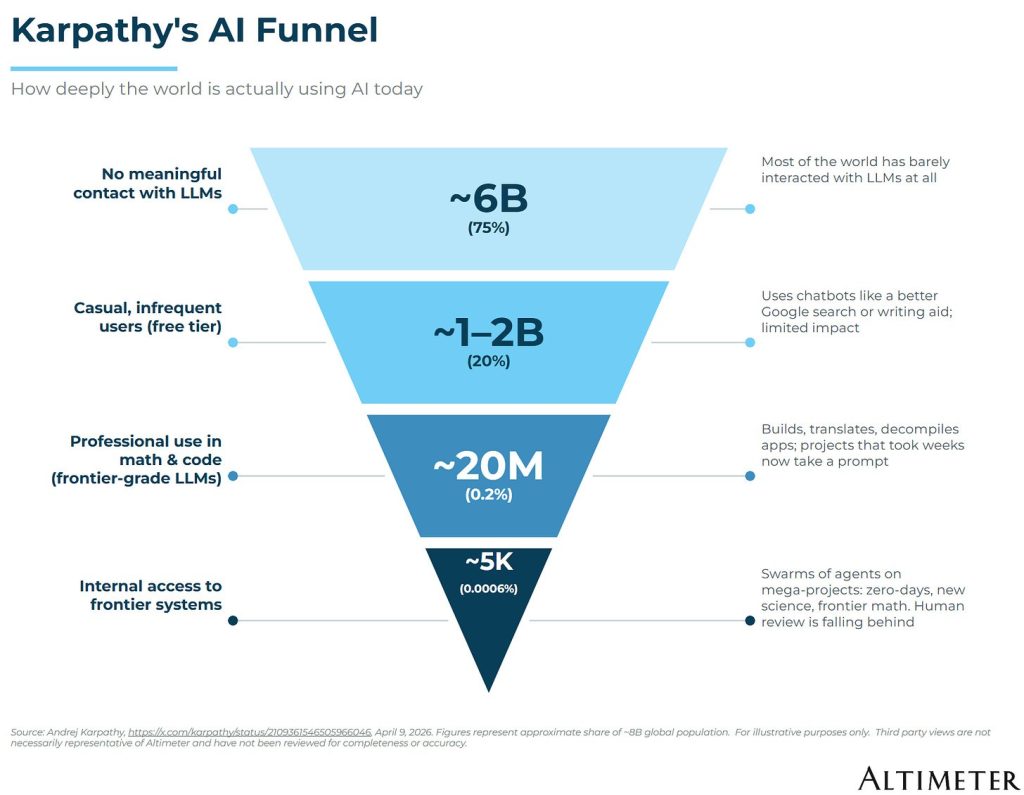
- 作者以 Andrej Karpathy 上周末在 X 上的一条帖子为引子,并把其观点整理成“漏斗”图:从模型能做到的事情,到普通人真正在用的方式,每一层都在流失。
- 在 Karpathy 看来,AI 的扩散速度正在放缓。PNC 的研究显示,美国只有约 2% 的家庭在为某种 AI 服务付费。
- 作者的定义:扩散鸿沟 = 模型能力上限与普通人实际使用方式之间的差值。
二、为什么重要:收入能否匹配资本开支
- 当前市场的核心疑问是“AI 收入能否兑现已承诺的资本开支(CapEx)”。这也是本周半导体设备股大跌、网上反复出现“CoreWeave 会不会破产”讨论的原因。
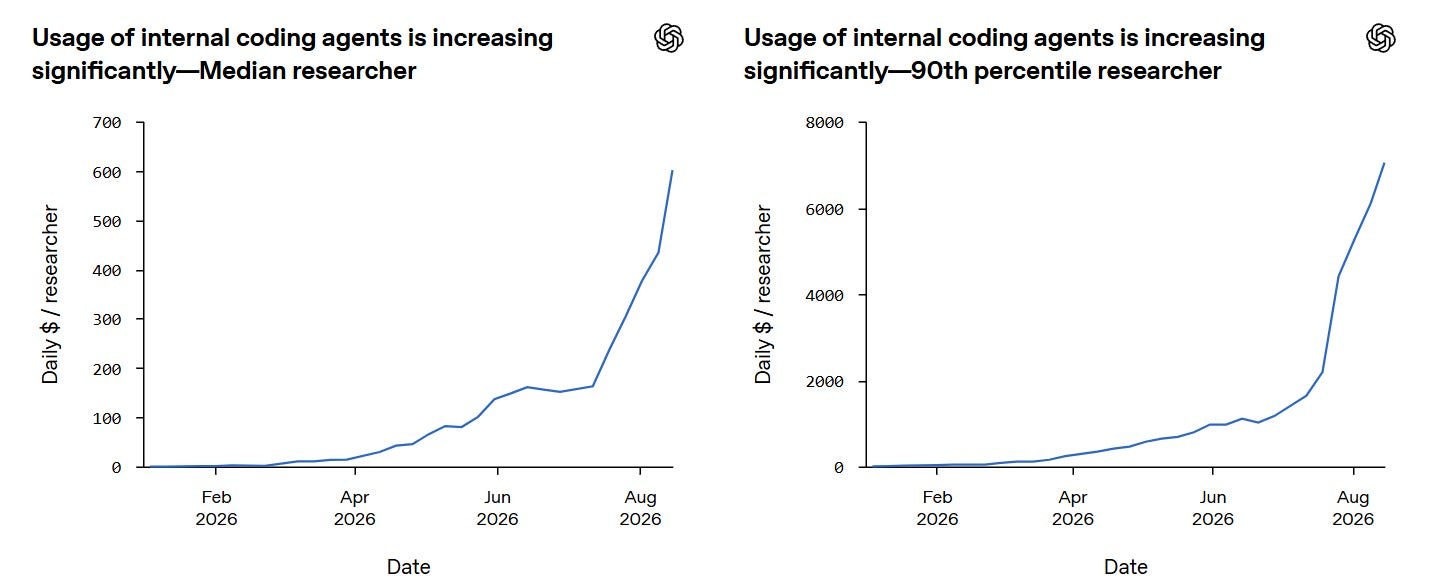
- 重度早期用户贡献了大量支出,且随模型进步,他们的支出明显跳升。OpenAI 公布的数据显示,重度用户和中位用户的使用量都出现拐点(而 OpenAI 用户相对全球整体本就偏“重度”)。
- 但“平均”用户仍落在后面。要让收入匹配资本开支,要么重度用户持续加码,要么普通用户追上来,或两者兼有。作者认为,市场真正建立信心需要后者发生。
三、两条路径:慢速扩散还是 S 曲线
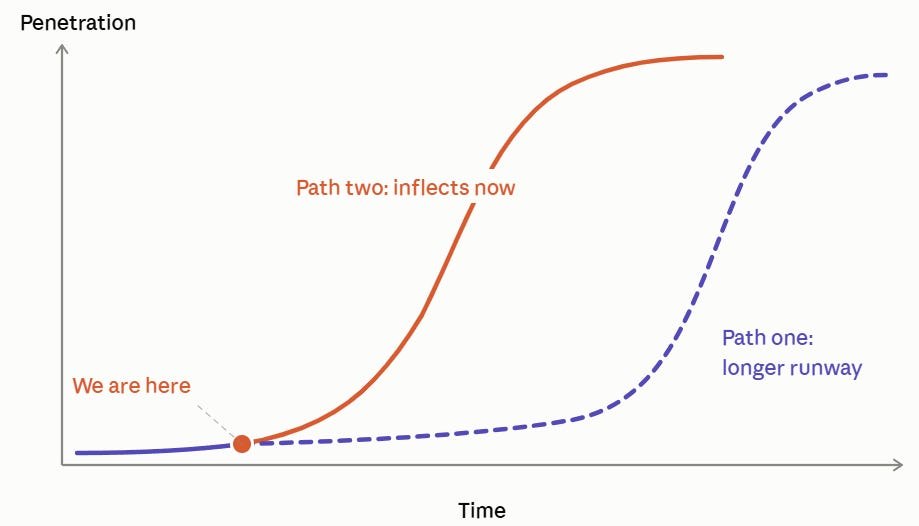
- 作者给出两种情形:扩散耗时更长(蓝色虚线),或支出按典型 S 曲线(S-Curve)增长(橙色线),对企业和消费者都适用。
- 他的判断是介于两者之间,但更接近橙色线。
四、历史规律:工具变简单,鸿沟才会闭合
- 过往技术的大扩散鸿沟几乎都以同一方式闭合:用户本身没有变得更专业,而是工具越来越易用、把复杂性封装起来。
- 例子:OpenClaw 在重度用户中极受欢迎却没能普及;随后 Muse、Instinct 等个人智能体(personal agents)爆发,作者把它们粗略称作“OpenClaw 的包装层”,让普通用户无需变得老练也能上手。
- 类比互联网与 GPS:人们没有学会在终端里上网,而是有了浏览器;没有去学 GPS,而是有了 Google Maps。
- 结论:模型之外的技术层正开始拐头向上,这将推动普通用户使用量的拐点,帮助弥合扩散鸿沟。
五、本周 SaaS 估值与运营数据
涨幅与倍数榜单
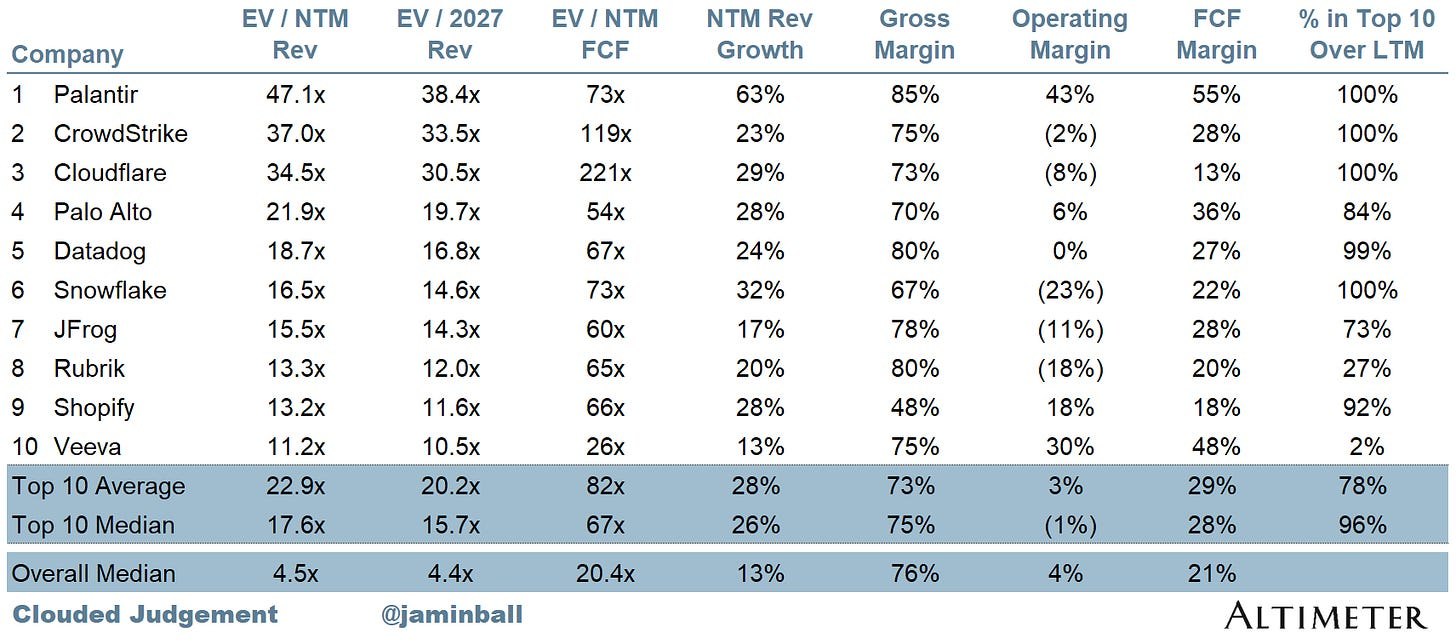
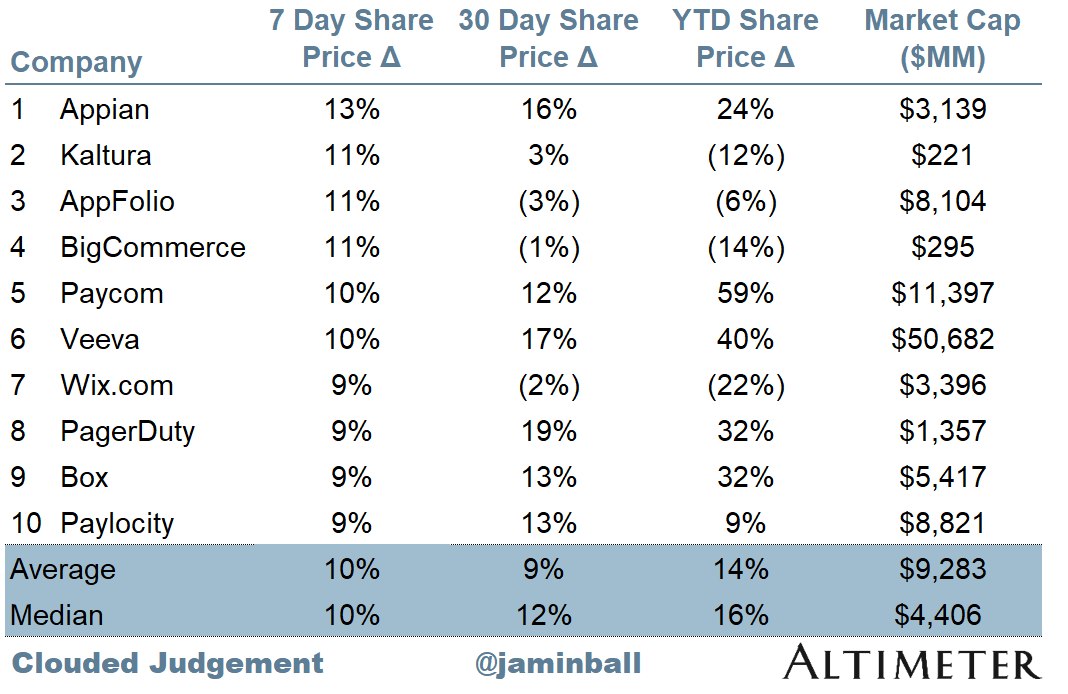
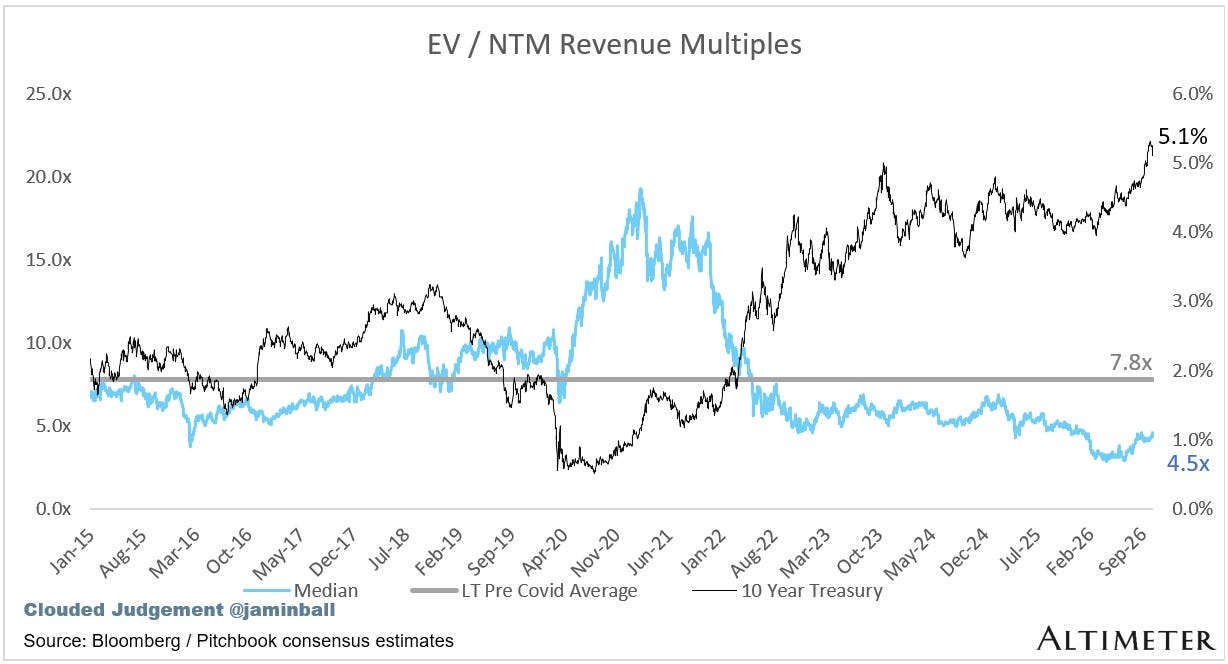
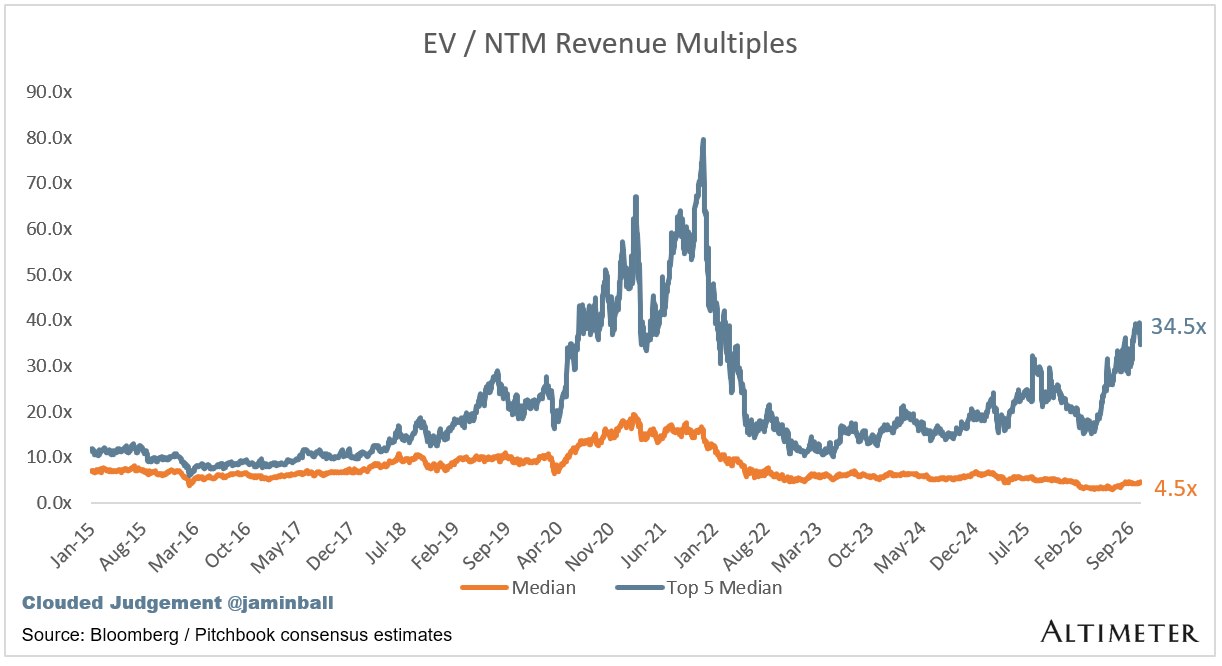
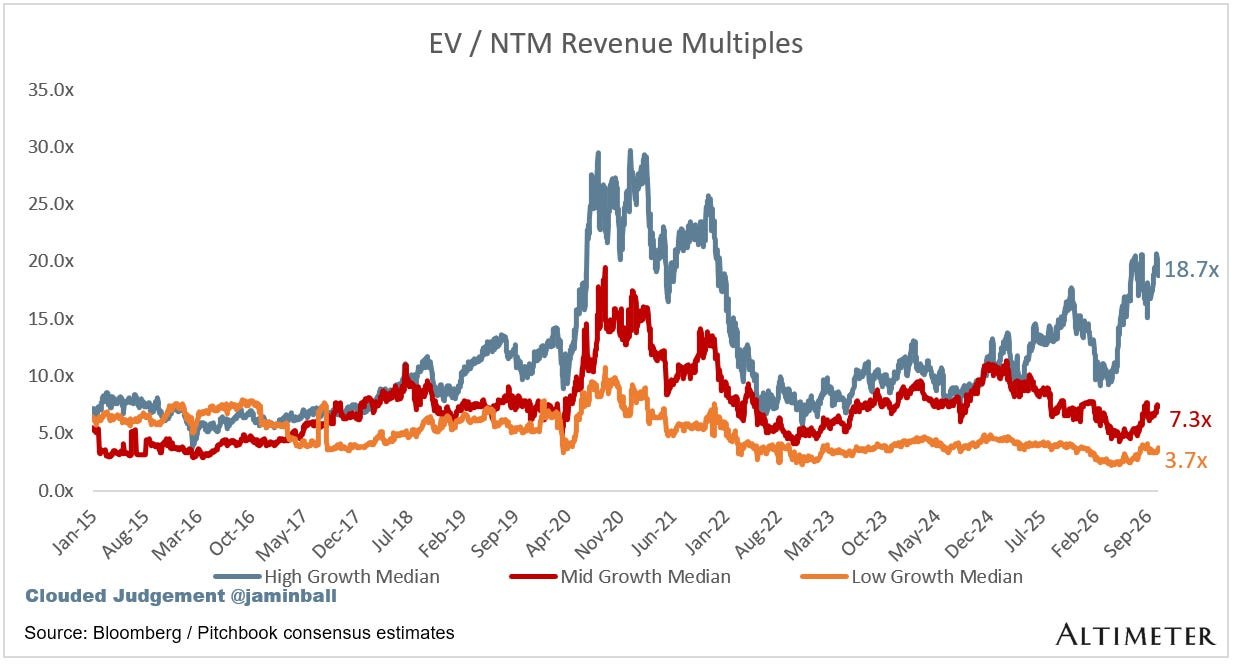
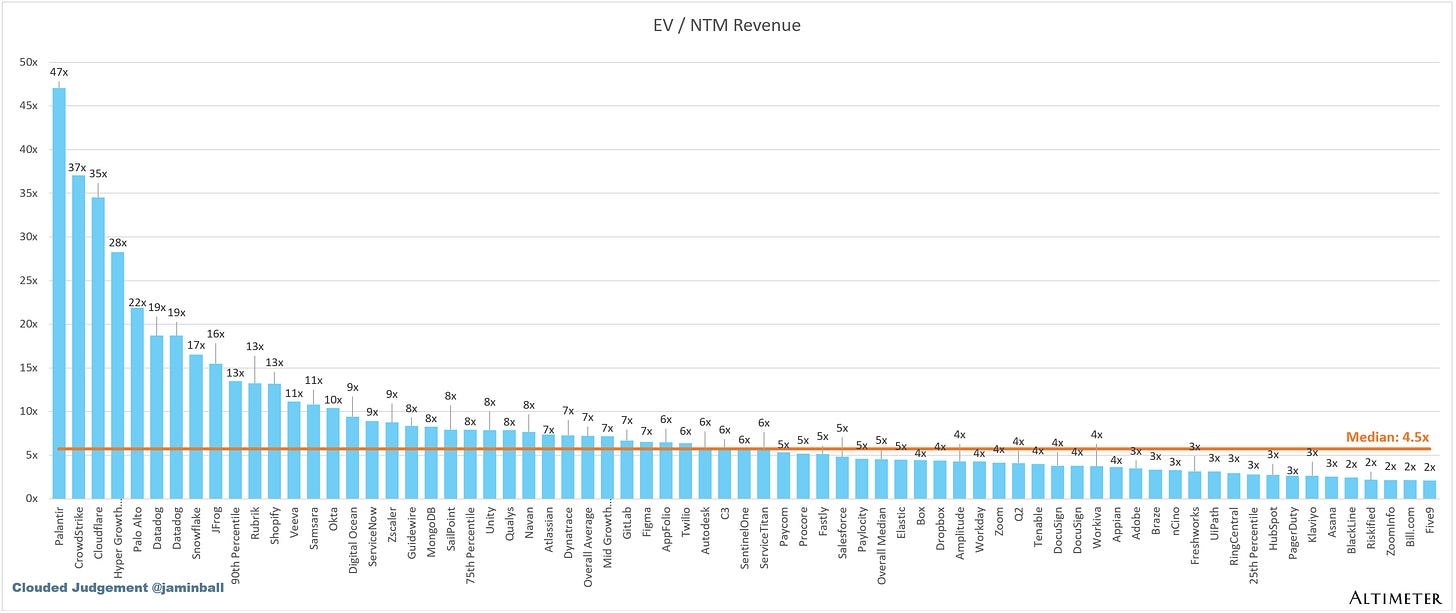
估值倍数概况:作者沿用企业价值(EV,市值+债务−现金)除以未来 12 个月收入(NTM Revenue)的口径,理由是多数软件公司尚未盈利,收入倍数是唯一能横向比较全行业的指标。
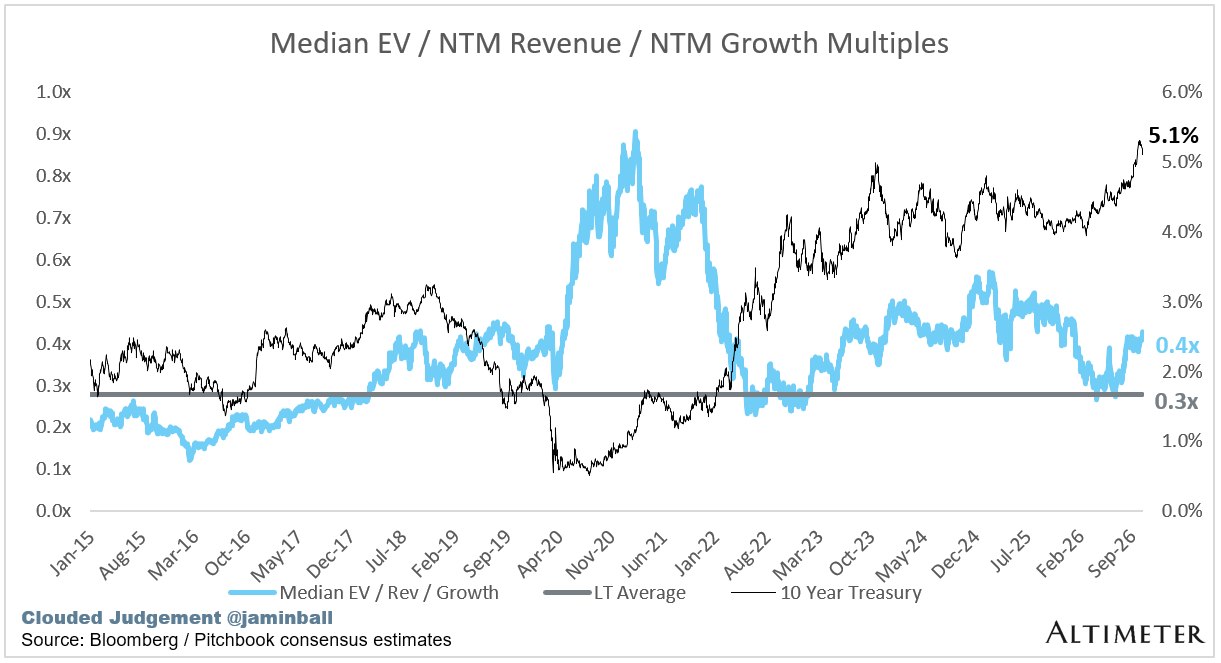
- 整体中位数 4.5x;前五名中位数 34.5x;10 年期美债收益率 5.1%。
按增速分组(高增长 >22%、中增长 15%–22%、低增长 <15%;作者坦言 22% 的阈值是为保证约 10 家样本而选定的):
- 高增长中位数 18.7x;中增长 7.3x;低增长 3.7x。
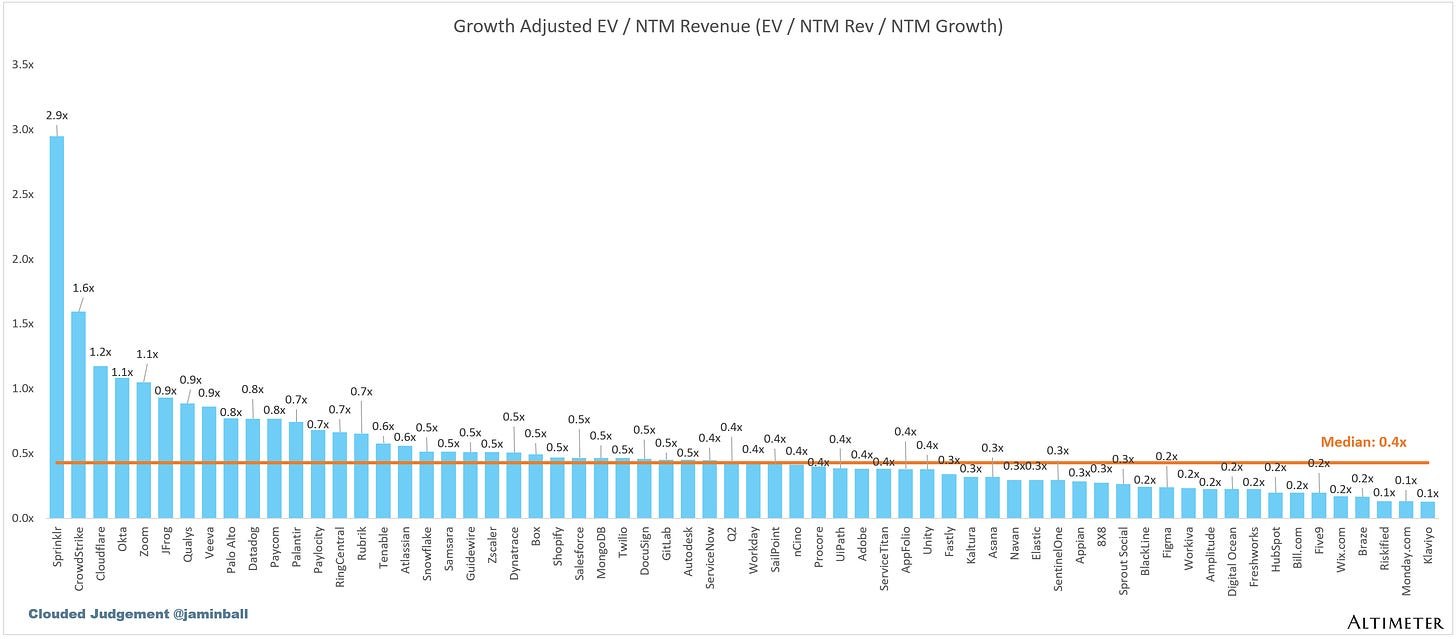
经增速调整的倍数(EV / NTM Rev / NTM Growth):用倍数除以预期增速,衡量相对增速的贵贱,例如 20 倍收入、预期增长 100% 即为 0.2x。
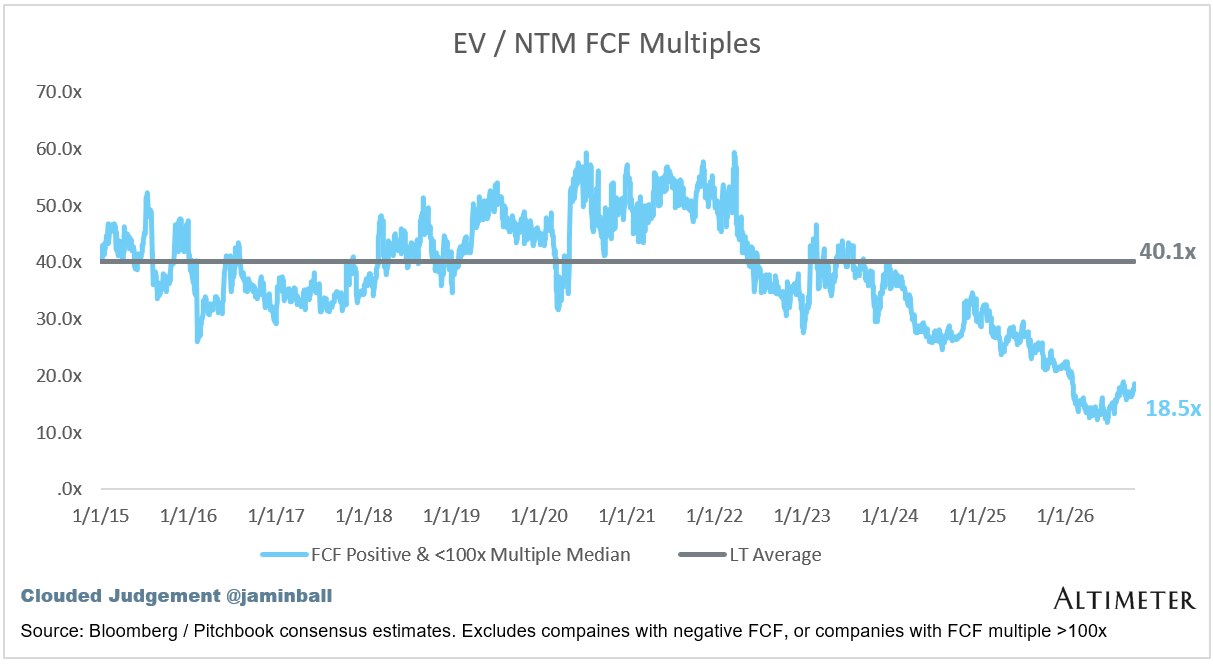
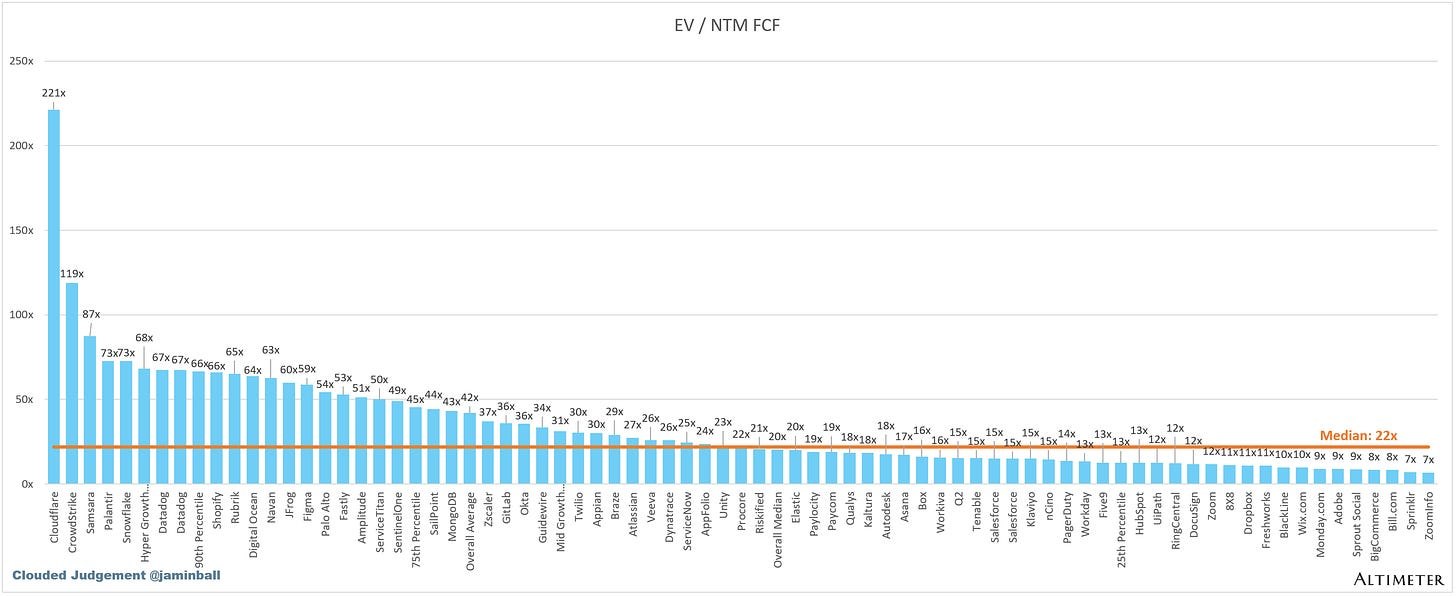
EV / NTM 自由现金流(FCF):只统计 FCF 倍数在 0–100x 之间的公司,负 FCF 公司不列入。
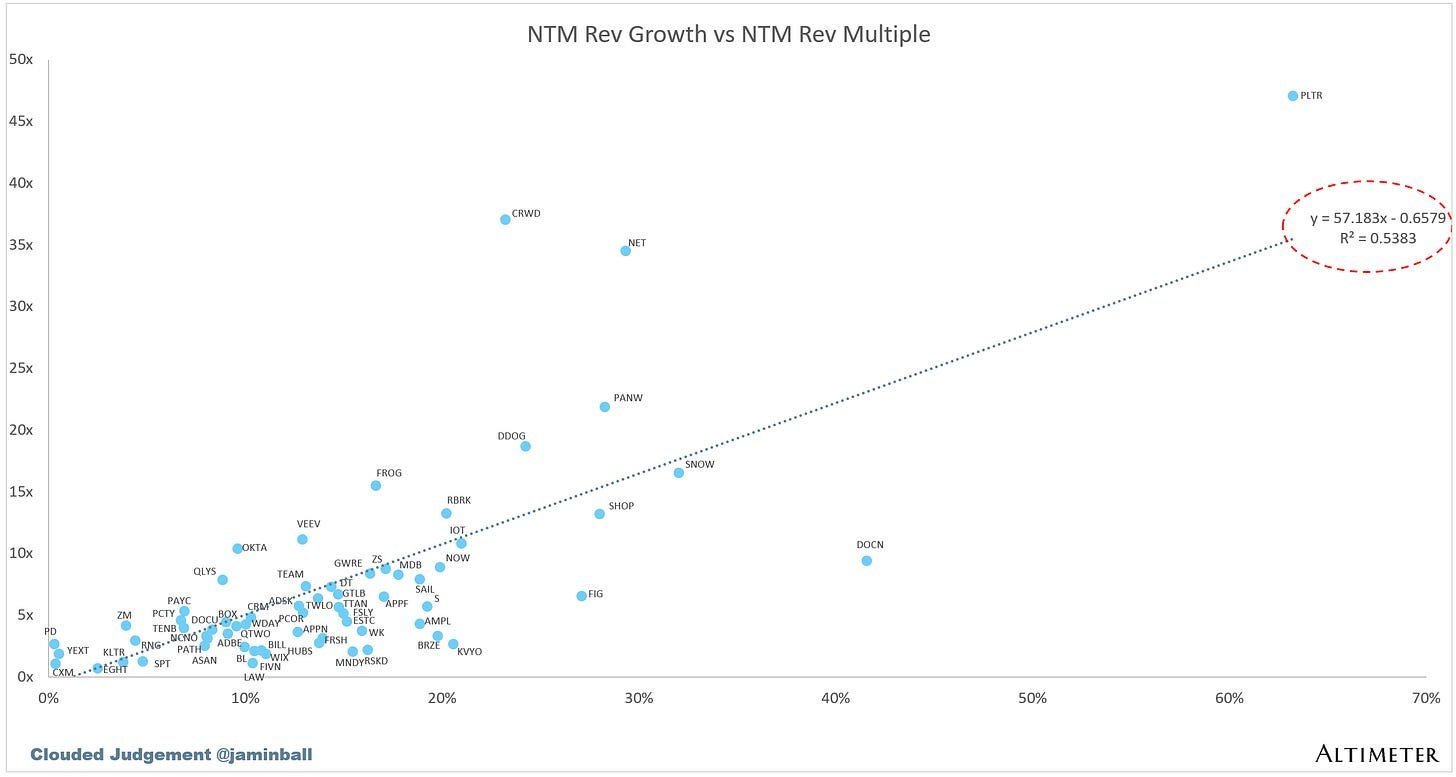
倍数与增速的相关性
运营指标中位数
- NTM 增速 13%,LTM 增速 16%;毛利率 76%,营业利润率 4%,FCF 利润率 21%。
- 净收入留存(Net Retention)110%;获客成本回收期(CAC Payback)31 个月。
- 销售与市场费用占收入 34%,研发 22%,管理费用 13%。
可比公司表:包含“40 法则”(Rule of 40,收入增速 + FCF 利润率)以及经毛利调整的获客回收期(GM Adjusted Payback)等指标。
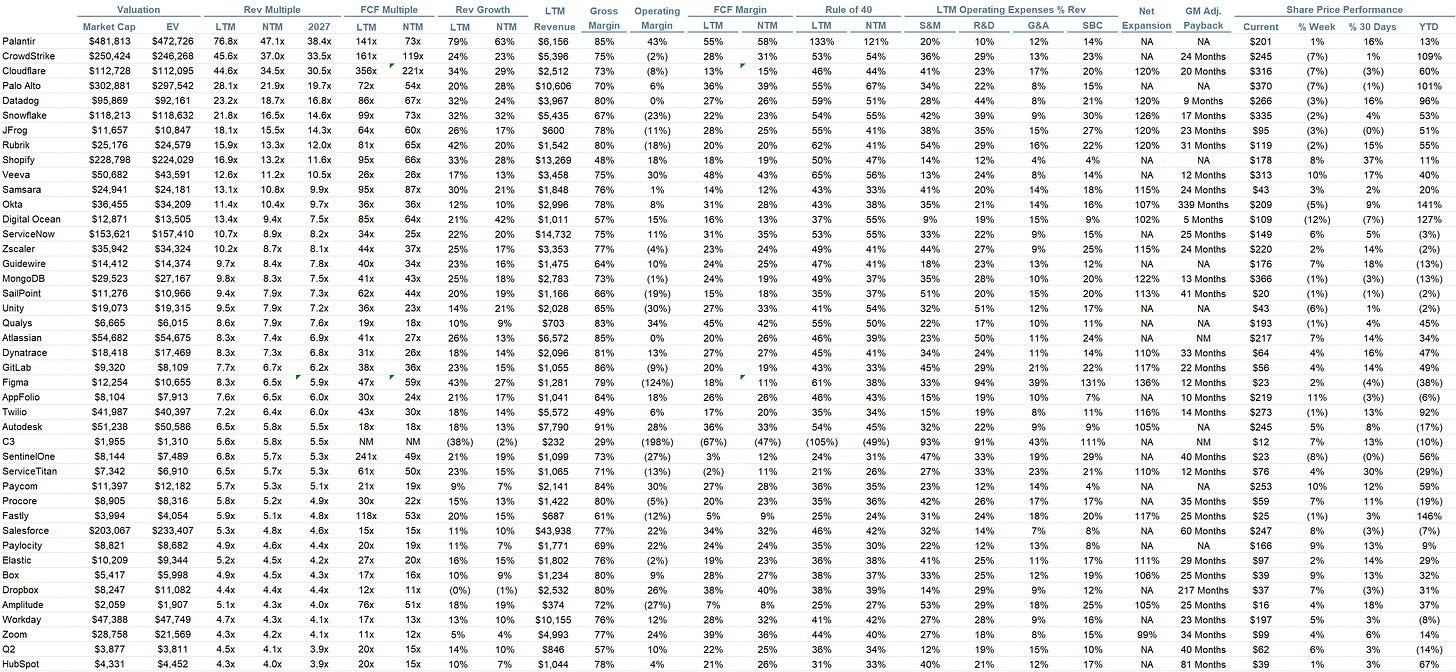
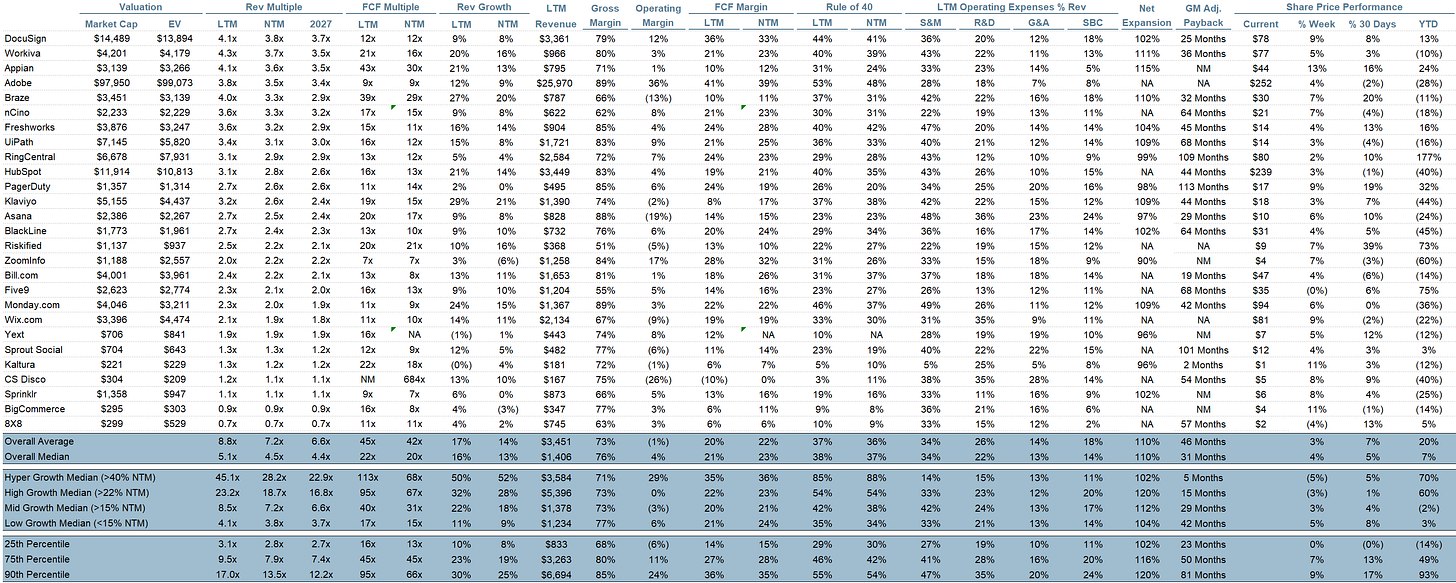
数据来源:Bloomberg、Pitchbook 及公司公告。原文附有免责声明:内容仅代表作者个人观点,不构成投资建议。
本文由 RecodeX 编译自 Clouded Judgement 10.16.26 – The Diffusion Gap(作者:Jamin Ball),首发于 SandHill.io #306 推荐阅读。本文为中文编译稿,非全文翻译,完整内容请阅读原文。译文仅供学习交流,观点不代表本站立场,版权归原作者所有。