
作者 Rich Kotite & Aaron Rosenberg · Radical Ventures · 阅读英文原文 ↗ · 约 2,914 字 · 阅读约 7 分钟
导读Radical Ventures 梳理「NeoLab」这一新公司形态:由前沿实验室与顶尖高校研究者创立、聚焦长期技术突破的创业公司。三年间 40+ 家 NeoLabs 融资逾 400 亿美元,围绕世界模型、强化学习、扩散等范式各自押注,而算力与人才正取代资本成为硬约束。
- 三年间 40+ 家 NeoLabs 融资 400 亿美元,常以十亿美元级首轮起步;SSI 四个月融资 10 亿美元,不到一年估值达 320 亿美元
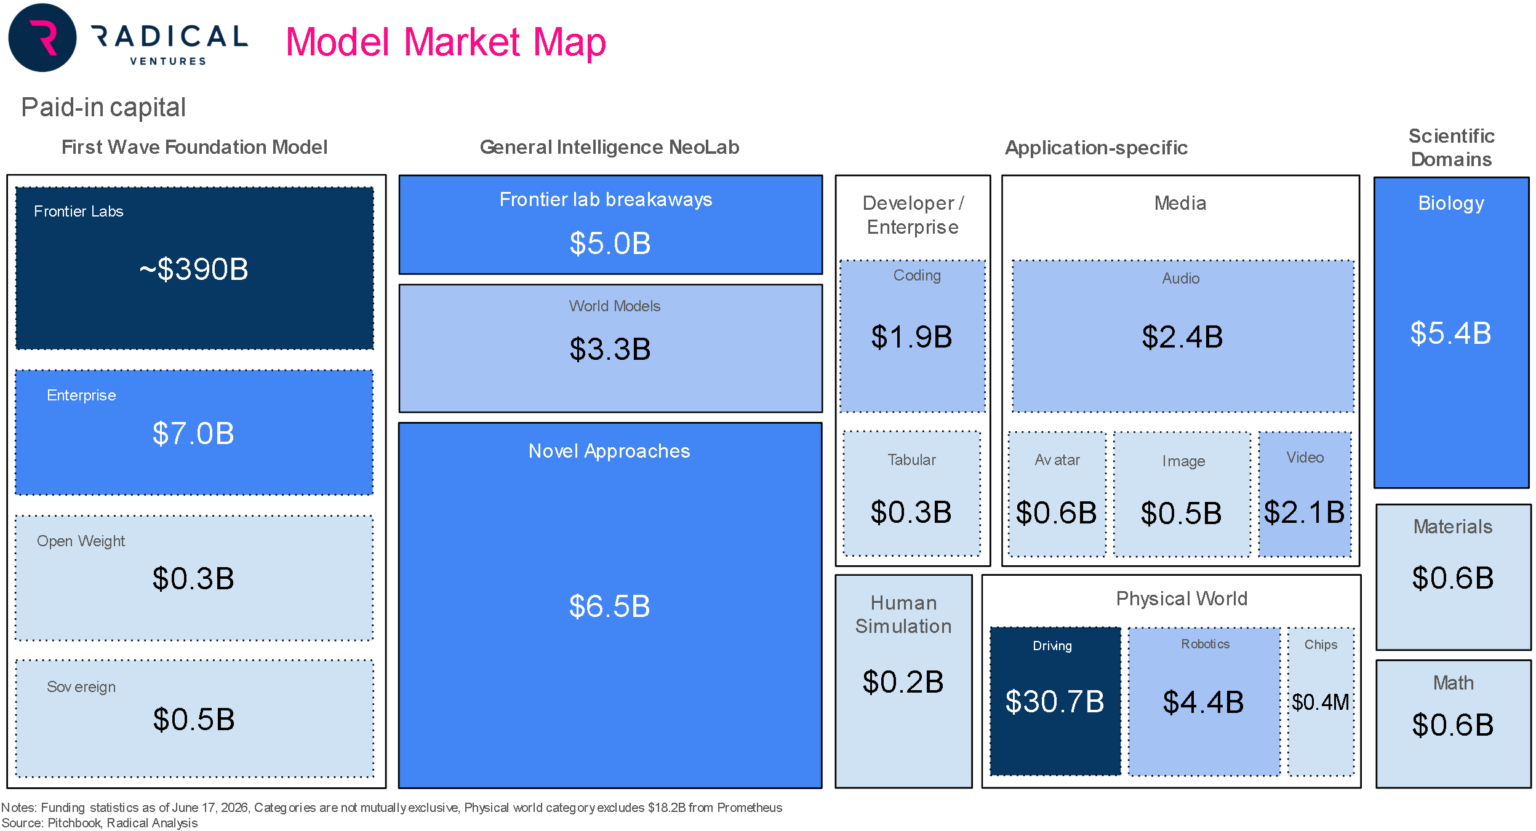
- 前沿实验室累计融资近 4000 亿美元;追求通用智能的 NeoLabs 合计约 150 亿美元,企业专属玩家约 70 亿美元
- NeoLabs 押注六类范式:世界模型、递归自我改进、强化学习、持续学习、扩散、基于能量的模型
- DeepMind 贡献超过 40 位 NeoLab 创始人,超过另外三家前沿实验室之和;博士项目已成创始人才直接来源
- NVIDIA 是最活跃的战略投资者;算力通常占 NeoLab 开支一半以上,有保障的多年算力产能已取代资本成为真正约束
SSI 并非孤立出现。一批由研究者主导的实验室正在诞生:Thinking Machines、World Labs、Reflection 等,团队来自离开 OpenAI、Google DeepMind、Meta 的人,以及声望卓著的教授席位。它们共同标志着一种新公司形态的到来:NeoLab——一家聚焦长期技术突破的创业公司,通常由领先 AI 工业或学术机构的研究科学家与工程师创立。
在那之前,后 ChatGPT 的前沿看起来大体已尘埃落定:创业公司似乎无力匹配资本需求,顶尖人才集中在少数玩家内部,超大规模厂商也已与各自选定的实验室配对(微软与 OpenAI、亚马逊与 Anthropic,等等)。
然后,闸门打开了。
随后三年里,40+ 家 NeoLabs 融资 400 亿美元,常以十亿美元量级的首轮融资起步,证明前沿规模的野心不再是在位者的专属特权。
OpenAI 与 Anthropic 是存在性证明
这一波 NeoLabs 建立在先例之上:那些从零起步抵达前沿的团队,各自带着独特的命题。
OpenAI 是原型。2015 年由 Sam Altman、Greg Brockman、Ilya Sutskever、Elon Musk 与一小群研究者创立;经过几年更广泛的探索后,公司全力押注当时尚未被验证的路径:扩展 transformer 架构。Sutskever 的直觉形成于他早年在 AlexNet 与 Seq2Seq 上的工作——足够大的神经网络在足够多的数据上训练,将产生更小、更精心设计的系统无法企及的能力。
按此观点,智能来自规模,而非巧妙架构。GPT-1、GPT-2 与 GPT-3 验证了这一押注;随着 ChatGPT 上线,该观点成为共识。
Cohere 由 Aidan Gomez(谷歌 Brain 原始 transformer 论文共同作者)、Ivan Zhang 与 Nick Frosst 于 2019 年创立,走了正交路径。当 OpenAI 追逐消费端前沿时,Cohere 押注同一底层技术可变成企业级平台,并为在生产中部署 LLM 的企业构建了最早可信的在位实验室替代方案之一。
Anthropic 紧随其后,于 2021 年由 Amodei 兄妹 Dario 与 Daniela 以及另外五名研究者离开 OpenAI 创立。他们同样坚信扩展,并公开强调安全,日益聚焦在 AI 最重要的商业领域——编程——上达成 SOTA 表现。
这类公司确立了后来 NeoLabs 会追随的「出走」模式:一支研究团队从前沿在位者中拆分出来,推进特定命题,目标是自己抵达前沿。
数年里,这些押注仍有争议;如今到了 2026 年,轨迹已不再被认真质疑。它们创造数十亿美元年化收入、获得数千亿美元估值,回答了每个有志成为 NeoLab 的创始人都会被问到的问题(「新团队真的能抵达前沿吗?」),并成为 VC 在承销投资时引用的存在性证明。
模型提供商已经增殖
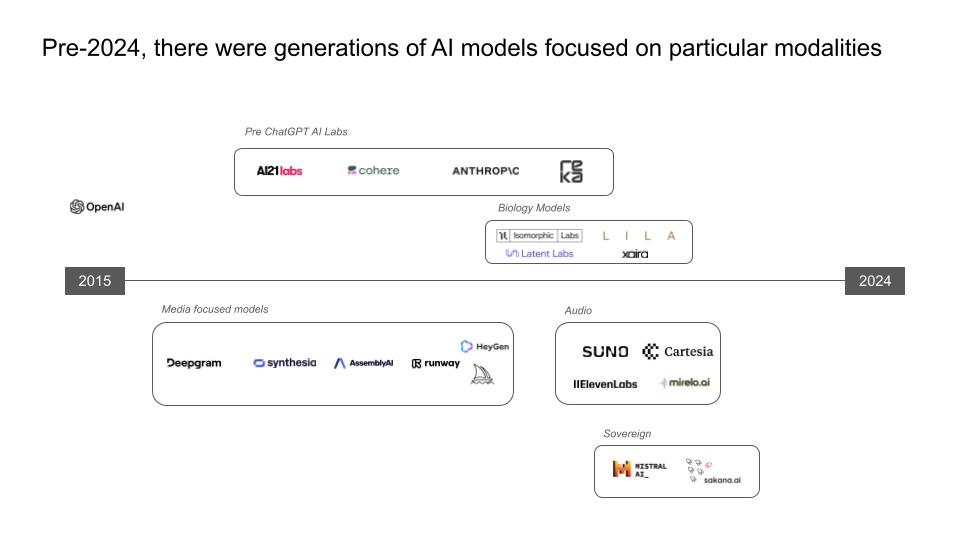
2024 年以前,基础模型提供商往往成批出现,通常绑定特定模态或策略:LLM、生物、媒体、音频、主权。
自那以来,基础模型版图急剧扩张,如今大约涵盖十几个不同类别,每一类都有可观的资本池与人才库。
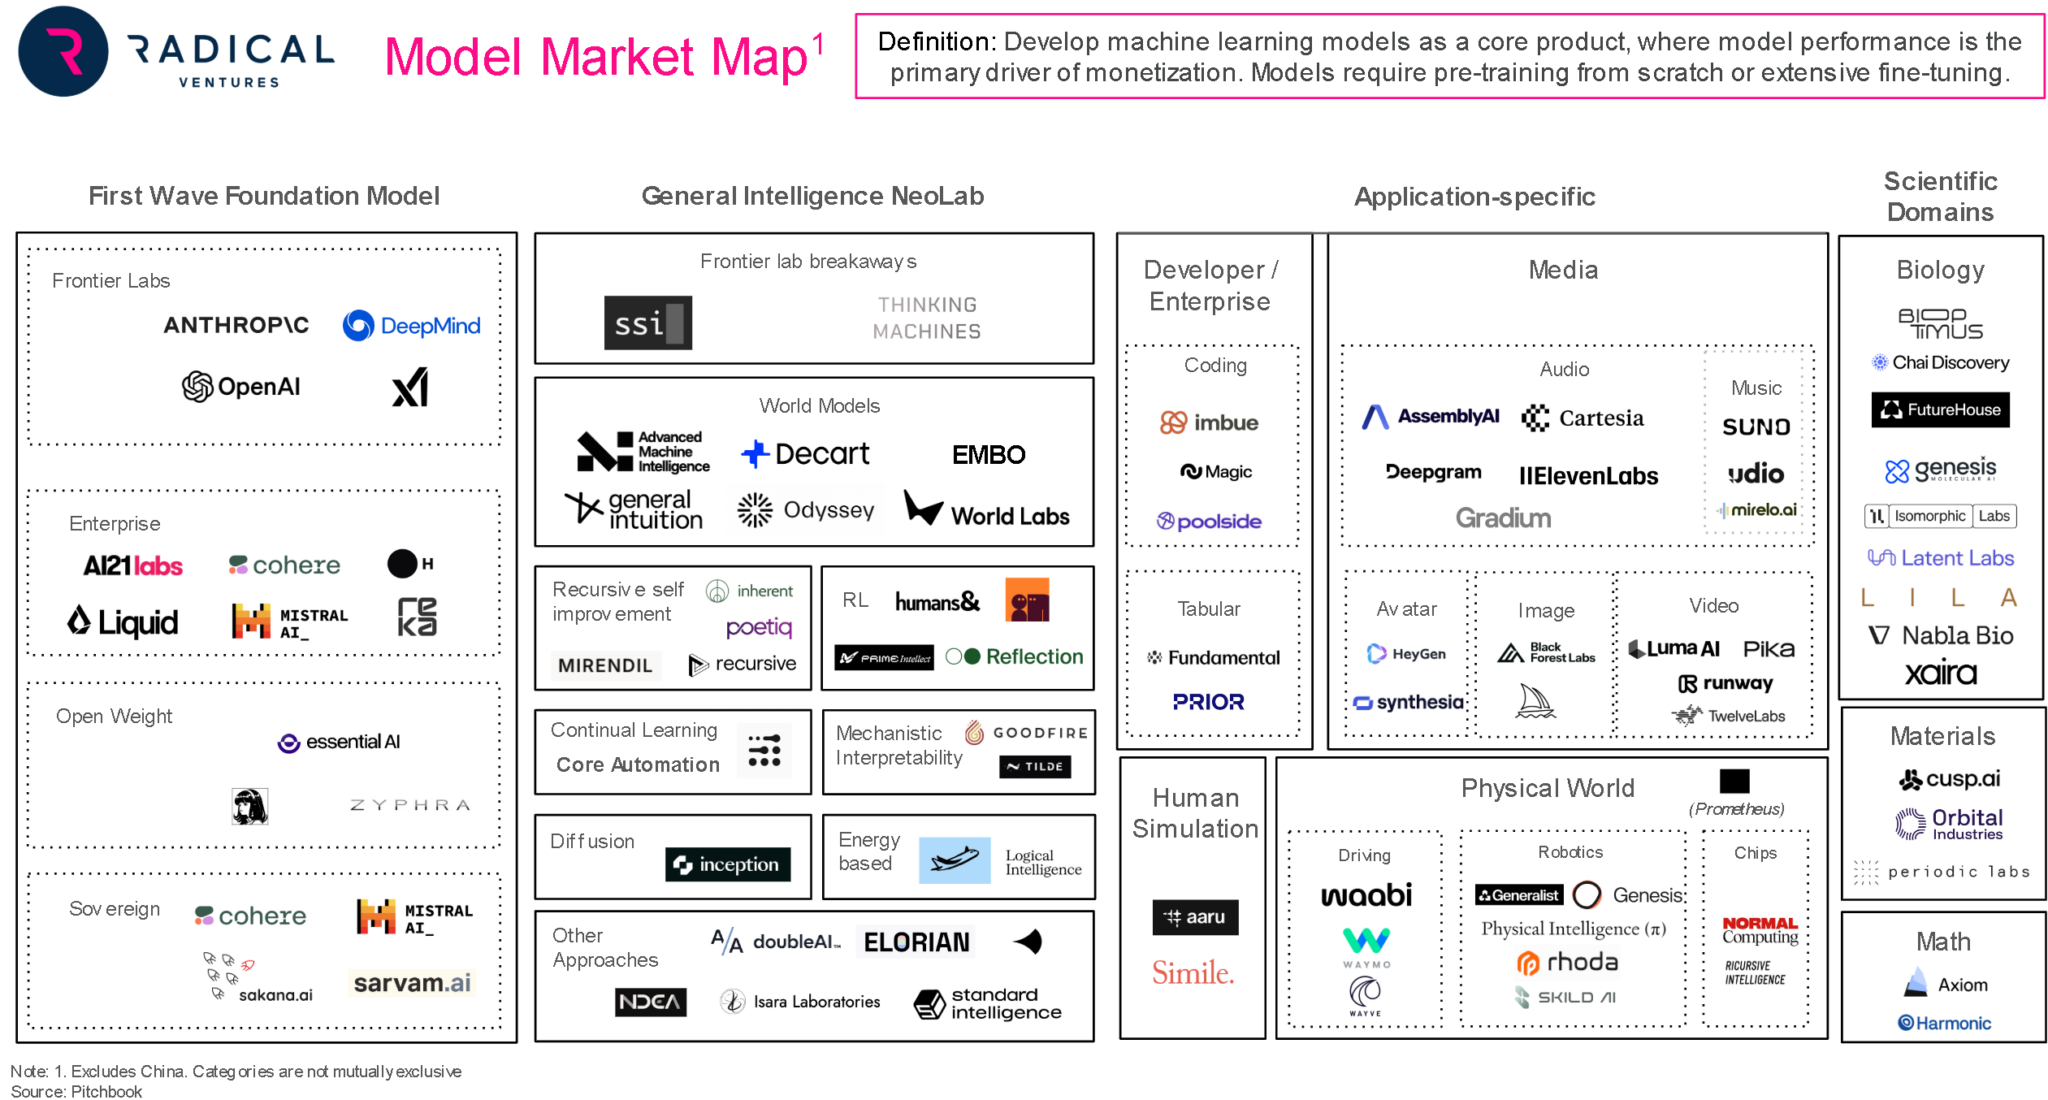
仅前沿实验室就坐拥近 4000 亿美元累计融资。那是市场的引力中心,也是许多人相信该空间已饱和的原因。围绕这一焦点,第一波其余部分相对较小:企业专属玩家约 70 亿美元,开源权重与主权导向实体不足 10 亿美元。
追求通用智能的 NeoLabs 自成一块:横跨前沿实验室出走者、世界模型开发者,以及其他新方法篮子,合计约 150 亿美元。
NeoLabs 在追求特定范式
NeoLabs 通常专精于它们相信将在通往通用智能之路上解锁能力的特定技术或路径。一系列方向正在涌现(不分先后):
- 世界模型(World models)。 这些公司主张:在文本上训练的 LLM 会撞上天花板,而多模态和/或真实世界数据(如视频、传感器、具身交互)将超越它。若其观点正确,下一个基础模型预测的不是给定语言的下一个 token,而是给定环境的下一状态。例子包括 World Labs、AMI 与 Decart。
- 递归自我改进(Recursive self-improvement)。 这里的公司闭合循环,使模型提出并纳入对其自身神经网络或系统架构(乃至构建该模型的更大组织)的改进。每一代在上一代之上迭代,探索更广的组合空间,并向全局最大值爬山。例子包括 Recursive 与 Inherent。
- 强化学习(Reinforcement learning)。 按此视角,LLM 只是压缩并重组已有人类知识;它们无法发现或创新。在高保真模拟器中从有根基的反馈学习的 agent——赢下一盘围棋、解出方程、分子结合——能越过人类先验,进入真正新颖的洞见。例子包括 Ineffable Intelligence 与 Reflection。
- 持续学习(Continual learning)。 今天的前沿模型在训练后被冻结。这一观点押注智能需要终身适应:模型从流式经验中更新权重,同时保留过去的关键学习。下一个基础模型不是快照,而是在其运行生命中复利演进的系统。例子包括 Core Automation 与 Adaption Labs。
- 扩散(Diffusion)。 今天几乎每个前沿模型都以自回归方式生成文本(一次一个 token,每个都以前面所有 token 为条件)。这本质上是串行的,因有限的记忆带宽与通信开销而形成瓶颈。该范式的支持者认为,基于扩散的技术通过大规模并行推理取代自回归方法。模型生成完整输出块,再通过迭代去噪精炼,承诺数量级更低的延迟。例子包括 Inception Labs。
- 基于能量的模型(Energy-based models)。 这里的核心主张是:概率式、自回归生成在结构上不适合要求可验证性的问题。基于能量的模型改为对照一组约束对候选打分,并把推理当作寻找得分最优配置的搜索。若此观点正确,下一个基础模型会对整套解进行审议,而非顺序生成 token,从而在单一目标下统一感知、规划与推理。例子包括 Logical Intelligence 与 Flapping Airplanes。
融资已成狂潮
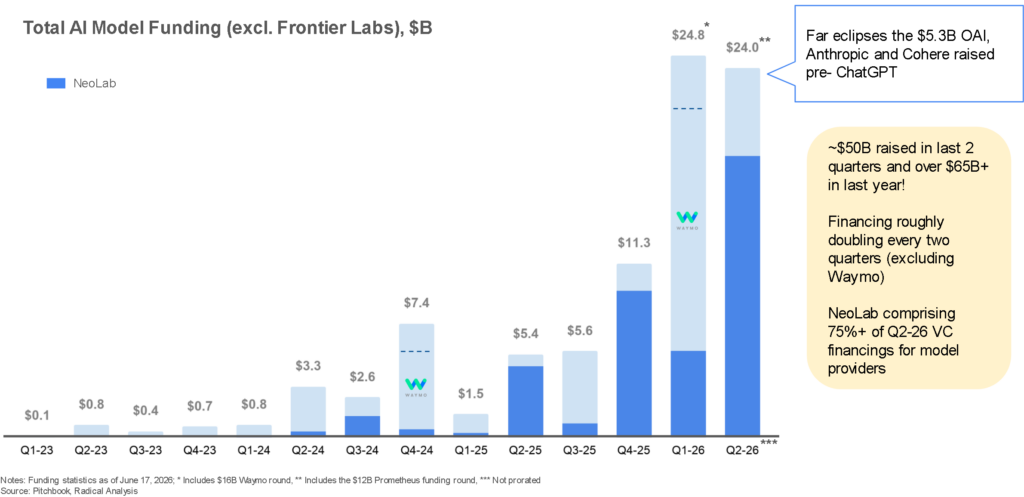
模型提供商(不含前沿实验室)的季度风险投资在 2024 年初之前低于 10 亿美元。曲线在 SSI 处拐折,并在过去 3 个季度持续加速。
对比之下,OpenAI 与 Anthropic 从 OpenAI 创立到 ChatGPT 这七年合计融资 53 亿美元。NeoLab 浪潮仅在过去一年就融资约其 7 倍,仅过去两个季度就接近 5 倍。
北美 + 欧洲——10 亿美元以上 AI 模型融资轮次
不含前沿实验室,截至 2025 年
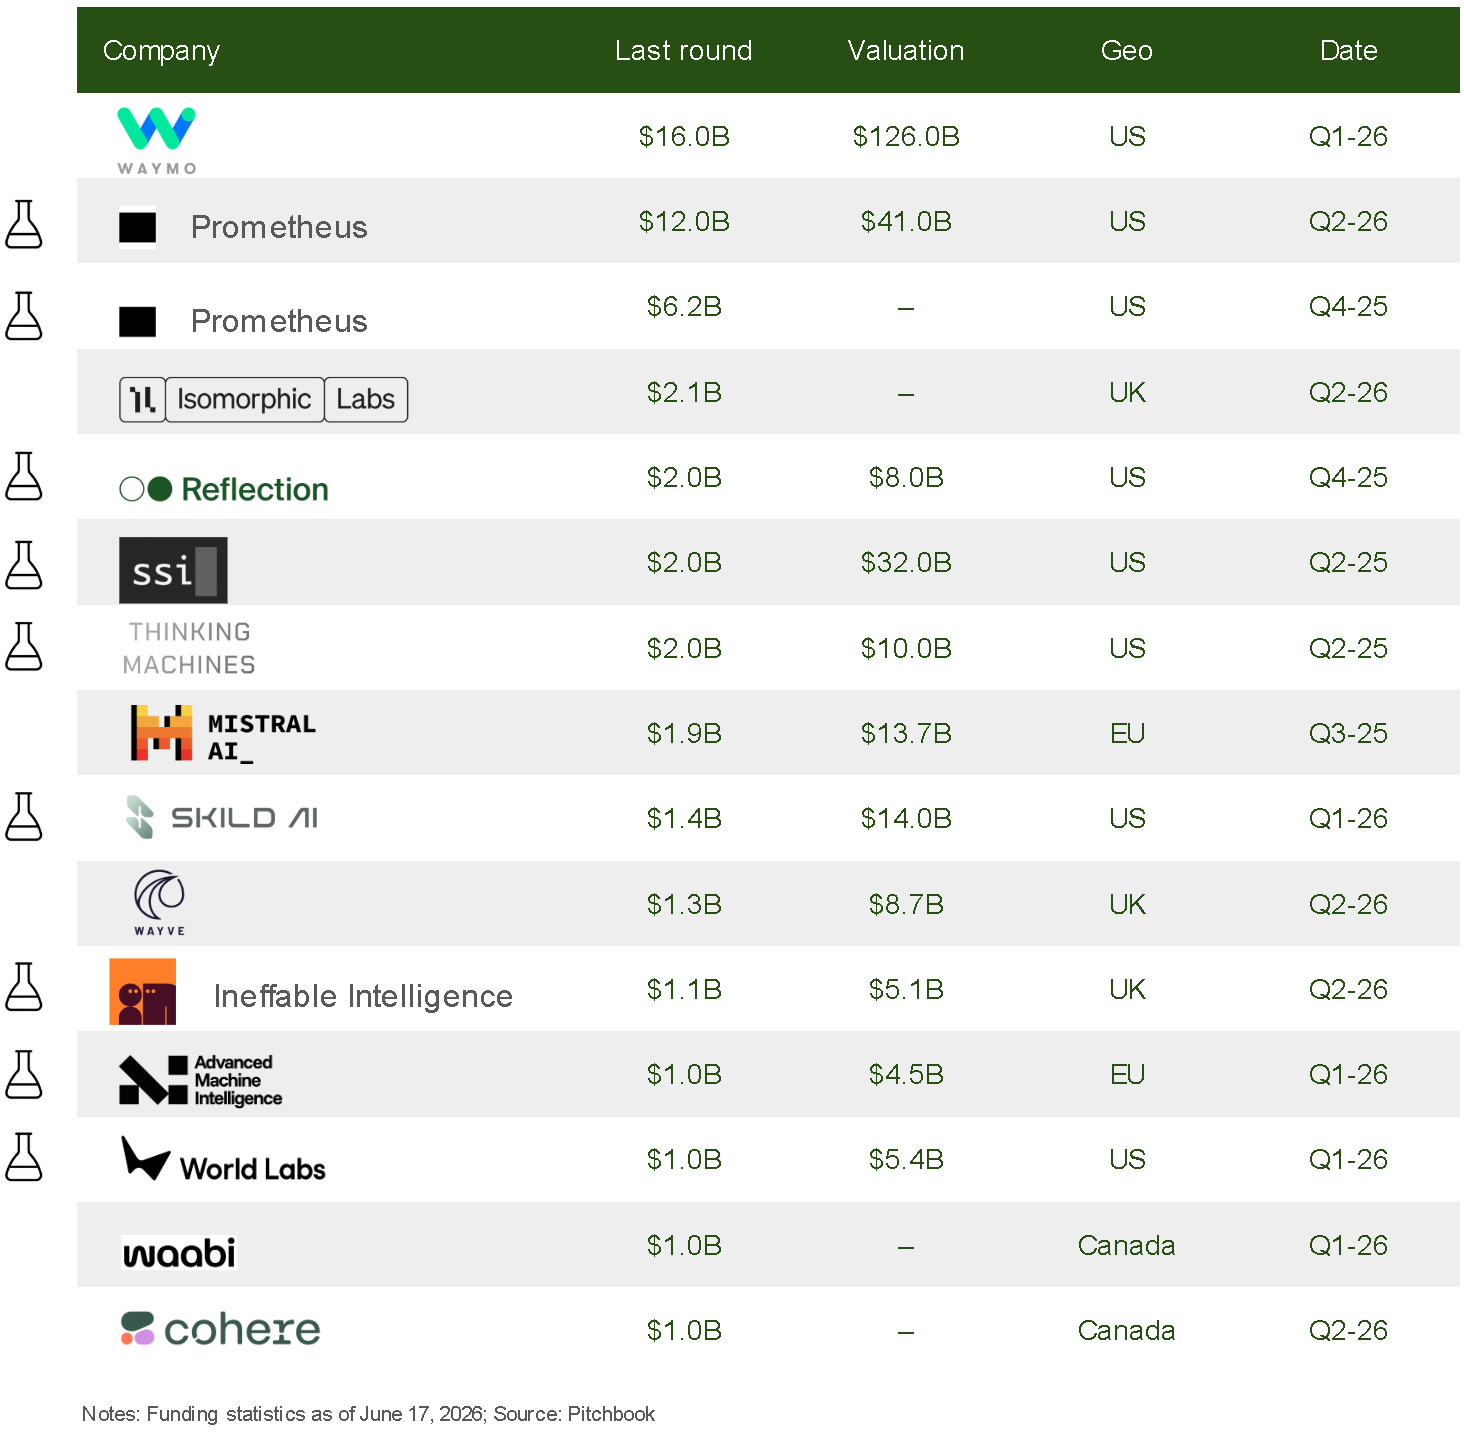
十亿美元轮次在风险投资中罕见,产品尚未契合市场(pre-PMF)时更罕见。然而自 2025 年初以来,北美与欧洲已有 13 家模型提供商达到该规模,其中 8 家是 NeoLabs。
美国占多数,但加拿大、英国与欧洲大陆合计近半,Isomorphic Labs、Mistral、Ineffable Intelligence、Advanced Machine Intelligence、Wayve、Cohere 与 Waabi 均跨过门槛。十亿美元级 NeoLab 轮次如今已是大西洋两岸反复出现的现象。
人才正从在位者流出
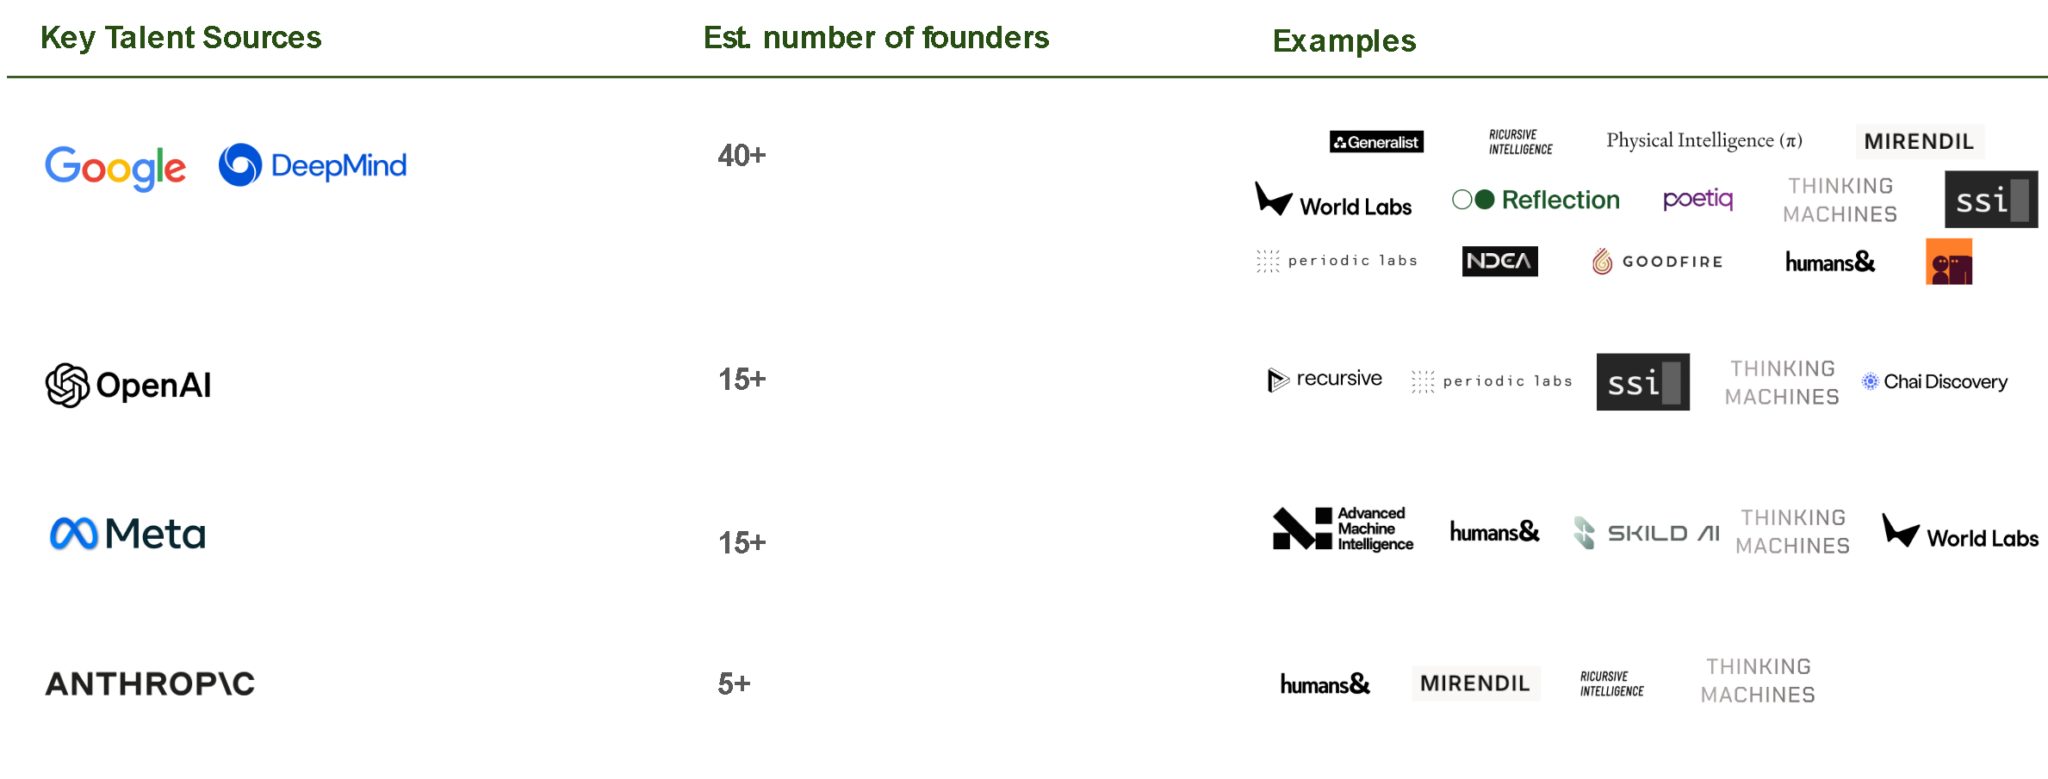
NeoLab 创始人绝大多数来自前沿实验室与顶尖学术群体,且分布明显失衡。DeepMind 以大幅领先成为主导来源,贡献超过 40 位创始人——超过另外三家前沿实验室之和。过去十年,AlphaGo、AlphaStar、AlphaFold 等突破使 DeepMind 成为前沿 AI 人才的首选目的地;许多推动这些工作的研究者如今已开启自己的创业征程。
博士项目如今也是创始人才的直接来源,而不只是上游管道。斯坦福、伯克利、MIT、牛津、哈佛、剑桥与 CMU 正在产出在学术界成团、从未进过工业界就完成融资的创始团队。
股权表高度集中
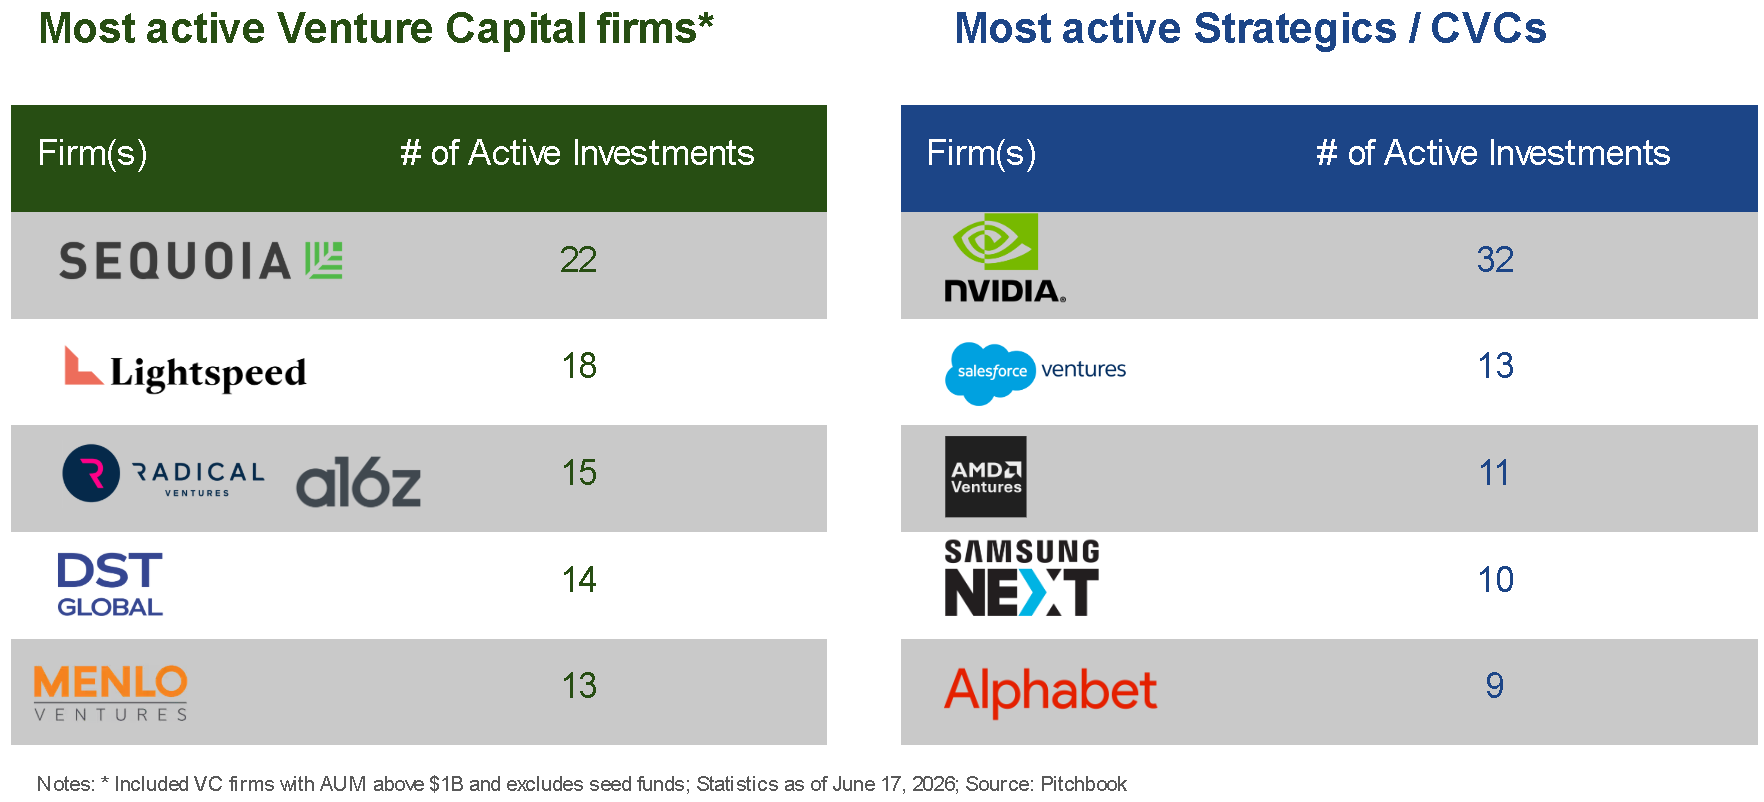
通才型多阶段基金是模型提供商版图中最活跃的投资者之列,红杉与 Lightspeed 排名靠前。Radical Ventures 作为少数能与上述名字及其他通才基金(如 a16z)在活跃度上比肩的 AI 原生机构之一,格外突出。
在战略投资者中,NVIDIA 最为活跃,甚至超过任何机构 VC。芯片制造商坐在牌桌顶端并非偶然:训练与推理算力通常占 NeoLab 开支一半以上,仅靠 VC 融资很少足以支撑前沿规模算力需求。因此,战略算力伙伴关系——超大规模承诺、NVIDIA 配额协议、neocloud 融资结构——已成为基础模型公司股权表的标准特征。
事实上,真正的约束不再是资本,而是能否获得有保障的多年算力产能。能锁定这一关键资源的实验室,有潜力跑赢那些资金更充裕却拿不到算力的竞争者。
NeoLabs 引来多头与空头
投资者追逐的是终极幂律:多数 NeoLabs 不会抵达前沿,但那个抵达的,可能证明整个组合都值得。
- 多头(Bull):加入前沿。 追随 Anthropic 剧本:从在位者拆分,融资数百亿美元,建立持久的研究与产品飞轮。这需要差异化的研究押注、可复利的商业楔子,以及对资本与算力的不间断获取。随着更多竞争者出现、其对算力与人才的需求增长,这条路日益艰难。
- 基准情形(Base):战略收购人才收购(acquihire)或垂直退出。 在此情景下,实验室的人才与 IP 被超大规模厂商、前沿实验室或大型企业软件玩家吸收。结果涵盖干净的战略收购,到可能排除或限制资本回流投资者的复杂反向收购人才收购。需警惕的是:自然收购方宇宙有限且在收缩——多数超大规模厂商已配对完毕,对 acquihire 结构的监管审视也在加强。
- 空头(Bear):清盘 / 贱卖 / 僵尸。 信心与资本在团队建立可持续业务之前耗尽。人才流向提供 10 倍薪酬的在位者,公司「飞得太高」难以软着陆,IP 被搁浅。
支撑 NeoLab 投资的关键风险
- 蒸馏 / 开源权重: 能力商品化快于团队建立商业护城河的速度。
- 资本密集: 团队无法通过可容忍稀释的轮次为下一轮算力周期融资。
- 移动靶: 前沿实验室跃迁超越(例如 Magic/Poolside vs. Codex/Claude Code)。
- 买方池浅: 许多自然归宿已「预订」完毕。
- 商业鸿沟: 收入在扩张,却不足以支撑天价入场估值。
第一波关乎把扩展定律推到极限。沿途,顶尖人物主张替代范式将带来更快或更可持续的进展。陪审团仍在审议;这就是前沿科学的常态。
超过 400 亿美元为 40+ 家独立实验室提供燃料,融资每两个季度翻倍,竞争加剧,算力与人才日益成为硬约束。NeoLab 时代已经开始。
你是想推进前沿的 NeoLab 创始人吗?若是,请联系 rich@radical2021.wpengine.com 与 aaronr@radical2021.wpengine.com(aaron@radical2021.wpengine.com)。我们很乐意与你交流!
Radical Ventures 荣幸与领先基础模型提供商合作,包括 Cohere、Decart、Generalist、Genesis Molecular AI、Inherent、Latent Labs、Nabla Bio、Orbital Industries、Periodic Labs、Prime Intellect、Reka、Ricursive Intelligence、Twelve Labs、Waabi 与 World Labs。
| 英文原题 | The Rise of NeoLabs |
|---|---|
| 作者 | Rich Kotite & Aaron Rosenberg · Radical Ventures |
| 来源 | SandHill.io #300 推荐阅读 · 行业动态与分析 |
| 编译 | RecodeX Research · 2026 年 9 月 · 系列全部 28 篇见标签 SandHill.io |
本文为英文原文的中文编译,版权归原作者与所属机构所有;译文仅供学习与研究交流,不构成投资建议。如原作者或权利方对转载有异议,请联系 will@recodex.ai,我们将及时处理。