
作者:Rick Zullo
来源:SandHill.io #307 推荐阅读 · 延伸阅读 | RecodeX 编译
导读: 标题是个双关——“mean”既是“刻薄”,也是统计上的“均值”。Equal Ventures 创始人 Rick Zullo 在种子轮估值飙升、晋级率暴跌的背景下反思自家策略:当市场竞争剧烈到“平均回报”不再足以支撑一家基金存在时,VC 应该主动偏离羊群,而不是追求均值。
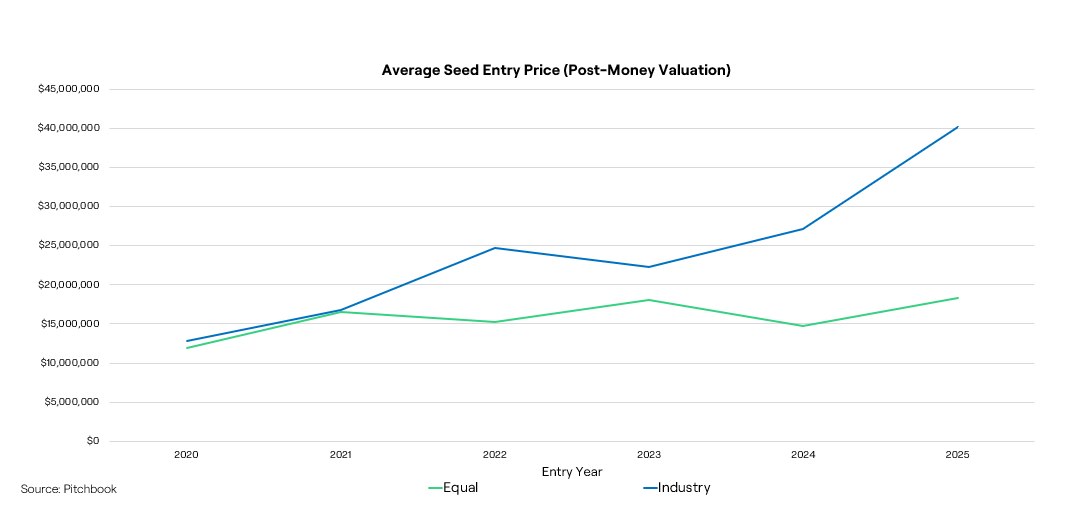
种子轮估值六年涨了三倍多
Equal 成立之初,种子轮平均估值约 1200 万美元——作者当时已觉得离谱,因为这比几年前翻了一倍还多。他们愿意略付溢价,前提是领投、拿到两位数持股比例。而在 Equal 成立后的六年里,种子轮平均估值已升至 4000 万美元以上。
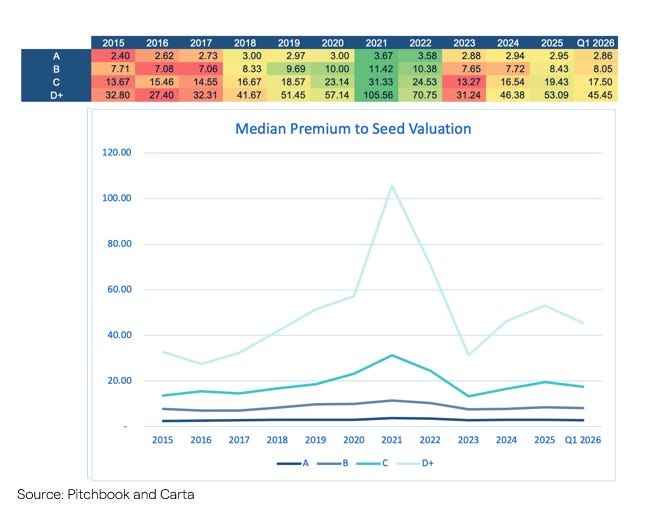
与此同时,从种子轮晋级到后续轮次的比例大幅下滑,种子轮与后续阶段之间的估值溢价也处于有记录以来的低位。作者指出,这还是在“分批次融资”(tranched rounds)流行的情况下——这种结构抬高了公开的“标题估值”,而领投方实际支付的价格要低得多。
两种打法:守纪律 vs. 多射门
同行中有人坚守价格纪律,也有人不计价格“尽可能多射门”。作者认为两者都不算错,但都需要深思。
曾经,“平均”就够了
Equal 起步时效仿的是高信念种子投资人的打法。一位 LP 曾建议他照搬 Roger Ehrenberg(回报惊人)的模式:高信念、高集中、主题驱动。同行们也各有可参照的范本,如 SV Angel、Founder Collective、First Round 等,风格各异。当时,作者能做到种子基金的平均水平就很满意——均值足以撑起一份 VC 职业。
如今,只有例外者能活下来
此后市场的底层假设已变。种子轮竞争惨烈,竞争者“寒武纪式爆发”、价格飞涨。作者认为,未来几年平均表现将不足以证明一家基金存在的价值,只有出类拔萃者才能存活,而这意味着要承担偏离大流的风险。
他也批评不少 LP 总想把 GP 塞进过去奏效的模式里;规则正在改变之际,正是打破这种惯性的时刻。他引用 Brian Singerman 的忠告:去玩你最有条件赢的游戏,而不只是参与竞争。作者自谦在多数可量化指标上都低于 VC 平均水平,但认为清楚认识自身长短,是把它们转化为差异化优势的第一步。
不做“均值”
作者直言,许多 VC 乐于玩“资产规模积累”的游戏:风险小、商业模式好——押中一个千亿美元级结果就有好回报,押不中也能收一大笔管理费。但这不是 Equal 的风格:他们是高集中度、独立判断的投资人,可能输也可能赢,但绝不做“均值”。文末他引用作家 Wayne Dyer 的一句粗话收尾,大意是跟着羊群走,迟早踩到一脚屎。
本文由 RecodeX 编译自 Stop being so “mean”(作者:Rick Zullo),首发于 SandHill.io #307 推荐阅读。本文为中文编译稿,非全文翻译,完整内容请阅读原文。译文仅供学习交流,观点不代表本站立场,版权归原作者所有。