
原文:Every cycle is unprecedented, this one’s no different
作者:Jackie DiMonte
来源:SandHill.io #307 推荐阅读 · 行业动态与分析 | RecodeX 编译
导读: 资本集中、幂律加剧、风投两极分化——当下的规模确实前所未有,但每个周期都曾被称为“前所未有”。Jackie DiMonte 用 20 年风投融资数据回顾历次周期,论证融资增速已经见顶,并给出三种情景的概率:她认为 2026 年大概率是风投融资的局部高点,下行在明年底前发生的可能性超过一半。文章最后分析了不同类型基金与公司在下一轮转向中的处境。
历史上的风投周期
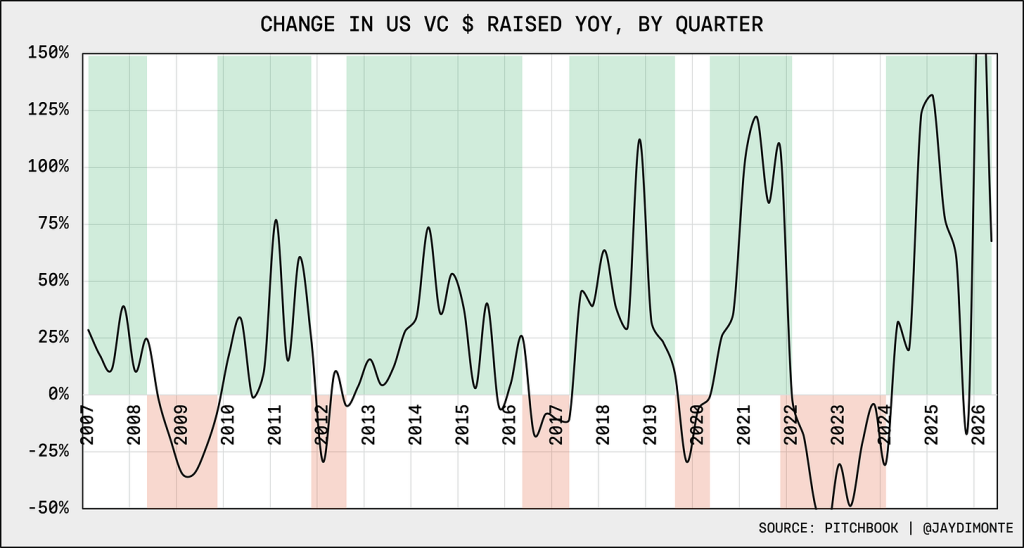
作者把 20 年来每个季度的融资额与上年同期对比,同比增长期为正周期、下降期为负周期(忽略孤立的反转季度),得到 6 个正周期和 5 个负周期。
几点观察:近十年的增速波动明显大于此前十年;最长正周期为 2013 年 Q1 至 2016 年 Q2 共 3.5 年,随后的回调较浅;最长负周期为 2022 年 Q1 至 2024 年 Q1 共 2.25 年。当前周期已持续约 2.5 年,同比增速处于 20 年来最高之列。

细看各周期几乎没有一致规律。风投可以自我调整(如 2012 年和 2016–17 年),但回调往往更剧烈——市场冲击暴露繁荣期积累的脆弱性,高估值和高烧钱率在资本环境变化时难以为继。
增速正在见顶
很难想象增速还能继续上升。以 Anthropic、OpenAI 和整个美国风投市场为例:
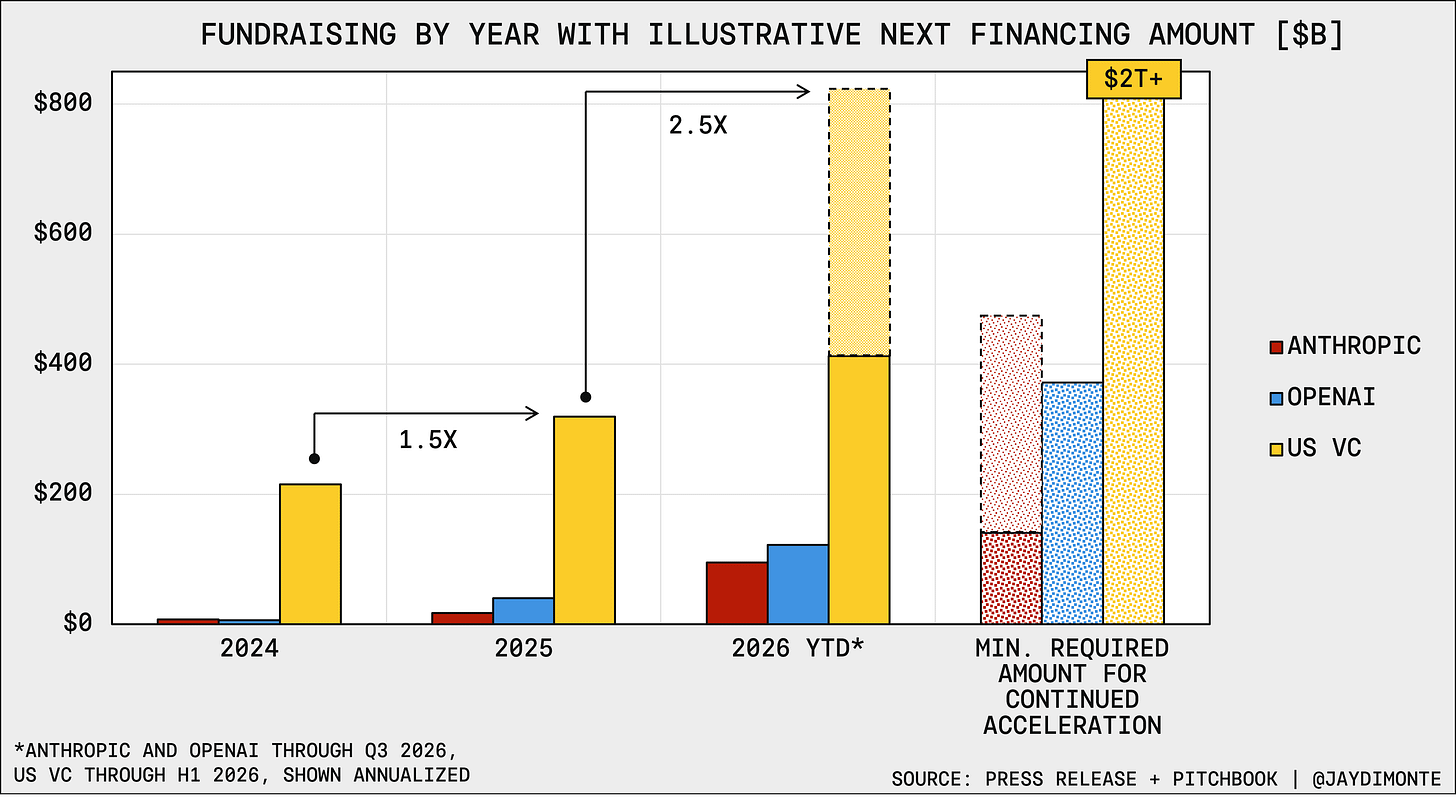
要让增速继续加快,Anthropic 下一轮需融资 1,400 亿美元以上,或 2027 年全年融资 5,000 亿美元以上,而其传闻中的 IPO 募资目标最多 1,000 亿美元。美国风投 2026 年上半年投资逾 4,000 亿美元,年化 8,000 亿美元以上;若全年按此节奏收官,继续加速意味着 2027 年需约 2.1 万亿美元——超过过去 10 年总和。作者押“不会”:即便市场仍在增长,增速也在放缓。
规模本身也会见顶吗?
今年上半年流入创业公司的 4,100 亿美元中约 2,000 亿投向 Anthropic 和 OpenAI。全年年化约 8,000 亿美元;剔除两大实验室后,其余市场年化约 6,000 亿美元。
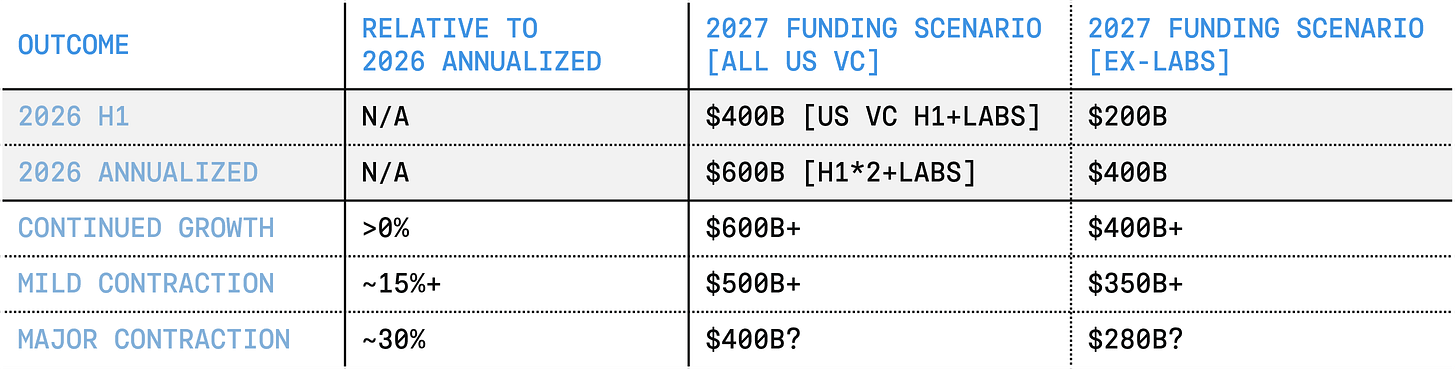
以 2022 年融资比 2021 年减少约三分之一作为“重大收缩”的基准,明年需降至 4,000 亿美元(若剔除实验室则约 2,800 亿)。作为参照,去年为 3,200 亿美元,2024 年为 2,150 亿美元。三种情景及作者给出的概率:
- 市场继续增长(5%):这是“一生一遇”的长周期;Anthropic 和 OpenAI 成功 IPO,物理 AI 带来实验室量级的资本需求,500–1,000 亿美元级退出接连出现。
- 市场走平(20%):软着陆或轻度回调,退出规模逐步变小,巨型基金放缓 AUM 扩张或延长投资期,资本需求而非供给主导募资,市场走平但不冻结。
- 下行或重大收缩(75%):迫使业界重新审视当下流行的信条——只有少数公司重要、无限的 TAM 可以支撑任何价格、收入增速比质量更重要——并调整 LP/GP 的投资行为。
结论:2026 年更可能是风投融资的局部高点。
重大收缩背后的“简单算术”
下行的时机和幅度取决于触发冲击。外部冲击(如新冠)会两头挤压:客户收缩拖慢增长,LP 整体承压限制资金,市场近乎冻结;冲击也可能来自市场内部(如银行危机叠加加息)。作者对可能破坏市场稳定的情景及其发生时间做了粗略假设:
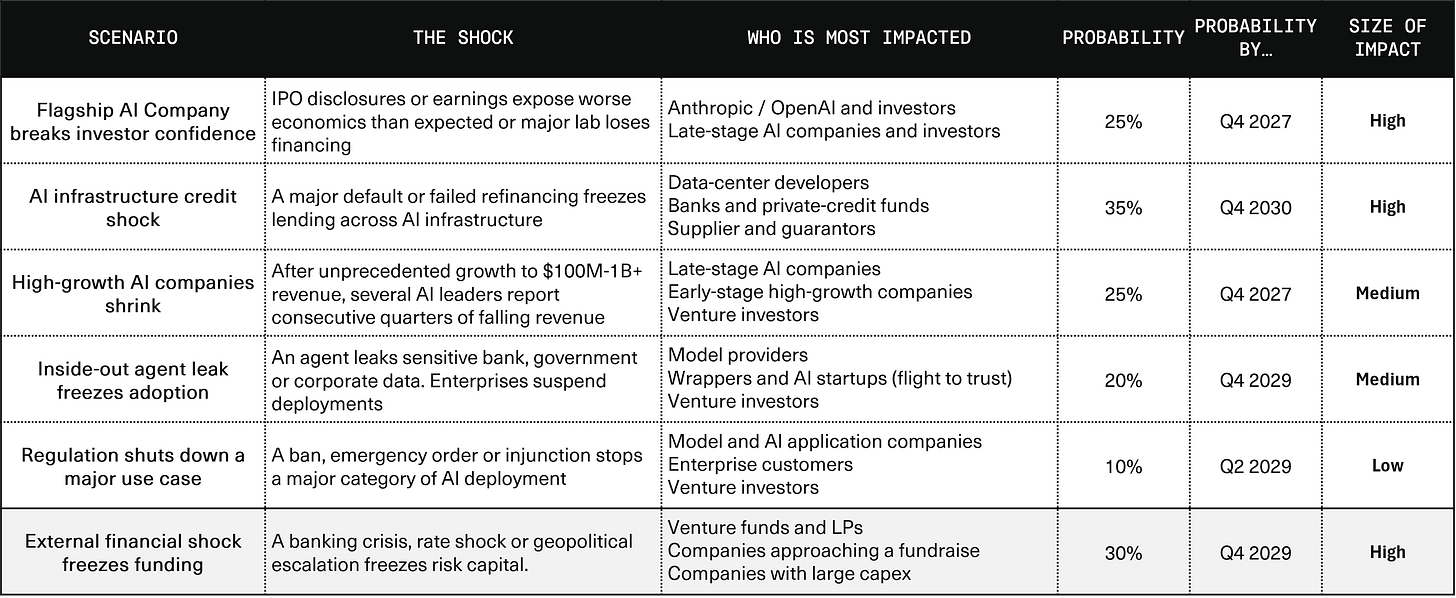
为校验这些假设,她参考了 10 月 18 日的 Polymarket 赔率,包括 Anthropic(2027 年底前 10%)、OpenAI(2027 年底前 8%)和 CoreWeave(2029 年底前 29%)的破产概率。随后合并各情景估算每个季度前发生下行的累计概率,并预留 25% 的概率给“软着陆或持续周期”;模型假设各冲击相互独立、在剩余 75% 中季度风险恒定——这是对现实的简化。
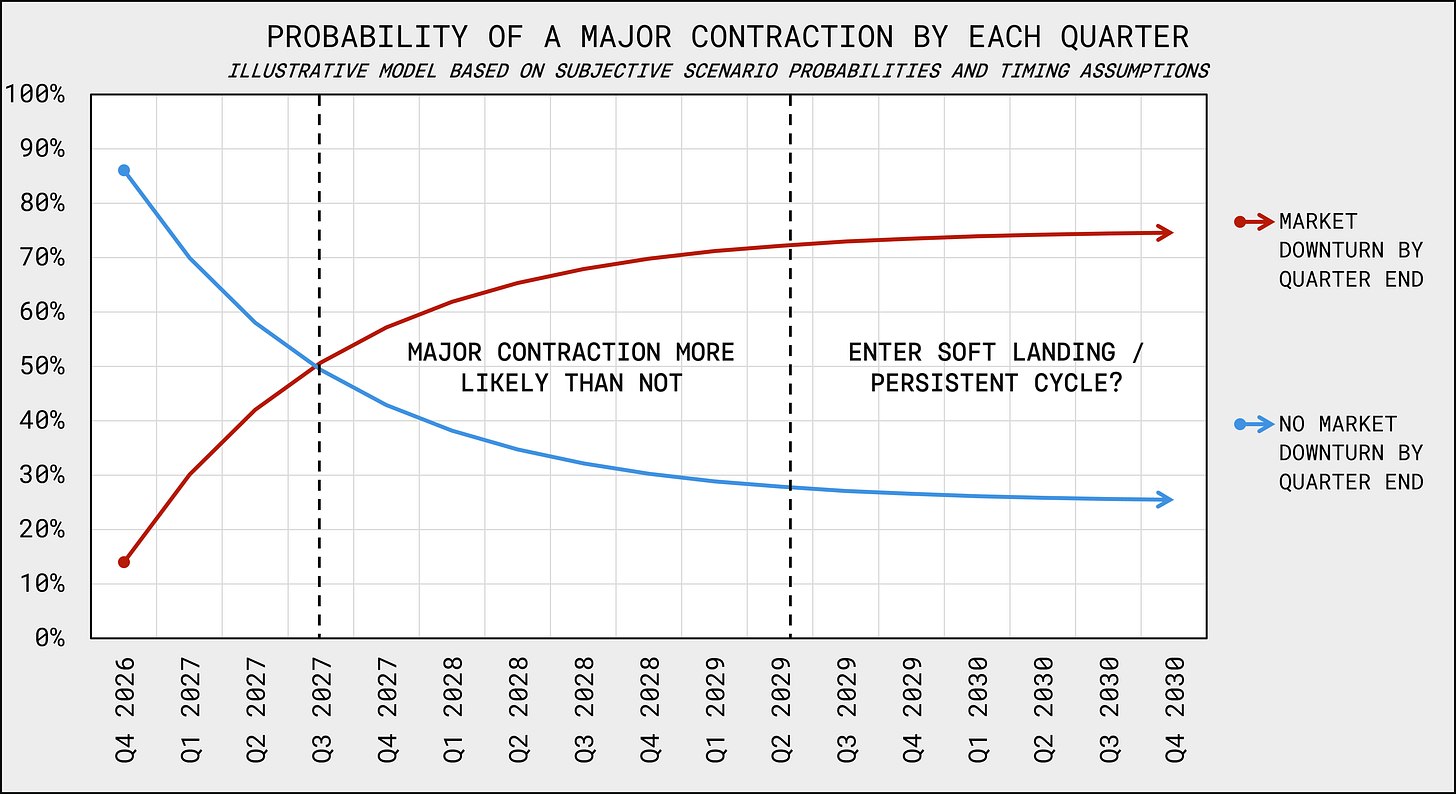
在这些假设下,到明年年底发生下行的可能性超过一半;作者也提供了可自行修改假设的模型链接(见原文)。
对公司与投资者意味着什么
风投市场只是对所投企业机会、质量和可行性的不完美映射,但融资环境实实在在决定了谁能活、谁能兴。正周期由增长叙事主导,负周期由效率和现金流主导,作者预计下一次摆动也会如此:
- 巨型基金:稳定的 LP 基础和充足储备有助于度过转折,资本可能由攻转守、保护组合中的价值驱动因素;部分基金会延长投资期,放缓招聘与晋升(如 ZIRP 结束后)。组合大面积“水下”则另当别论,但干火药是对冲。
- 微型基金:LP 基础小,更为脆弱。两类尤其危险:依赖与巨型基金跟投、却没有防守能力的“渠道型”基金;以及在后 ZIRP 低迷中受挤压、在本轮周期一直没站稳的管理人。
- 成长期公司:现金储备能买多少时间取决于业务本身。ZIRP 之后,许多软件公司靠裁员延长跑道,因为边际成本低、小团队仍能交付产品。但如今很多明星公司的算力、硬件和服务交付成本占比很高,裁员带来的缓解有限,面临更多取舍,融资渠道也不均等。
- 早期与新创公司:若 1 亿美元以下的微型基金大量出清,初创公司将受冲击,“有”与“没有”之间的鸿沟加深;仍在寻找 PMF 的公司将再次面对后续融资门槛的变化。对许多不在当下风口的公司来说,感受未必有太大不同。
作者最后提出的核心问题是:你的计划有多大程度依赖下一轮融资按时到来?今天这轮融资很容易想象,明天就未必了。
本文由 RecodeX 编译自 Every cycle is unprecedented, this one’s no different(作者:Jackie DiMonte),首发于 SandHill.io #307 推荐阅读。本文为中文编译稿,非全文翻译,完整内容请阅读原文。译文仅供学习交流,观点不代表本站立场,版权归原作者所有。