
原文:How Large is the AI Circle?
作者:Tomasz Tunguz
来源:SandHill.io #307 推荐阅读 · 行业动态与分析 | RecodeX 编译
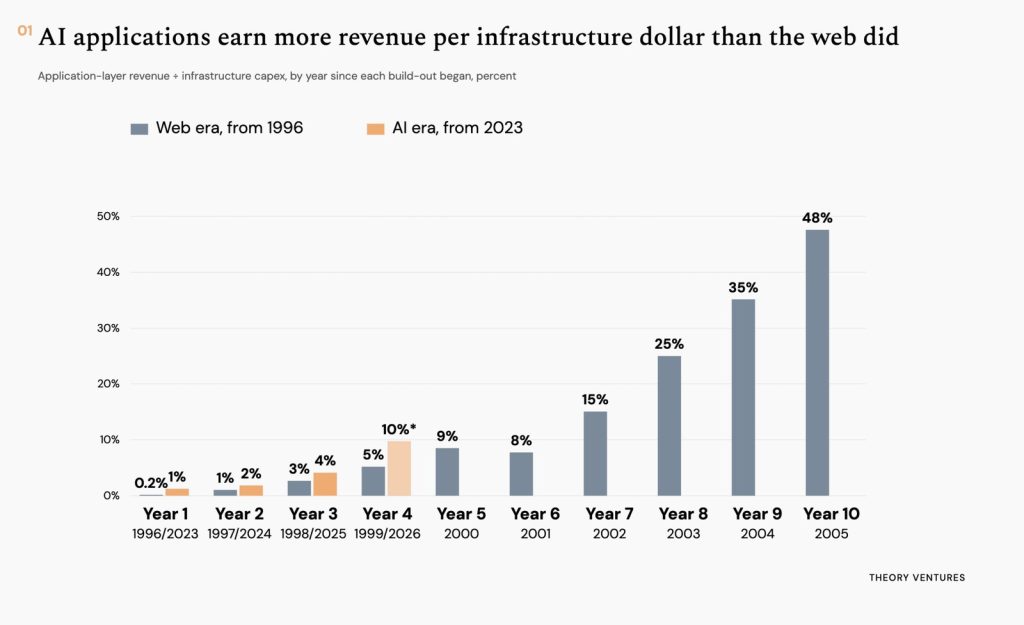
导读:Theory Ventures 的 Tomasz Tunguz 借用经济学家卡洛塔·佩雷斯(Carlota Perez)的技术革命两阶段框架——先建基础设施,再由应用为其买单——比较互联网电信建设期与 AI 时代“应用收入/基础设施资本开支”的比值。结论:互联网用了七年才让应用收入超过资本开支的 10%,AI 只用了四年。文章随后讨论风投资金的激增,以及“AI 支出是否只是创业公司之间的左手倒右手”这一循环性风险。
一、两阶段框架与互联网的先例
佩雷斯在《技术革命与金融资本》(2002)中描述的顺序是:基础设施安装 → 金融投机 → 转折点 → 部署足以证明投入合理的应用。
按 2026 年美元计,1996—2005 年美国电信公司为建设互联网投入约 1.5 万亿美元(名义 7619 亿美元,按 CPI-U 换算);同期跑在这些基础设施上的应用收入约 1800 亿美元(作者用亚马逊、雅虎、谷歌、eBay、Netflix、Salesforce 等 24 家公司的 SEC 文件构建样本,2001—2005 年数据为下限)。2000 年高峰时,资本开支是应用收入的 12 倍。
作者关注的比值是“应用收入/基础设施开支”:两者差距越短,基础设施回本越快。暗光纤用了十年才被应用流量填满。
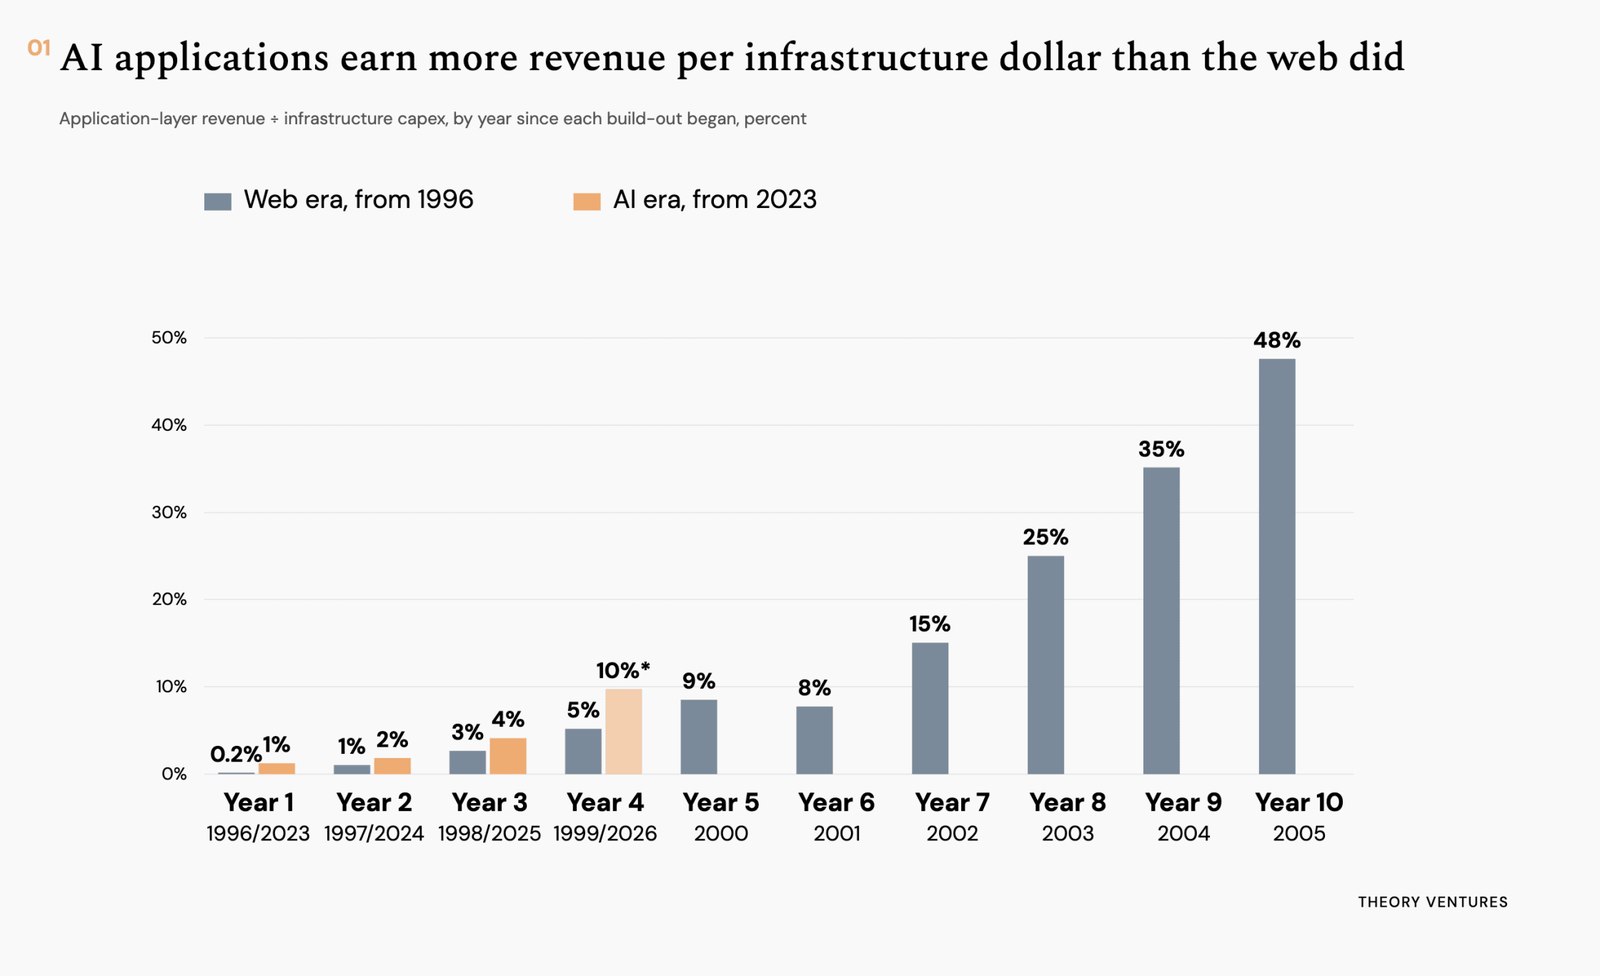
AI 在第四年就达到两位数。此外,SpaceX 等公司的单位经济性显示,基础设施回本期很短,约一年。脚注中,作者引用 SpaceX 第三季度 S-1 文件称“按当前定价,新算力部署回本期不到一年”,并推算:每瓦 46 美元的建设成本折合每卡 5.52 万美元,按每小时 5.27 美元的合同价年收入约 4.62 万美元、现金运营成本约 570 美元,回本约 1.21 年;按 B200 现货价为 0.72 年;若计入 21% 联邦税率下的加速折旧,首年现金流升至 5.72 万美元、回本缩短至 0.97 年(但这是时间性收益而非成本下降)。
二、风投资金跟着资本开支跑,然后被资本开支甩开
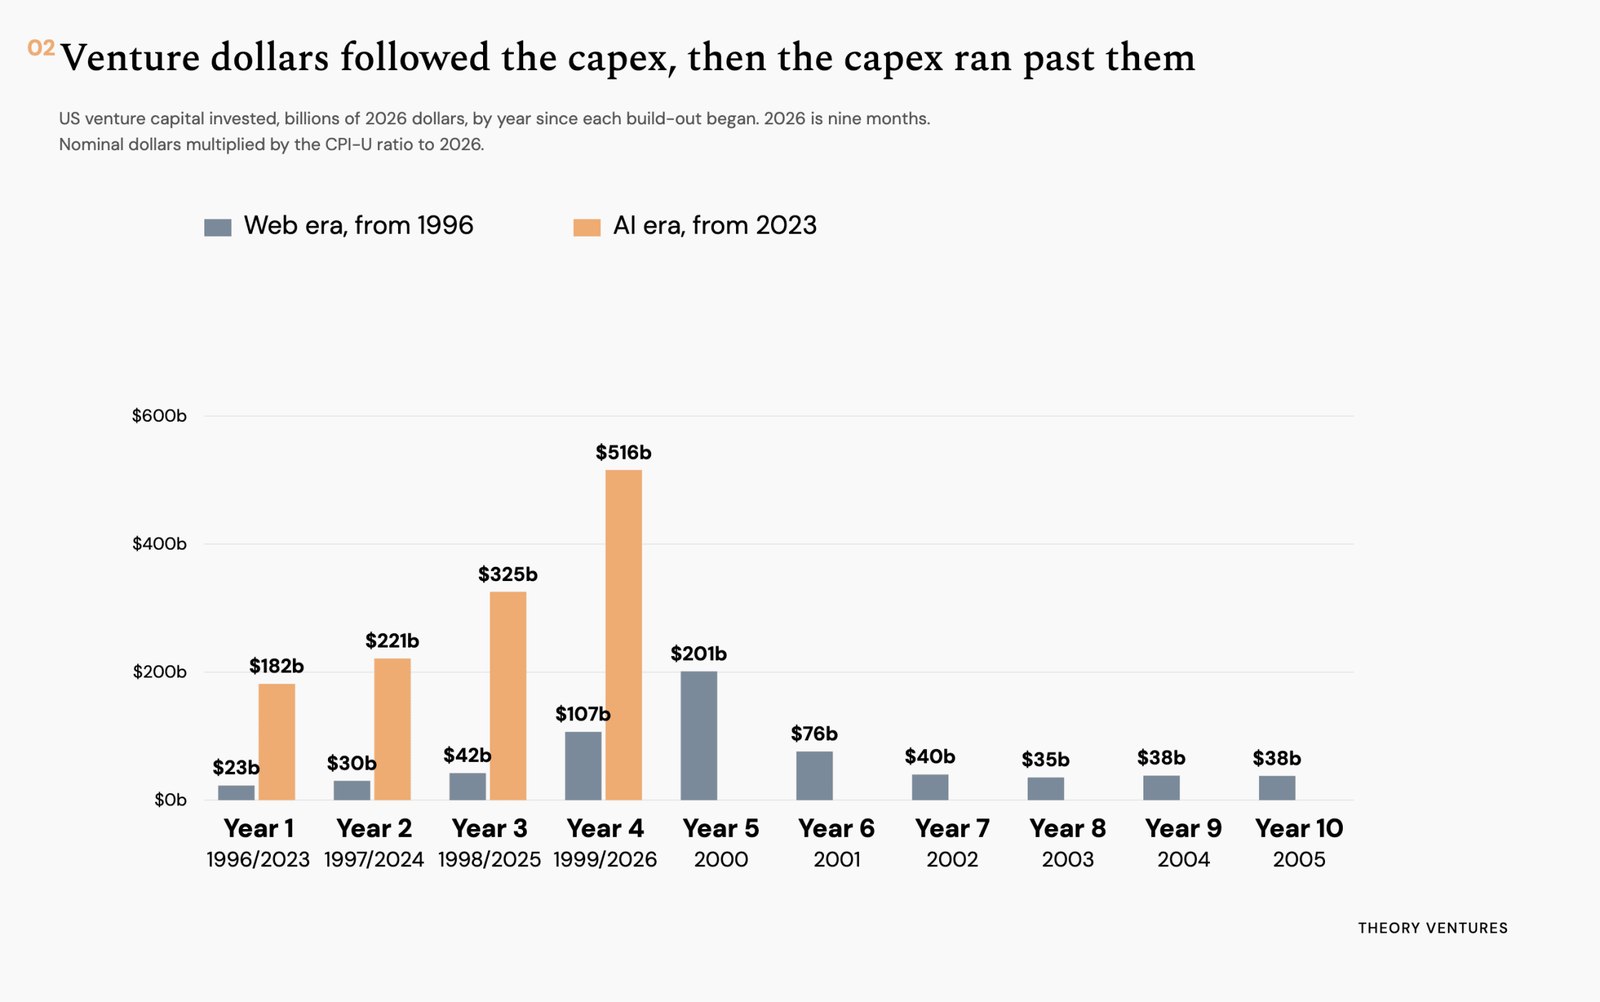
据 PitchBook-NVCA,2026 年前九个月美国风投投资达 5160 亿美元,已比 2021 年全年纪录(3579 亿美元)高出 44%,其中 AI 公司占交易额的 82.7%,为有数据以来最高。经通胀调整,这轮风投热约为互联网时代的 2.5 倍;AI 时代前四年累计风投约 1.24 万亿美元,是互联网时代前四年(2018 亿美元)的约 6.2 倍(若对比互联网整整十年的 6303 亿美元,则为 2.0 倍)。
换言之,整个生态都在押注:经通胀调整后,这次应用收入追上基础设施投资的时间会大幅缩短。
三、循环性风险:衔尾蛇?
最大的风险在于生态是否是一条“衔尾蛇”——所有支出是否只是在创业公司之间打转?
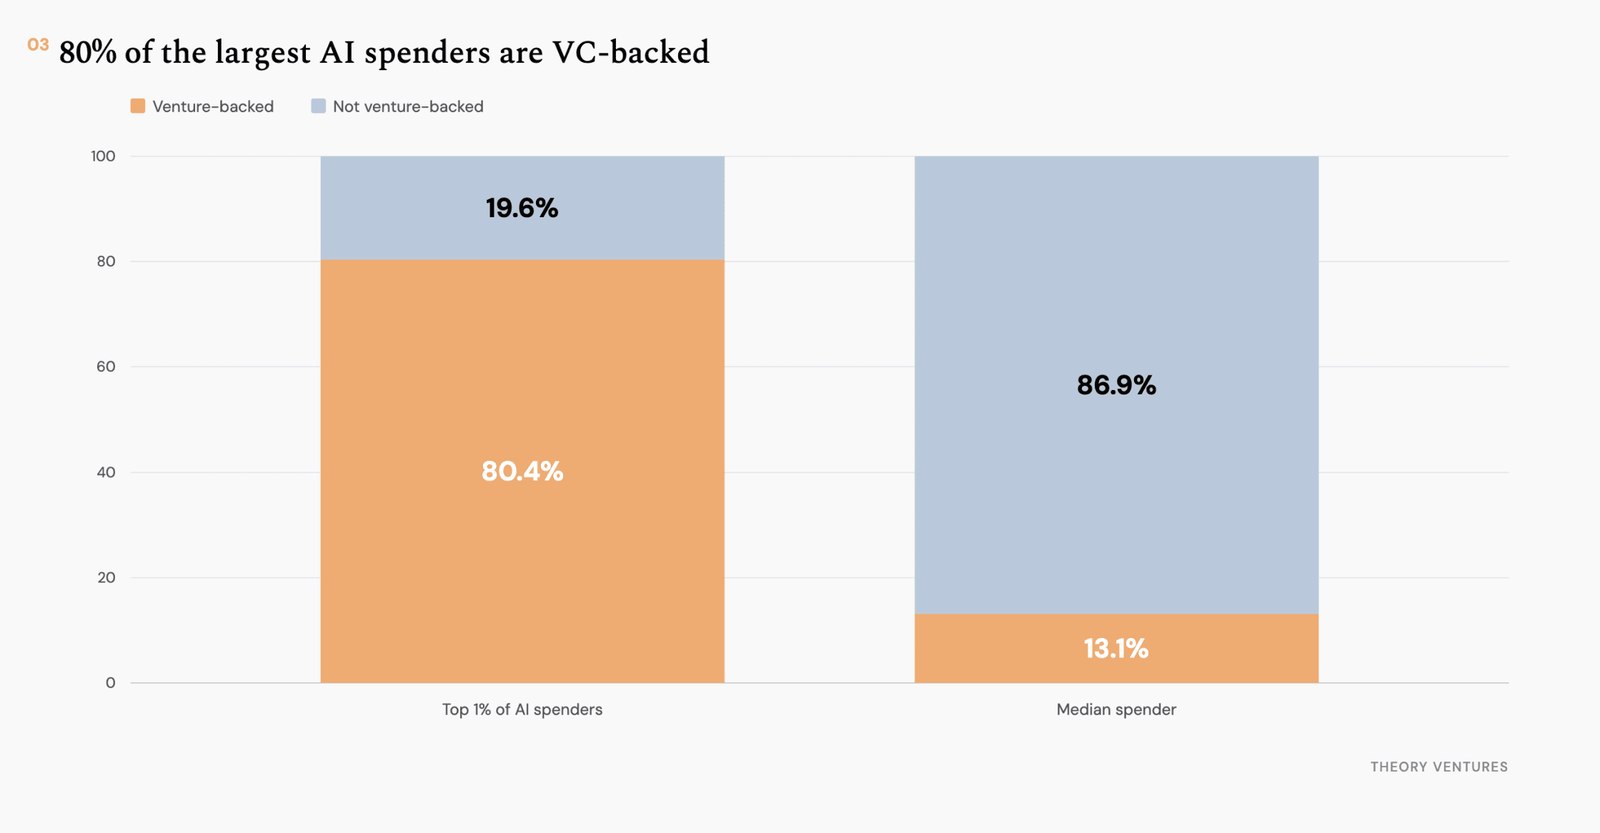
Ramp 数据显示,最大的 AI 支出方中 80% 有风投背景。作者指出,风投支持的企业如今占美国就业的 13% 以上,而互联网时代约为 5%。他的结论是:循环确实存在,但这个圈子约占经济的六分之一——一个大得多的圈子。
作者在脚注中坦承多项局限:
- Apollo 于 2026 年 10 月 22 日发布的分析衡量的是支出金额而非 token;Ramp 样本为 8.5 万多家偏科技的美国企业,基于卡片和账单支付数据,不含免费工具及个人账户“影子 AI”(Ramp 估计约占 AI 应用支出 40%);
- “有风投背景”不等于“风投资金在为 token 买单”;
- Apollo 借此推销循环论、Ramp 售卖支出管理软件,双方都有让数字显得醒目的动机;
- 就业占比数据来自不同来源与定义(Puri & Zarutskie 估计 1991—2005 年为 4%—7%;Ando(2025)基于普查数据估计 2017—2021 年约 13%),仅适合作方向性比较。风投支持企业仅占美国企业总数约 0.64%,就业占比高反映的是其规模而非数量。
本文由 RecodeX 编译自 How Large is the AI Circle?(作者:Tomasz Tunguz),首发于 SandHill.io #307 推荐阅读。本文为中文编译稿,非全文翻译,完整内容请阅读原文。译文仅供学习交流,观点不代表本站立场,版权归原作者所有。