
原文:225k Robotaxis by 2030: Why Uber Still Wins the Trip Math
作者:Thomas Reiner
来源:SandHill.io #307 推荐阅读 · 行业动态与分析 | RecodeX 编译
导读:美国 Robotaxi 规模终于开始陡峭增长,Waymo 计划自建网络、Uber 豪掷百亿美元布局自动驾驶,市场据此认定 Uber 将被“去中介化”,其估值倍数一路下滑。Altimeter 的 Thomas Reiner(Platform Aeronaut 专栏)认为这种框架把账算反了:真正的问题不是“谁赢下 Robotaxi 竞赛”,而是“网约车这块蛋糕变大的速度,是否快于第一方(1P)自营网络切走的份额”。他建模到 2030 年,结论是即便 1P 网络拥有 64% 的车队,Uber 的行程量仍可年增约 10%。
一、6176 辆:增长曲线终于像条曲线了
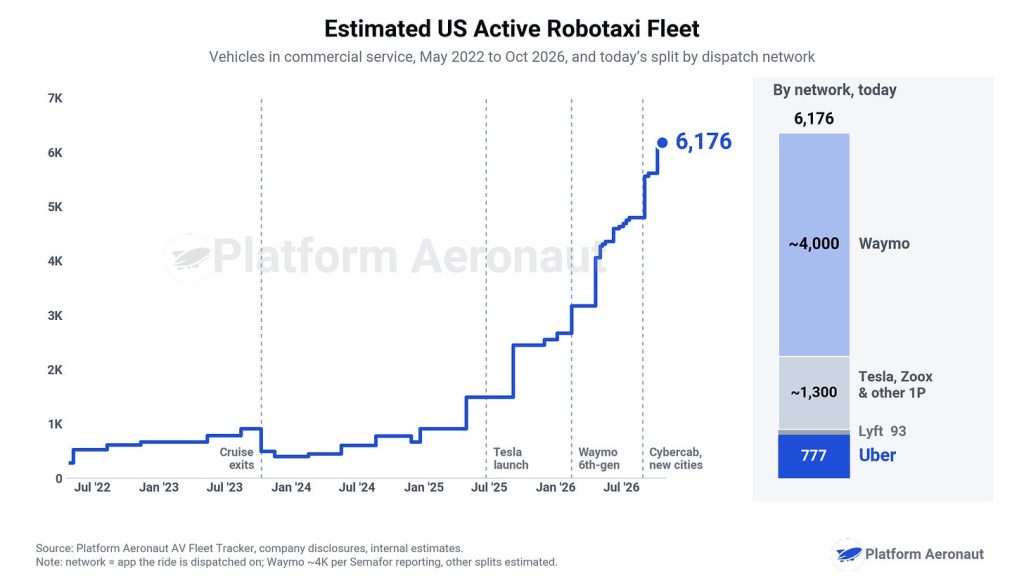
作者追踪的美国商业 Robotaxi 车队本月突破 6000 辆,约为一年前的 2.5 倍。Uber 已承诺投入 100 亿美元以上;据报道 Waymo 希望在 2026 年底把车队翻倍至 8000 辆、2027 年底达 2 万辆。
约 60% 的车是过去 12 个月新增的。2022 年至 2025 上半年车队基本横盘,2025—2026 年随特斯拉在奥斯汀上线、Waymo 扩城及第六代平台上路才真正起飞,且季度净增量在加速。
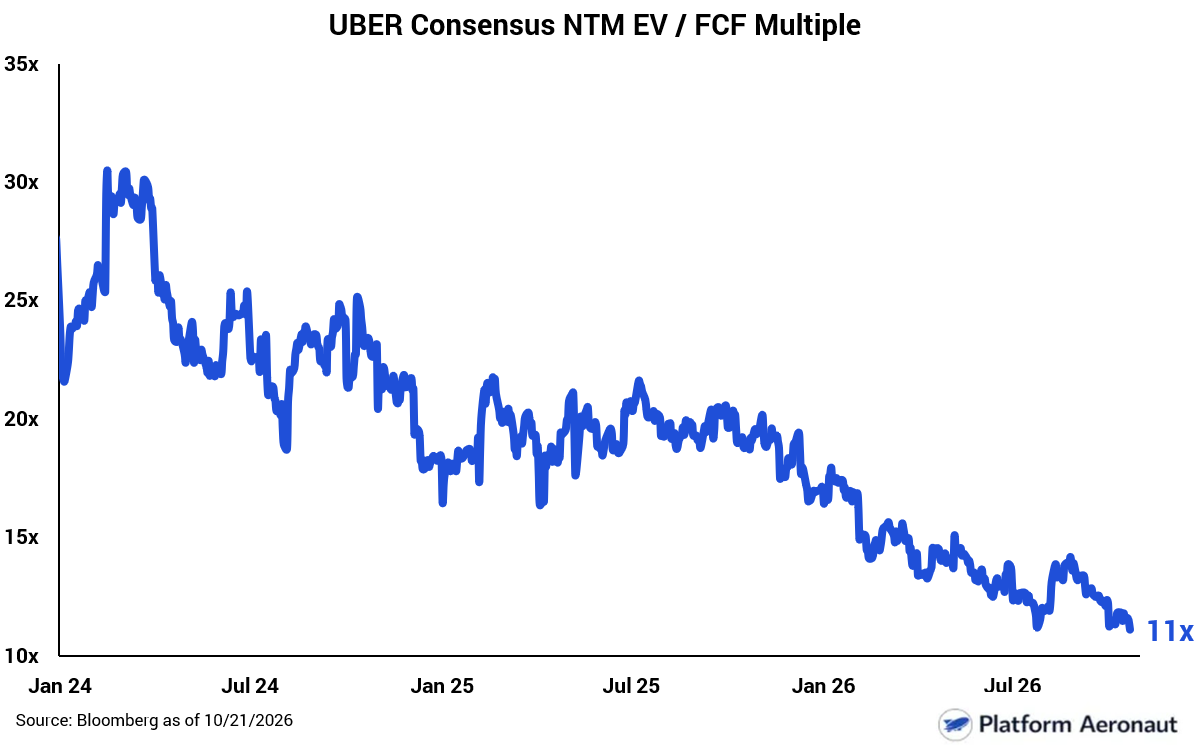
与此同时,Uber 的一致预期 EV/FCF 倍数持续下滑:尽管未来 12 个月自由现金流将超 110 亿美元、增速超 20% 且股本在回购中减少,倍数仅 2026 年就从 17 倍降到 11 倍。
放在大背景下,6200 辆仅占美国活跃网约车车队的 0.6%、行程的约 1%:约 1080 万日均行程的 1% 即约 11 万次 AV 行程,每车约 18 次,与 Waymo 报告的 3800 辆车每周 50 万付费行程吻合。真实、在增长,但仍是“四舍五入的误差”。
二、推演到 2030:22.5 万辆
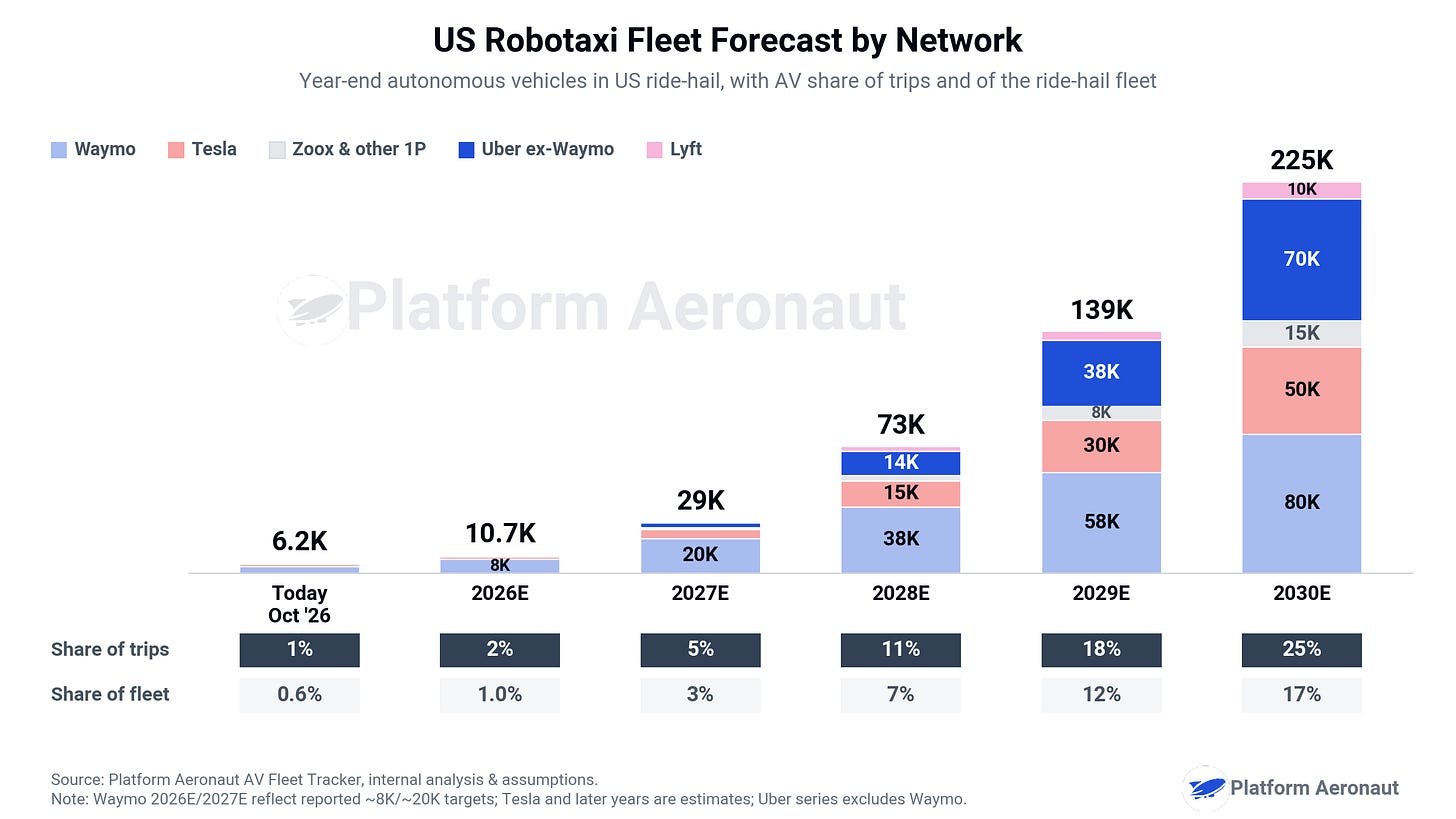
基准情景:2030 年美国 AV 车队 22.5 万辆,约占网约车车队 17%、完成约 25% 的行程。曲线“先缓后陡”:2026—2027 是拿牌照、建场站之年,2028—2030 随 Cybercab、Waymo、Zoox 及 Uber 的 Nuro-Lucid/Rivian/大众/英伟达项目放量而真正扩张。这并非假设 Waymo 或特斯拉失利——1P 网络 2030 年仍有 14.5 万辆(64%),绝对增量最大。
- Waymo:采纳 Semafor 报道的 2026 年底 8000 辆、2027 年底 2 万辆目标(目前略超 4000),2030 年推至 8 万辆。
- 特斯拉:最难预测。作者估计 2026 年底 1500 辆、2027 年底 5000 辆、2030 年 5 万辆,远低于马斯克的说法;特斯拉 Cybercab 负责人称一年 2500 辆就会“非常高兴”,而 5 万辆还不到其宣称年产能 12.5 万辆的一半。其新安全披露网站显示零伤亡、零气囊弹出,但样本仅为 1 月底以来六城约 310 万英里无人监督里程(约 95% 在得州),约每天 1.2 万英里,相当于百来辆满负荷车辆;拿到 5000 辆车许可的拉斯维加斯尚无无人监督里程。
作者列出对 Uber 而言“没那么可怕”的理由:
- 贷款方刚以 Waymo 车队经济性为抵押承销 50 亿美元债务,说明 AV 利用率正在成为可融资资产,而利用率正是 Uber 卖给非 Waymo 车主的东西;
- Uber 平台上的 AV 将从目前不足千辆(部分为 2028 年前将撤出的 Waymo)增至 2030 年 7 万辆,占美国 AV 车队 31%,仅次于 Waymo;
- 全球合作承诺约 12 万辆,其中 Nuro/Lucid 3.5 万辆以上、Rivian 1 万辆(另有 4 万辆选择权);
- Nuro 是第一块试金石,已获加州 CPUC 带安全员载客试点许可,Uber 员工自 4 月起经 Uber App 乘坐;下一步 DMV 部署许可与 CPUC 无人驾驶授权可能需要 3—6 个月。
三、蛋糕在变大:日均行程从 1080 万到 1770 万
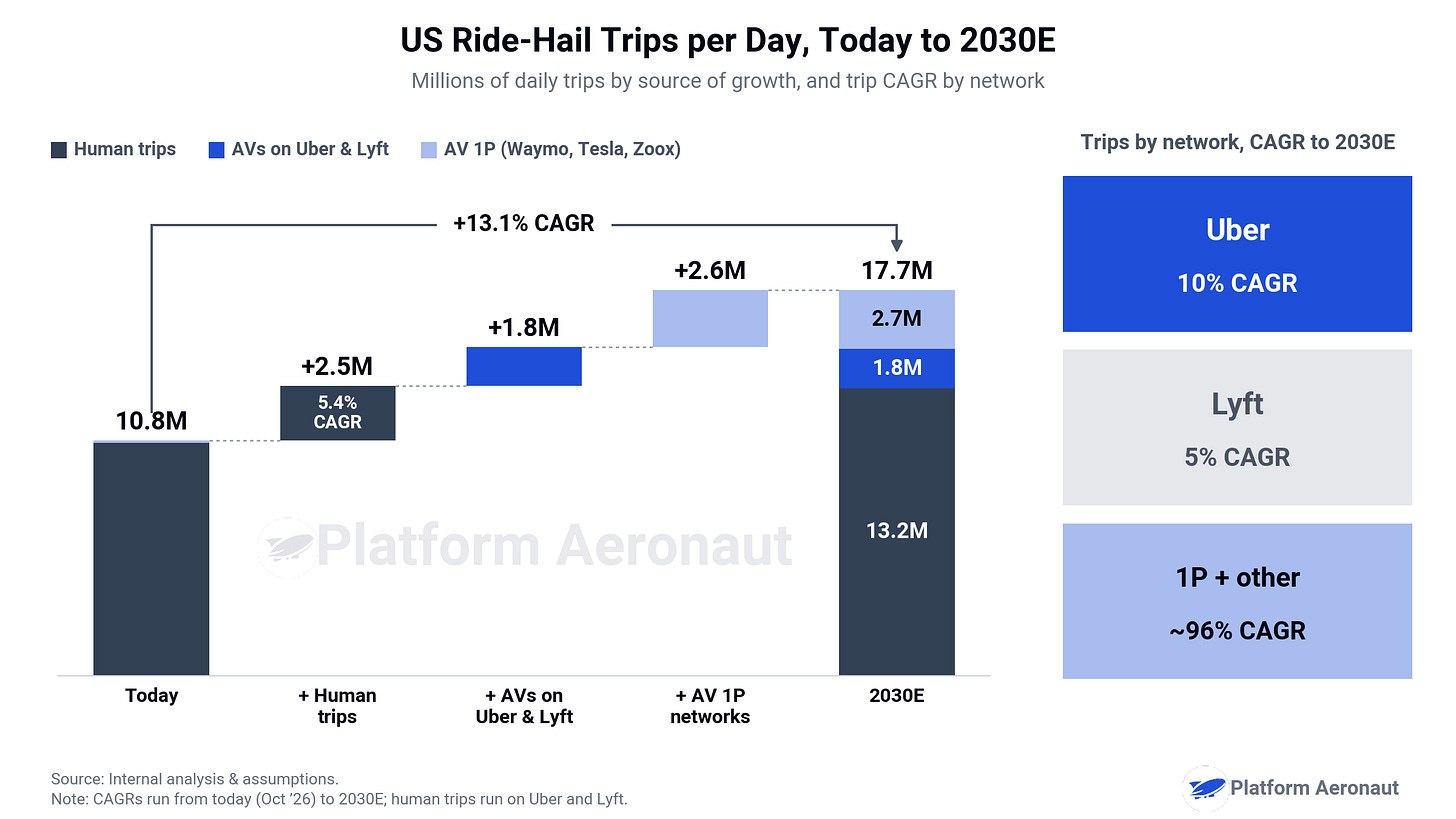
作者估计目前日均约 1080 万次行程,其中 1070 万为人类司机。若行程年复合增长约 13%,2030 年需求达 1770 万次;22.5 万辆 AV 按 1P 每车每天 18—19 单、Uber AV 22—23 单计,贡献 440 万次增量。
人类行程仍在增长:早期数据显示,即使在 Waymo 1P 城市,Uber 出行业务也保持或加速增长。叠加 AV 后,2030 年仍需人类司机多承接约 250 万次日均行程(年复合 5.4%)。合计下来,Uber 承接的需求仍年增 10%;聚合平台份额虽从 99% 降至 85%,但品类 13% 的复合增长足以让 Uber 继续成长,且其 AV 车队到 2030 年将是 Lyft 的 7 倍。
作者也承认行程是必要而非充分条件:AV 行程抽成更低、Uber 需投入资本,单程利润可能下降。他此前专文讨论过利润率问题,并提供了可自行建模的 AV 网约车经济性工具。
四、为什么 AV 想为 Uber 打工
核心论点:同一辆 AV 放在 Uber 网络上比放在 1P App 上更“能干”。单车算账:
- 每单 20 美元(约为当前美国均价);
- 1P App 每天 18 单 = 每天 360 美元 = 年 GBV 13.1 万美元;
- Uber 每天 22 单 = 每天 440 美元 = 年 GBV 16.1 万美元;
- 同一辆 7.5 万美元的车每年多出约 2.9 万美元订单;
- 只要 Uber 抽成低于 18%,车主就划算——这还没算车主省下的 App、调度和获客成本。
现实是 Uber 人类司机业务抽成接近 30%,此时车主在 Uber 上每天净得 308 美元,低于自营的 360 美元;而按 Waymo 目前相对 UberX 的溢价,高利用率下盈亏平衡抽成可低至 8%。结论并非所有 AV 都想上 Uber,而是无力自建需求引擎的车队(除 Waymo、特斯拉外几乎所有人)在 Uber 上更划算。
Uber 车更忙的原因是需求密度加混合网络:网约车需求按日、按时段剧烈波动,纯 1P 车队只能在高峰和低谷间过度或不足配置;Uber 可以把 AV 车队规模定在略低于峰值,溢出部分交给人类司机。作者此前对此有专文:
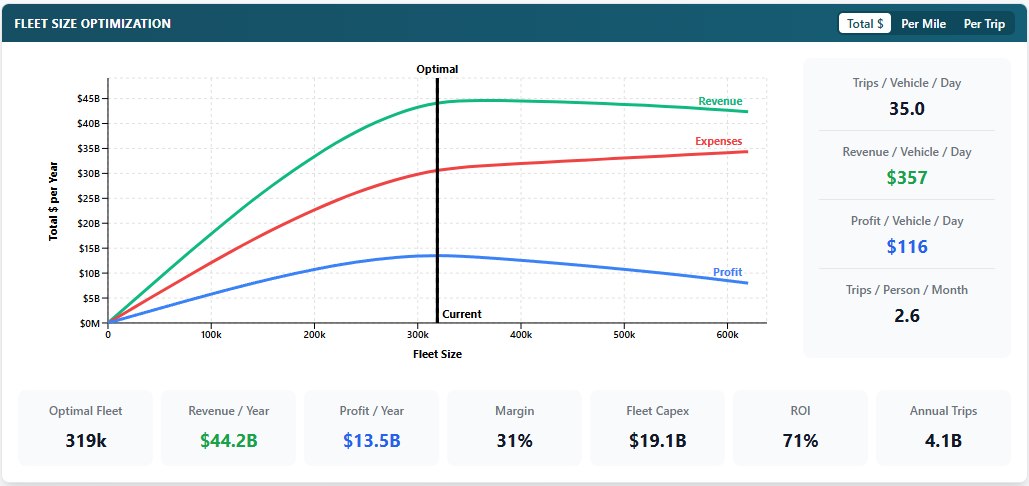
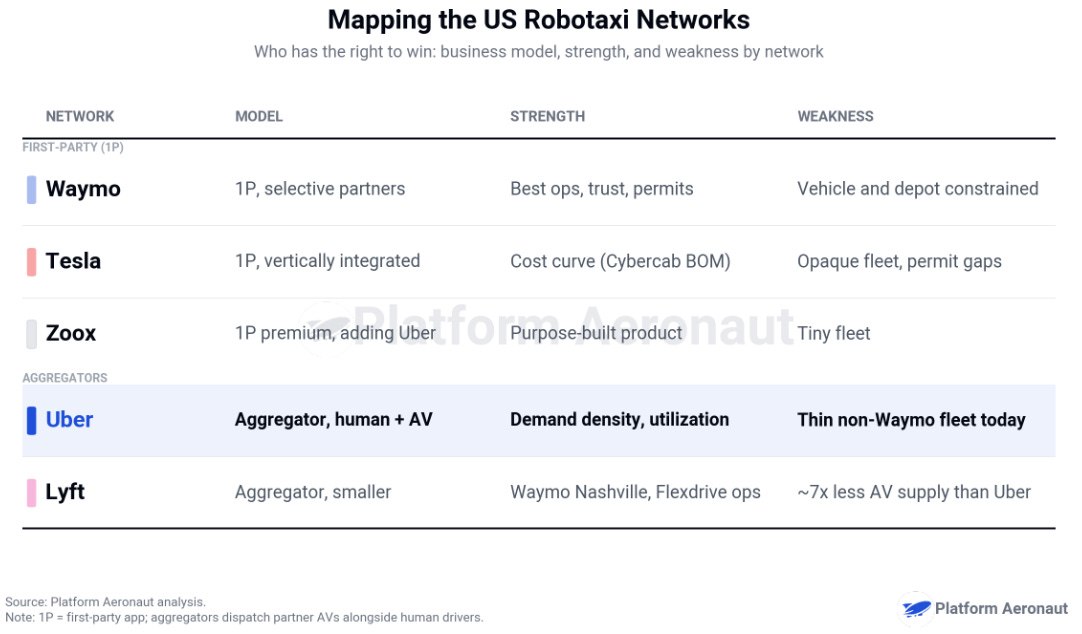
如果相信 Waymo 和特斯拉之外还会有多家 AV 技术与车队供应商,它们的最优选择是借用 Uber 的需求引擎,而不是再造一个 1P 网络——消费者真的会装 5 到 10 个打车 App 吗?
那 Waymo 为何离开?据报道 Waymo 在奥斯汀和亚特兰大的 Uber 合作车辆每天跑 25—30 单,远高于其纯 1P 城市,却仍要在 2028 年收回自营。作者认为这是关于掌控乘客关系、定价与数据的战略决定,而非经济回报最大化;只有手握 200 亿美元新资本、私募估值强劲的领先运营商才做得起这笔交易。
五、对论点的挑战
- 人类行程假设错误:若蚕食快于预期、人类行程持平在每天 1070 万,Uber 至 2030 年的行程增速更接近 5% 而非 10%。
- 成本曲线胜过利用率:作者按 Uber AV 利用率高 20% 建模(Uber 自称更高),但若 Cybercab 级硬件真降到 2.5—3 万美元,每天 18—20 单的 1P 车队可以比每天 22 单的 Uber 车更便宜。
- Uber 合作伙伴掉链子:Nuro/Lucid、Rivian、May、Avride、Wayve、大众等若无法安全量产扩张,Uber 将陷入困境。
- 抽成压缩:AV 运营商规模化后议价能力增强,盈亏平衡约 18%;若 AV 抽成远低于人类业务,行程增长但单程收入下降。
- Uber 变重资产:Aviari、场站和整车采购承诺偏离纯平台模式,市场不会给车队运营业务同等倍数(不过 11 倍 FCF 已在一定程度上反映)。
- 一次严重事故:回看首图中 Cruise 失去牌照、全美车队腰斩的时刻——任何规模化运营商发生严重事故都会让所有人的监管时钟归零。
结论
“AV 吃掉 Uber”的看空逻辑默认蛋糕固定、1P 运营商蚕食存量。作者建模的世界里,2030 年 22.5 万辆 AV、行程份额从 1% 升至 25%、1P 网络拥有 64% 车队,Uber 行程仍年复合增长 10%。原因有三:有 AV 时品类增长更快;人类司机作为需求“减震器”让 Uber 能把 AV 利用率跑得更高;Waymo/特斯拉之外的每个 AV 供应商都需要需求。正如作者所说,Uber 无需赢得 Robotaxi 竞赛就能赢下行程算术。(原文附免责声明:观点不代表 Altimeter,不构成投资建议。)
本文由 RecodeX 编译自 225k Robotaxis by 2030: Why Uber Still Wins the Trip Math(作者:Thomas Reiner),首发于 SandHill.io #307 推荐阅读。本文为中文编译稿,非全文翻译,完整内容请阅读原文。译文仅供学习交流,观点不代表本站立场,版权归原作者所有。