
原文:Why Homebuilding Startups Might Finally Work
作者:Michelle Volz
来源:SandHill.io #307 推荐阅读 · 投资主题与论点 | RecodeX 编译
导读: 过去十年,Katerra、Veev、Zillow Offers 等住宅科技项目接连折戟,“房地产科技”几乎成了风投的死亡赛道。作者 Michelle Volz 认为,这一轮的不同之处不在于技术突破,而在于两件“结构性”的事情发生了变化:一是审批规则被大面积改写,二是创业公司的资本结构与商业打法吸取了上一代的教训。文章同时给出了冷静的反方论据,以及一个可量化的检验标准。
开篇:旧金山 Marina 区的 Safeway 之争
旧金山一位开发商计划把 Marina 区的 Safeway 超市改建为两栋共 848 套公寓的高楼。社区一如既往地激烈反对:300 多名居民挤满 Fort Mason 抗议,有人甚至呼吁抵制这家 Safeway。
耐人寻味的是,社区协会主席解释抵制理由时承认:“市政府没有权力阻止这件事。”作者认为她基本说对了:项目依州法可获“行政性(ministerial)审批”,市里面临州政府设定的审查期限;反对者最后一次以“场地周边是否足够邻接城市用途”为由发起的行政挑战,也在 8 月被规划主管驳回。邻避(NIMBY)力量仍在,但他们拖延开发的工具正在消失——围绕建房的争论,首次从“能不能批”转向“算不算得过账”,而经济问题恰恰是公司更擅长解决的。
又一波浪潮,但水已不同
住宅建造是万亿美元级产业,流程却与 1975 年相差无几,因此每隔几年就会冒出一批明星创业公司——然后集体覆灭:Katerra 融资逾 20 亿美元后于 2021 年破产;Veev 融资约 6 亿美元,资产最终被 Lennar 低价收购;Zillow 关闭 Zillow Offers 时减记约 8 亿美元;Opendoor 仍在,但累计亏损约 50 亿美元。
这一领域的意义也超越回报:千禧一代 30 岁前拥有住房的比例不到 35%,而婴儿潮一代接近 50%。被挡在购房门外,就意味着被挡在财富复利之外,并影响婚育、居住地乃至政治态度。
作者认为,过去的失败并非因为工厂化建房不可行(日本、北欧已规模化数十年),而是美国房地产的结构与风投模式不兼容:
- 市场碎片化:建筑规范、土地许可、劳动力和公用设施因辖区而异,“全国性”建房公司其实是一串共用品牌的地方生意。
- 审批拖垮工厂:工厂利用率只有 40% 时就会大量失血,而利用率受制于漫长的审批队列(旧金山平均 33 个月)。
- 持有资产压垮资产负债表:无论是 iBuyer 持有房屋,还是垂直整合建造商持有一切。
- 资本错配:工厂需要耐心的、以资产为抵押的“基础设施型”资金,拿到的却是最昂贵、最急躁的风投资金。
既然都是结构性失败,看多的理由就不必押注技术突破,而只需证明结构已经改变——作者认为有两点刚刚改变。
规则变了
加州早已做过一次“自然实验”:2016 年起允许按权利(by right)建设附属住宅单元(ADU)。建造技术几乎没变,洛杉矶的 ADU 许可却从 2014 年的 71 个增至 2019 年约 6,700 个;如今洛杉矶每三套获批住房就有一套是 ADU,并催生了 Cover、Samara、Villa 等一批公司。
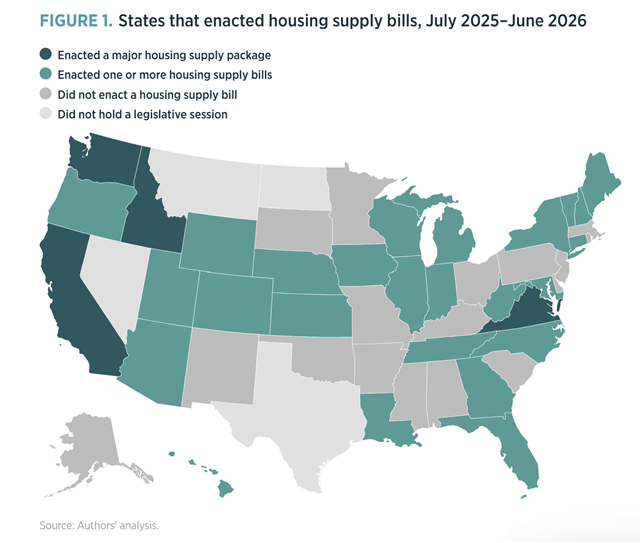
这一经验正在被激进放大:加州 AB 130 和 SB 131 让符合条件的填充式住房完全豁免 CEQA 环评,并设定 30 天审批时限;SB 79 在全州范围内为公交站点附近土地上调分区密度,且是第三次尝试才通过。过去一年约 30 个州通过了住房供给法案(加州、华盛顿、爱达荷、弗吉尼亚——两蓝、一红、一摇摆)。联邦层面,新通过的 ROAD to Housing Act 要求 HUD 针对工厂化住房的瓶颈施策,包括研究统一的全国模块化建筑规范,让一套设计只需认证一次。
软件也在从申请方一侧压缩审批时间:Cedar 通过数字化地方开发规范,把六个月的可行性研究压缩到约 72 小时;PermitFlow 平台已处理 200 亿美元建设价值的许可申请;Higharc 帮一家量产建造商在 15 个工作日内从概念走到提交许可。法定时限缩短政府一侧,AI 缩短申请人一侧,可预测的审批让工厂终于“可承销”。
更令人兴奋的是,房子真的以前所未有的速度建起来了:Cover 用 28 天拿到一栋洛杉矶后院住宅的许可,快于该市 99.8% 的 ADU 项目;Samara 在许可获批约一个月后为 Altadena 山火灾民装好工厂预制的替代住宅;由打造 50 万台亚马逊仓储机器人的团队创立的 Reframe Systems,用 180 天交付了 Somerville 的三层住宅,并以不到 500 万美元设备、不到 70 天建起一座新微型工厂;American Housing Corporation(AHC)在奥斯汀的启动工厂实现 13 周端到端建造周期。这些不是效果图,而是已经有人入住的房子。
另见原文嵌入的相关推文:@caiekelley
打法也变了
新一代公司吸取了教训:先收窄产品(后院住宅、三层住宅、联排住宅),找到切入点再扩张;也不再用风投资金囤房。资本终于与资产匹配:Cuby 在已验证的开发商需求附近部署移动式微型工厂,大部分成本由项目融资覆盖,而非建一座风投出资的“超级工厂”;Reframe 从带基础设施色彩的投资人处融资,工厂小到可以用设备融资;AHC 母公司用风投,工厂硬件用设备融资,房地产项目单独融资。
资本视角也解释了“速度”的真正意义。在萨克拉门托生产净零能耗标准化住宅的 Aro Homes 直言,省钱不是重点——建造商受制于债务,快六倍就意味着同样的债务能变成六倍的房子。
传统巨头与其说是威胁,不如说是潜在客户:大型建造商靠规模和房贷利率补贴取胜,毛利却在压缩,因而有动力采购任何能降低成本的方案;行业整合后少数大客户掌握近半数量,Higharc、PermitFlow 及部分微型工厂正是卖给他们。
坦诚的另一面
- 场外(工厂化)建造仍只占美国新建住房的 3%,且多年持平;建房历来缺乏规模经济——年建 8 万套与年建 1,200 套的公司利润率相近。工厂押注的是“把生产搬进室内终于能形成固定成本结构”,但尚未被证明。
- 可负担性是双刃剑:一家持续不投该赛道的基金指出,75% 的家庭只能负担 30 万美元以下的住房,而房价中位数为 40 万美元。这既可能是致命反驳,也可能是需求规格——取决于工厂经济能否真正降本。Reframe 宣称便宜 35%,AHC 宣称每平方英尺成本约为大城市传统建造的一半,但需要在规模化后验证。
- 工厂为周期性行业增加了经营杠杆:现场建造在下行期可以优雅收缩,工厂却要承担租金、机器人和工资。微型工厂资本开支较小、可按班次调节产能,但尚未经历现实检验。上一代死于住房繁荣期,这一代终将要穿越萧条。再加上高利率、关税推高的材料价格、建筑劳动力萎缩,以及改革最激进的恰是可负担性最差的加州,怀疑者的理由并不弱。
作者给出可量化的检验:如果三年后场外建造仍卡在新建住房的 3%,这一论点大概率就是错的。
回到 Marina
Safeway 双塔名义之外已基本获批,但仍可能建不成:848 套的项目必须在当前利率下算得过账,而这一领域的历史提醒人们,“获批”与“入住”之间距离遥远。不过这一次,“为什么是现在”的答案不再是技术演示,而是 30 个州改写的审批规则,以及围绕上一代失败模式重建的资本结构。也许,终于到了该动手建造的时候。
披露:Pax 是 American Housing Corp 的投资方;作者 Michelle Volz 曾是已倒闭创业公司 Haus.com 的早期员工。
本文由 RecodeX 编译自 Why Homebuilding Startups Might Finally Work(作者:Michelle Volz),首发于 SandHill.io #307 推荐阅读。本文为中文编译稿,非全文翻译,完整内容请阅读原文。译文仅供学习交流,观点不代表本站立场,版权归原作者所有。