
原文:AI Goes Vulnerability Hunting
作者:Jamin Ball
来源:SandHill.io #307 推荐阅读 · 行业动态与分析 | RecodeX 编译
导读: 这是 Altimeter 合伙人 Jamin Ball 的每周云软件观察(Clouded Judgement,10/22/26 期)。本周他从两起重大安全事件说起:PHP 核心引擎中潜伏 14 年的严重漏洞被 AI 挖出,以及开源模型路由库 LiteLLM 遭投毒。他的判断是,AI 让“已知但难以利用”的漏洞突然变得可被利用,企业的补丁响应速度将成为关键能力。文章后半部分照例是 SaaS 上市公司估值倍数与经营指标的周度数据。
两起安全事件
- PHP 引擎漏洞:PHP 是 90 年代中期诞生的服务端脚本语言,作者称其支撑了全球约 70% 的网站(WordPress、Drupal、Wikipedia 背后软件等)。新发现的漏洞允许攻击者无需登录即可接管 Web 服务器,执行任意代码,还能读取 PHP 进程的实时内存——即其他用户请求中的密码、认证令牌、API 密钥。美国国家安全局(NSA)甚至建议各机构立即打补丁或将服务器下线。更离奇的是,该漏洞的有限版本早在 2024 年就被发现过,却被判定为“太难利用”而搁置;它实际已存在 14 年。
- LiteLLM 投毒:被大量 AI 生态项目用于路由模型调用的开源库 LiteLLM 出现了恶意版本,会在后台窃取所有使用者的凭证。
作者认为,公共代码库存在漏洞是常识,只是人类很难找全;AI 能极快地扫描全部代码,发现人看不到的问题。PHP 和 LiteLLM 只是开始。
一个 14 年的老漏洞为何突然变得“致命”
今年夏天,PHP 基金会加入 OpenAI 的 “Patch the Planet” 计划,与 Calif 团队一起用 OpenAI 最新的安全模型审计 PHP。PHP 可以说是地球上被翻查得最彻底的代码库之一,团队原本大概也没指望有收获,结果模型找到了这个漏洞。作者借 Claude 的话总结了关键:难点从来不是发现 bug,而是把多个内存 bug 串成利用链、并针对每个目标的内存布局调整——这种繁琐的专家活以前没人愿意做完,“但模型不会觉得无聊”。
模型在很短时间内完成了人类需要数月甚至更久的工作。随后,PHP 在幕后编写修复,OpenAI 拉上 Cloudflare、AWS、Google、Microsoft 等提前部署缓解措施,然后才公开披露。
漏洞的三种类型
作者把安全漏洞分为三类:1)已知;2)未知;3)已知但太难利用。过去互联网上有相当一部分代码“安全地”躺在第三类里,如今这些历史上不切实际的漏洞都成了可行目标,甚至可以直接给模型设定目标去攻破。PHP 这次或许算幸运——防守方先到了一步。OpenAI 表示队列中还有多个重大漏洞,预计未来几个月此类发现会增加。
给创始人的实际建议
OpenAI、Anthropic 等“好人”正在后台寻找漏洞并开发补丁;补丁就绪后会公开公告,届时每家公司都要尽快打上补丁。因此,拥有快速应用补丁的流程、框架和工具将变得极其重要。作者最后提醒:PHP 补丁仅覆盖 8.1 之后的版本,8.1 及更早版本据他所知目前没有补丁。
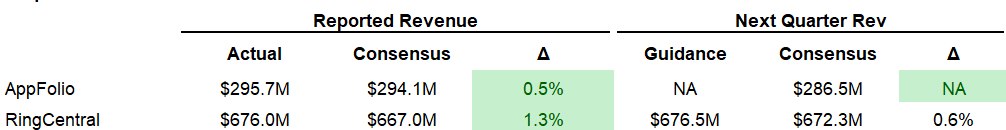
季度财报汇总
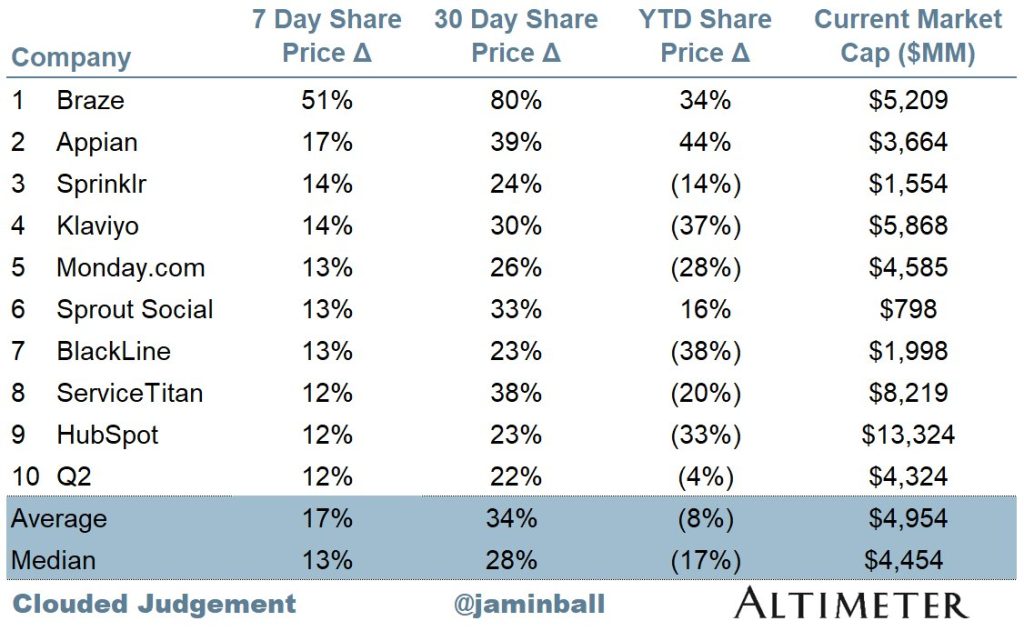
估值倍数前十与周度股价涨跌前十
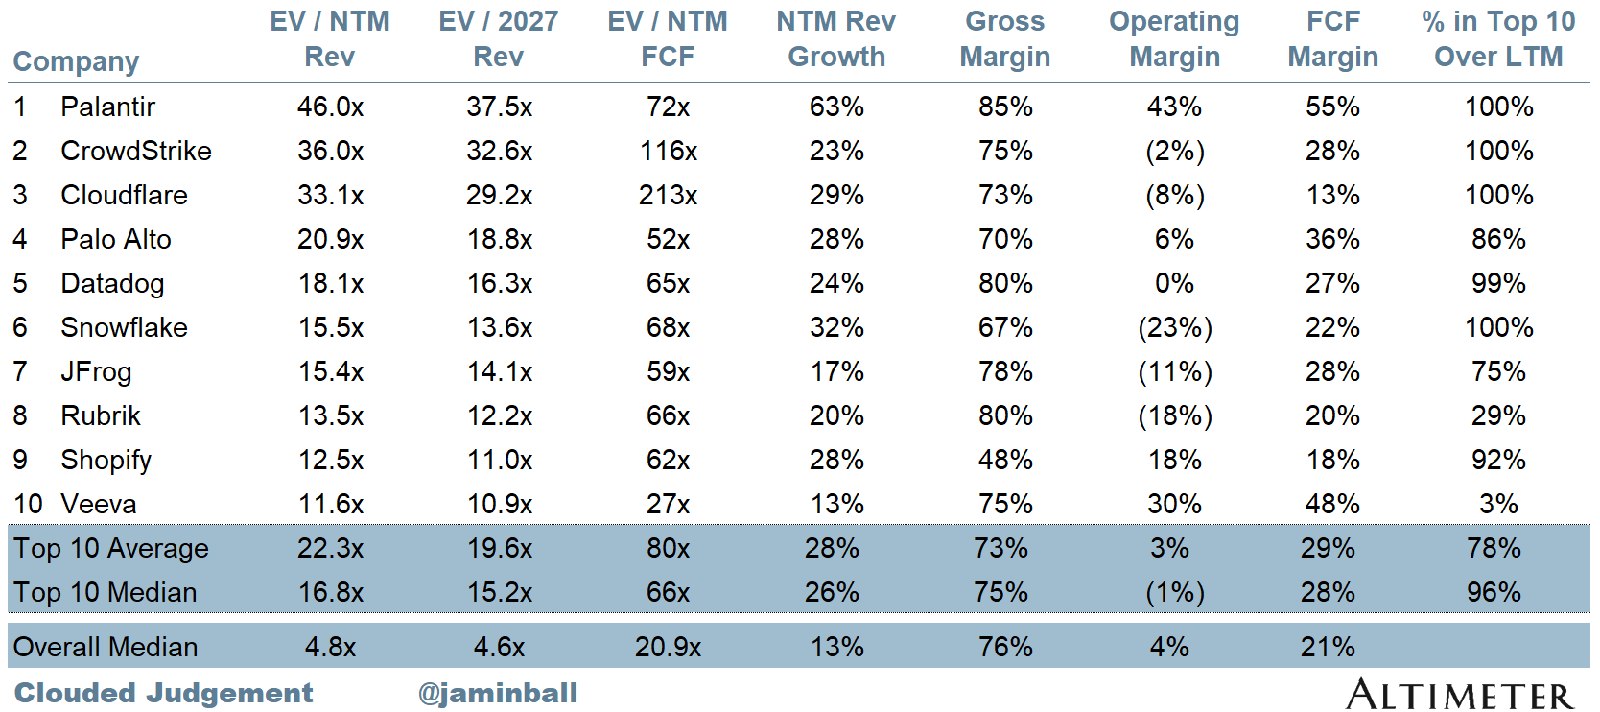
估值倍数更新
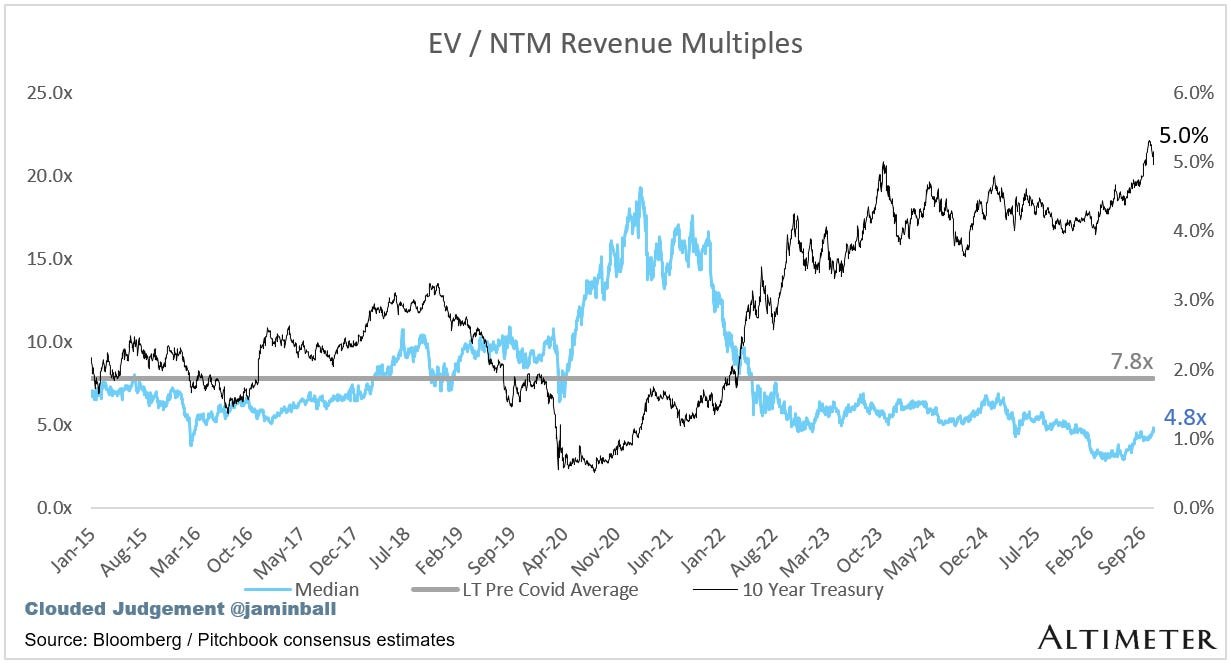
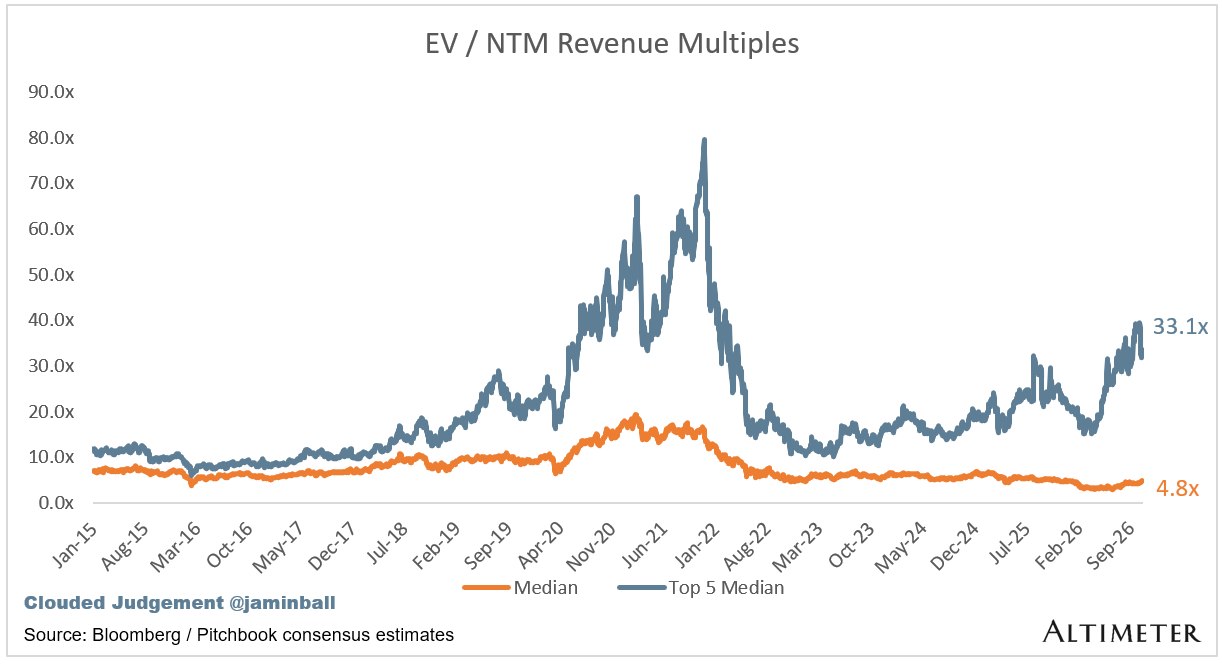
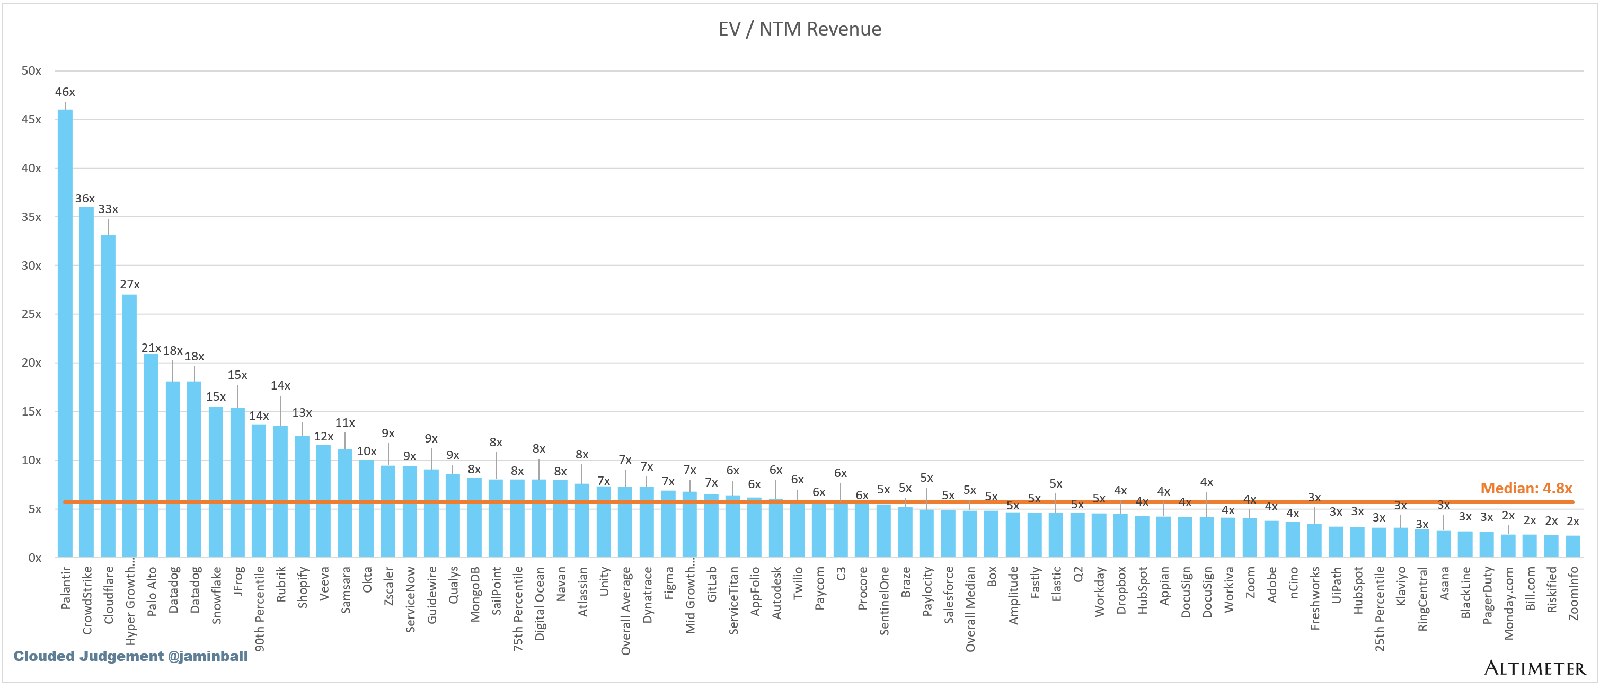
SaaS 公司通常按收入倍数估值,多数情况下用未来 12 个月(NTM)预期收入;因多数软件公司尚未盈利或自由现金流不显著,这是唯一能横向比较全行业的指标。倍数计算方式为企业价值(市值 + 债务 − 现金)/ NTM 收入。
整体数据:全体中位数 4.8x;前 5 名中位数 33.1x;10 年期美债收益率 5.0%。
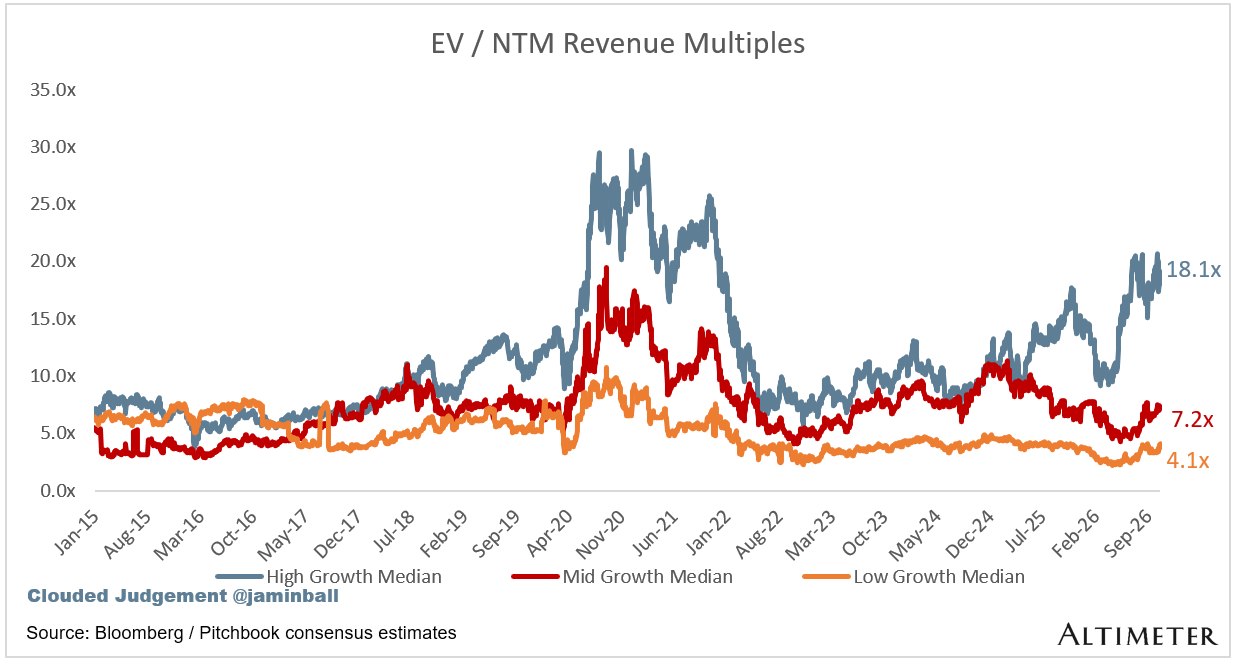
按增速分组:高增长定义为 NTM 预期增速 >22%,中速 15%–22%,低速 <15%。作者坦言 22% 的门槛是为了让高增长组有约 10 家公司、样本更有意义而定的。
- 高增长中位数:21.0x
- 中速增长中位数:13.8x
- 低速增长中位数:7.1x
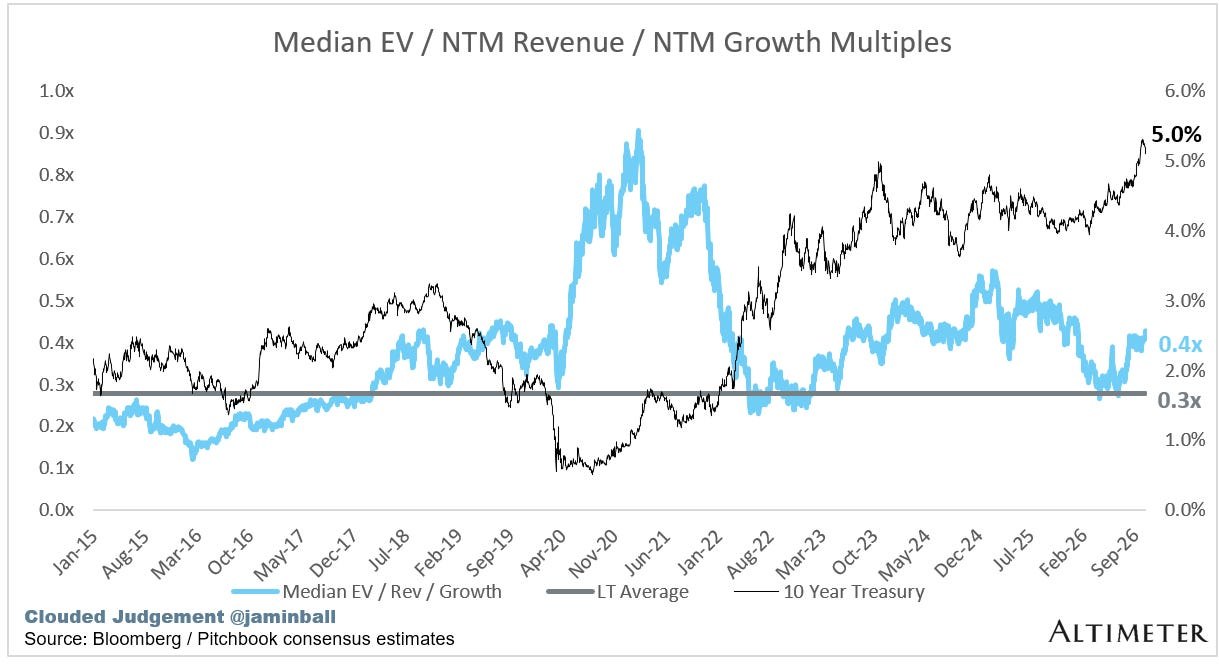
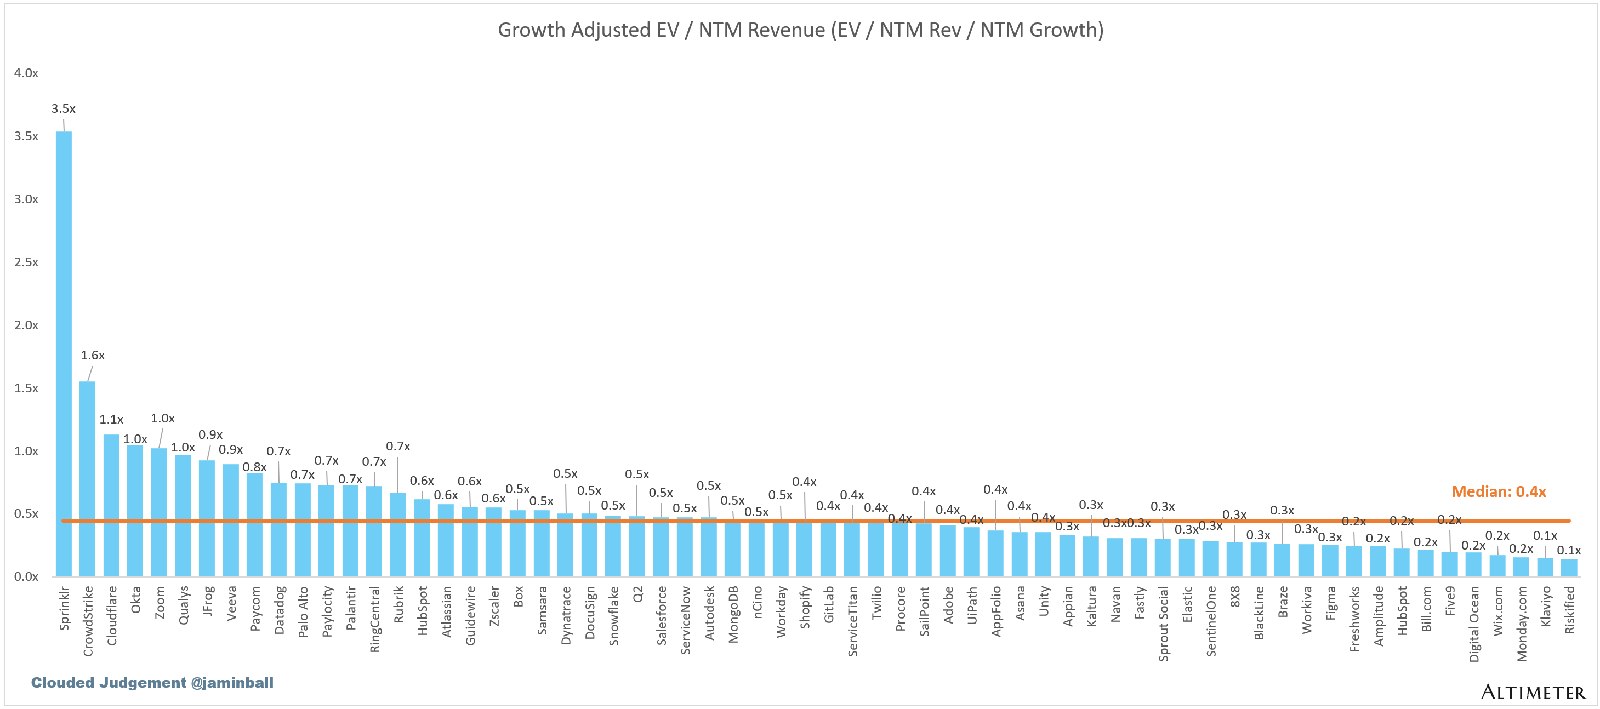
增长调整后倍数(EV / NTM 收入 / NTM 增速)
该指标用收入倍数除以一致预期增速,例如 20 倍收入、预期增长 100% 的公司为 0.2x,用来衡量相对增长预期而言股价的贵贱。
EV / NTM 自由现金流倍数
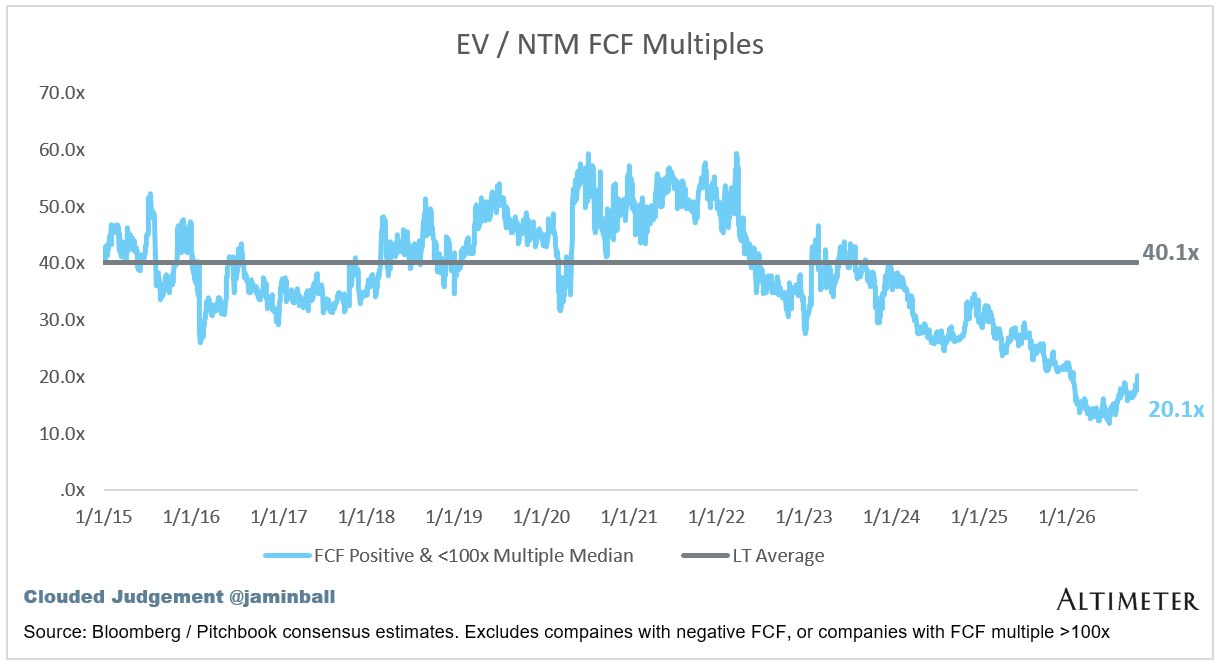
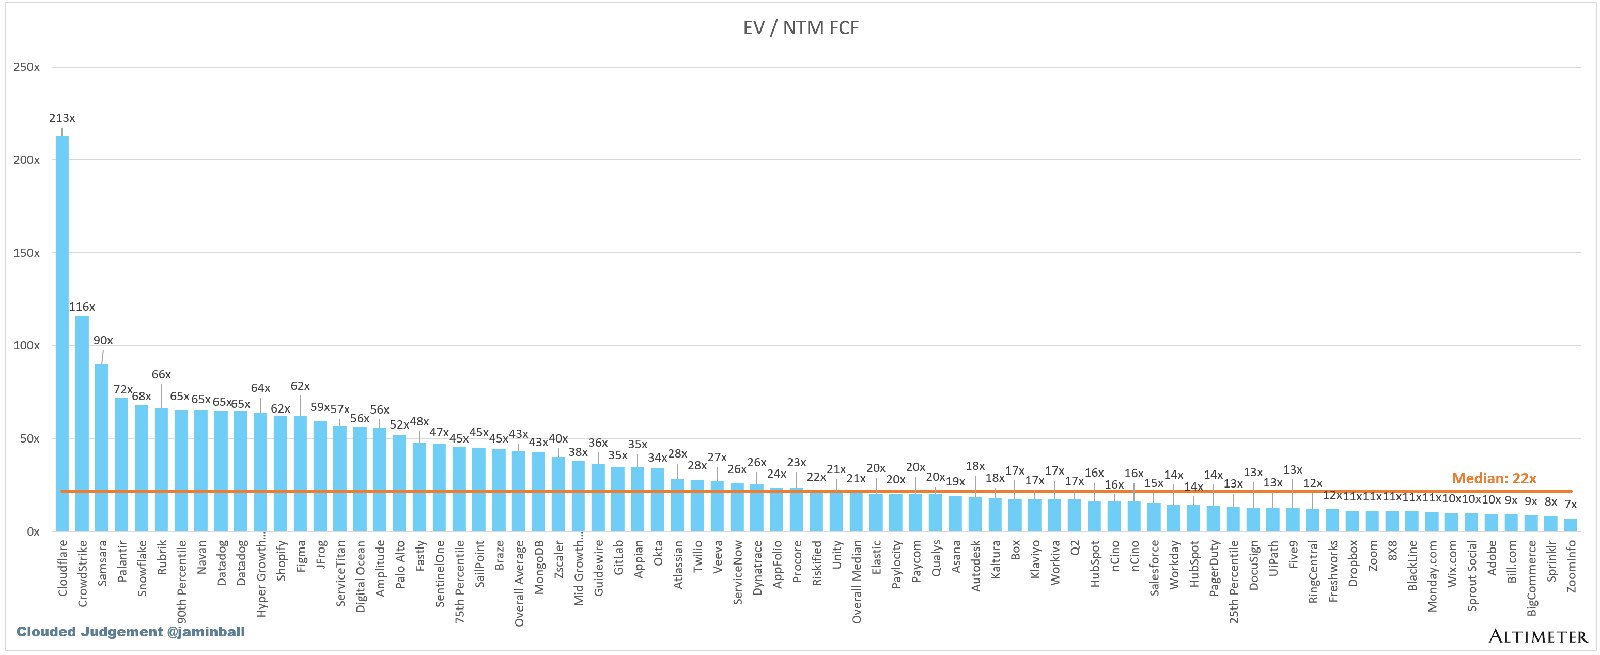
折线图为 FCF 倍数介于 0x 与 100x 之间公司的中位数(即 FCF 有意义的子集);NTM FCF 为负的公司不在图中列出。
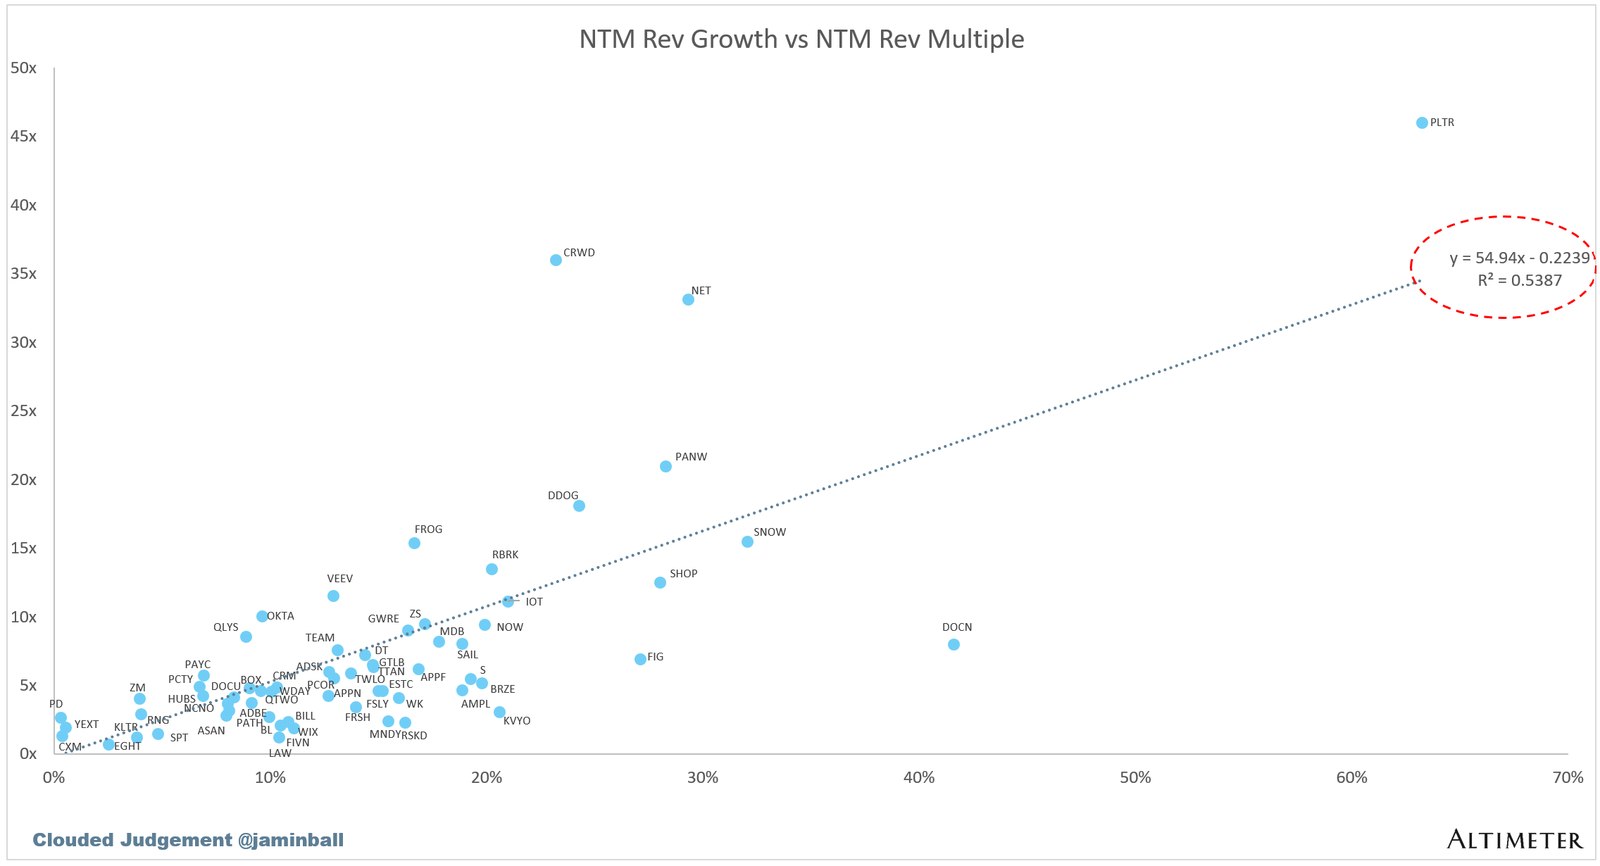
收入倍数与增速的相关性
经营指标(中位数)
| 指标 | 数值 |
|---|---|
| NTM 增速 | 13% |
| LTM 增速 | 16% |
| 毛利率 | 76% |
| 营业利润率 | 4% |
| FCF 利润率 | 21% |
| 净收入留存 | 110% |
| CAC 回收期 | 31 个月 |
| 销售与市场费用占收入 | 34% |
| 研发费用占收入 | 22% |
| 管理费用占收入 | 13% |
可比公司明细
“40 法则”= 收入增速 + FCF 利润率(LTM 与 NTM 两版);FCF = 经营现金流 − 资本开支。毛利调整回收期 =(上季度销售与市场费用)/(当季净新增 ARR × 毛利率)× 12,表示在毛利口径下收回全部获客成本所需月数。因多数上市公司不披露净新增 ARR,作者用“季度订阅收入 × 4”作为隐含 ARR,未披露订阅收入的公司标为 NA。
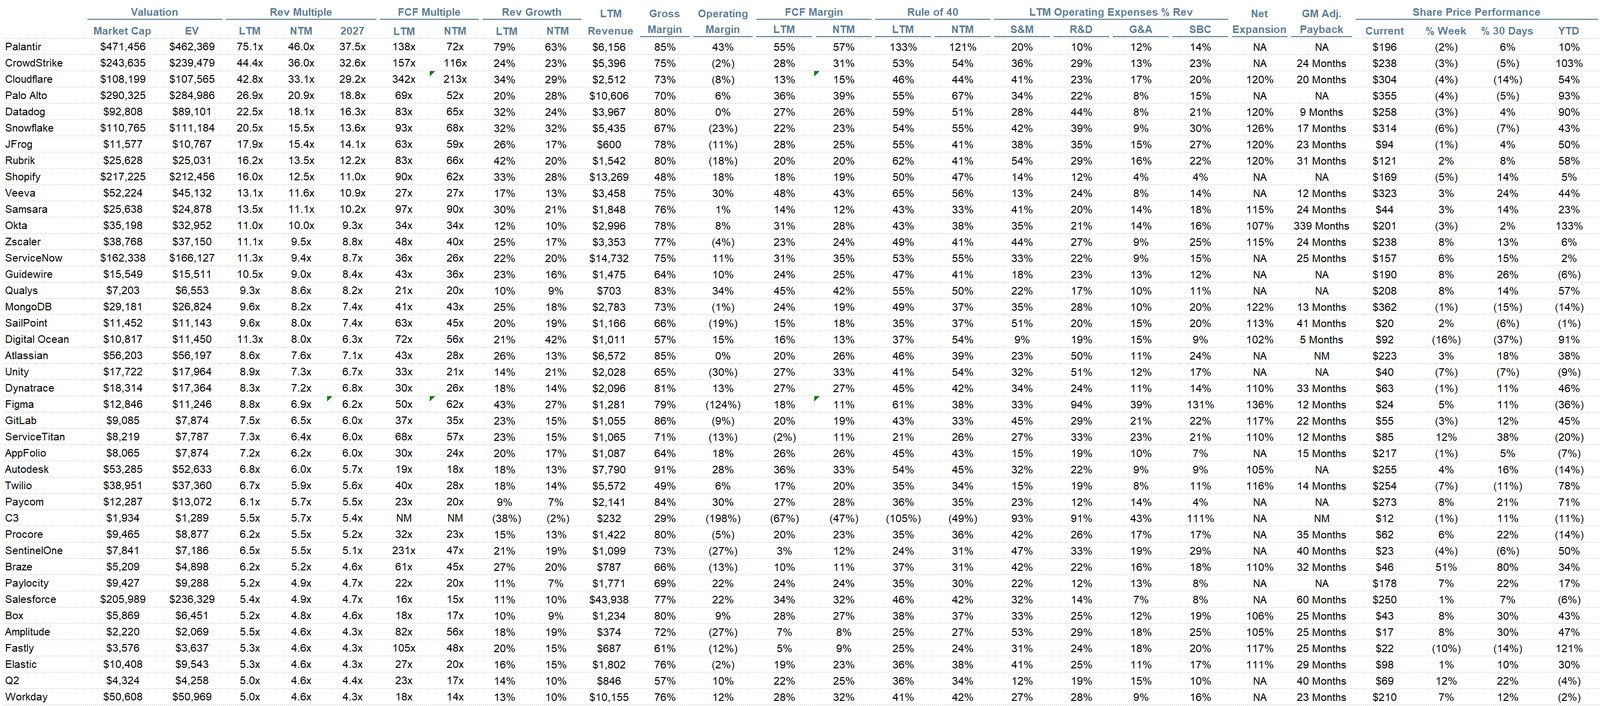
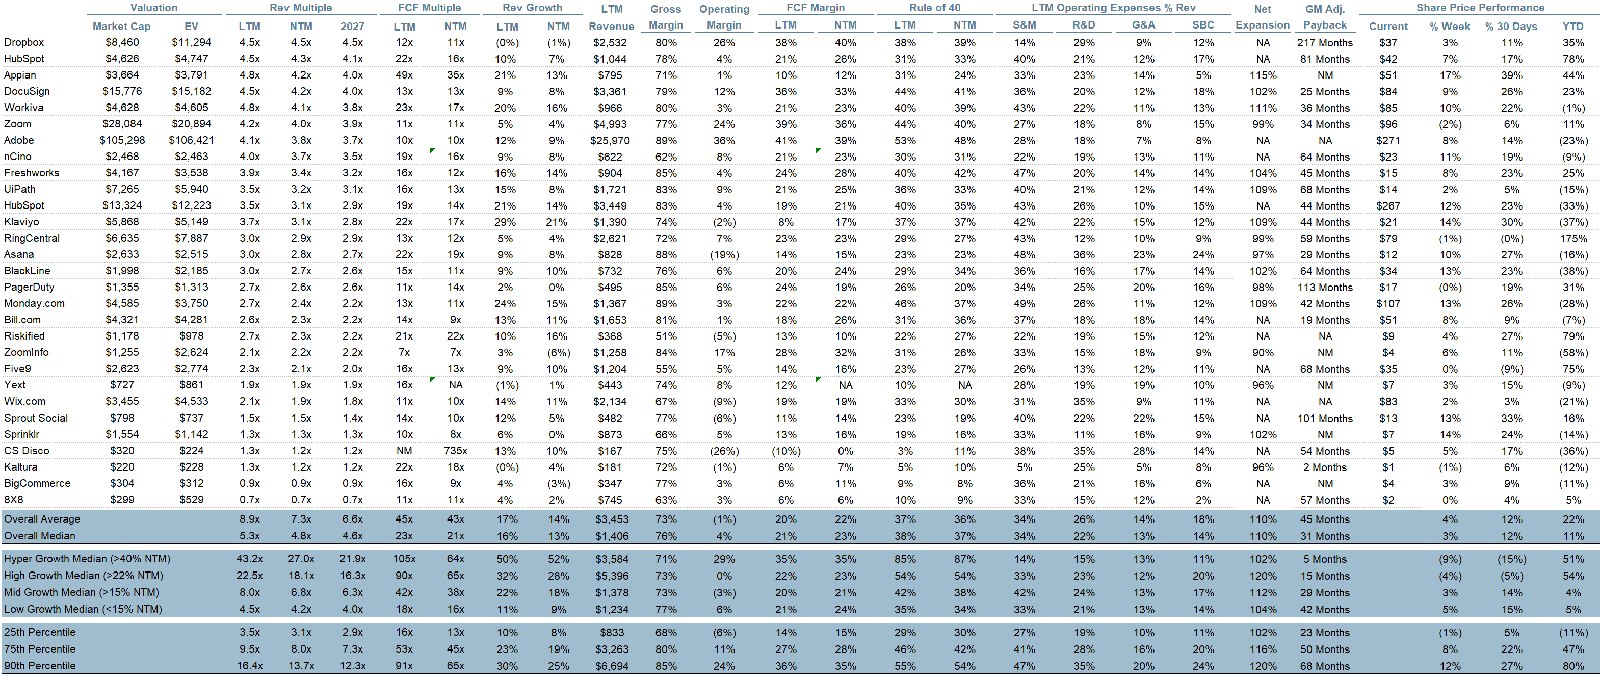
数据来源:Bloomberg、Pitchbook 及公司公告。原文附有免责声明:内容仅代表作者个人观点,不代表 Altimeter,不构成投资建议。
本文由 RecodeX 编译自 AI Goes Vulnerability Hunting(作者:Jamin Ball),首发于 SandHill.io #307 推荐阅读。本文为中文编译稿,非全文翻译,完整内容请阅读原文。译文仅供学习交流,观点不代表本站立场,版权归原作者所有。