
本文信息来源:scalevp
如果你也好奇为何 AI 尚未彻底改变金融服务行业,那你并不孤单。最近与顶尖银行和前沿金融科技公司高管的晚宴上,人们对 AI 的热情与投资热情空前高涨,但承诺与现实进展之间的鸿沟依然显著。
金融服务是数据最密集、流程最繁重的行业之一,大量人力岗位正等待被 AI 取代。然而实际应用却进展缓慢。原因何在?人们常归咎于大银行不擅采购技术,或声称其销售周期过长。但现实情况要复杂得多。
在 LLM 出现前的 AI 时代,这个行业就拥有最精密的机构体系。数十年来,银行和金融科技公司一直在构建和完善跨多种职能的先进机器学习模型。这些系统成熟度高、嵌入度深,许多已具备卓越性能。因此,LLM 要在这个领域实现阶跃式提升的门槛格外高——不像法律等行业,LLM 能帮助它们实现从零到一的突破。
银行需要的不仅是可运行的模型。它们需要确定性强、可解释的系统——这些系统绝不能产生幻觉,必须在复杂的监管框架下运作,并能与庞杂的传统基础设施无缝集成。数据质量仍是隐形杀手,风险容忍度异常之低,而人们对机器的信任度尚未赶上对会犯错人类的信任水平。
尽管存在诸多障碍,但真正的变革势头和乐观理由已然显现。初创企业正稳步攻克具体且高价值的应用场景。模型改进的速度,叠加金融科技全产业链迸发的创业活力,让行业众多从业者为之振奋。你的 AI 银行家虽未到来,但无疑已在路上。不过,初创企业仍需跨越几道关键障碍。
文化+合规陷阱
AI 面临着认知困境。人们默认人类会犯错,却要求机器完美无缺。Waymo 自动驾驶百万英里出一次事故就是丑闻,而人类司机每天发生数千起事故却习以为常。
在金融服务业,这种双重标准尤为严苛——错误就如同道路事故般不可容忍。在这个高度合规的行业,AI 的幻觉与失误会引发监管后果。相比机器犯错,监管者对人为失误的容忍度要高得多:人可以接受训诫、再培训甚至撤换,但若 AI 系统犯下同样错误,责任归属将变得模糊不清,监管风险则会直线飙升。
这种更高标准产生了寒蝉效应。如果 AI 系统无法保证完美表现,它还有机会面世吗?结果往往是应用部署减少、数据点匮乏,组织学习进程也随之放缓。
出路何在?目前尚无明确方案。部分机构正在测试”人在回路”模式,让人工智能处理大批量低风险任务(如分类筛选、摘要生成或初轮决策),同时由人类进行监督、终审及处理更复杂的案例。另一些机构则致力于开发框架设计,使 AI 输出结果天生具备可解释性、可复现性和可审计性。
最终,人们对 AI 的心理门槛需要降低,但系统建设不仅要考虑监管者,更要考虑人性。模型仅仅能运行是不够的,它必须让人感到可信。想象一下贷款专员对客户说:”抱歉,您的申请被拒绝了,但我无法解释原因。”或者经理向高净值客户解释交易失败是因为算法产生了幻觉。这些时刻会造成组织层面的不安和品牌风险,再多的技术白皮书也无法平息。
除非企业设计的 AI 不仅合规,还要具备可解释性、直观性且符合文化认知,否则大部分创新将永远停留在试点阶段。
垃圾进,垃圾出
银行坐拥数十年的非结构化、不一致数据,这些数据被困在陈旧的架构中。传统系统并非为 AI 级工作流设计,导致在真正部署前就需要付出巨大努力。
许多机构只有在尝试部署 AI 解决方案时,当系统开始输出垃圾数据时,才真正意识到自身数据的真实状况。那些光鲜的演示在沙盒环境中运行完美,但一旦投入生产?模型就会遭遇残缺的记录、陈旧的格式、冲突的系统和错误标记的输入。
多年积累的技术债务、碎片化的基础设施和脏数据突然成为焦点。AI 合规或核保解决方案并不能修复你的数据问题,而是将其暴露无遗。如果模型基于不完整、冲突或过时的输入进行训练,其推理过程就会变得模糊不清。没有清洁、互联的数据基础,即使最优秀的模型也会表现不佳,难以生成清晰的审计追踪记录。
这首先是个商业问题,其次才是监管问题——尽管”指着黑箱耸耸肩”的做法同样无法通过监管审查。
这形成了一个双重困境——模型必须既准确又可解释,但糟糕的数据质量使两者几乎都无法实现。当试点项目在混乱、碎片化的数据上运行时,结果往往不尽如人意,通常不是因为 AI 能力不足,而是因为输入数据本身存在问题。然而,企业往往不承认是数据问题,而是断定 AI 无效。没有明确的成功案例,就没有商业理由投资修复数据;而没有更好的数据,下一次试点也会失败。真正的进展尚未开始,循环就已停滞。
这种失败循环会产生长期后果。AI 系统通过使用不断改进。但当试点失败、模型从未投入生产时,就没有迭代、优化和学习的机会。这形成了一个自我实现的恶性循环:糟糕的数据导致性能低下,进而扼杀投资理由,确保模型永远无法改进。一个失败的反馈循环。
除非机构将数据质量视为先决条件,否则即使最先进的 AI 系统也难以达到准确性、可解释性和合规性的标准。改进的飞轮永远没有启动的机会。
解雇员工很难,”不招聘”或”尝试新事物”则容易得多
传统金融机构拥有庞大的团队、成熟的工作流程和根深蒂固的运作体系。短期内用 50 名 AI 赋能员工替换 100 人团队不仅困难重重,在政治和运营层面也可能不切实际。
但更进一步?这是有可能的。
这就是”AI 扩展”视角。与其鼓吹取代人力,不如帮助现有企业拓展业务边界。AI 能处理这些机构以往无法配置人手的任务。想让每位客户(不仅是超高净值人群)都拥有专属客户经理?人类做不到,AI 或许可以。想象每次致电银行时,接听的总是乔。乔熟悉你的历史记录、偏好、账户状况和目标规划。乔永远不会转接电话,也从不生病。
对于高速增长的企业,情况则截然不同。重点不在于裁员,而在于根本无需增聘。那些原本需要倍增人手来应对需求的团队,现在正利用 AI 彻底避免新增岗位。他们不再将团队从 50 人扩充至 100 人,而是投资工具来提升人均效能。虽然最终效果可能与裁员相似,但对这些组织而言有着本质区别。这也正是高增长的银行和金融科技公司往往成为早期采用者的原因。
对于瞄准这一市场的初创企业而言,”助您避免招聘”或”实现人力无法完成之事”的说辞,远比”取代您的团队”更容易打动客户。
投资回报率的计算存在一个难以跨越的硬性门槛
金融服务业并非刚刚开始应用人工智能。该行业大规模运用机器学习技术已有十余年历史。摩根大通每年投入120亿美元用于科技研发!成熟的机器学习系统已为欺诈检测、信用评分、交易监控和制裁筛查等关键功能提供强大支持。这些并非亟待淘汰的传统工作流程,而是经过长期优化、深度嵌入业务的高性能引擎。
在金融服务领域,问题在于人工智能能否超越已经运行良好的现有系统。这与法律等其他行业形成鲜明对比——后者在 LLM 出现前的人工智能采用率几乎为零。
其次是 LLM 在金融领域的适用性问题。机器学习擅长处理数字和表格数据,而 LLM 则专精于文本。LLM 还具有概率性特征。但归根结底,金融领域主要是数字运算且具有极强的确定性。
法律行业此前没有 AI 解决方案,且是文本密集型领域,LLM 天然契合。因此过去几年该领域 AI 解决方案的采用呈现爆发式增长。相比之下,金融行业对 AI 的门槛要求更高。尽管基础模型和初创企业的创新进展神速,LLM 显然将在此占有一席之地,但其投资回报率必须更具说服力。
机遇何在
尽管面临重重阻碍,我们仍持乐观态度。金融服务占美国 GDP 的 7%以上,雇佣约 700 万人,每年在信息技术上投入数千亿美元。这是经济中规模最大、最具基础性的行业之一,变革时机已然成熟。
支付基础设施正在升级。消费者预期不断变化。欺诈者显然不会等待监管批准或数据清理,他们正迅速采用各种 AI 工具并快速迭代。金融机构和监管机构需要做出大胆决策。AI 已不再是可选项,而是保持竞争力的必备要素。
其规模之大与效率之低令人咋舌。对于在此领域取得成功的初创企业,我们观察到以下几个关键要素:
- 在增长缓慢的大型传统企业中实现人员替代颇具挑战。相比之下,向那些渴望通过 AI 技术避免再招聘 50 人的高速成长型企业销售解决方案则更为容易。
- 瞄准历史技术投入较少、人工操作量大且风险相对较低的领域。金融服务可能在承保和反欺诈的机器学习应用上处于领先地位,但这种成熟度并未均匀分布在所有职能部门。要寻找历史解决方案中的薄弱环节。
- 人工智能正在开启服务客户、优化运营和管理风险的的全新方式。与在现有技术栈上渐进式叠加不同,全新的解决方案能够快速适配落地。
- 全球顶级银行的预算规模可能非常庞大,但这既是优势也是劣势。这些头部机构天然倾向于自建而非采购。而 5000 家区域性银行、社区银行及 5000 家信用合作社的预算仅是其零头,它们高度依赖第三方供应商。Q2 和 nCino 最初正是通过这种方式打开市场并建立核心业务的。
- 同样值得注意的是,一些最具吸引力的金融科技创新并非发生在美国。在印度和巴西等市场,政府主导的 UPI 和 PIX 等倡议推动了实时支付和开放银行的大规模普及。这些平台正在重塑消费者行为,并催生了一批基于现代金融基础设施的初创企业浪潮。
当前 AI 的应用现状
尽管存在障碍,我们仍在金融服务中非常真实且混乱的领域看到了实质性的进展。这并非详尽无遗的列举,而是为了说明当前已有真正发挥作用的 AI 应用,而这仅仅是个开始。
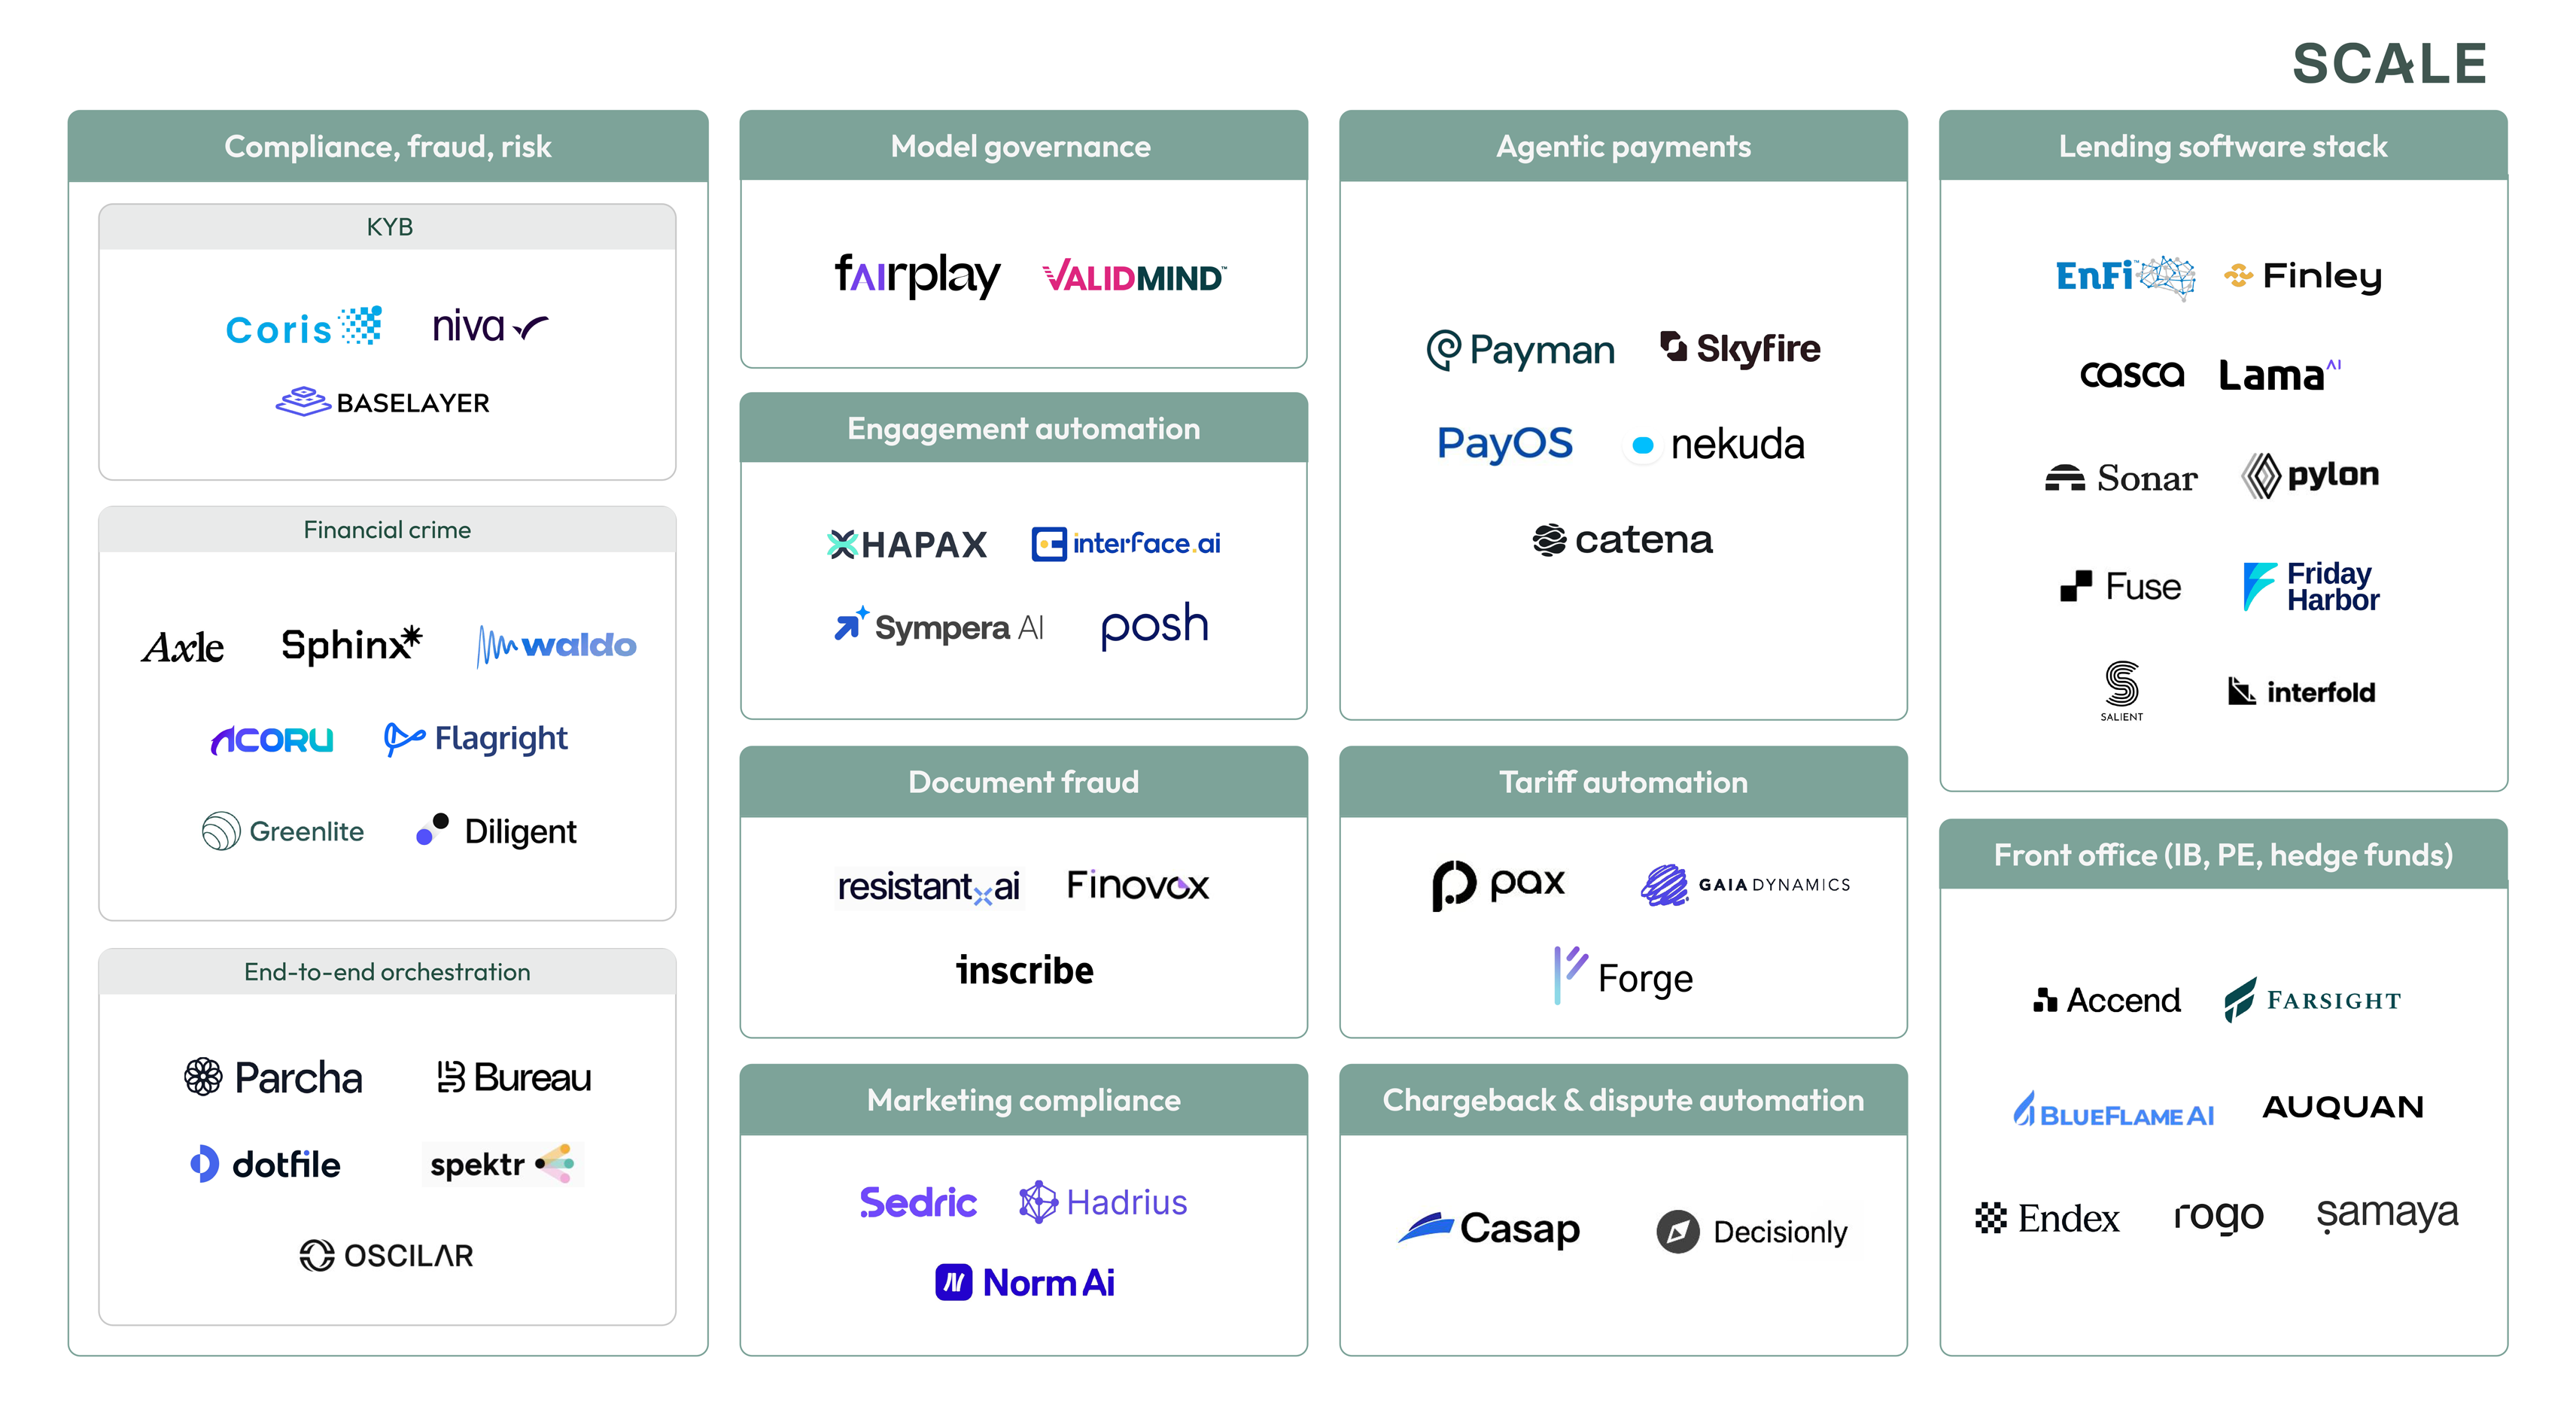
我们很幸运已经与一些最优秀的公司展开了合作
在 Scale,我们对金融服务业当前创新步伐之快、范围之广感到无比振奋。我们有幸投资并合作了如 Bill.com、Forter、Socure 和 Papaya Global 等长期领军企业。过去几年,我们与保险承保领域的创新者(Sixfold)及应收账款自动化平台(Monto)建立了合作。近期我们还投资了自动化文档密集型财务与会计工作流的 Klarity AI,以及为现代财务团队提供梦寐以求的财务规划分析平台的 Abacum。下一批定义行业类别的公司将不仅接入传统系统,更将以 AI 为核心彻底重构整个技术栈的运作方式。