
链上期权的价值主张
本文信息来源:decentralised
还记得山姆·班克曼-弗里德吗?在开始进行有效利他主义和挪用公款的”实验”之前,他曾在简街资本工作。过去一个月,简街资本因两件事登上新闻
-
可能协助政变( 据称 )。
-
在印度期权市场进行套利实验( 同样据称,毕竟我请不起能在法庭上击败他们的豪华律师团 )。
其中某些实验规模过于庞大,导致印度政府直接禁止其在该地区运作并没收资金。马特·莱文上周就此撰写了这篇精彩简报 ,简而言之,这种”套利”的操作逻辑如下。
-
在流动性极佳的市场(比如1亿美元规模)卖出看跌期权
-
你在流动性稀薄的市场中稳步做多标的资产(比如交易量仅1000万美元)
在印度这样的市场,期权交易量往往是标的股票的数倍。这是特性而非缺陷。即便标的资产不足,市场仍会自发形成流动性。例如现存黄金 ETF 总量已超过实物黄金规模,或是 2022 年 GameStop 轧空行情——部分原因就在于做空头寸超过了实际流通股数。言归正传,回到 Jane Street 的案例。
当你”买入”看跌期权时,实际上是在押注价格将下跌。或者说,你购买了以约定价格(行权价)卖出的权利。买入看涨期权则相反——你获得以预设价格买入标的资产的权利。让我用即将在本周发行的 PUMP 代币举例说明。
假设我出于对风投和模因市场的极端厌恶,想押注 PUMP 代币完全稀释估值(FDV)开盘会低于 40 亿美元。这时我会买入看跌期权。而卖出这些看跌期权的可能是已获配 PUMP 代币的风投,他们预期代币上市时价格会更高。
作为向我出售这些看跌期权的交换,风投机构会获得权利金。假设我支付0.1美元权利金。如果开盘价为3.1美元,而我的行权价是4美元,那么行使看跌期权时我将获得0.9美元收益,实际利润为0.8美元。而风投机构则被迫以低于预期的价格(3.1美元)出售代币,实质上承担了0.9美元的价差损失。
我为何要这样做?因为能获得巨大杠杆效应。仅需投入 0.1 美元就能做空价值 4 美元的资产。为何能获得杠杆?因为期权卖方( 风投机构 )认为价格不会跌破 4 美元。更糟的是,风投( 及其盟友网络 )可能直接在 4 美元价位买入 Pump 代币,使得结算时价格维持在 4.5 美元。这正是印度政府指控 Jane Street 实施的操纵手法。

不过在 Jane Street 的案例中,他们交易的并非 PUMP 代币,而是印度股票——具体而言是 NIFTY 银行指数。这个市场因提供高杠杆,散户常交易期权。他们只需做这样的事:买入指数中流动性相对较差的成分股。
随着现货买入推高指数价格,他们以更高溢价卖出该指数的看涨期权,同时买入该指数的看跌期权。随后抛售股票压低指数。利润来自看涨期权溢价和看跌期权赔付。现货买卖可能略有亏损,但看跌期权赔付通常足以覆盖这部分损失。
上图展示了交易原理:红线代表指数交易价格,蓝线代表期权交易价格。实质上他们通过卖出期权(压低价格、收取权利金)与买入标的资产(推高价格且无需支付期权费)实现套利。一切都是价差游戏。
这与今天的故事有何关联?
没什么。我只是想为刚接触这些术语的人解释一下看跌期权、看涨期权和行权价的概念。
在本期内容中,我和 Sumanth 探讨了一个简单的问题:为何加密货币期权市场尚未爆发?随着 Hyperliquid 引领话题,链上永续合约再度火热。股市永续合约也即将面世。但期权市场呢?和大多数情况一样,我们先从历史背景切入,再剖析这些市场的运作机制,最后展望未来前景。我们的基本判断是:如果永续合约能持续发展,期权市场必将随之崛起。
核心问题在于:哪些团队正在构建这个市场?他们将通过何种机制实现与 2021 年 DeFi 盛夏繁荣期截然不同的发展路径?
我们没有所有答案,但这里有一些线索。
永续之谜
你们还记得疫情时期吗?那段我们宅在家中、思索人生中这场伟大社交隔离实验将持续多久的”光辉岁月”?那也是我们见证永续合约市场局限性的时刻。与许多大宗商品一样,原油拥有期货市场供交易者押注价格走势。但所有商品的价值都取决于需求——疫情限制措施导致原油及相关产品需求骤减。
当你购买实物交割(非现金结算)的期货合约时,实际上是在购买以今日约定价格接收标的物的权利。假设我做多原油期货,合约到期时就需要”接收”实物原油。多数交易者不愿费心保管大宗商品,而是转售给具备相应物流设施(比如油轮槽罐 )的工厂或交易对手方。
但在2020年,情况急转直下。没人需要那么多石油,那些购买了期货合约的交易员不得不接手实物。想象一下,我作为投行27岁的分析师,合约到期时竟有百万加仑石油等着”交割”?我那位40多岁的合规主管第一反应肯定是让我全部抛售。事实正是如此。
2020 年, 原油价格一度跌至负值 。这完美展现了实物期货的局限性——你必须接收实物交割,而交割本身就会产生成本。如果我只是个押注石油、鸡肉或咖啡豆价格的交易者,为何要接收实物?我该如何将货物从产地运到迪拜港口?这正是加密期货市场与传统世界的结构性差异。
在加密货币领域,底层商品可以几乎零成本地申领。只需将其转移至钱包即可。

然而,加密货币领域的期权交易并未真正爆发。2020 年,美国期权市场的合约结算量约为 70 亿份。如今这个数字已接近 120 亿份,名义价值高达 45 万亿美元。美国期权市场规模约为期货市场的 7 倍。其中近半数交易量来自散户投资者,他们热衷于交易当日或当周到期的短期期权。Robinhood 的商业模式正是围绕提供快速、便捷且免费的期权交易渠道构建,并通过名为”订单流支付”的模式与 Citadel 合作实现盈利。
然而,加密货币衍生品市场却呈现出另一番景象。永续合约每月处理约2万亿美元的交易量,是期权市场每月1000亿美元清算规模的20倍左右。加密货币市场并未继承传统金融的工具箱,而是从零开始构建了自己的生态系统。
监管环境塑造了这些不同的发展路径。传统市场在 CFTC 约束下运作,要求期货展期并产生操作摩擦。美国法规将股票保证金杠杆限制在约 2 倍,并禁止任何类似”20 倍永续合约”的产品。期权成为罗宾汉用户用 500 美元将苹果股价 1%的波动转化为 10%以上收益的唯一途径。
加密货币不受监管的环境,纯粹以数字资产交易且无需实物交割,为创新提供了空间。这一切始于 Bitmex 的永续期货 。这类期货的独特之处在于,正如其名所示,没有”交割”日期。它们是永续的。因此你无需持有标的资产,只需进行买卖操作。交易者为何使用它们?两个原因:
-
与现货交易相比,永续合约的手续费更低
-
永续合约提供的保证金杠杆倍数通常更高
多数交易者更青睐永续合约的简洁性。相比之下,期权交易需要同时理解多重变量:行权价选择、标的资产价格、时间衰减、隐含波动率以及 Delta 对冲。加密货币交易者大多直接从现货交易转向永续合约,完全跳过了期权学习曲线。
BitMEX 于 2016 年推出永续合约后,这种产品迅速成为加密货币领域最受欢迎的杠杆工具。同年,荷兰一个小型团队创立了首家加密货币期权专营平台 Deribit。当时比特币价格不足 1000 美元,多数交易者认为期权是多余的复杂产品。12 个月后市场情绪逆转,比特币价格飙升至 2 万美元,手握意外之财的矿工开始买入看跌期权锁定利润。以太坊期权于 2019 年面世,至 2020 年 1 月首次突破 10 亿美元未平仓合约规模。
如今,Deribit 处理着超过 85%的加密货币期权交易量,这揭示了市场流动性依然匮乏的现状。当机构需要大额交易时,他们不会触碰公开订单簿,而是直接联系询价柜台或通过 Telegram 沟通,最终通过 Deribit 的界面完成交易。Deribit 四分之一的交易量来自这种私人渠道,凸显了在这个看似以散户为主的市场中,机构投资者占据的主导地位。
Deribit 通过允许跨市场抵押开辟了独特定位。假设你做多了一个期货头寸( 比特币 10 万美元 ),同时购买了行权价 9.5 万美元的看跌期权。如果比特币价格下跌,你的多头头寸将出现亏损,但看跌期权价值的提升能避免你被强制平仓。这里存在变量因素,比如期权到期时间或期货采用的杠杆倍数。但 Deribit 支持跨市场抵押的能力,正是其占据主导地位的关键原因。
将期权搬上区块链在理论上看似简单。智能合约可以追踪行权价和到期日,托管抵押品并无需中介自动结算赔付。然而经过五年实验,期权去中心化交易所的总交易量仍不足期权市场的 1%。相比之下,永续合约去中心化交易所已占据约 10%的期货交易量 。
要理解其中缘由,我们需要梳理链上期权发展的三个阶段。
期权石器时代

Opyn 于 2020 年 3 月开创性地实现了期权发行的民主化。用户只需锁定 ETH 作为抵押品,选定行权价和到期日,智能合约就会铸造代表该期权的 ERC20 代币。这些代币可在任何支持 ERC-20 协议的场所进行点对点交易——无论是 Uniswap、SushiSwap 这类交易所,还是直接的钱包间转账。
每份期权都成为可独立交易的代币。比如 7 月到期行权价 1000 美元的看涨期权是一个代币,1200 美元的看涨期权则是另一个代币,虽然造成了用户体验的碎片化,但确实构建起一个可运作的市场。到期时,实值期权的持有者可以行权获得收益,同时合约会将剩余抵押品退还给发行方。更棘手的是,发行方必须锁定全额名义本金——例如卖出 10 个 ETH 的看涨期权,就必须冻结 10 个 ETH 直至到期,而获得的可能只是 0.5 个 ETH 的权利金收益。
这套系统在 DeFi 夏季到来前一直运行良好。当每笔交易的 Gas 费飙升至 50-200 美元时,单笔期权交易的书写成本往往超过权利金本身,该模式几乎在一夜之间崩塌。
建设者们转向了受 Uniswap 启发的流动性池模式。Hegic 引领了这场变革,允许从散户到巨鲸的任何用户将 ETH 存入公共资金池。流动性提供者将抵押物汇集至统一池中,由智能合约自动报价期权买卖。Hegic 的用户界面支持自主选择执行价和到期日。
若交易者想购买 1ETH 的次周看涨期权,自动化做市曲线(AMM)会运用布莱克-舒尔斯模型进行定价,并通过外部预言机获取 ETH 波动率数据。当交易者点击购买按钮,智能合约将从资金池划拨 1ETH 作为抵押,铸造记录执行价与到期日的 NFT 并直接发送至买家钱包。买家可随时在 OpenSea 转售该 NFT,或持有至到期。
对用户而言,这简直像魔法般神奇——无需交易对手的单笔交易,溢价直接流向流动性提供者(扣除协议费用)。交易者喜爱一键式用户体验,流动性提供者则钟爱收益;该资金池能一次性挂出多种行权价/到期日的期权,无需主动管理。
这份魔力持续至 2020 年 9 月。以太坊遭遇剧烈暴跌,而 Hegic 简单的定价规则导致看跌期权售价严重偏低。盈利状态的看跌期权持有者纷纷行权,迫使资金池交出从未预期损失的真实 ETH。短短一周的残酷行情就吞噬了整年的期权费收益,流动性提供者由此吸取惨痛教训:在平静市场中出售期权看似轻松赚钱,但若缺乏妥善风险管理,首场风暴就能让资金池彻底枯竭。
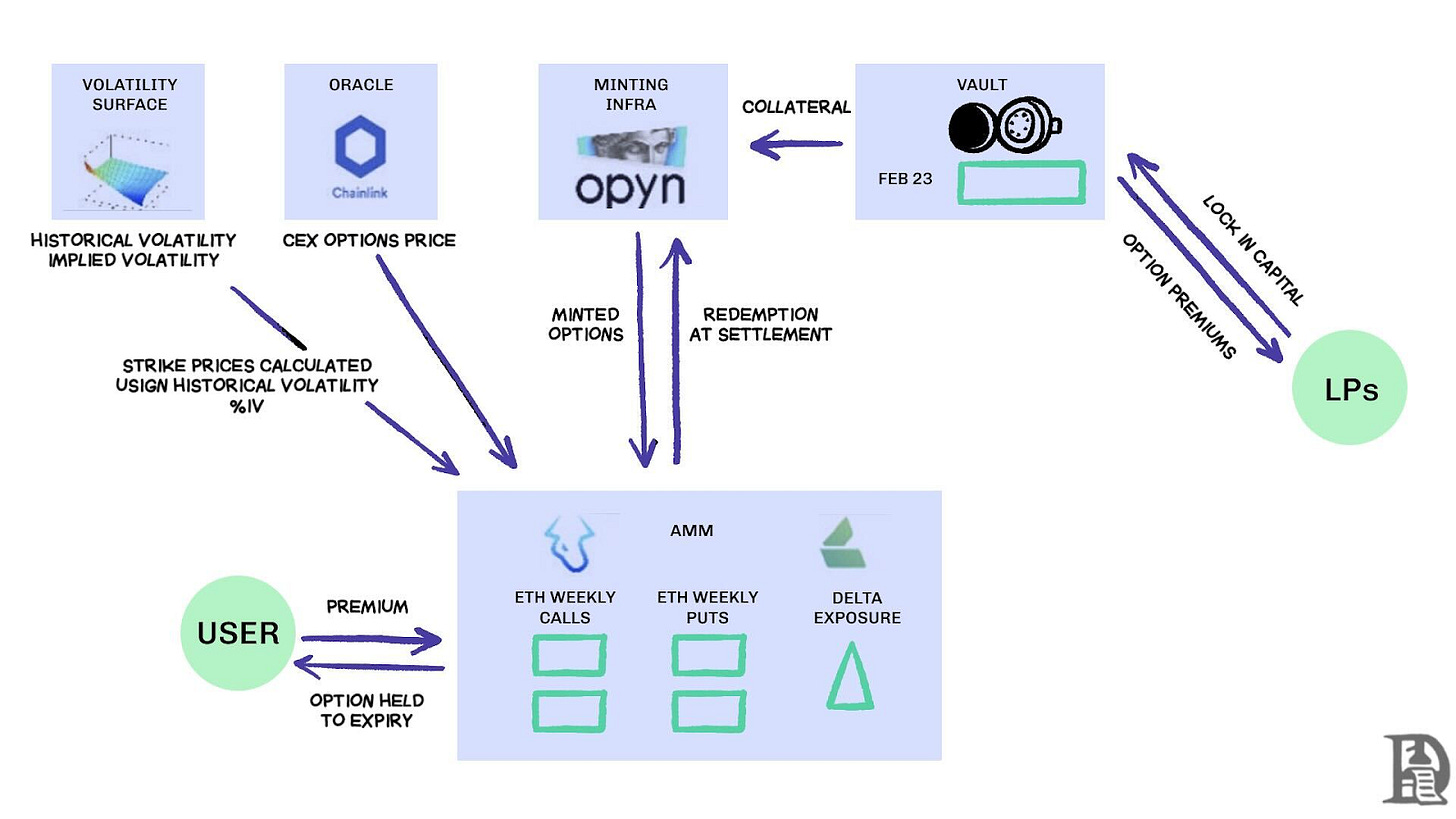
Lyra(现更名为 Derive)尝试通过结合流动性池与自动化风险管理来解决这个问题。Lyra 在每笔交易后计算资金池的净 Delta 风险敞口——即所有行权价和到期日的期权 Delta 总和。如果金库存在 40ETH 的净空头 Delta 敞口,意味着 ETH 价格每上涨 1 美元就会亏损 40 美元。Lyra 会在 Synthetix 永续合约上建立 40ETH 的多头头寸来对冲这种方向性风险。
该 AMM 采用 Black-Scholes 定价模型,将耗时的链上计算交由链下预言机处理以保持合理 gas 费。这种 Delta 对冲策略使金库回撤幅度比未对冲策略减少了一半。虽然设计精妙,但该系统仍依赖 Synthetix 的流动性。
当 Terra Luna 崩盘引发交易者恐慌并撤离 Synthetix 质押池时,流动性枯竭导致 Lyra 的对冲成本飙升,价差急剧扩大。复杂的对冲策略需要深厚的流动性来源,而这正是 DeFi 目前仍难以稳定提供的。
寻找火花

去中心化期权金库(DOVs)于 2021 年初兴起。Ribbon Finance 率先采用这种模式,其策略简单直接:用户将 ETH 存入金库,该金库每周五通过链下拍卖出售备兑看涨期权。做市商对这些资金流进行竞价,期权费则作为收益返还给存款人。每周四期权结算且抵押品解锁后,整个系统重置,为下一轮拍卖周期做好准备。
在 2021 年牛市期间,隐含波动率(IV)持续高于 90%,每周收取的期权费换算成年化收益率(APY)令人瞠目。每周拍卖都能稳定产生可观回报,存款人仿佛享受着 ETH 持仓的无风险收益。但当市场在 11 月见顶、ETH 价值开始下跌时,这些金库开始出现负收益。此时期权费收入已无法弥补 ETH 价值的下跌。</span>
竞争对手 Dopex 和 ThetaNuts 复制了该模式并加入返利代币以缓解行情不佳周的损失,但面对大幅波动的核心脆弱性依然存在。无论是 AMM 还是 DOV 模式,资金都将锁定至到期日。当 ETH 价格下跌时,那些为赚取权利金而存入 ETH 的用户将陷入困境,无法在需要时平仓。
订单簿
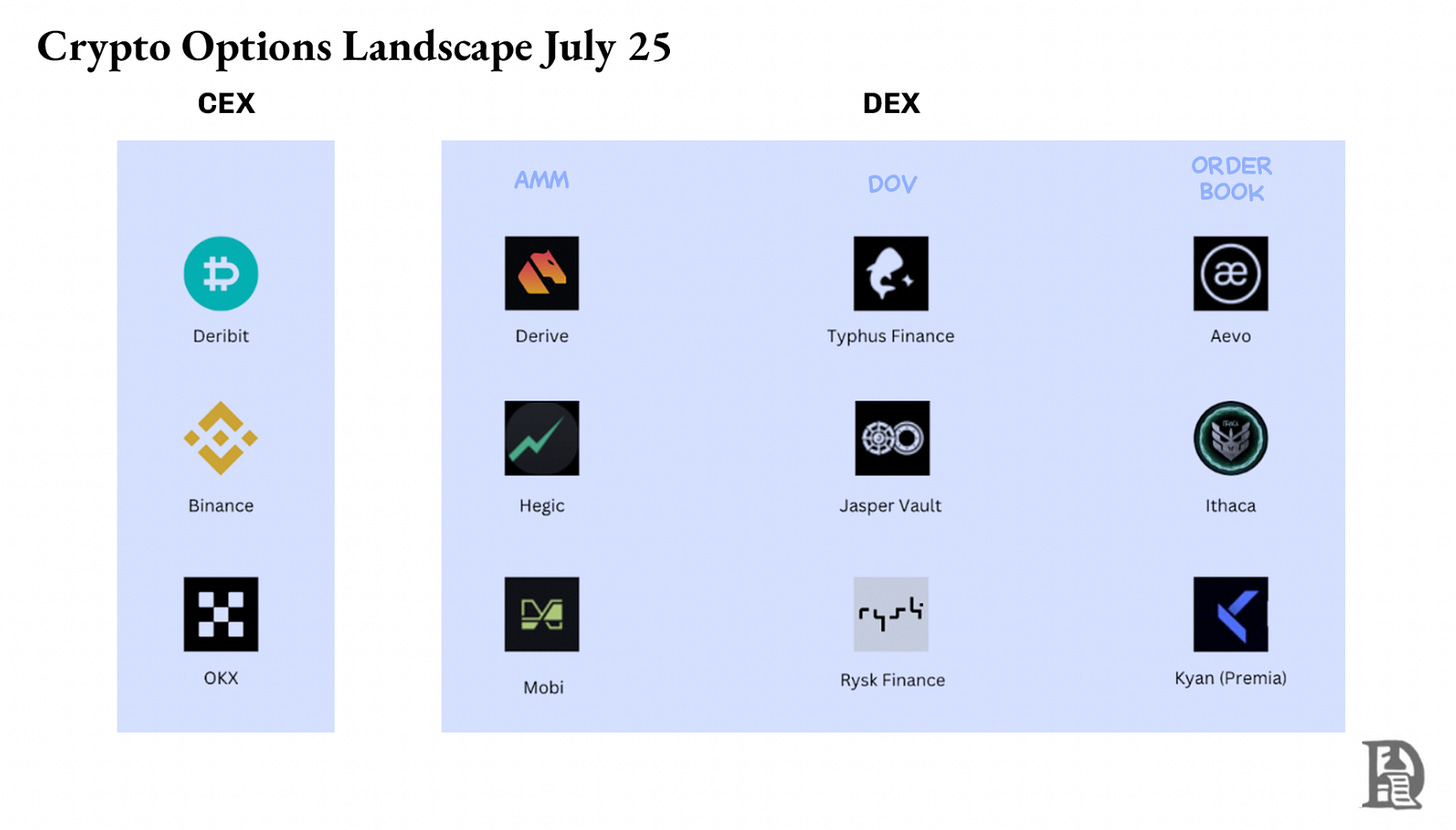
从早期期权协议因 AMM 缺陷而受挫的教训中汲取经验,Solana 上的开发团队采取了截然不同的路径。他们尝试通过近乎即时结算的复杂订单匹配引擎,在链上复制 Deribit 的中央限价订单簿(CLOB)模式,并引入做市商作为每笔期权交易的对手方。
第一代产品如 PsyOptions 尝试将订单簿完全上链。每个报价都会消耗区块空间,做市商需要 100%抵押资产,因此报价极为稀疏。第二代产品如 Drift 和 Zeta Markets 将订单簿移至链下,仅在匹配成功时进行链上结算。Ribbon 团队携 Aevo 重返赛场,将订单簿和匹配引擎部署在高性能的 Optimism 二层网络上。
更重要的是,这些产品在同一平台上同时支持永续合约和期权交易,并采用投资组合保证金系统来计算做市商的净风险敞口。这一机制使做市商能够重复利用抵押品,正是这个特性曾让 Deribit 大获成功。
实际效果喜忧参半。由于做市商可以免于高昂的燃气费而频繁更新报价,价差确实有所收窄。但中央限价订单簿(CLOB)模式的缺陷也暴露无遗,尤其在非主力交易时段更为明显。
当美国专业做市商离线时,流动性瞬间蒸发,散户交易者不得不面对巨大的买卖价差和糟糕的成交质量。这种对活跃做市商的高度依赖造成了时间维度的流动性真空——而自动化做市商(AMM)尽管存在种种缺陷,却从未出现此类问题。像 Drift 这样的团队已彻底转向永续合约,完全放弃了期权业务。
部分团队如 Premia 正在探索混合型 AMM-CLOB 模式,这是全天候链上订单簿流动性提供者与能增加市场深度的做市商之间的折中方案。但由于总锁仓量始终未能突破 1000 万美元,大额交易仍存在较高滑点,需依赖做市商介入。
期权产品为何举步维艰
期权流动性正逐渐从 AMM 向订单簿转移。Derive(原 Lyra)已弃用链上 AMM,转而围绕具有跨保证金风险引擎的订单簿重建交易所。此次升级吸引了 Galaxy 和 GSR 等机构入驻,目前该平台处理着约链上期权总交易量的 60%,成为 DeFi 领域最大的期权去中心化交易所。

当一名做市商卖出12万美元的比特币看涨期权并用现货比特币对冲时,系统会识别这些对冲头寸,并根据投资组合净风险而非单个头寸要求来计算保证金。引擎持续评估每个头寸:承销2026年1月到期的12万看涨期权、做空下周到期的周期权、买入现货比特币,并要求交易者根据净方向性敞口缴纳保证金。
对冲操作会抵消风险,从而释放抵押品用于下一个报价。
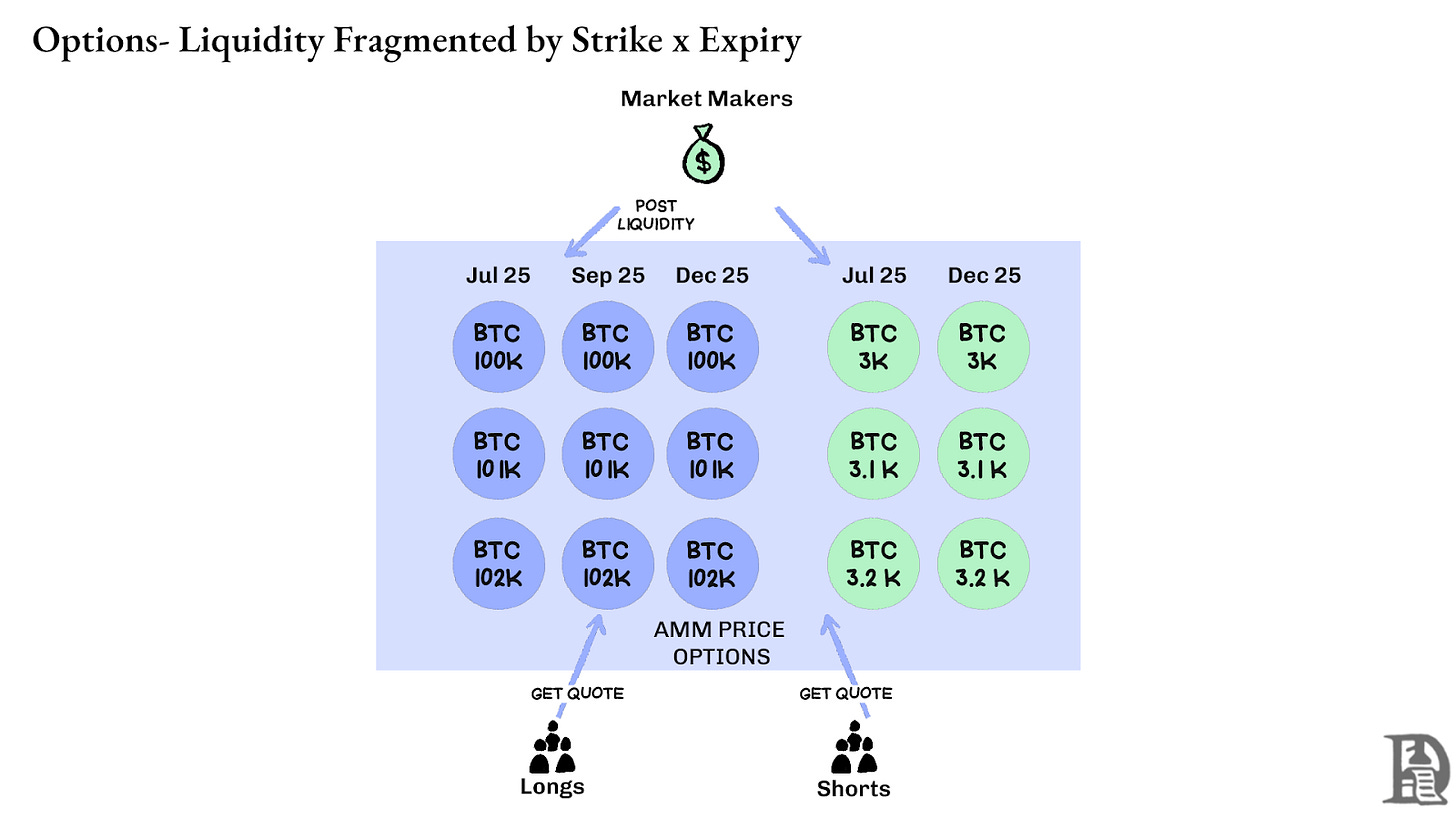
链上协议一旦将每个行权价和到期日代币化为独立的 ERC-20 孤岛,就会打破这一循环。为下周五铸造的 12 万看涨期权无法识别比特币永续合约对冲。尽管 Derive 已通过添加永续合约来实现其清算所内的跨保证金交易,部分解决了这个问题,但价差仍显著大于 Deribit;同等头寸的价差通常是后者的 2-5 倍。
乔尔笔记:让我用芒果价格来解释这个原理。假设我以1美元的价格出售了某人以10美元购买芒果的权利。这批芒果将在三天后达到最佳成熟度。只要我持有实物芒果(现货资产),我就能稳收这1美元权利金,无需担心芒果市场价格上涨。
除非芒果出现预期外的升值,否则我不会亏损(因此我处于对冲状态)。如果苏曼斯支付1美元购买了这份期权,他可以在市场以15美元转售芒果,从而获得4美元的利润溢价。这三天就是该期权的到期期限。在这笔交易结束时,我最终要么持有芒果,要么获得总计11美元(10美元芒果款+1美元权利金)。
在中心化交易所中,我的芒果农场和市场位于同一座城镇。他们清楚我的交易具有担保效力,因此我可以将其作为苏曼斯支付的期权费抵押品,用以抵扣其他开支(比如人工成本)。而在链上市场中,这两个市场理论上处于不同地点且互不信任。由于大多数市场运作都依赖信用体系,从资本效用角度看这种模式效率低下——若仅通过转账苏曼斯的付款来支付物流费用,我就会蒙受损失。

Deribit 凭借多年 API 开发经验以及众多算法交易团队的深度参与而获益,这些团队已针对其平台优化了交易系统。相比之下,Derive 的风险引擎推出仅一年多,其现货和永续合约市场均缺乏有效对冲所需的厚实订单簿。做市商需要即时获取跨多种工具的深度流动性才能有效管理风险,而他们可以相对轻松地同时持有期权头寸并通过永续合约进行对冲。
永续合约 DEX 通过彻底消除流动性碎片化解决了这一难题。对于特定资产的每个永续合约都完全一致:无论交易者选择 2 倍还是 100 倍杠杆,都共享同一个深度资金池、统一资金费率及合并流动性。杠杆仅影响保证金要求,而不会改变市场结构。

这种设计使得 Hyperliquid 等平台取得显著成功,其资金池通常作为散户交易对手方,并将交易手续费分配给资金池存款人。
相比之下,期权将流动性分散在数千种微型资产上。每个行权价-到期日的组合都会形成具有独特特性的独立市场,分散了可用资金,几乎无法满足成熟交易者所需的深度。这正是链上期权未能兴起的关键原因。然而,鉴于我们在 Hyperliquid 上观察到的流动性增长态势,这一局面可能即将改变。
加密期权的未来
纵观过去三年所有主要期权协议的推出历程,一个清晰的规律浮现:资本效率决定存亡。那些要求交易者为每笔头寸单独锁定抵押品的协议,无论其定价模型多么精密或界面多么流畅,都持续面临流动性流失。
专业做市商在刀锋般的微薄利润上运作。他们需要每一美元资本都能同时在多个头寸中高效运转。当一个协议强制要求他们为比特币看涨期权质押10万美元保证金,又为对冲永续合约头寸再质押10万美元,而不是将这些视为可抵消风险、仅需约2万美元净保证金时,持续参与市场就变得无利可图。简而言之,没人愿意为蝇头小利而锁死大量资金。
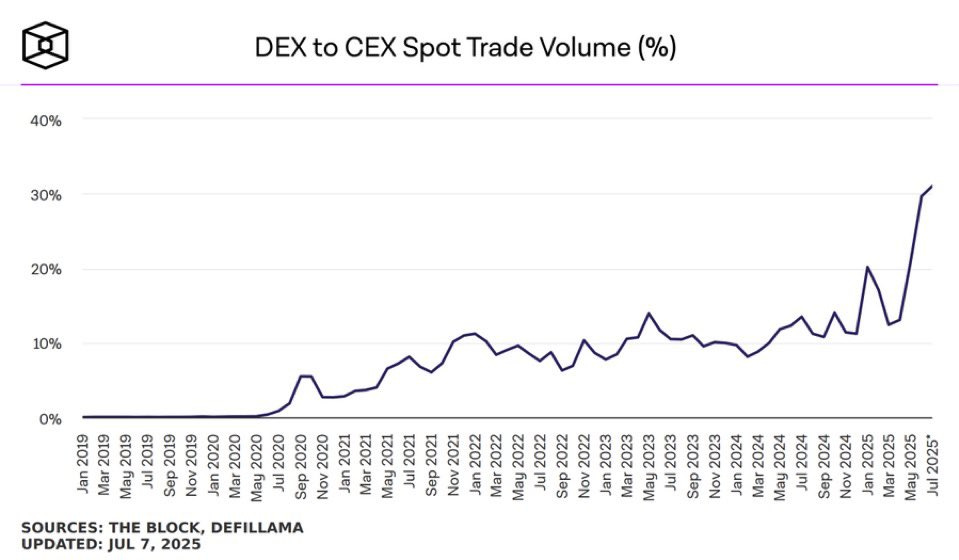
像 Uniswap 这样的现货市场平台每日处理超过 10 亿美元的交易量,滑点却微乎其微。Hyperliquid 等永续合约去中心化交易所每日处理数亿美元交易量的同时,仍能保持与中心化交易所相当的价差水平。期权协议梦寐以求的流动性基础如今已然成型。
瓶颈始终在于基础设施:那些被专业交易者视为理所当然的”管道系统”。做市商需要深度流动性池、实时对冲能力、头寸恶化时的即时清算机制,以及能将整个投资组合视为统一风险敞口的综合保证金系统。
我们曾撰文探讨过 Hyperliquid 构建共享基础设施的方案 ,这种模式创造了 DeFi 长期承诺却鲜少实现的共赢效应——每个新应用都在强化整个生态系统,而非争夺稀缺的流动性资源。
我们相信,通过这种基础设施优先的方式,期权终将实现链上化。此前的尝试多聚焦于数学精妙性或代币经济学的设计,而 HyperEVM 解决了最根本的管道问题:统一的抵押品管理、原子化执行、深度流动性以及即时清算。
我们观察到市场动态变化存在几个核心方面:
-
2022 年 FTX 崩盘后,市场上愿意接触新兴金融原语并承担风险的做市商数量锐减。如今情况已发生转变,来自传统金融领域的参与者重新回归加密货币市场。
-
现在有更多经过实战检验的区块链网络能够满足更高交易吞吐量的需求。
-
市场对于部分逻辑和流动性不完全上链的接受度显著提高。
若要让期权重焕生机,可能需要结合以下要素:理解产品运作原理的开发人才、做市商激励机制,以及将这些金融工具包装成对散户友好的形式。能否出现让少数人实现财富自由的链上期权平台?毕竟这正是模因币曾提供的幻想——让人们梦想用几百美元赚取七位数收益。模因资产之所以奏效,是因为它们提供了高波动性,但缺乏林迪效应。
而期权既具备林迪效应又具有波动性,却难以为普通投资者所理解。我们相信将会出现一类专注于弥合这一认知鸿沟的消费级应用。
当今的加密货币期权市场宛如 CBOE 成立前的芝加哥——充斥着缺乏标准化的实验性操作,投机主导而非对冲。但随着加密基础设施发展为真正的商业运作,这种局面将发生改变。机构级流动性将随着可靠的基础设施上链,这些设施能支持跨保证金系统和可组合对冲机制。
致敬暴涨行情,
苏曼斯
特别感谢 Hansolar 分享他对该领域的见解。