
本文信息来源:mtb
航空公司忠诚度计划、拖拉机贷款和 iPhone 保险能告诉我们关于金融服务的未来,以及金融科技在软件中不断演变的角色什么信息?
你可能听过这个笑话: 航空公司其实只是碰巧拥有飞机的信用卡公司 。这并不算离谱。忠诚度计划费用构成了美国航空公司利润的主要来源。1
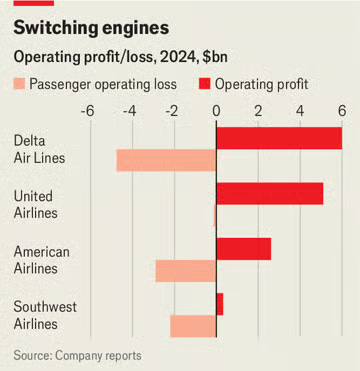
航空公司代表了一种越来越常见的模式:X 其实只是一个[ 银行/贷款方/发行方 ],在销售[ 无关的非金融产品 ]。
例子包括像丰田(Toyota)和约翰迪尔(John Deere)这样的汽车和设备制造商,它们拥有庞大的金融业务部门;像 D.R. Horton 这样的住宅建造商,提供垂直整合的按揭贷款发放服务;以及像 AT&T 这样的无线运营商,通过设备保险和融资赚取可观的费用。
为什么嵌入式金融科技能够取胜
现代软件平台已将这种模式转变为一种强大的战略,正在颠覆金融服务和软件行业。餐厅老板不再去富国银行办理刷卡支付业务,而是选择 Toast。房东不再在大通银行排队存支票或申请贷款,而是使用 Yardi 等平台。
这些平台——从 Toast、Shopify 和 ServiceTitan 等数十亿美元的先驱,到一批正在崛起的挑战者——都代表着一种新的战略,即嵌入式金融科技,指的是非金融公司向其现有客户提供高度情境化、精心策划并量身定制的金融产品。
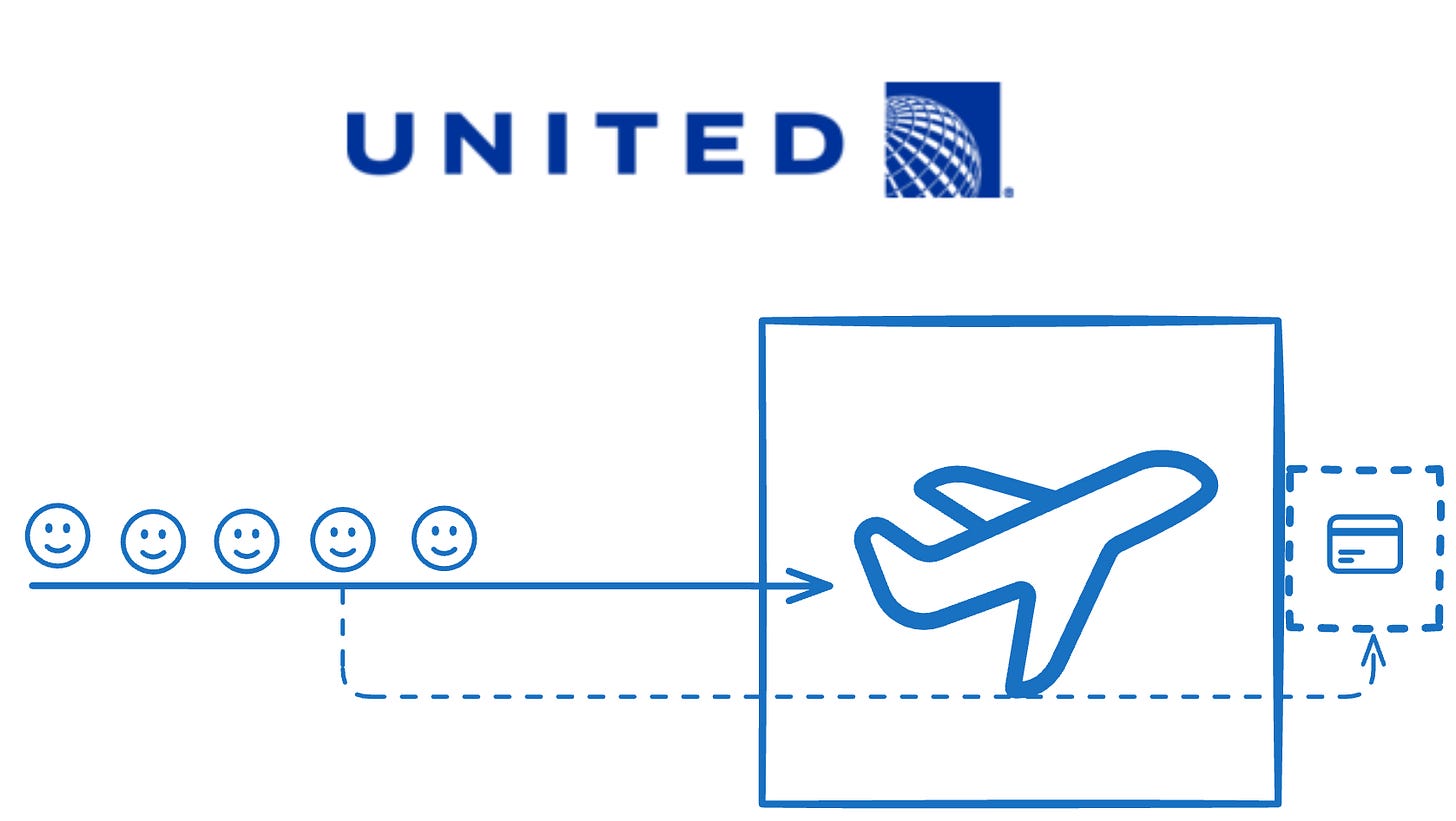
要理解嵌入式金融的力量,可以比较一下在机场排队的顾客和在银行排队的顾客。航空旅客之间可能有很大差异——年龄不同、收入水平不同、旅行原因不同、旅行频率不同,等等。但他们都有一个共同点:需要乘飞机。满足这一需求是航空公司的主要任务,他们会大力投入以填满飞机上的座位。然而,航空业一向是低利润行业,而当他们拥有了一个被“锁定”的客户群时,就会看到一个不容错过的交叉销售机会。航空公司的信用卡和忠诚度计划正是为了向这一被锁定的客户群交叉销售相关的、互补的产品而设计的。
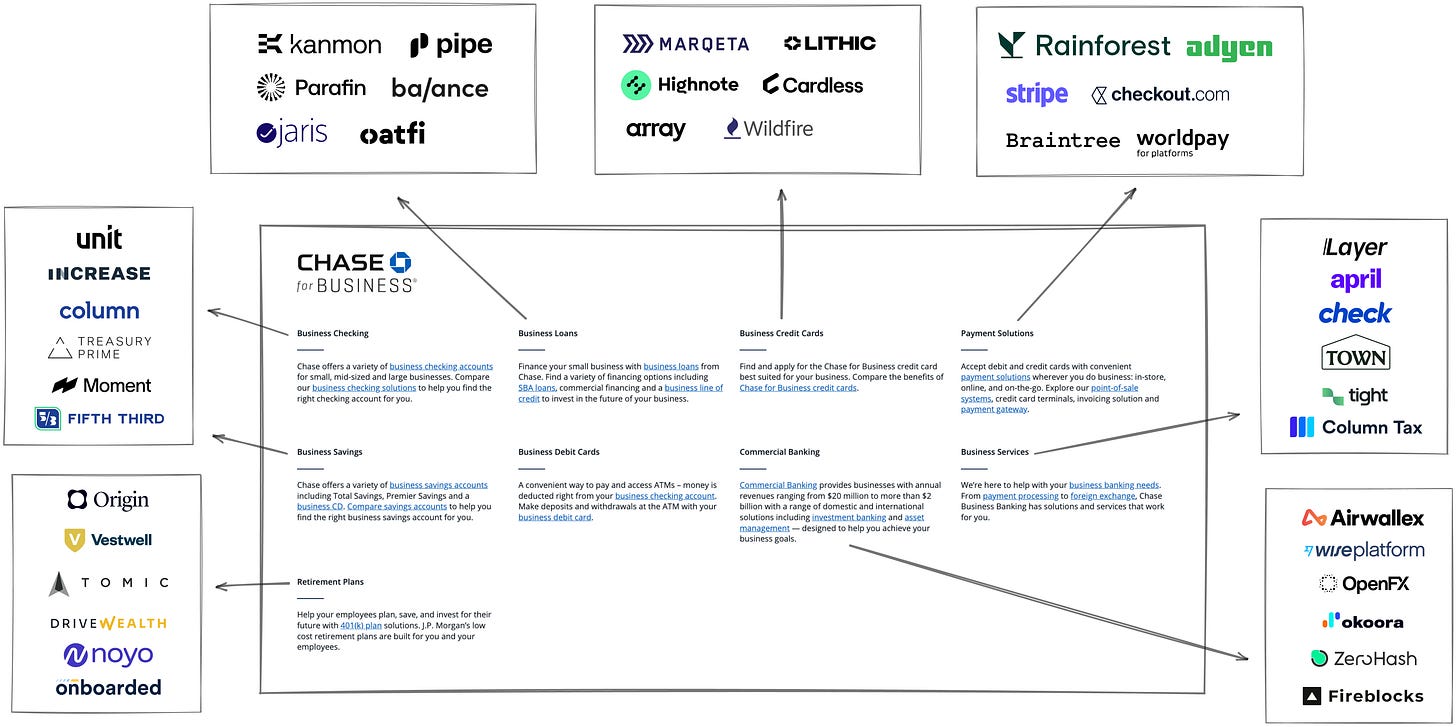
将机场的队伍与您当地银行的队伍作个对比。这里的人群比机场更加多样化,他们等待的服务也各不相同。您可能会站在一位正在设置刷卡支付的餐馆老板旁边,一位申请贷款的建筑公司老板,一对为孩子开设 529 账户的新手父母,以及一位正在开设支票账户的本地律师旁边。要体会这种多样性,只需看看 Chase 的在线产品目录:从支票账户到 Disney Visa 卡,从私人银行业务到住房抵押贷款以及跨境支付,应有尽有。
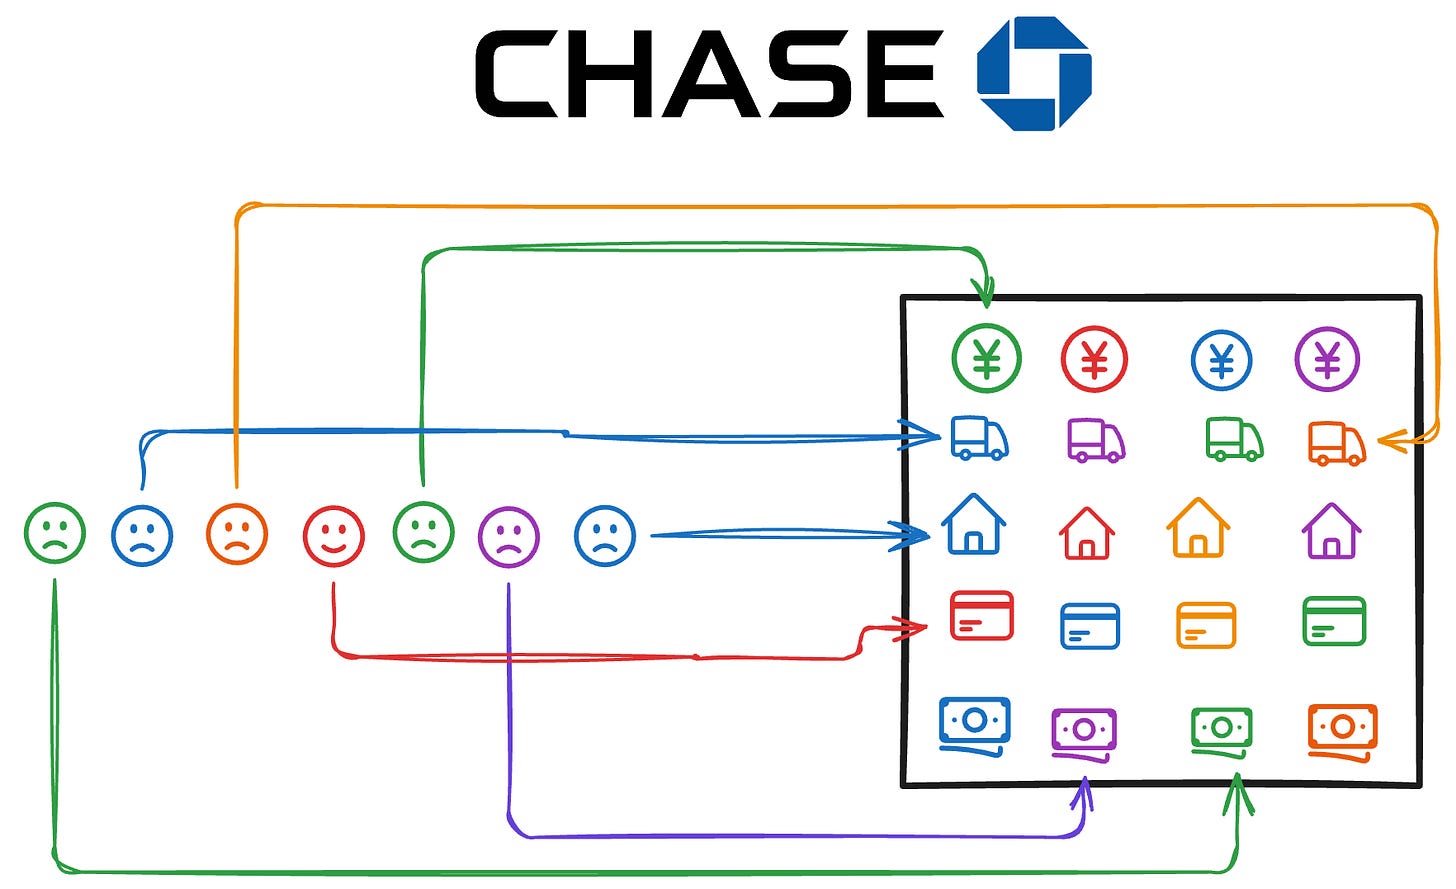
航空公司和金融服务业都是竞争非常激烈的行业。两者都在积极投入资金以获取新客户,并尽可能向新客户销售更多产品,以覆盖获客成本并提高客户留存率。不同之处在于,银行客户的多样性如此之大,以至于无法为他们定制统一的体验。相比之下,航空公司的客户有足够的共同点,使得航空公司能够为他们定制体验。这种定制化的能力正是嵌入式金融科技的力量所在。
嵌入式金融科技的运作方式
嵌入式金融服务平台(PEFS)一直处于优化嵌入式金融科技的前沿。像 Shopify(市值 1900 亿美元)、Toast(250 亿美元)和 ServiceTitan(100 亿美元)这样的 PEFS,名义上是软件公司,服务于明确的客户群体或需求:Shopify 是电商商家的“一站式”平台,Toast 面向餐饮业主,ServiceTitan 则服务于现场服务类企业等。2
但它们有 25% 到 50% 以上的收入来自金融服务——涵盖从支付、贷款到薪资发放、支出管理等各个方面。对于那些在金融产品战略上更为审慎的新兴 PEFS,这一收入占比甚至更高。我们来探讨一下它们优化产品战略的一些方式。
PEFS 针对明确界定的客户细分或需求,而不是服务于广泛的客户群体。 他们并不试图面面俱到,而是力求在某一类客户中做到极致。相比之下,律师、餐馆经营者和水管工在 Chase 分行获得的通用且缺乏个性化的体验,与他们分别在 Clio、Toast 和 ServiceTitan 获得的高度定制化、值得信赖的体验形成了鲜明对比。
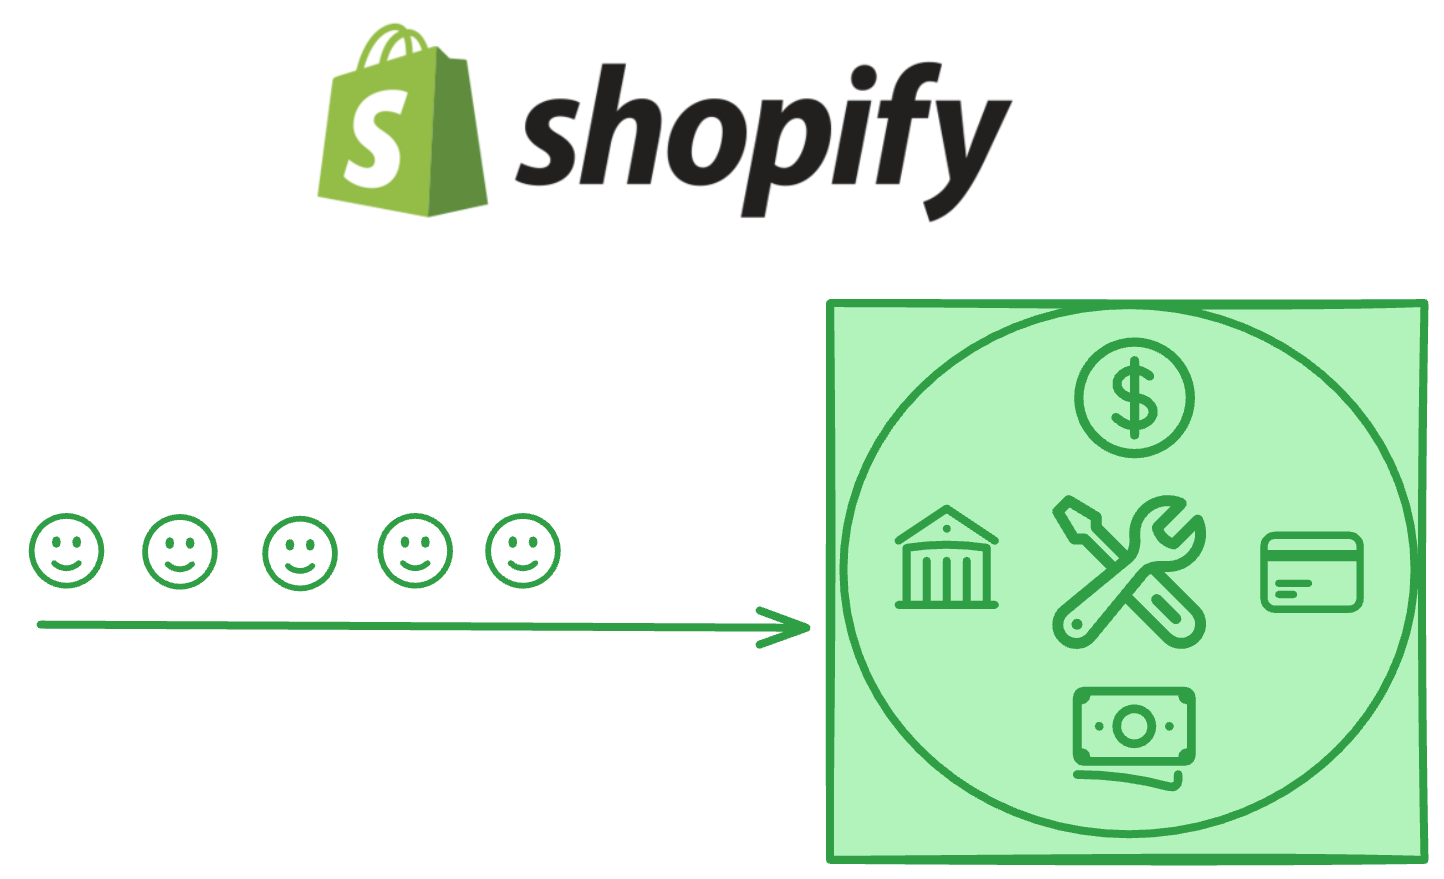
针对特定受众,使 PEFS 能够为该受众解决——并实现盈利——多个问题。将这种专注于为某一类客户提供一切服务的方式称为最大化产品策略。 最大化策略最好的描述是 Parker Conrad 的复合型创业战略 ,该战略利用单一平台和共享基础设施,快速推出一揽子有吸引力的产品,以提升客户终身价值(LTV)和留存率。
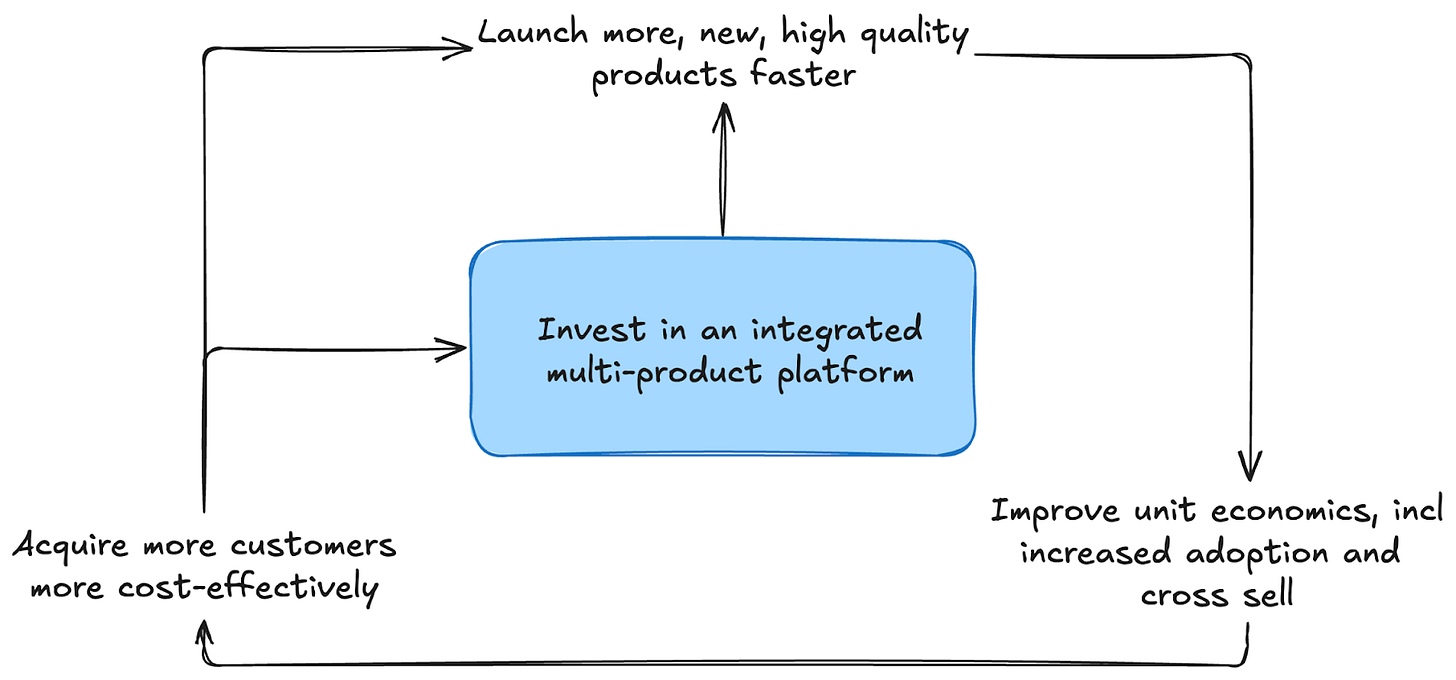
最大化方法和复合策略都延伸至金融产品,PEFS 将其视为战略重点,而非事后考虑。 复合策略自然而然地与许多 B2B 工作流程相辅相成(参见“B2B payments aren’t payments, they’re workflows”)。金融产品的额外优势在于其采用交易型商业模式而非 SaaS,这降低了平台对客户的名义使用成本。
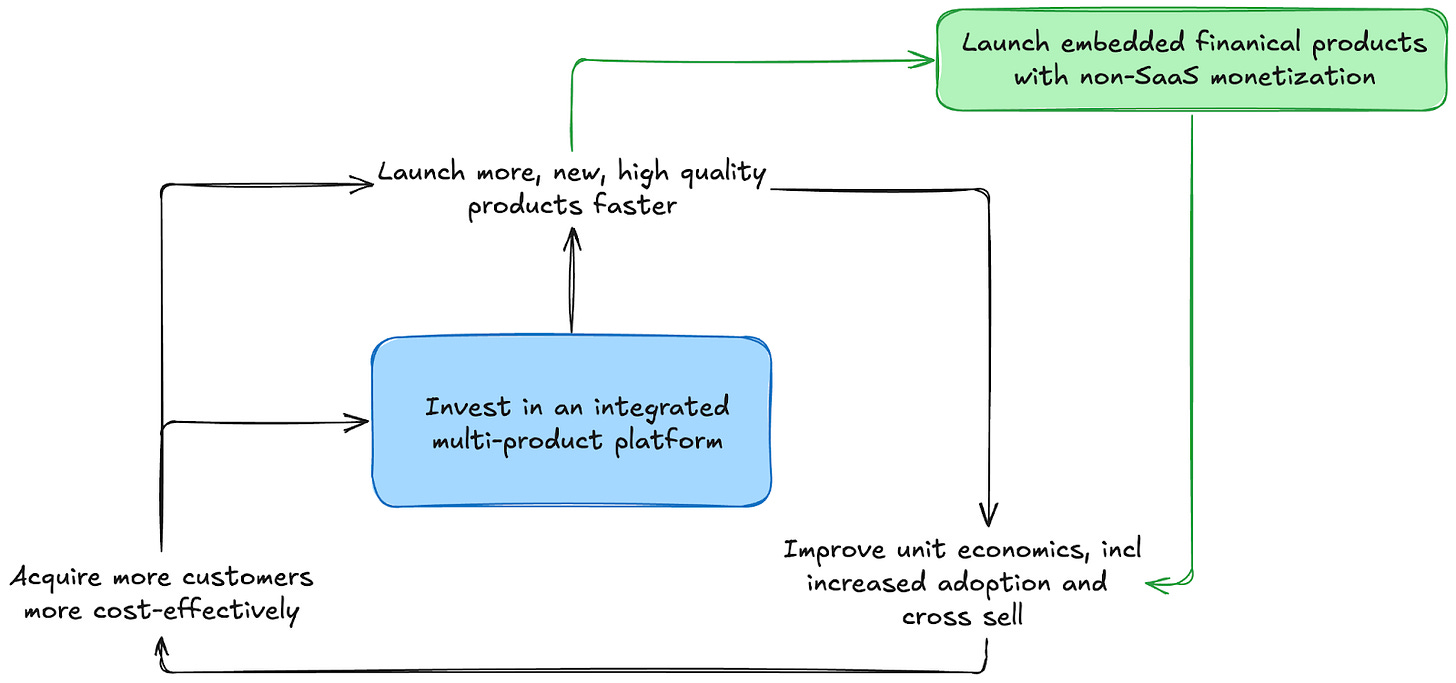
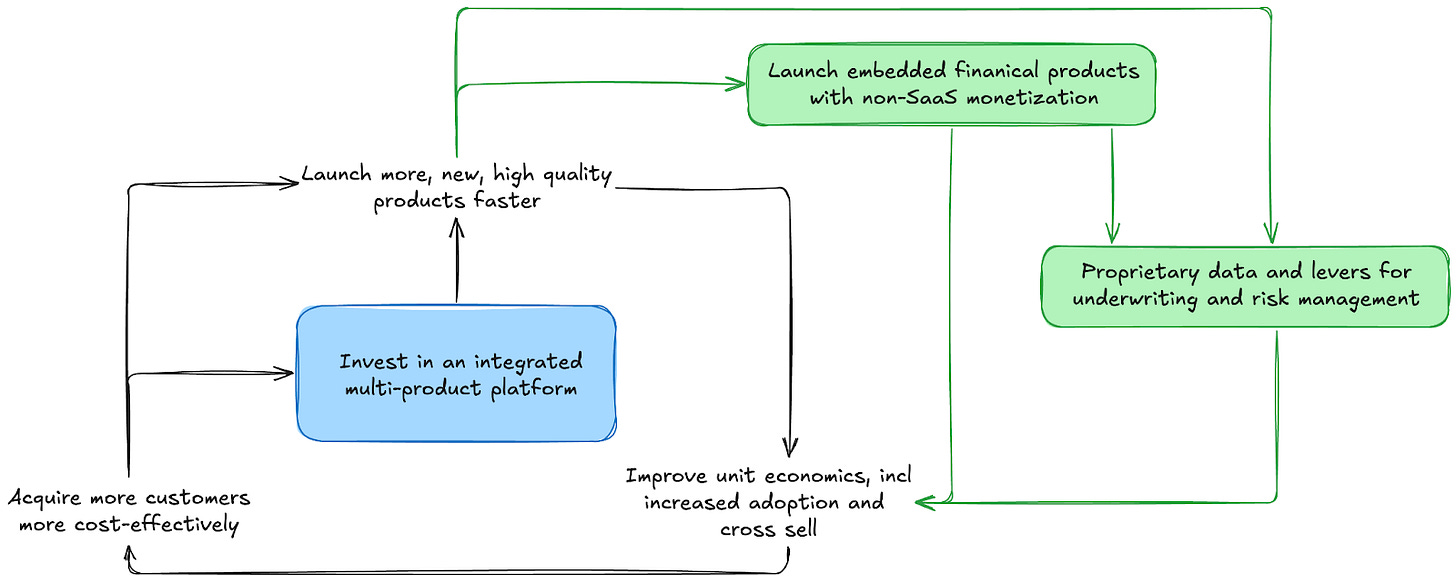
这些金融产品从一开始就深度集成,因此它们创造了一个独特的飞轮效应,既能提高采用率,又能降低风险。 除了零获客成本和高交叉销售率的好处之外,风险控制是嵌入式金融中一个常被低估的优势。大多数金融产品都需要进行一定的风险评估和承保。当针对特定类型的用户和业务进行承保,并且能够通过软件获得他们更广泛、长期的活动视图时,这一过程会容易得多。3
嵌入式金融科技供应商的关键作用
PEFS 在获取用户以及为其特定客户定制金融和非金融产品方面发挥着关键作用。但金融产品伴随着繁重的监管、合规、风险和资本要求。正是由于这些要求,PEFS 依赖数量不断增加的嵌入式金融科技供应商(EFV)来嵌入并实现金融产品的货币化。示例包括用于支付的 Rainforest 和用于银行业务的 Unit。
EFV 作为软件平台与金融基础设施提供商(如赞助银行、发卡机构和贷款方)之间的重要抽象层。那些提供商缺乏支持快速发展的软件平台所需的技术能力或嵌入式专业知识,而单个平台也不太可能具备直接与金融基础设施提供商合作所需的规模或专业能力。
EFV 应对了让金融基础设施易于嵌入、定制,并能在不同平台和用例中使用的挑战。它们的成功取决于同时掌握其所构建的金融原语以及所服务的每个垂直市场的独特需求。最重要的是,它们需要为集成其解决方案的开发者和与其交互的终端用户都提供卓越的体验。
EFV 使银行提供的各种金融产品和服务能够嵌入到软件平台中。支付和贷款等主要类别早已存在,有像 Stripe 和 Fundbox 这样的公司,但现代挑战者如 Rainforest、Unit 和 Pipe 则扩展并加速了采用。如今几乎每个产品类别都有嵌入式选项:
尽管 EFV 是一个广泛且快速发展的模式,但仍有一些显著的趋势。EFV 正在支持更广泛的集成选项范围,从完全构建的白标组件到原始 API,以及平台对风险和承保等关键功能的自主掌控。
许多 PEFS 正在推出多种嵌入式产品,并希望能够为不同功能(如支付和贷款)挑选最优的供应商。这一趋势促使 EFVs 变得更加可组合和可互操作——例如 Rainforest 与 Unit 的集成就是一个例子。许多已具规模的 EFVs 也在尝试多产品布局,以覆盖更多的金融使用场景。
最后,许多 EFVs 正在借鉴其所服务平台的做法,提供与其金融基础功能相辅相成的工具。比如,一家发卡机构可能会提供嵌入式支出管理工具。这类嵌入式工具不仅能带来更高的利润率,还能提升用户采用率。
嵌入式金融的强大之处在于它改变了消费者和企业获取金融服务的方式。它反映了一个更广泛的趋势,即通过软件和互联网提供更便捷、更个性化、更符合情境的产品和体验。像 Stripe 和 Toast 这样的巨头已经展示了嵌入式金融的力量。但我们才刚刚走到开端的尾声。新一波原生嵌入式公司,尤其是在垂直软件领域,正在利用这一模式打造更大、更具雄心的企业。