
原文:Clouded Judgement 9.11.26 – Paying for the Curve
作者:Jamin Ball
来源:SandHill.io #301 推荐阅读 · Industry | RecodeX 编译
每周我会更新云软件公司的最新趋势。跟着看,就能保持同步。
为曲线买单
这周数学证明上戏很多!想必多数人已看到 OpenAI 与 Anthropic 相关人士围绕 Navier-Stokes 证明的来回。本文不打算钻进所有细节(网上评论已经太多,猜测也太多……)。相反——这里是这场风波中一部分的非常高层摘要(以及我发现有趣的一点)。证明 Navier-Stokes 存在性与光滑性问题,是七个千年大奖难题之一,每个附带 100 万美元 奖金(解决它,拿 100 万美元)。而 OpenAI 说他们做到了。约 1 万个 agent 并行工作 3–4 天,>100 页手稿,以及一份形式化证明。围绕此事的戏剧性,是有指控称 OpenAI 搭了两位教授(尚未发表)在同一主题上研究的便车(其中一位在 Anthropic 工作)。
谁该拿功劳、它如何被发现等等,不是我今天想讨论的。对我有趣的是:网上多少评论都围绕产出这份证明的成本/收益。「收益」是 100 万美元奖金。但成本呢?OpenAI 说这些 agent 发送了约 270 万 条消息,使用了约 1300 亿 output token。许多人于是试图算「解决」这个问题的「成本」。按 Astra 标价约 $50 / 百万 output token,1300 亿 output token 成本约 650 万美元。这还只是 output。270 万条消息来回传递上下文的 input token,很可能是大得多的数字。总体成本估计从 1000 万到 4000 万美元。OpenAI 表示大约在「数百万美元」算力这个量级。
于是偷懒的解读变成——「等等,他们花了约 1000 万美元以上,去赢一个价值 100 万美元的奖?这怎么划算!」Sam Altman 甚至调侃了做这类声称的人:
@sama:ugh AI is such a bubble, i heard they are selling tokens at a loss, did they know this was only worth $1 million?
我想表达的更宽论点是——对最重要的突破而言,「第一波」的「成本」从来不是真正相关的。真正相关的是那个二元问题:我们能不能做到,以及曲线的斜率是什么。
Noam Brown 对此描述得很好。他谈到:当 OpenAI 在 2024 年 12 月宣布 o3 时,在 ARC-AGI 1 上拿到 87.5% 要花 50 万美元 算力。今天,Astra 用 20 美元 就能拿到更高分。2025 年,OpenAI 与 DeepMind 花了大量算力冲击 IMO 金牌。到 2026 年 IMP,任何有 $20/月 ChatGPT 订阅的人都能做到。这是一个会不断重复的模式。当然,今天解决 Navier-Stokes 或许花了 1000 万美元去赢 100 万美元奖金。焦点应该是「看计算机刚刚做到了什么!」而不是「但看花了多少钱。」因为趋势似乎相当清楚——既然我们已经证明计算机能解决这种难度的问题,显然它们会继续解决更多这种难度的问题,但成本会随时间指数下降。Epoch AI 的数据是:达到某一给定基准的价格每年下降 9x 到 900x(取决于里程碑)。GPT-4 在 2023 年初以约 $60 / 百万 output token 问世。现在你可以用 不到 $1 拿到那个水平的表现。
所以让我们外推。今年解决一个千年大奖难题大约花 1000 万美元。明年是 100 万美元。再下一年 10 万美元。再下一年 1 万美元。这条具体轨迹当然不会精确如此,但形状大概会是。曾经对绝大多数人遥不可及的东西(1000 万美元、1 万个 agent、数天运行时间等),(不久后)会比一部新折叠屏 iPhone 还便宜,并人人可及。这才是我真正的 takeaway!而所有只盯着 100 万美元奖金与花费成本错配的人,完全是见树不见林(或故意教条)。
把这连回 AI 里另一个(激烈)争论的话题——毛利率。今天,许多人会看毛利率低的 AI 业务,并看到一个「坏掉的生意」。但这犯的是与上述数学证明成本/奖金同样的错误……毛利率是曲线上的时点,而那条曲线的成本正在急剧下降。
创新节奏令人震惊,且仍在加速。对该行业的分析太常看时点指标,而不看事物朝何处去。而当指数斜率如此陡峭时,「朝何处去」可能很难。最后一件事(或许最重要)——Noam 还提到,OpenAI 用于该证明的模型是一个比 Astra 更强的未发布模型(你可以在他下面的图里看到)。今天已经存在显著强于公开可用模型的模型。指数的节奏只会从这里更陡!
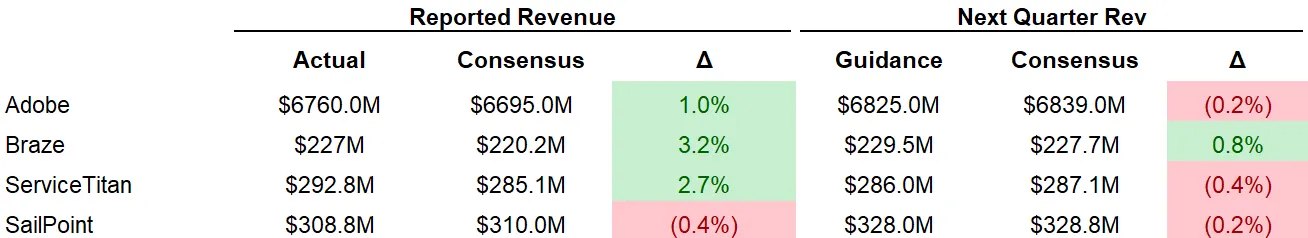
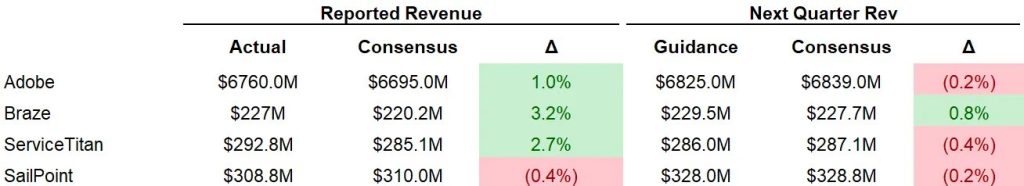
季度财报摘要
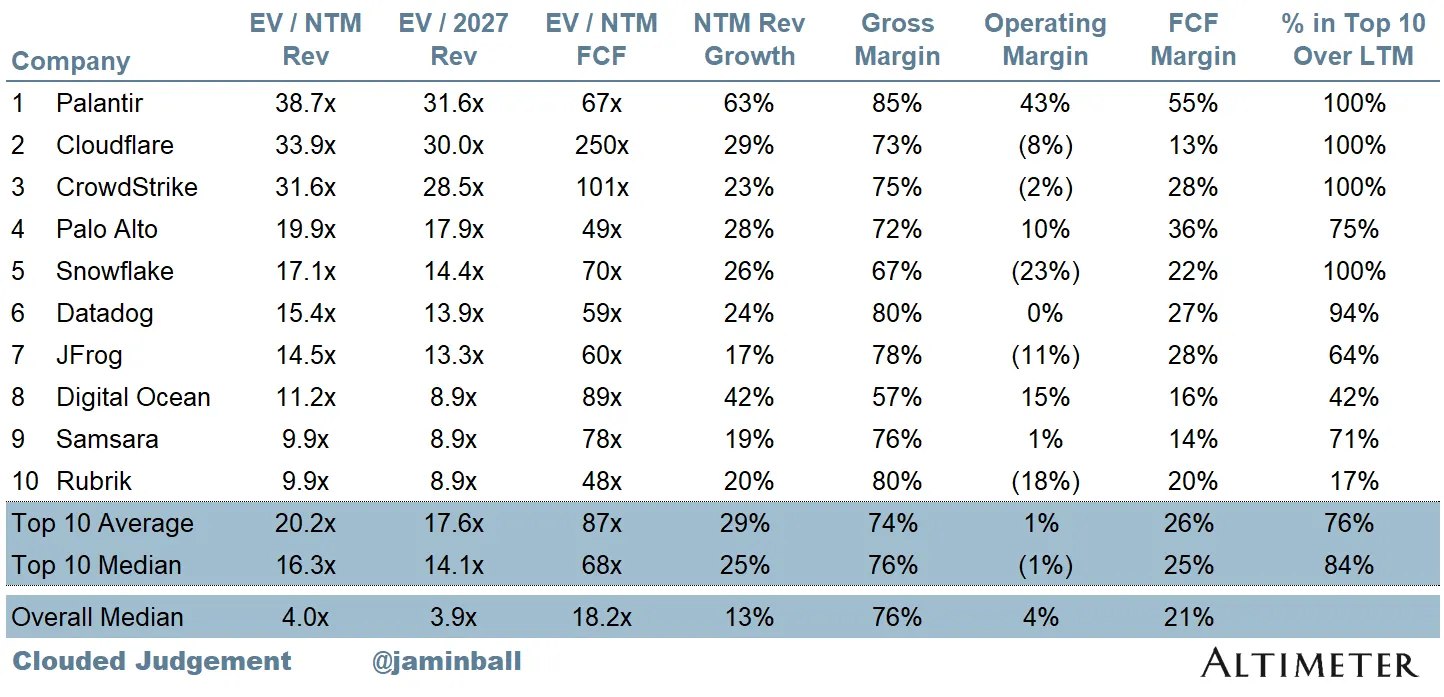
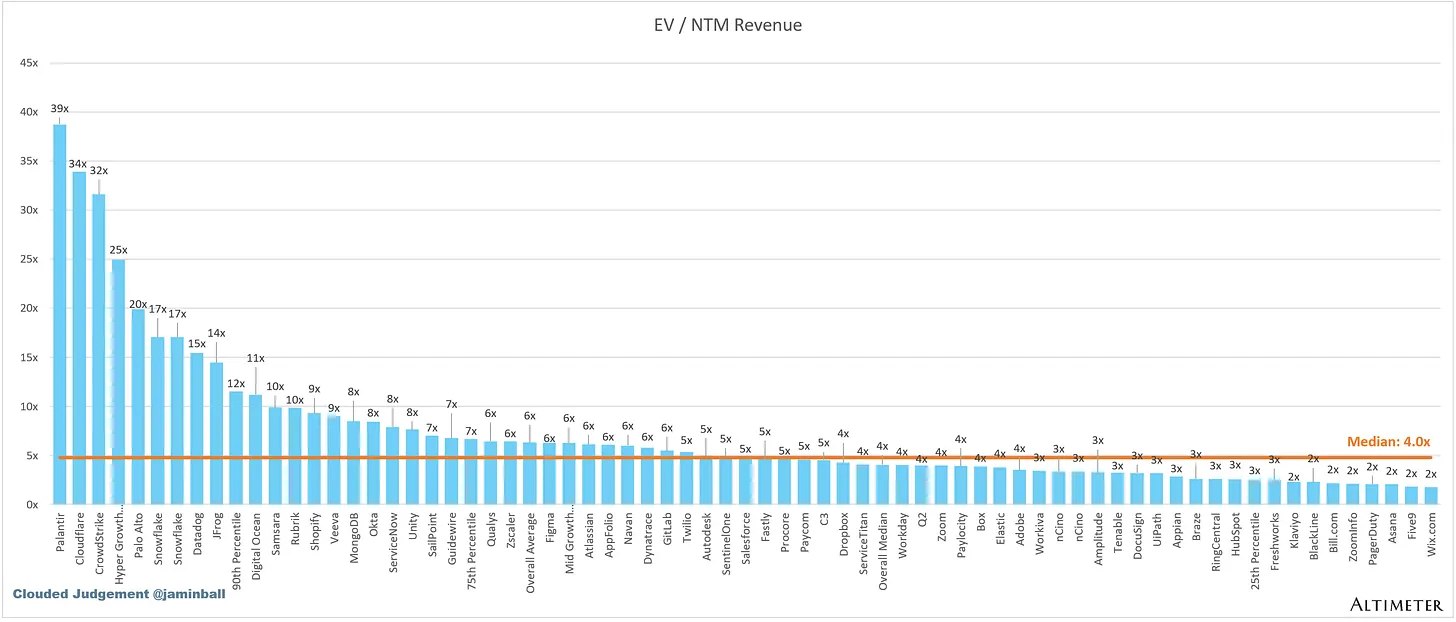
Top 10 EV / NTM Revenue Multiples
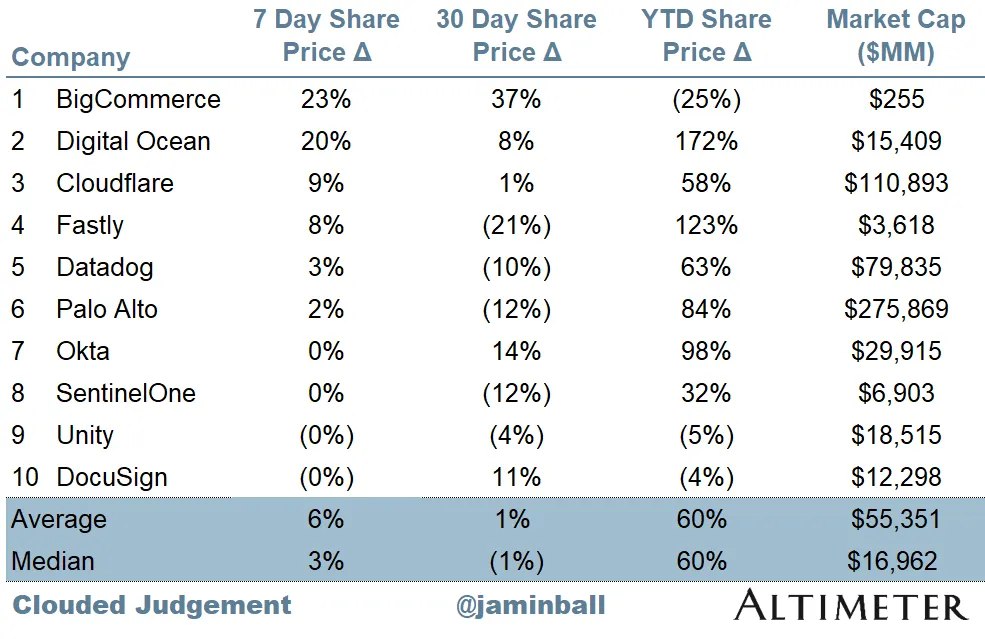
Top 10 周股价变动
倍数更新
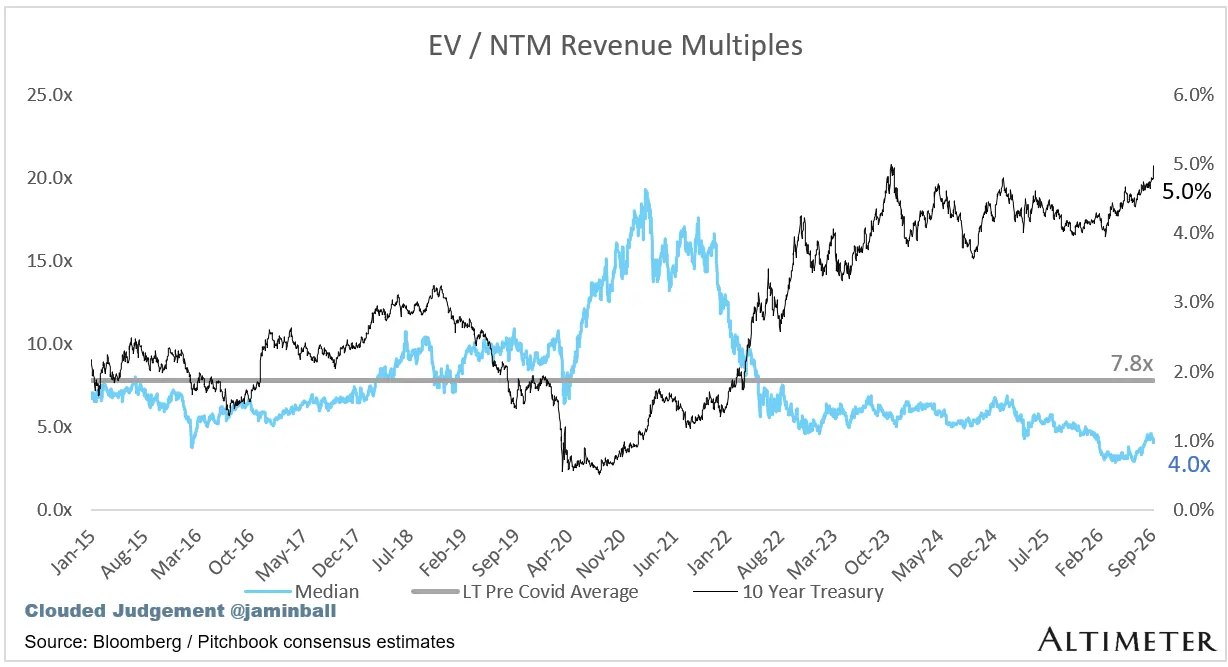
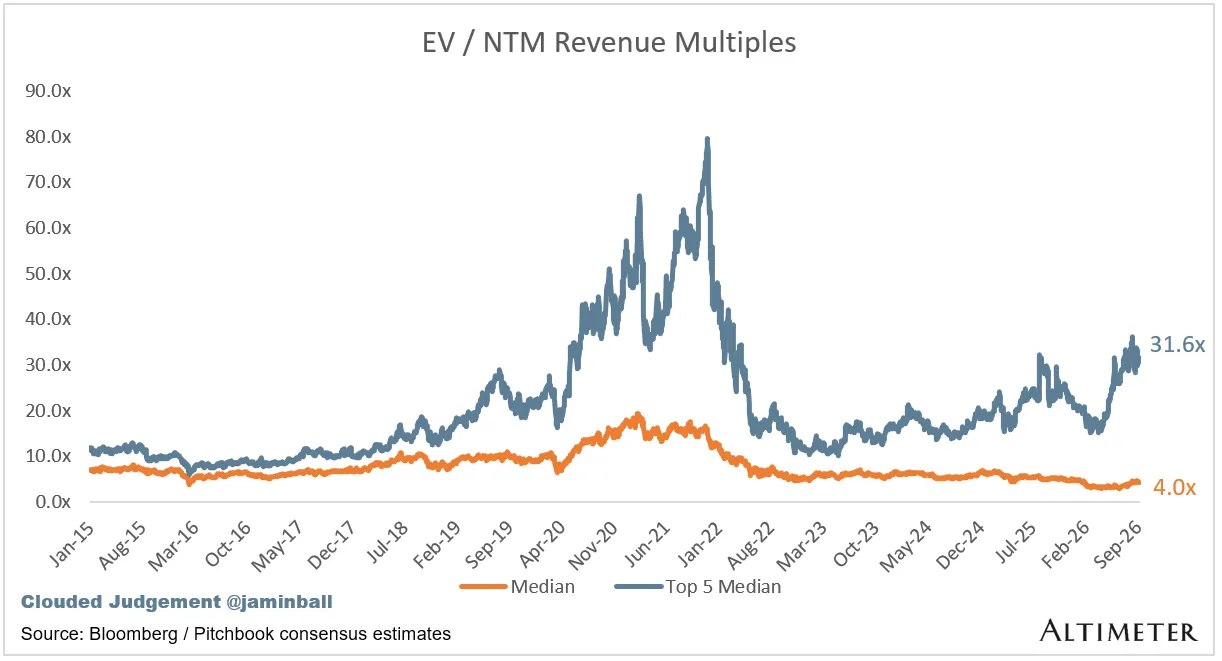
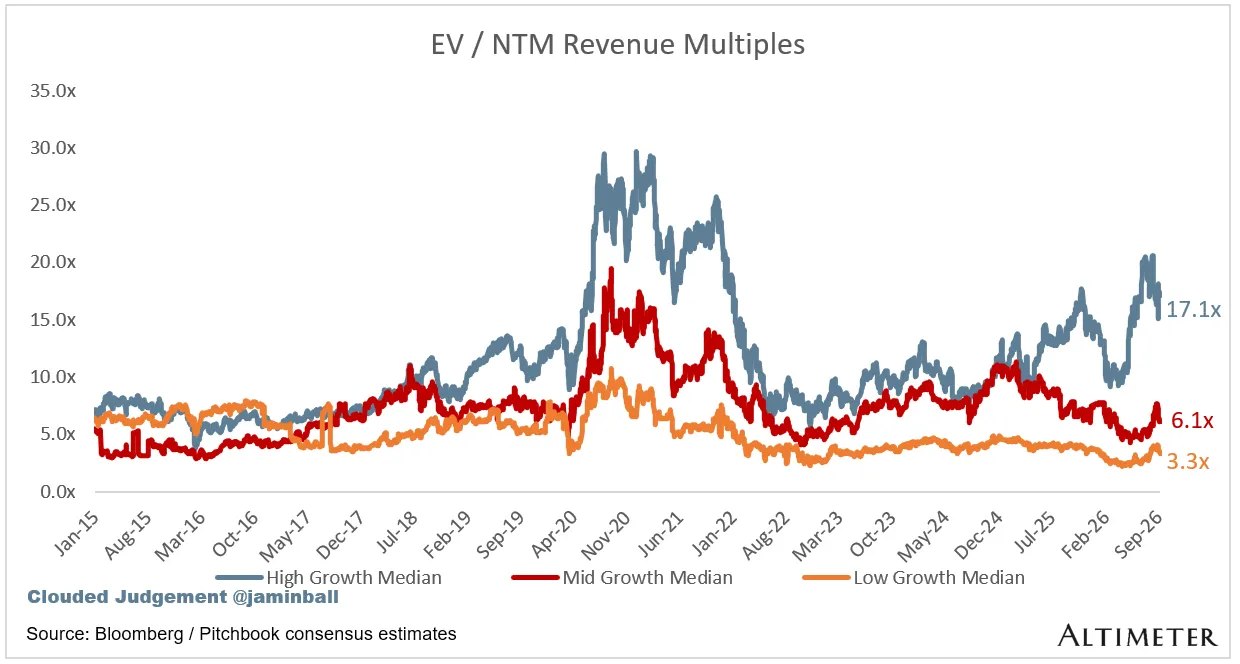
SaaS 业务通常按其收入的倍数估值——多数情况下是未来 12 个月的预计收入。收入倍数是一种速记估值框架。鉴于多数软件公司尚未盈利,或未产生有意义的 FCF,这是比较整个行业的唯一指标。即便 DCF 也充满长期假设。SaaS 的承诺是:早年增长带来成熟期利润。下列倍数的计算方式是:企业价值(市值 + 债务 − 现金)/ NTM 收入。
整体统计:
- 整体中位数:4.0x
- Top 5 中位数:31.6x
- 10Y:5.0%
按增长分桶。 在下列分桶中,我把高增长定义为预计 NTM 增长 >22%,中增长 15%–22%,低增长 <15%。我不得不调整了「高增长」的截止线。如果 22% 感觉有点武断——因为它确实是……我只是选了一个大约有 ~10 家公司落入高增长桶的截止线,以便样本量在统计上更有意义。
- 高增长中位数:17.1x
- 中增长中位数:6.1x
- 低增长中位数:3.3x
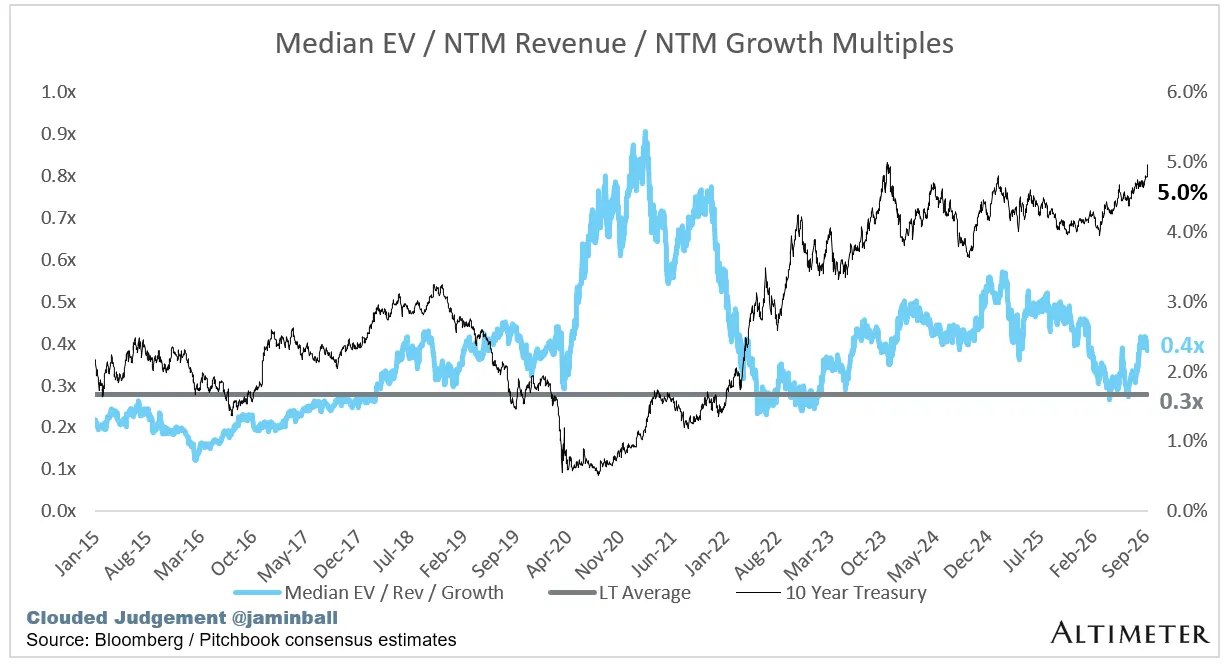
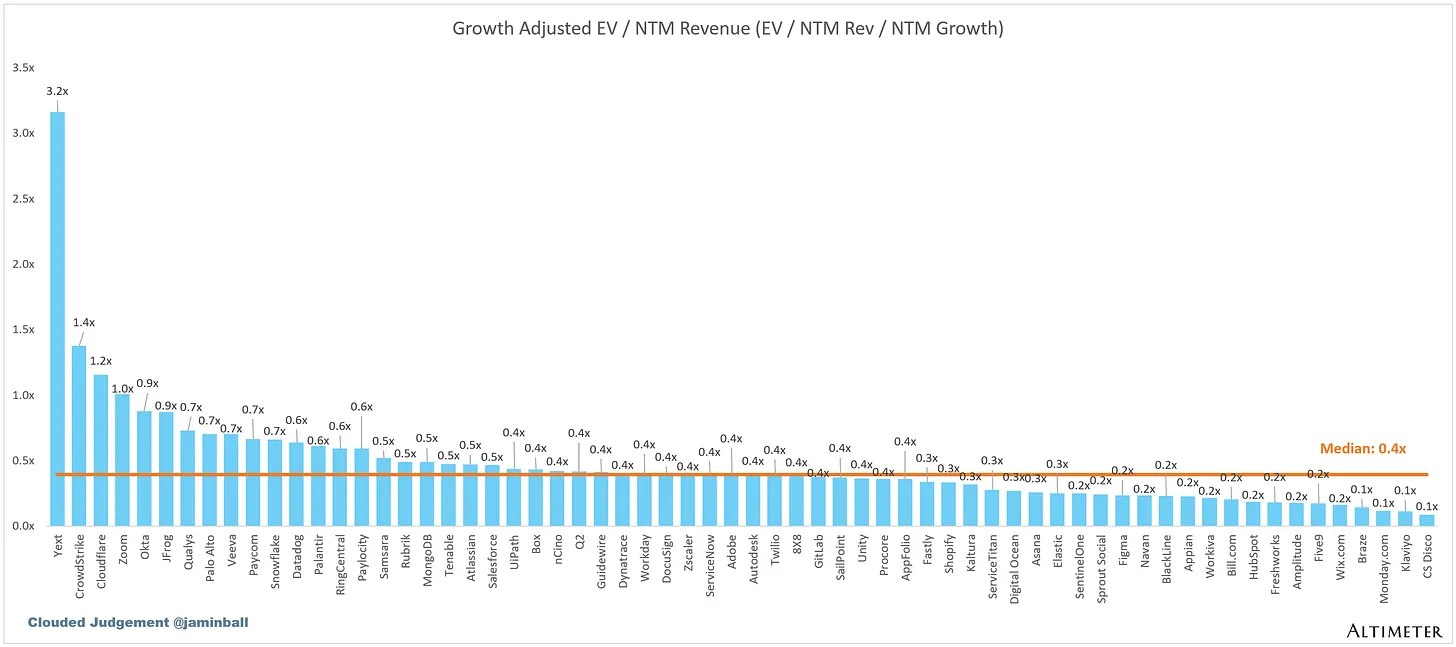
EV / NTM Rev / NTM Growth
下图显示 EV / NTM 收入倍数除以 NTM 一致预期增长。因此一家以 20x NTM 收入交易、预计增长 100% 的公司,会以 0.2x 交易。该图的目标是显示每只股票相对其增长预期有多相对便宜/昂贵。
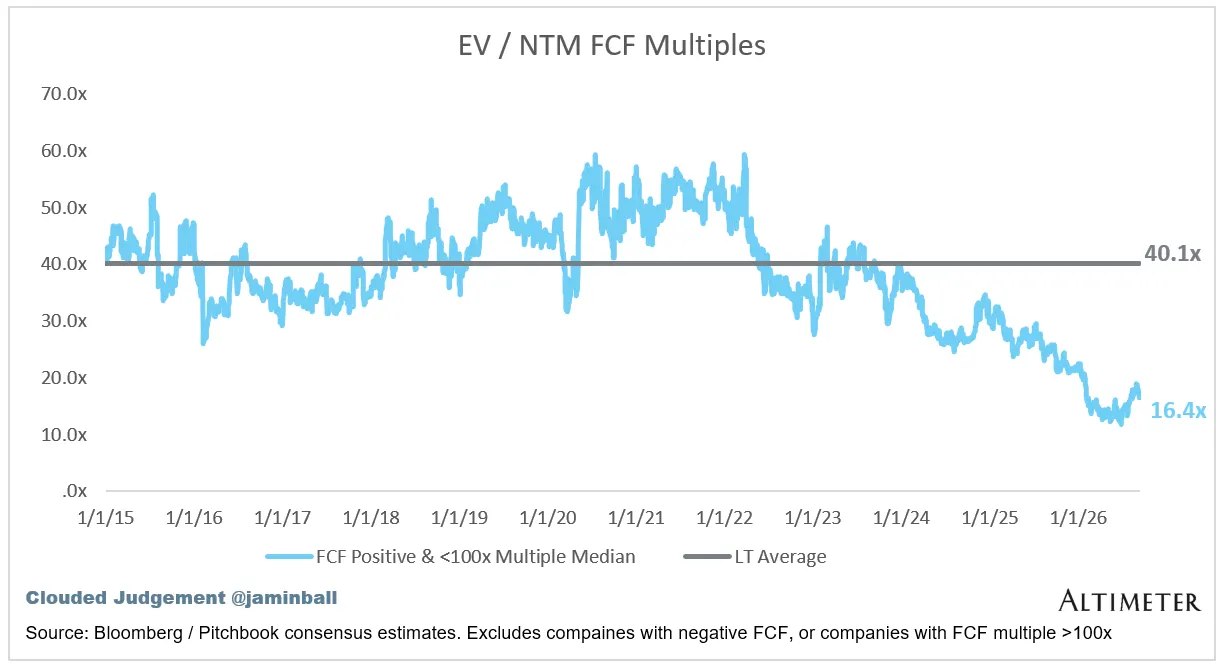
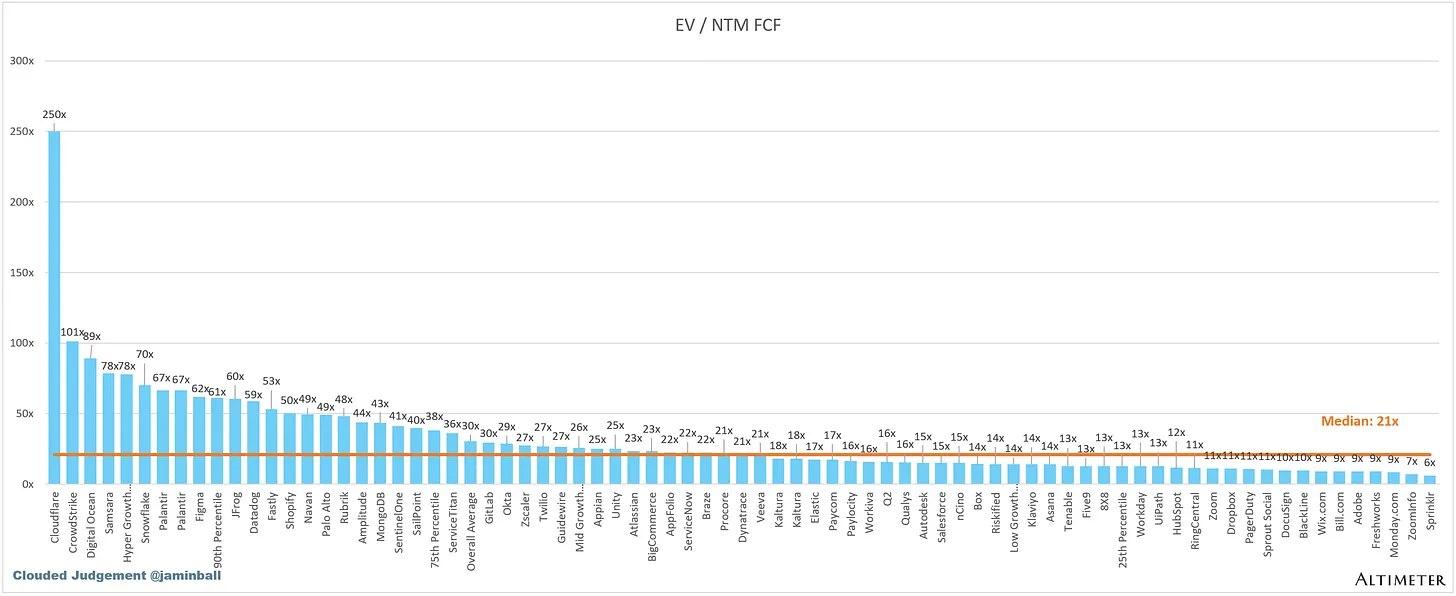
EV / NTM FCF
折线图显示所有 FCF 倍数 >0x 且 <100x 的公司的中位数。我创建这个子集是为了展示 FCF 作为相关估值指标的公司。
NTM FCF 为负的公司未列在图上。
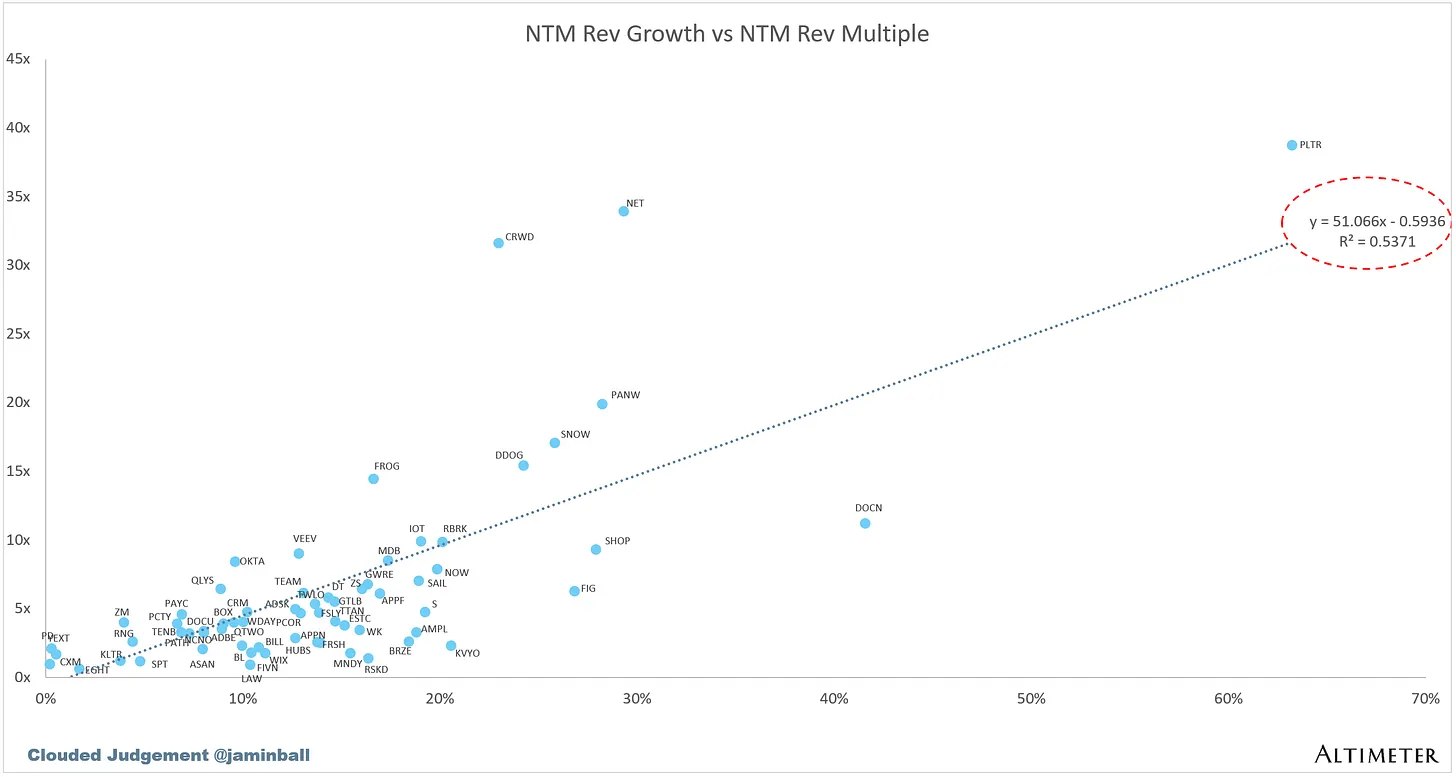
EV / NTM Rev Multiple vs NTM Rev Growth 散点图
增长与估值倍数的相关性如何?
运营指标
- 中位 NTM 增长率:13%
- 中位 LTM 增长率:16%
- 中位毛利率:76%
- 中位营业利润率:2%
- 中位 FCF 利润率:21%
- 中位净留存:110%
- 中位 CAC 回收期:44 个月
- 中位 S&M占收入:34%
- 中位 R&D占收入:23%
- 中位 G&A占收入:13%
Comps 输出
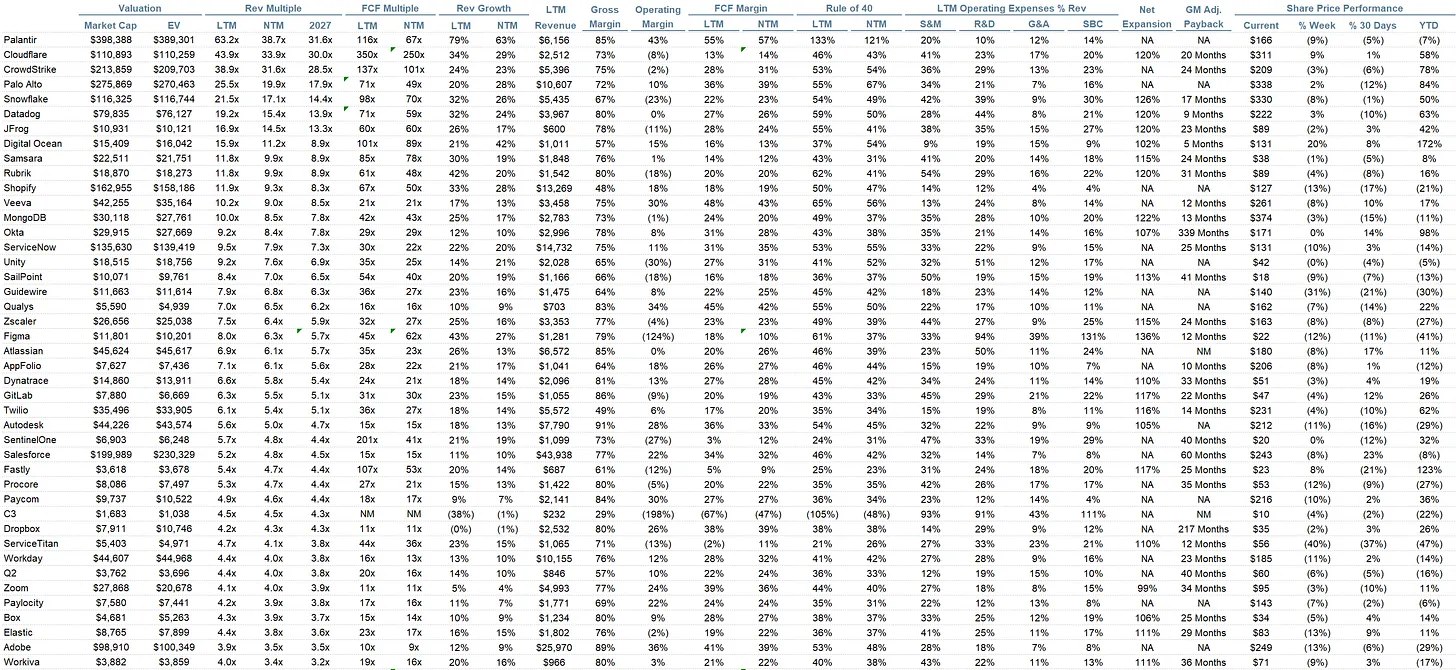
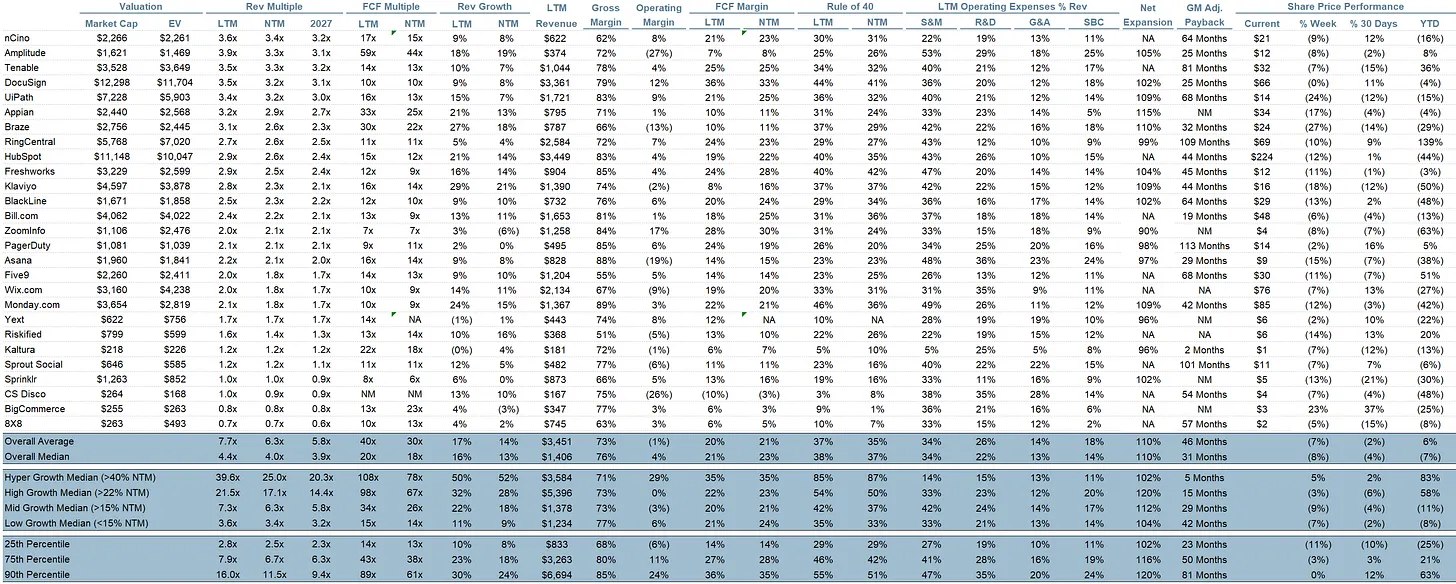
Rule of 40 显示收入增长 + FCF 利润率(增长与利润率均有 LTM 与 NTM)。FCF 计算为经营现金流 − 资本支出。
GM Adjusted Payback 计算为:(上一季度 S&M)/(当季净新增 ARR × 毛利率)× 12。它显示一家 SaaS 业务在毛利基础上收回完全负担 CAC 需要多少个月。多数上市公司不披露净新增 ARR,因此我使用隐含 ARR 指标(季度订阅收入 × 4)。净新增 ARR 只是当季 ARR 减去上季 ARR。未披露订阅收入的公司被排除在分析之外并标为 NA。
本文使用的来源包括 Bloomberg、Pitchbook 与公司文件。
本通讯中的信息为作者观点,不一定反映任何其他个人或实体的观点,包括 Altimeter Capital Management, LP(“Altimeter”)。所提供信息被认为来自可靠来源,但对任何不准确之处不承担责任。这仅供参考,不应被解释为投资建议。过往表现不保证未来表现。Altimeter 是在美国证券交易委员会注册的投资顾问。注册并不意味着一定水平的技能或培训。Altimeter 及其客户交易公开证券,并已做出和/或可能做出与本文提及公司相关的投资或投资决策。本文表达的观点是作者的观点,而非 Altimeter 或其客户的观点,后者保留做出投资决策或从事可被解释为与本文观点一致和/或不一致的交易活动的权利。
本文由 RecodeX 编译自 Clouded Judgement 9.11.26 – Paying for the Curve(作者:Jamin Ball),首发于 SandHill.io #301 推荐阅读。译文仅供学习交流,观点不代表本站立场,版权归原作者所有。