
原文:How the GPU Became Collateral
作者:Chris Zeoli, Wing Venture Capital
来源:SandHill.io #301 推荐阅读 · Additional Reads | RecodeX 编译
要点
- GPU 债务从 2023 年约 14% 的私募信贷,走到 2026 年的 A3 / SOFR+225。已宣布的 GPU 支持融资设施超过 200 亿美元。
- 市场学到:真正的抵押品是合约现金流。CoreWeave 对着超大规模客户可以借到 +225,对着更弱客户是 +450–550,硬件大体相同。
- 体系看起来分散,但可能并非如此。客户预付,贷款人融资中间层,Nvidia 与 Google 日益为尾部保险。然而他们最终都依赖持续的 AI 需求。
注:特别感谢 Cantor 计算业务联席主管 Brexton Pham 提供下文关键洞见。
奠基性贷款
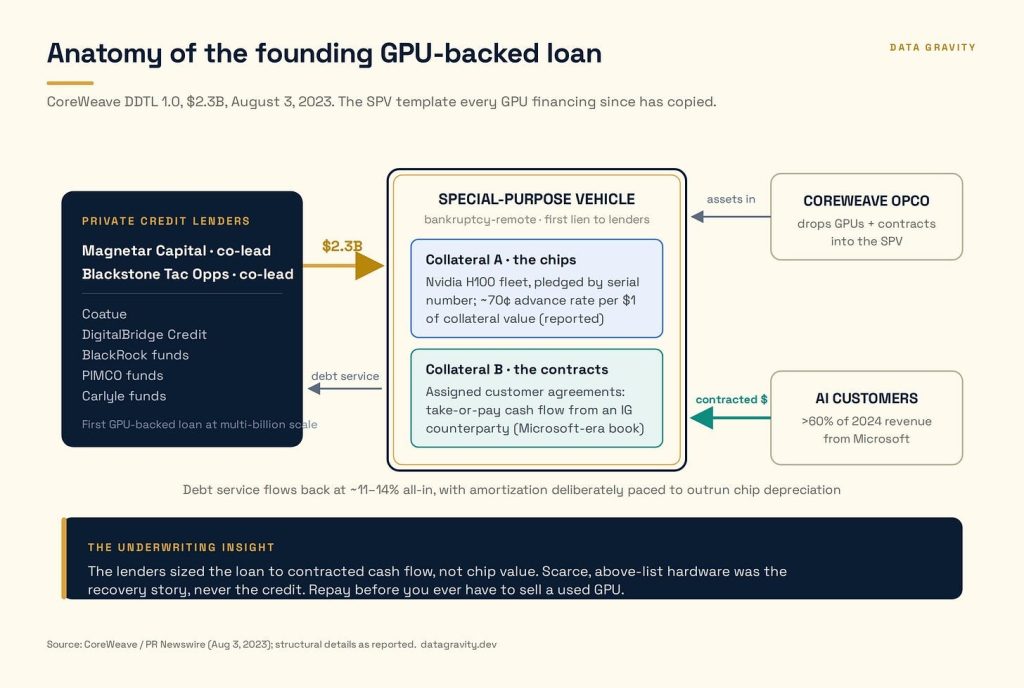
2023 年 8 月 3 日,CoreWeave 完成 23 亿美元延期提取定期贷款,由拥有二十年结构化信贷专长的 Evanston 基金 Magnetar,与 Blackstone Tactical Opportunities 联合牵头,财团中还有 Coatue、DigitalBridge,以及 BlackRock、PIMCO、Carlyle 的基金。粗算,按报道约 70 美分的垫款率,抵押池是 30 亿美元以上的 H100 服务器,量级约 7–10 万张 GPU。
严格说,硬件担保贷款并不新鲜。Upper90 自 2019 年起就在为 Crusoe 写设备支持融资,加密周期也产生了大量以矿机为抵押的较小贷款。2023 年 8 月的新意在于规模与结构。此前没人以加速器借出数十亿,也没人在一个破产隔离 SPV 内把芯片与转让的客户合约配对。那一对就是发明,此后每一笔 GPU 交易都是它的后代。
借款人看起来几乎不像机构级信贷。五年前 CoreWeave 还是 Atlantic Crypto,三名前大宗商品交易员运营的以太坊矿场。Magnetar 最早进入:2021 年 11 月 5000 万美元可转债,比大型信贷基金触及该领域早两年。Blackstone 随债务到来,一旦有可贷合约便联合牵头。到 2023 年中,Nvidia 在股东名单上,Microsoft 成为主导客户,CoreWeave 面临股权再也解决不了的 capex 问题。单座 H100 数据中心建设成本可能超过公司有史以来全部融资。(这笔信念历史上回报极好。那 5000 万票据在 IPO 时转换,到 2025 年末 Magnetar 的股份价值约 125 亿美元,是 AI 周期里决定性的信贷转股权押注之一。)
据报全成本定价 11–14%(当时 SOFR 约 5.3%,即 600–870bps 利差)的优先担保票据,事后看很贵,当时并不贵。Magnetar 与 Blackstone 在承销一个没有模板的结构,于是他们写了一个。SPV 设计、合约转让、按折旧节奏摊还:此后每笔交易都追溯到这份文件中的选择。使它可写的,是来自投资级对手方的 take-or-pay 合约现金流,规模设定为在芯片老化之前完全摊还贷款。H100 的现货稀缺——高于标价交易、长等待名单——是回收故事,不是信贷。那个设计选择——在你不得不出售二手 GPU 之前先还清——是整个资产类别的奠基洞见,从未改变。
重新定价
CoreWeave 无意中创造了 GPU 信贷的受控实验。大致固定借款人与硬件;变化客户与合约。利差移动数百个基点。在八笔设施上,你可以看着抵押品概念本身迁移:从 GPU,到合约,到对手方。
每笔设施回答一个具体问题。2024 年 5 月的 DDTL 2.0,75 亿美元,同一牵头方加上 Carlyle、CDPQ、Eldridge,回答结构能否扩展。2024 年 10 月的银行周转信贷(JPM、Goldman、Morgan Stanley)回答银行信贷委员会会不会碰这种抵押。2025 年 5 月 9.25% 的无担保票据跑了对照组:无担保 CoreWeave 定价宽于 GPU 担保 CoreWeave,市场以此表示 SPV 结构本身承载数百基点价值。
2026 年 3 月的 DDTL 4.0 是需要研究的那笔。85 亿美元,SOFR+225(5.9% 固定档),评级 A3/A(low),由 MUFG 与 Morgan Stanley 结构化,由 Blackstone Credit & Insurance 锚定。这一锚定让 Blackstone 出现在曲线的每一阶段。Tactical Opportunities 在 2023 年交易未经验证时承销,在扩到 75 亿美元 DDTL 2.0——有史以来最大私募信贷融资之一——时保持牵头,三年后公司的信贷与保险臂膀锚定投资级版本。很少有公司能创造一个资产类别、扩展它、再成为其优先买方,而这需要 Blackstone 这种宽度的平台才能在一家店内做完三件事。引擎盖下两件事变了。抵押收窄到一个 SPV 及其相关超大规模合约,于是 Moody’s 实际上在评对手方,而不是芯片。贷款人自己也把借款基础从硬件价值移向合约执行。
两笔设施之后,曲线有了完整期限结构:DDTL 5.0(两个非 IG 客户)SOFR+450,Ba2/BB+;DDTL 5.5(三年合约、再租赁可选性)SOFR+550。同一借款人,同一硅片,档位之间 325bps。市场压倒性地在为 offtaker 信用与合约久期定价,而不是 GPU 残值。
曲线已在跨借款人复制。CoreWeave 的 A3 纸 +225 大约是本轮周期普通单 A 公司债的两倍,这是结构新颖性与续约风险的溢价,也是保险账户现身的原因。7 月,Nebius 在其首笔担保交易中从 MUFG 牵头的十家银行集团募集 7.75 亿美元担保债,SOFR+250。8 月,Lambda 完成 9.26 亿美元定期贷款 B,SOFR+300,评级 Baa2,摊还至 2030。Lambda 自身公告中的关键短语是「投资级 offtaker」。三个借款人,一张利率卡。压缩也值真钱:在 DDTL 4.0 的 85 亿上,2023 年约 870bps 与今天 225 的差额,大约是每年 5.5 亿美元利息支出。
利率卡有地板,值得具体说谁住在地板之下。给一个适中集群定价:1024 张 GPU,每 GPU 小时 3.25 美元,四年承诺合约,总合约价值约 1.17 亿美元。按未评级借款人面临的 25–30% 首付,意味着在第一个 token 被服务之前大约 3000 万美元现金出门。上面压缩的利差给带来投资级合约的人;没有投资级合约的小型 neo-cloud仍看到 SOFR+800–900 区间的报价。能填满节点但签不下超大规模客户的创业公司,付的大致是资产类别存在之前 CoreWeave 付的价格。
模板在传播
CoreWeave 模板被复制,然后变异。四种变体,各改变金融架构中的特定东西。
直接复制证明模板可跨借款人旅行:Lambda 的 5 亿美元 Macquarie 设施(2024 年 4 月),Crusoe 经 Upper90 约 4.25 亿,Fluidstack 最高 100 亿额度的 Macquarie 设施,Nebius 以其 Microsoft offtake。Macquarie 把模型加盟到第二梯队,而 Blackstone 与 Magnetar 仍集中在领导者。
资产所有人 SPV 把拥有 GPU 的载体与计算客户完全分开。xAI 的 Colossus 2 融资有一个独立 SPV 募集约 200 亿美元购买 GPU 并租给 xAI,Nvidia 向购买其自身产品的载体投入最多 20 亿美元股权。计算从不触及 xAI 资产负债表。这是飞机租赁,只不过资产寿命五年而非二十五年,还缺少让飞机租赁运转的半个世纪残值数据。
带电土地融资引入比特币矿工,他们贡献稀缺投入——电力与电网接入——而不是 GPU。TeraWulf 与 Fluidstack 签署价值 37 亿美元的 10 年托管协议,Google 为约 8% 公司权证背停 18 亿美元租赁义务;Cipher 一个月后做了同一笔交易(30 亿,14 亿背停,约 5.4% 股份)。Cantor Fitzgerald 的赛道在这里而不是定期贷款银团:作为转换交易的主场银行,它运行为自己在比特币上建好的抵押借贷 playbook,只是隔了一个资产类别。
供应商信贷支持可能是最重要的变异。Nvidia 为 CoreWeave 至 2032 年的未售出容量担保 63 亿美元,随后在 8 月与 Apollo、BlackRock、Blackstone、Brookfield、Goldman、KKR 签署谅解备忘录,面向 5000 亿美元融资平台,保留背停其中 1250 亿的选项。加上 Google 的矿工背停,模式清晰:对 GPU 需求信息最好的公司,已开始出售信贷支持而不是部署资本,在不自己出资 capex 的情况下支持需求。背停今天零成本,表外存放,赚取权证或生态锁定,且只在担保人自身产品失败的世界状态中才变成真实。它在相关之前都是天才。
风险栈
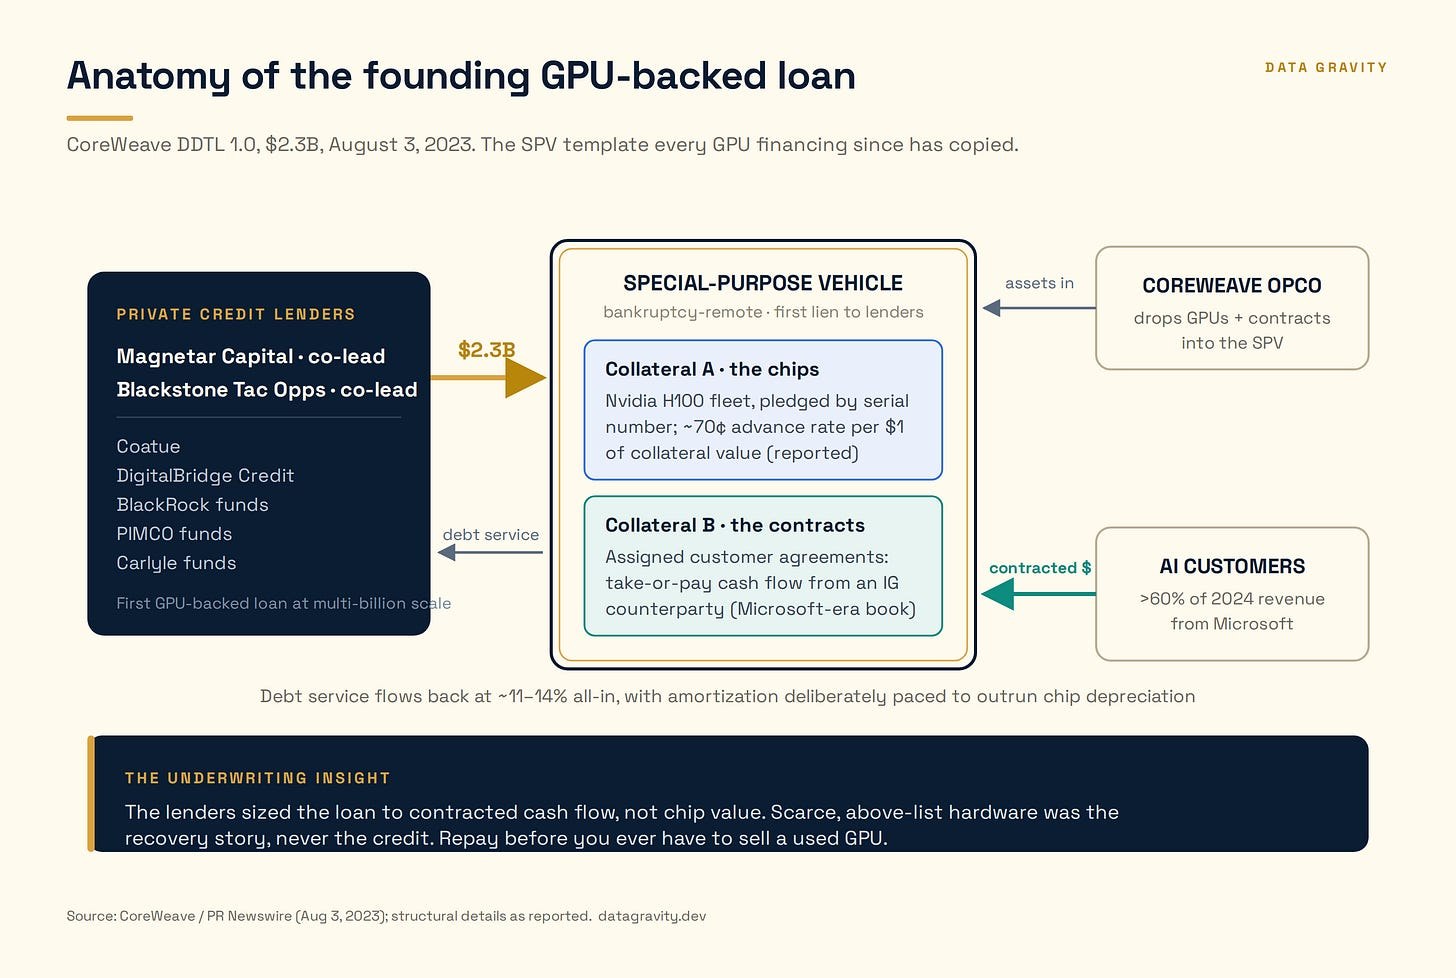
把碎片放在一起,风险坐在四层。
客户在不这么称呼的情况下承担第一损失:据 S-1,CoreWeave offtaker 在签署时预付合约价值的 15–25%,take-or-pay 承诺覆盖 96% 收入,功能上是其供应商 capex 的股权档。私募信贷与银行持有优先中间层,受合约现金流与摊还保护。保险持有久期:A3 评级存在,是因为一般账户(Apollo 的 Athene、KKR 的 Global Atlantic、Brookfield 的 Wealth Solutions、锚定 DDTL 4.0 的 Blackstone Credit & Insurance)大多不能买次投级纸;Meta 的 Hyperion SPV(270 亿美元 A+ 债,PIMCO 持有约 180 亿)在规模上证明了这笔交易。供应商出售尾部保护。
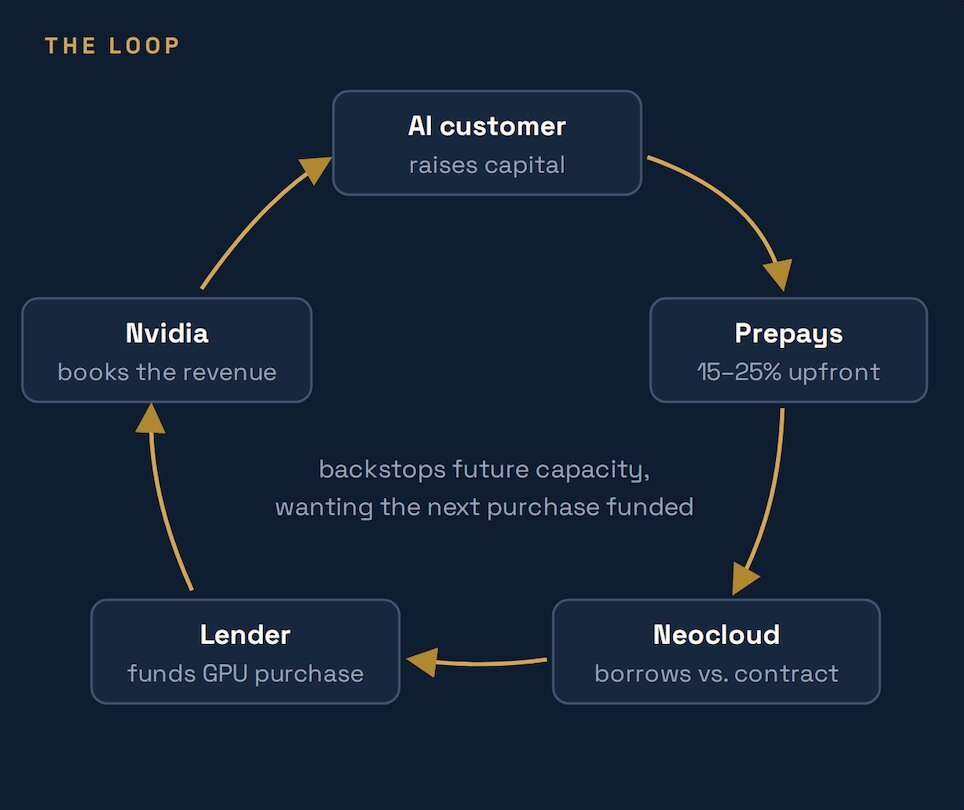
架构在法律实体之间漂亮地分散风险。它并不必然分散经济驱动因素。跟着钱转一圈:AI 客户募集资本,并预付计算。neo-cloud以该客户合约借款。贷款人资助 GPU 采购。Nvidia 确认收入。Nvidia 然后背停未来容量,因为它希望下一轮采购得到融资。五张资产负债表,四层保护,一个循环。每一层都在承销同一假设:AI 需求继续复利。
分散是名义上的。相关是一。
二手 GPU 到底值多少
整个结构被建来回避这个问题,你可以从文件证明。我对 CoreWeave 最新存档的 DDTL 5.5 信贷协议做了词条搜索。「GPU」出现数十次,在「GPU Clusters」「GPU Depreciated Amount」等定义术语中。贷款人用来对照外部参考给硬件估值的词出现零次:没有评估、没有残值、没有有序清算、没有垫款率、没有 LTV、没有借款基础、没有再营销。一个 85 亿美元量级、以芯片担保的贷款项目,任何地方都没有询问芯片能卖多少的机制。
最尖锐的信号来自 Nvidia 本身。8 月它提交了一份残值担保,覆盖 SB Energy 为 OpenAI 建设的约 4.25GW 数据中心最多 1050 亿美元,听起来像供应商终于给产品设了地板。读附件。担保最低价值被定义为数据中心、电力与输变电相关成本,Nvidia 自有设备被单列为「担保人财产」并适用单独收回条款。地球上对 GPU 价值信息最多的公司,愿意担保建筑与变电站。它不会给芯片标一个数字。
与此同时,我们实际知道的很薄。租赁费率剧烈来回:2024 年初约 8 美元/小时,2025 年 10 月到 1.70,2026 年 3 月回到约 2.35。折旧表在相同硬件上相差 50%(CoreWeave 六年,Nebius 四年)。最宽的公开二手 GPU 成交记录——CCIR 覆盖其跟踪数据中心型号的三年数据——是 3009 个挂牌、10911 台、2630 万美元;该宇宙之外的双边交易不被记录,这本身就是问题的一部分。Manheim——贷款人实际据以承销的二手车基准——一年处理超过 500 万笔交易。整个二手 GPU 市场三年,大约是一笔 CoreWeave 设施的 0.3%。
而且「GPU」低估了资产负债表上真正有什么。贷款人融资的是机器:八 GPU 服务器,CPU、内存、网卡与交换环绕加速器,部署在特定建筑的特定网络拓扑中。一台机器至少有三种残值。有折旧表暗示的面值;有买方接管仍在运行集群时的持续经营价值,二级市场估计 2–3 年硬件约为新机的 50–70%;以及必须拆机、再认证、拆件时的有序清算价值,困境出售中大概 30–50%,尚未计入为别人数据中心工程的机架再部署成本。机队规模下硬件磨损是真的(Meta 在 Llama 3 训练 54 天内于 16384 张 H100 上记录了 419 次计划外中断),因此状况逐机不同。今天的结构大多不区分这三种价值。违约时重要的是最后一种,也是数据最少的一种。
市场正在被建造,但是结果导向先行。Silicon Data 发布每日 H100 租赁指数与 36 个月远期曲线,8 月推出 GPU 残值产品——基于自有租赁曲线的 DCF。那是价值,不是价格:它告诉你 GPU 为继续运营它的人赚什么,而不是贷款人不得不卖出时回收什么。Compute Exchange 开了二手 GPU 市场,发布参考报价但不托管、不清算。CME 将于 10 月 5 日列出现金结算的 H100 与 B200 租赁期货(待审),而 CFTC 公开征求意见,质疑计算是否已有支撑衍生品的可替代性、标准化与流动性。即便期货交易,它们对冲的是小时,不是机箱:代际、状况、位置与再部署成本都坐在租赁率与机架之间的基差里,而违约后贷款人拥有的是机架。
空头(Chanos、Burry)主张真正经济寿命两到三年。一个有指数无成交的抵押类别无法证明他们错。
当合约到期
讽刺的是,GPU 成为可信抵押品,是在贷款人学会如何不依赖其抵押价值之后。客户预付提供第一损失垫层。Take-or-pay 合约把不确定利用率变成计划现金流。贷款在硬件预期过时之前摊还。投资级 offtaker 压扁利差。Nvidia 与 Google 日益为尾部保险。每一项创新都把「必须回答三年旧 GPU 到底值多少」这个不适问题,推得更远。
这就是为什么 2026–27 续约周期比任何折旧表更重要。2023–24 合约年份明年开始滚动到期。若第一代合约续约,贷款人可能永远不需要稳健答案,GPU 金融会看起来更像围绕计算合约包装的项目融资,而不是设备借贷。若不续约,整个结构回落到公开记录成交仅 2630 万美元的二级市场。
而这暴露了更大的矛盾。风险已分散到客户、neo-云、银行、保险商与供应商,但每一层最终都立在同一底层假设上:AI 需求强到足以让机器继续赚钱。
GPU 成为抵押品,是因为金融学会了如何避免测试抵押品。第一次真正的测试,从合约到期开始。
本文由 RecodeX 编译自 How the GPU Became Collateral(作者:Chris Zeoli, Wing Venture Capital),首发于 SandHill.io #301 推荐阅读。译文仅供学习交流,观点不代表本站立场,版权归原作者所有。