
原文:Why Texas Is Making Data Centers Wait
作者:Ryan McEntush
来源:SandHill.io #305 推荐阅读 · 行业动态与分析 | RecodeX 编译
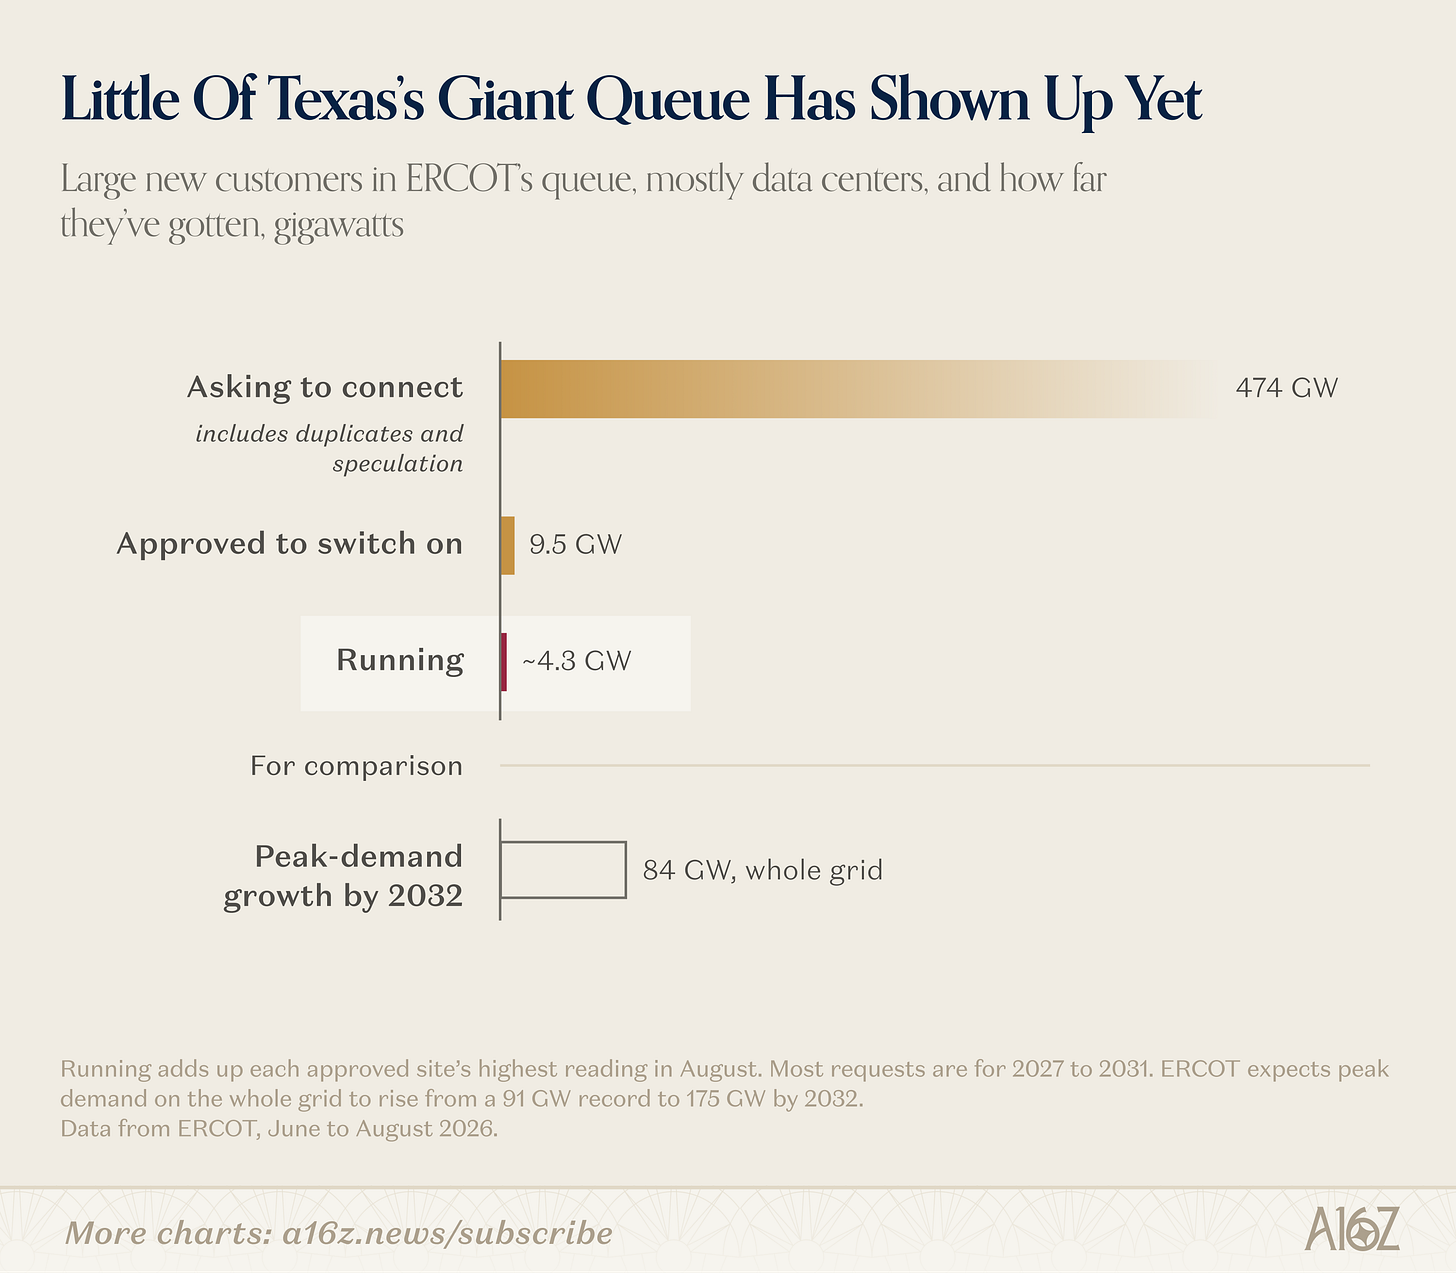
导读: 德州电网运营商 ERCOT 的大负荷接入排队量,从 2024 年底的 63GW 猛增到今年 6 月的 474GW,约九成是数据中心,德州随即按下暂停键。a16z 合伙人 Ryan McEntush 从能源角度拆解背后的原因:并网为何这么难,“自带电源”和负荷灵活性能解决什么,美国要怎样才能新增数百 GW 电力,以及德州暂停之后应该怎么做。
德州为何暂停
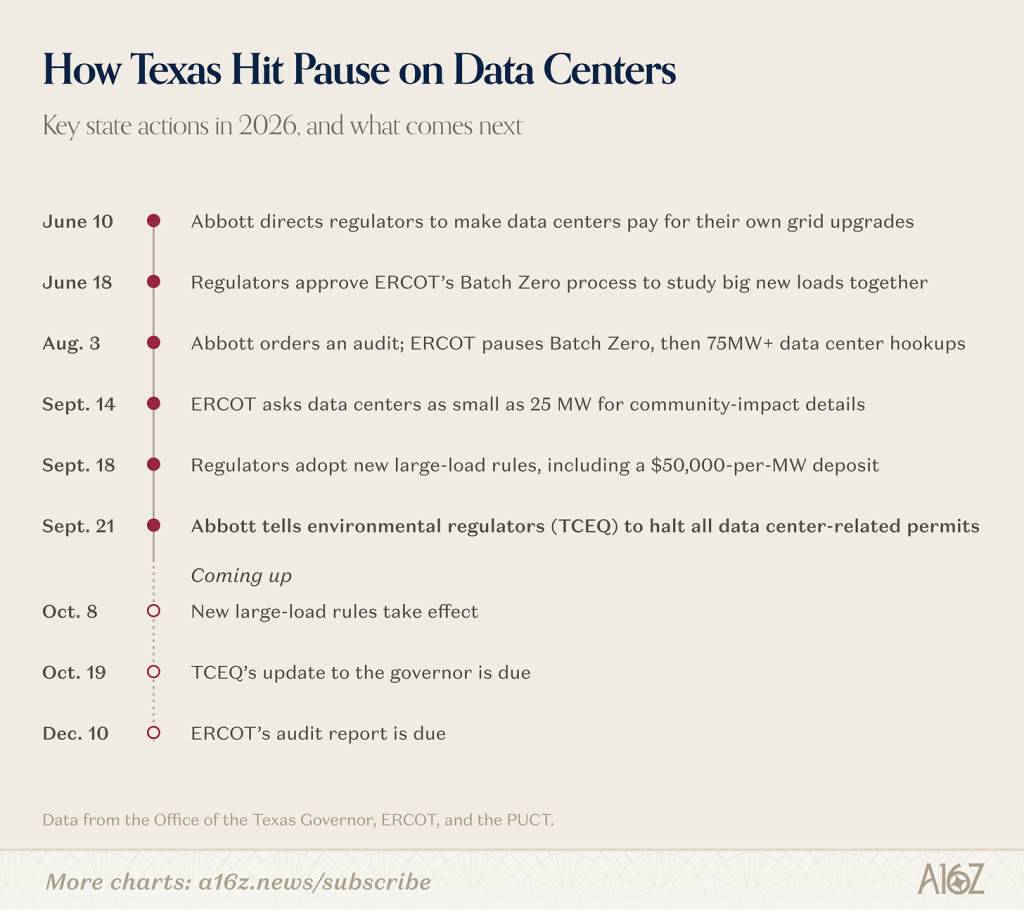
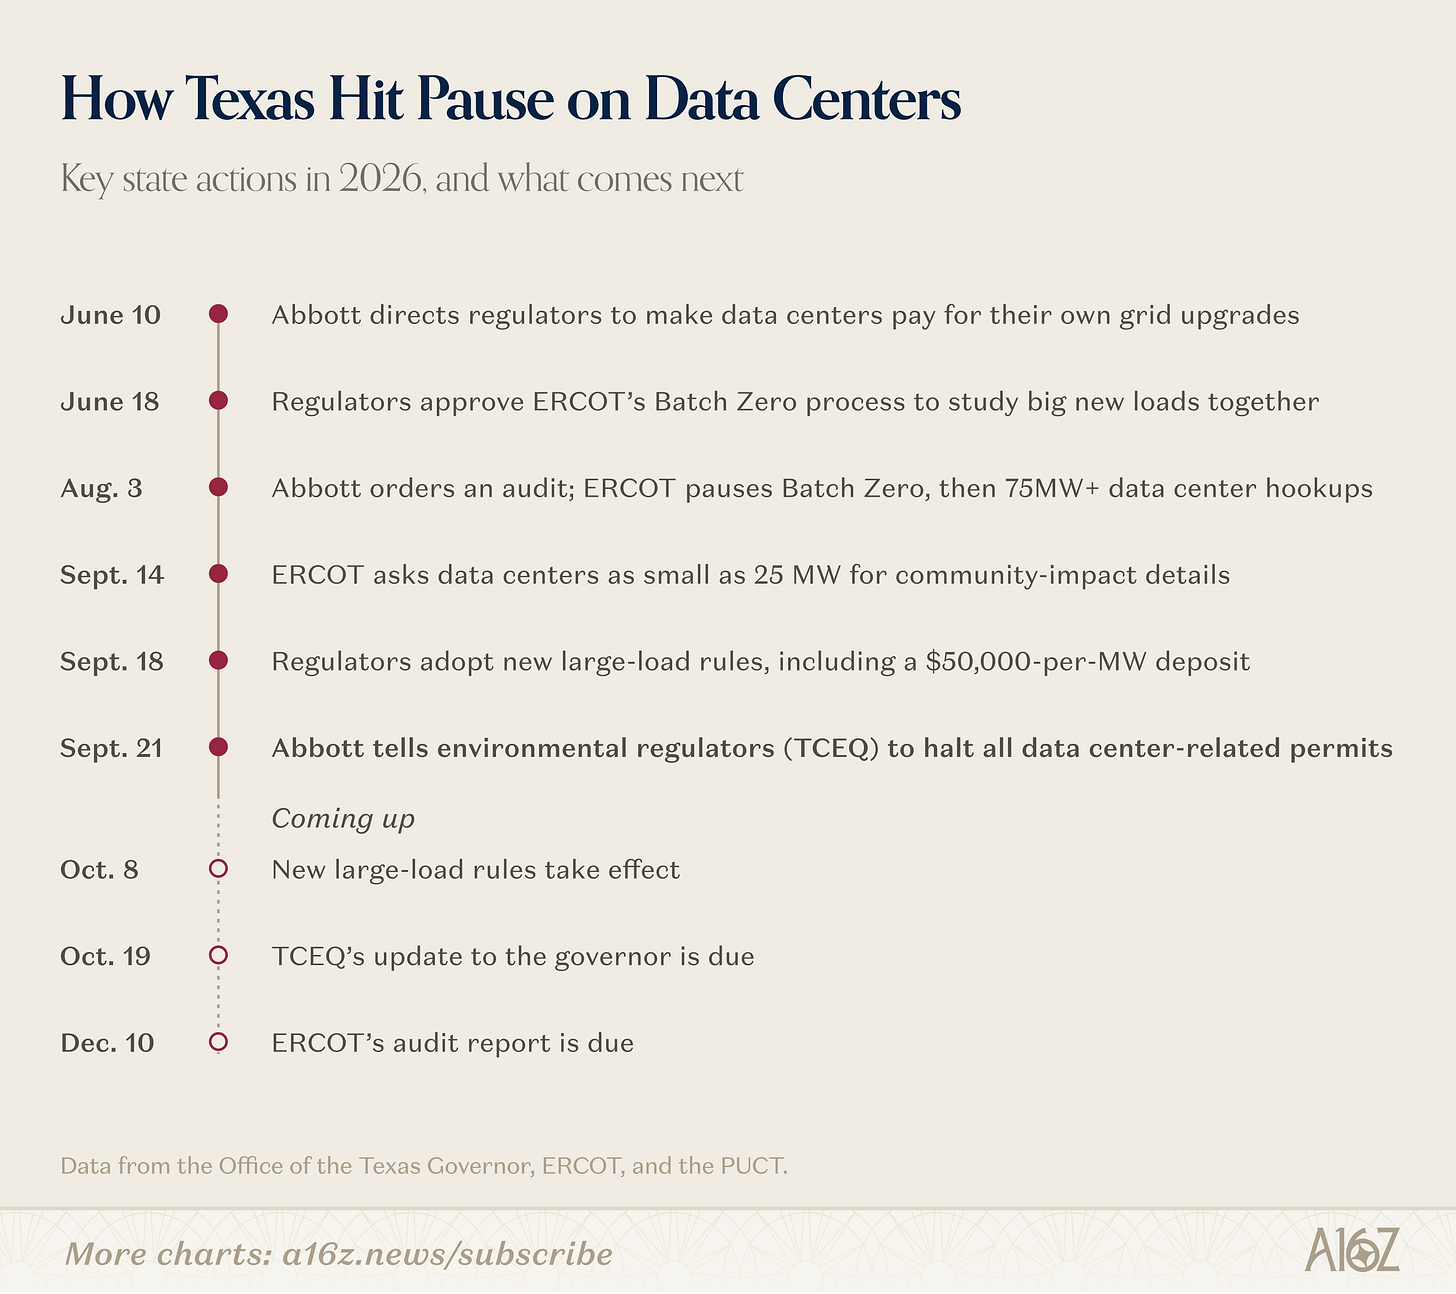
- 474GW 是德州历史峰值负荷的五倍多。州政府起初只是要求数据中心自行承担电网升级费用,后来升级为冻结所有新许可。
- 原因之一是并网排队 (interconnection queue) 质量很差:开发商在多个站点重复申报,许多项目是还没有客户的投机性建设,有的开发商连 GPU 都没接过。ERCOT 分辨不出哪些项目是真的,也不想让普通电费用户为最终没落地的项目承担升级成本。
- 原因之二是社区关系:噪音、用水、排放和电费是周边居民最关心的问题。截至 6 月,377 家公司中只有 28 家回复了州政府的资源使用调查。Hood County 官员在不知道项目方是谁的情况下就被要求为“Project Patriot”批准税收减免。
并网到底意味着什么
- 过去十年,Amazon 这类买家的做法是找一家有余量的电力公司,以大负荷用户身份接入,再签长期购电合同在账面上匹配用电。这些合同往往是纯金融性质的,电网也普遍有富余容量。
- 现在电网已经很紧,几乎任何新增大负荷都需要升级。电流会沿所有连通路径流动,向某座电厂买电并不等于预留了一条通往园区的线路。
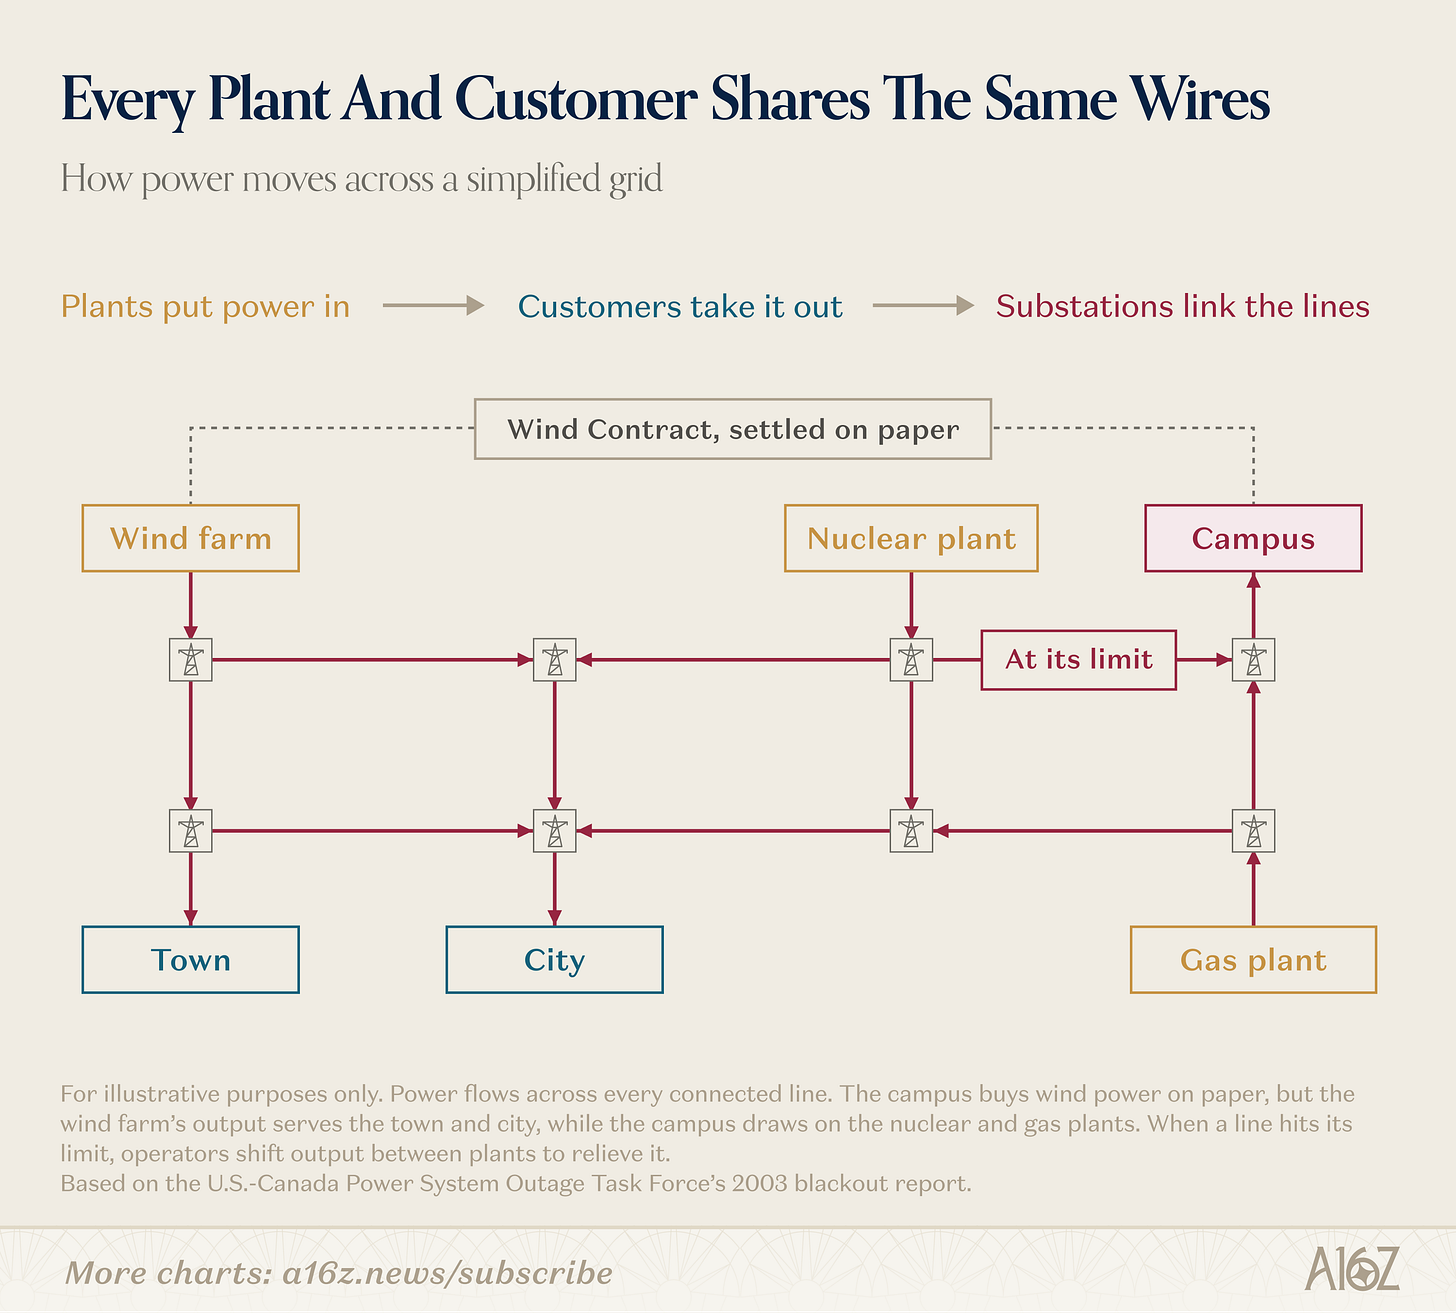
- 买家转向稳定电力 (firm power),比如重启退役电厂或在电厂旁同址部署 (colocation),但都绕不开监管:
- Susquehanna:Amazon 在 Talen 核电站旁买下园区,FERC 否决了扩大直供的申请,重组后的交易中 Amazon 要像普通用户一样支付输电费用;
- Freestone:CyrusOne 在 Constellation 燃气电厂旁的 760MW 园区获德州公用事业委员会 (PUCT) 批准,条件是接到 ERCOT 指令后 30 分钟内降负荷或切换到备用电源;
- Armstrong County:Crusoe 两座分别为 265MW 和 260MW 的数据中心共用一个最大出力约 265MW 的风电场,都被要求在 ERCOT 指令下全部甩负荷,Crusoe 认为要求过严,但 PUCT 维持原判。
- 并网研究用来确定需要升级哪些线路和变电站。原有规则最多按同时处理 50 个大负荷设计,2025 年到 11 月中旬就收到 225 个新申请,PUCT 因此在 6 月批准了“Batch Zero”批量研究机制,对 75MW 以上的大负荷统一研究、分配容量。
- 研究的核心问题是“出故障时会怎样”:按照 NERC 标准,要模拟变压器停运叠加线路或机组故障等情景,往往需要额外建设基础设施。
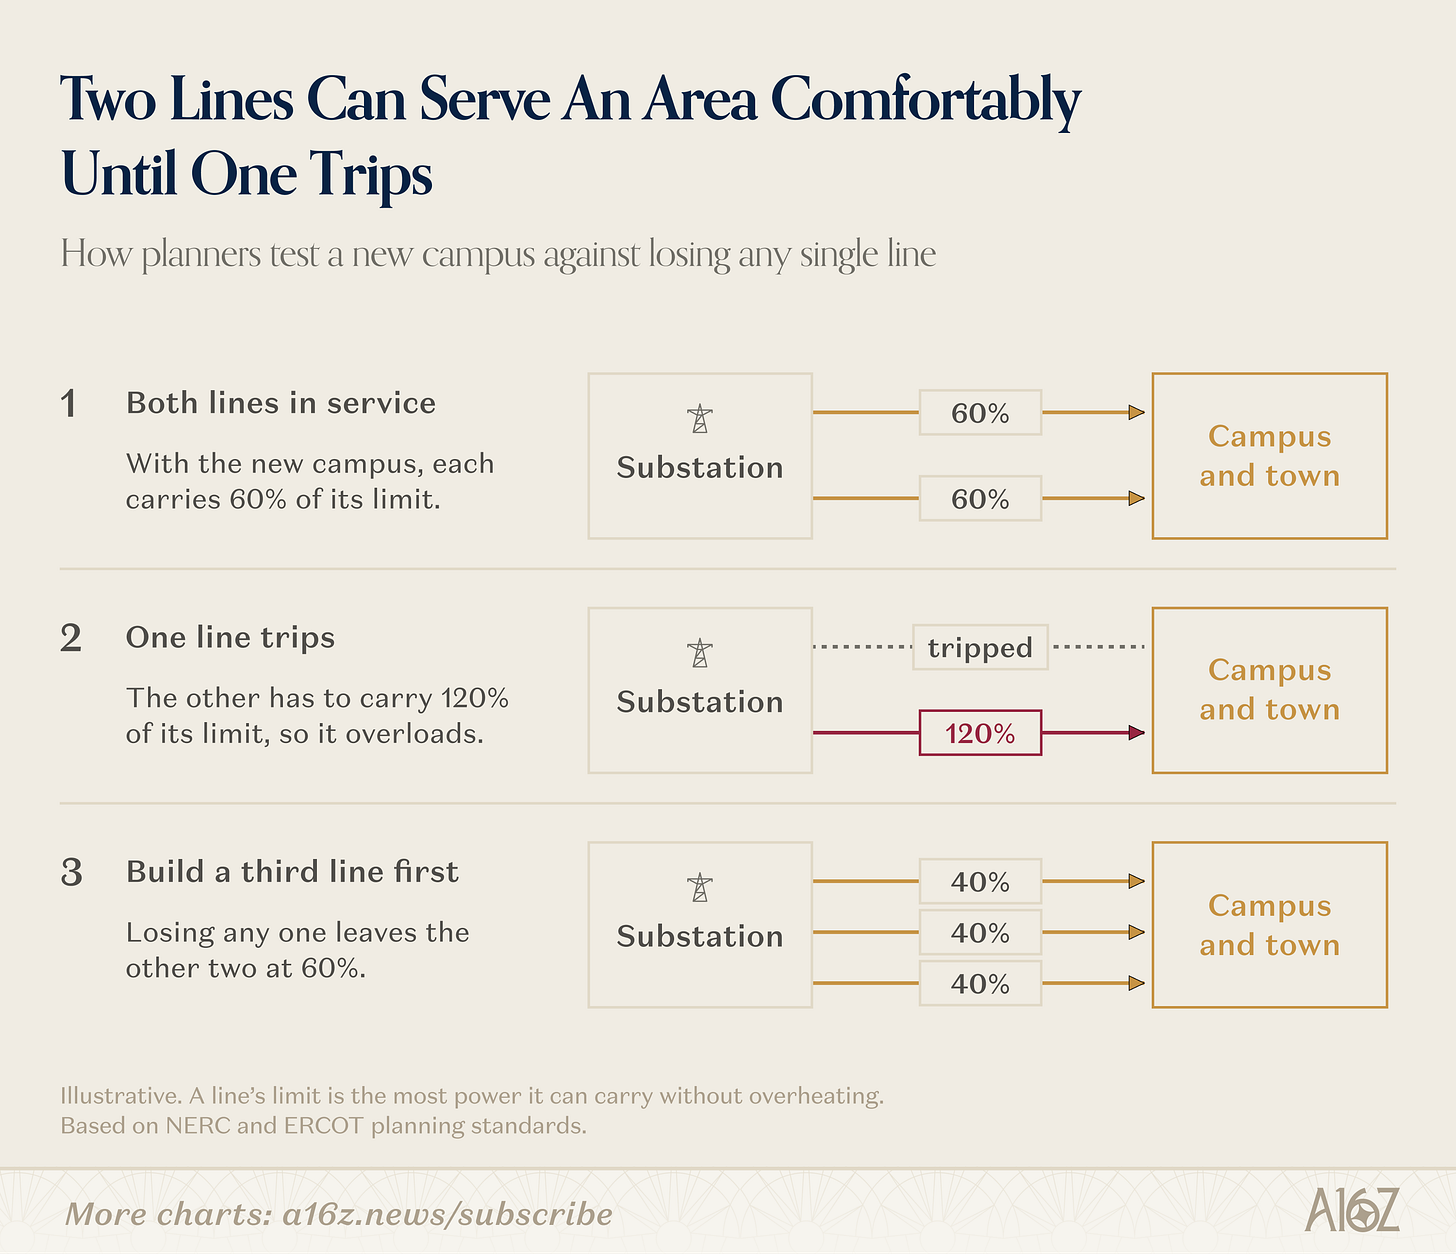
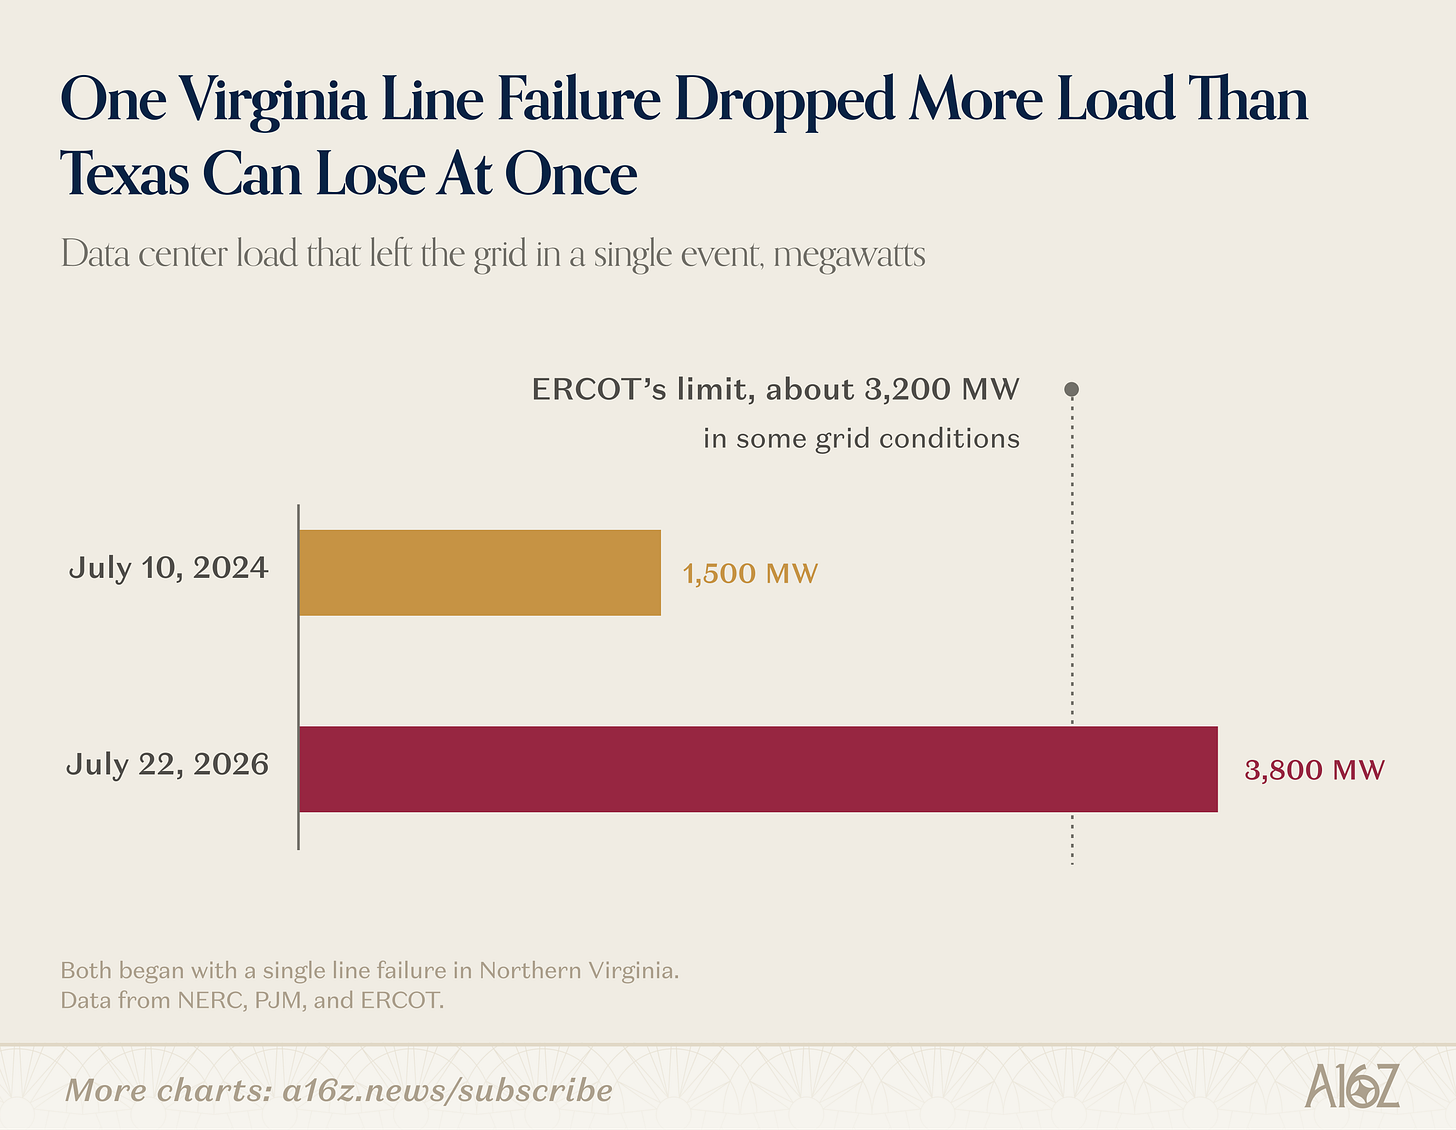
- 新风险是负荷突然整体脱网:很多数据中心在电压一跌时就切换到备用电源,一次故障就可能在几秒内甩掉巨量负荷。ERCOT 电网相对孤立,某些情况下一次只能承受约 3.2GW 的负荷损失。新规要求数据中心具备电压穿越 (voltage ride-through) 能力;作者还听说,有实验室在训练任务失败后跑空转任务,以免负荷骤降。
- 电网是为极端冷热天气下的少数峰值时段建设的,却要全年为之付费。
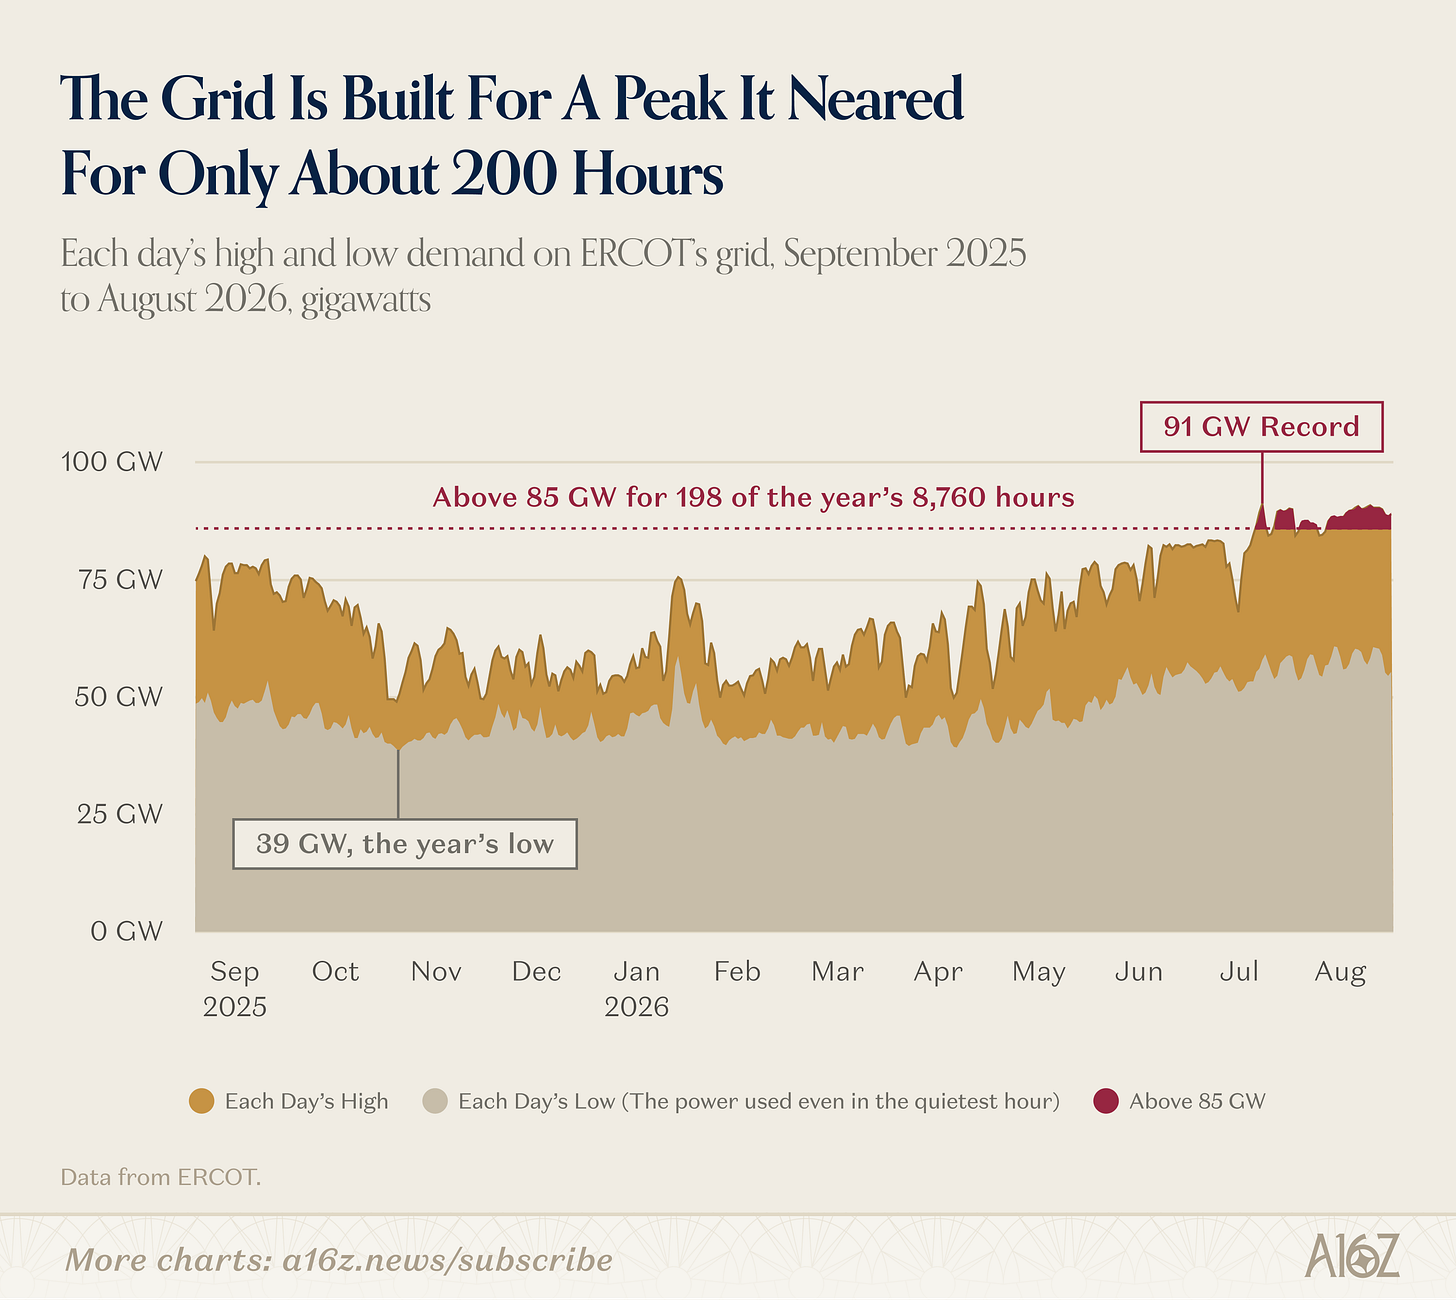
- 谁来付钱?德州按大用户在夏季高峰时的负荷分摊输电成本,高峰时降负荷的用户可以少付很多。7 月监管机构提议改为按 12 个月度峰值计算,并按大负荷的满额规模收费,即按“管道有多粗”而不是“流过多少”收费。
- 承诺成本却很低:10 月 8 日生效的新规只收 10 万美元研究费,外加每 MW 5 万美元押金。项目即使落后两年、失去容量,也只没收 20% 的押金(1GW 园区约 1000 万美元),而且押金通常只覆盖为该项目专门建设的升级,不覆盖由全网分摊的区域线路。
- 大型数据中心完整并网需要 5~10 年,分阶段并网越来越常见。但 Batch Zero 目前处于停滞状态:ERCOT 暂停了 75MW 以上数据中心的投运审批,其中 17 个项目已完成其他所有步骤。在 12 月审计报告确定哪些项目有资格之前,时间表只能写“待定”。
“自带电源”能解决什么
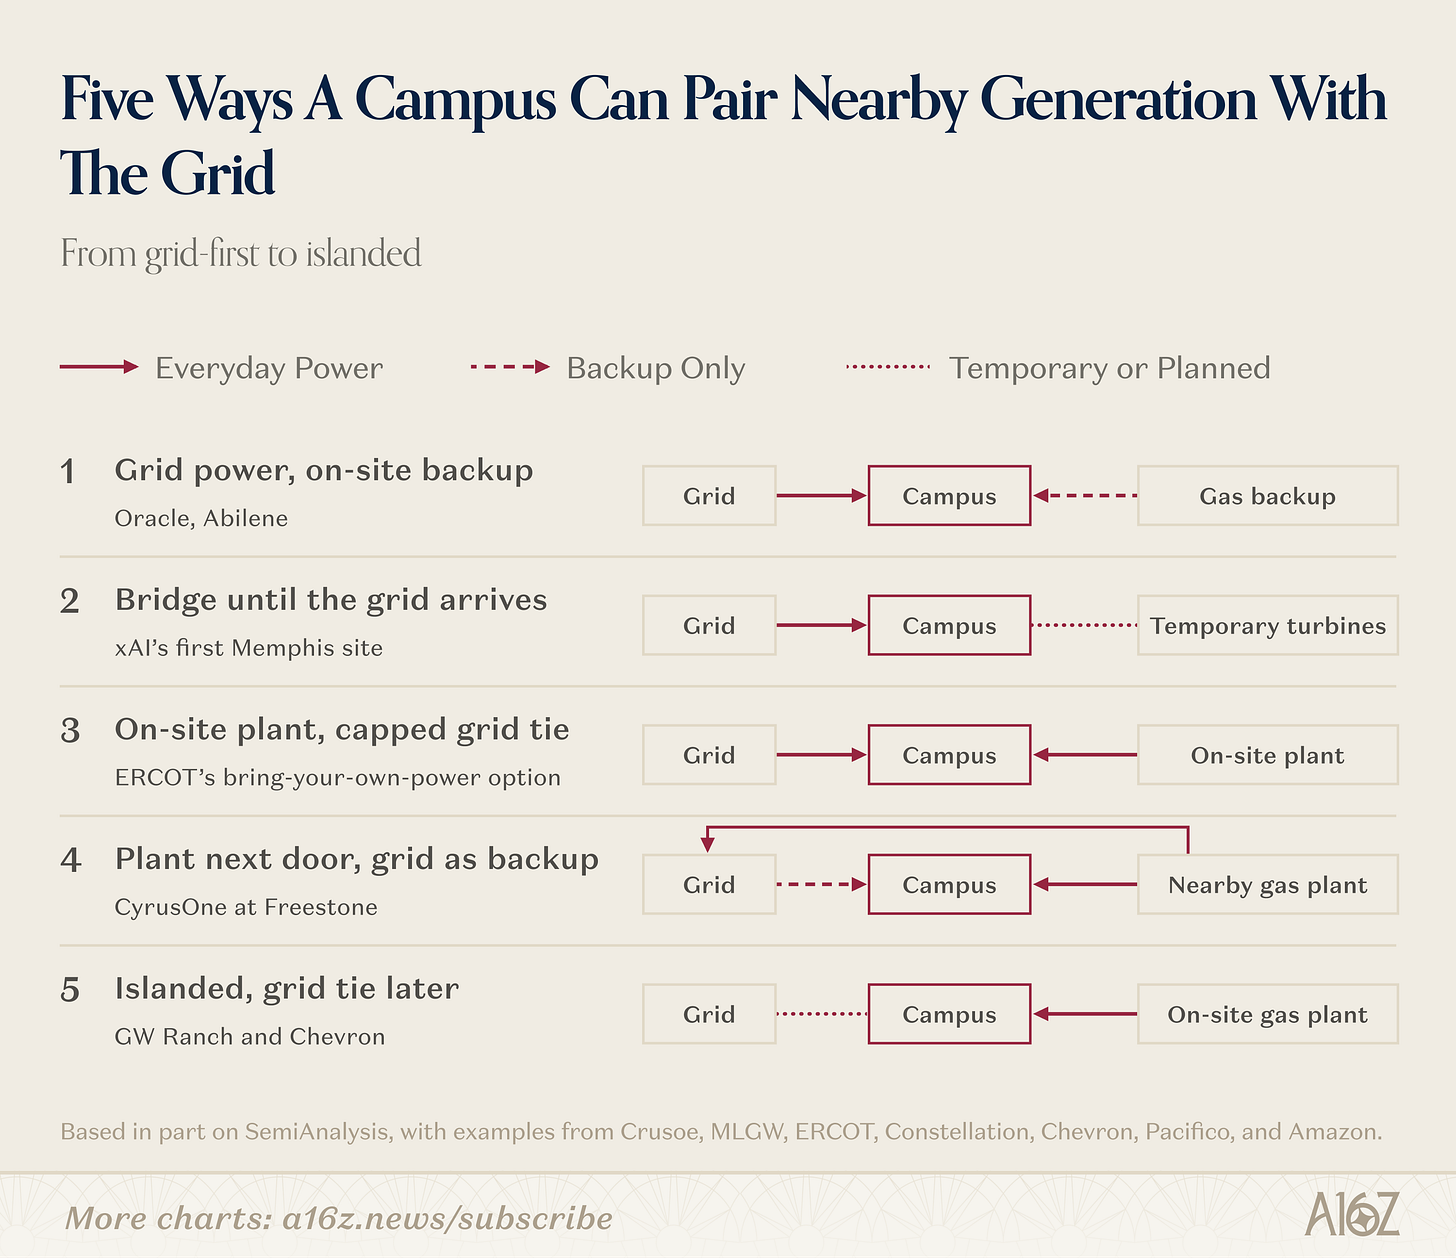
- GPU 闲置的成本远高于电费,所以“通电时间”(time to power) 最关键,开发商纷纷规划表后 (behind-the-meter) 自建电源,但几乎都同时连接电网,或者把自建电源当作并网前的过渡:Oracle 的 Abilene 园区(电网供电加燃气备用)、Vantage 在 Shackelford 为 Oracle 和 OpenAI 建的 1.4GW 园区(宣称离网,但规划了靠近高压线的开关站)、Pecos County 的 GW Ranch(新业主 Amazon 表示条件具备后就并网)、Chevron 为 Microsoft 园区建的专用燃气电厂(冻结令可能让最终投资决定推迟到 2027 年)。Crusoe 为 Google 建的园区从第一天起就同时连接风电场和电网。
- SemiAnalysis 统计的表后电源设备订单已达 75GW,但作者知道的每个站点都打算尽快并网,因为自建电源几乎总是更贵。
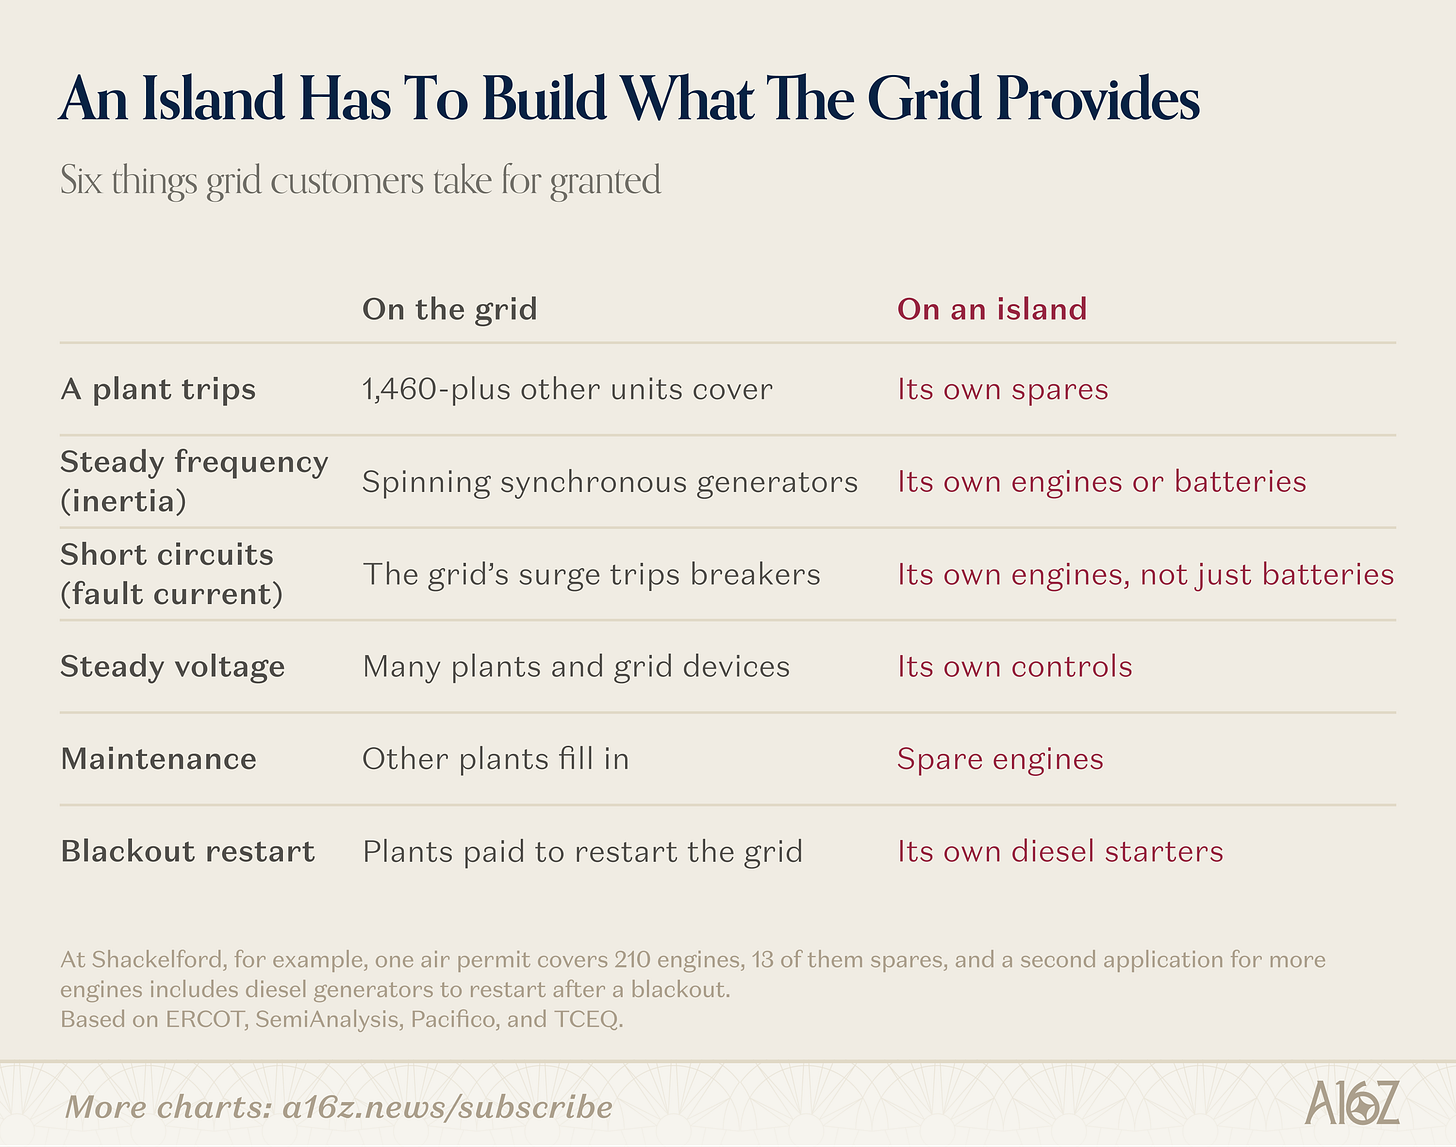
- 孤岛运行必须自己提供电网习以为常的能力:机组跳闸时有 1460 多台其他机组顶上,还有惯量 (inertia)、短路电流 (fault current)、稳定电压和黑启动 (black start)。
- AI 负载让问题更难:xAI 孟菲斯首个站点每秒数次 10~20MW 的功率波动磨损了汽轮机轴,后来加装了 150MW 的 Tesla Megapack 才缓解。
- 燃料也是风险:冬季风暴 Uri 说明燃气电厂可能同时失灵,管道有时还没建好。光伏则需要大量储能:1GW 园区要撑过一个 14 小时的冬夜,需要 14GWh 电池,约相当于 6 月时 ERCOT 全网电池储能的一半。
- 即便是核电,可用率也只有约 92%,冗余几乎等于再建一座电厂,所以表后方案偏向模块化,例如 Shackelford 规划了 500 多台约 4MW 的燃气发动机。
- 在可靠性和速度之间,部分实验室和云厂商选择了速度:Meta 用帐篷建机房且不配备用发电机,有些孤岛设计只追求 99% 的可用率(每年约 88 小时停机)。
- 把多座电厂和园区连成“私有电网”理论上能找回孤岛失去的好处,但德州目前只允许自供、私用网络、凭零售电力证书向邻居售电等有限形式。Cato Institute 提出“消费者监管电力”方案,犹他州 SB 132 已允许 100MW 以上负荷签约完全离网的系统。作者预计监管更宽松的州会分得更多建设份额,但也提醒可能引发电力公司的“死亡螺旋”。
- 过渡电源最终通往哪里?xAI 孟菲斯两个站点给出了不同答案:第一个等到电网接入后拆除临时燃机(期间有数十台未取得许可);第二个在密西西比州建永久性 1.2GW 电厂,69 台临时燃机需在 2027 年中退役。8 月 TVA 也同意直接向后者供电,可见数据中心很难完全离开电网。
灵活性能换来什么
- 能自持运行的园区对电网更友好:它是付费大户,供电紧张时还能降负荷甚至向电网送电。xAI 第二个站点正是凭借四小时全负荷自供能力和超大电池系统获准接入电网。
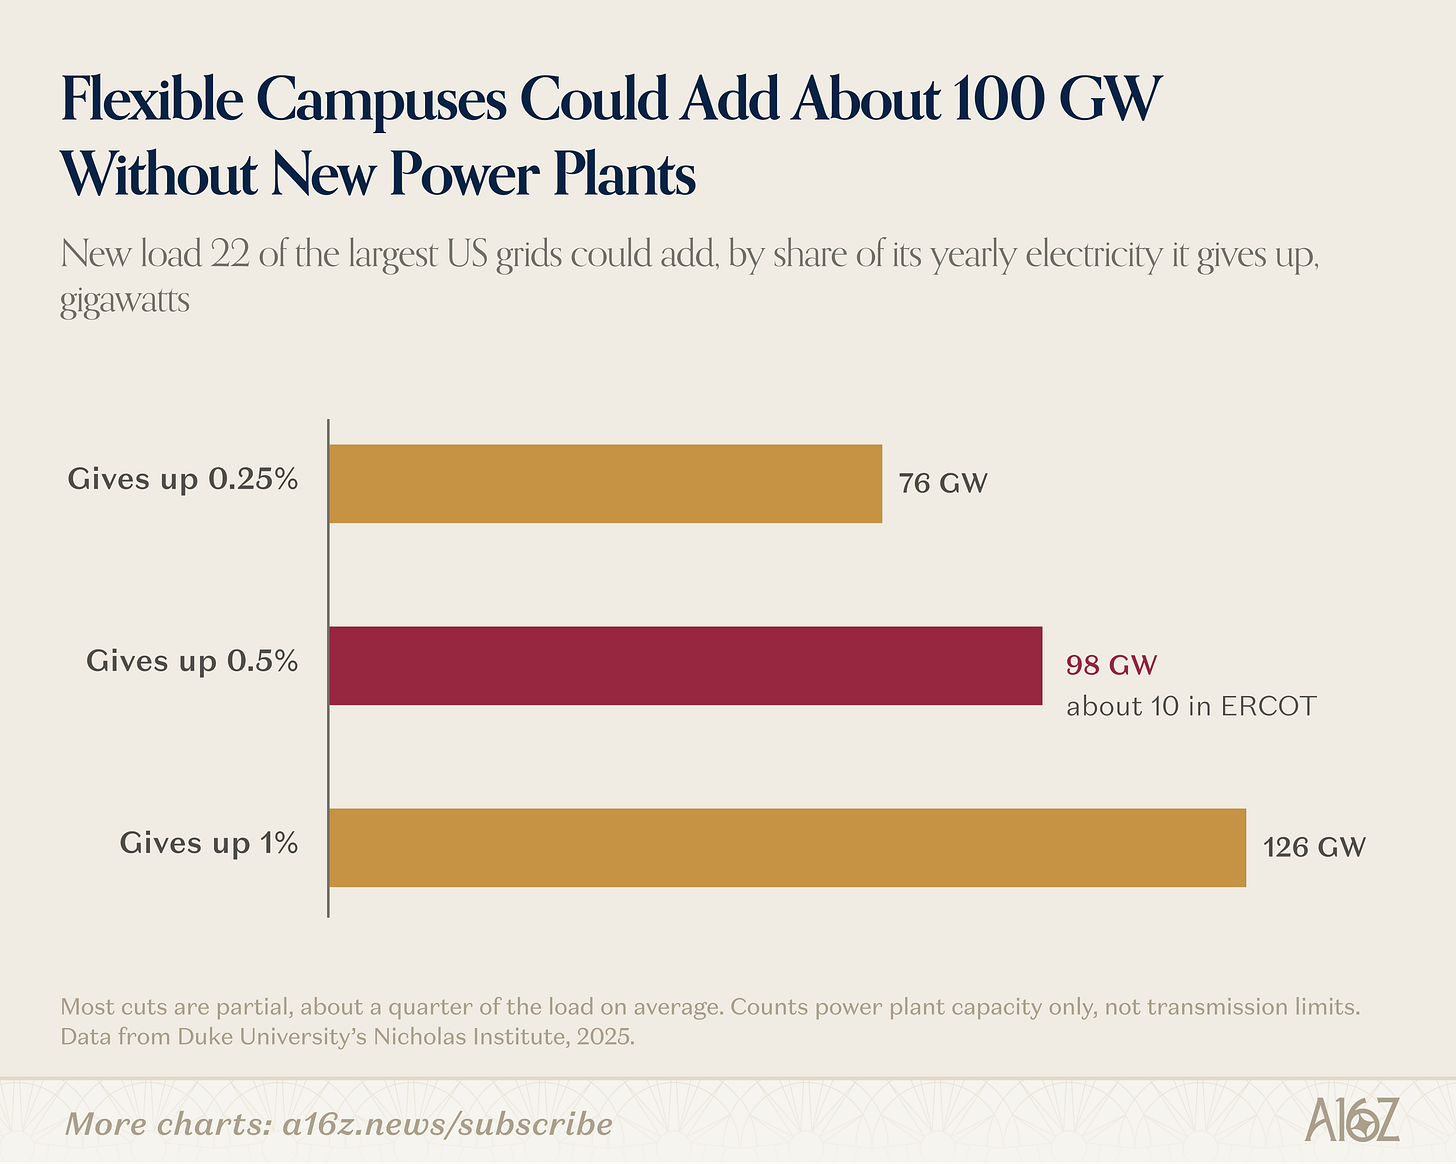
- Duke 大学 Tyler Norris 团队估算,在不考虑输电限制的情况下,新增负荷只要每年放弃 0.5% 的电网用电,ERCOT 就能在不新建电源的前提下多接入约 10GW,而且平均每次削减只持续约两小时,正好适合用电池解决。Camus、encoord 与 Princeton 对 PJM 的研究显示,每 GW 新增数据中心负荷中,20% 做到灵活可调每年可为其他用户节省 7800 万美元,其余 80% 自带容量还能再省 3.26 亿美元。
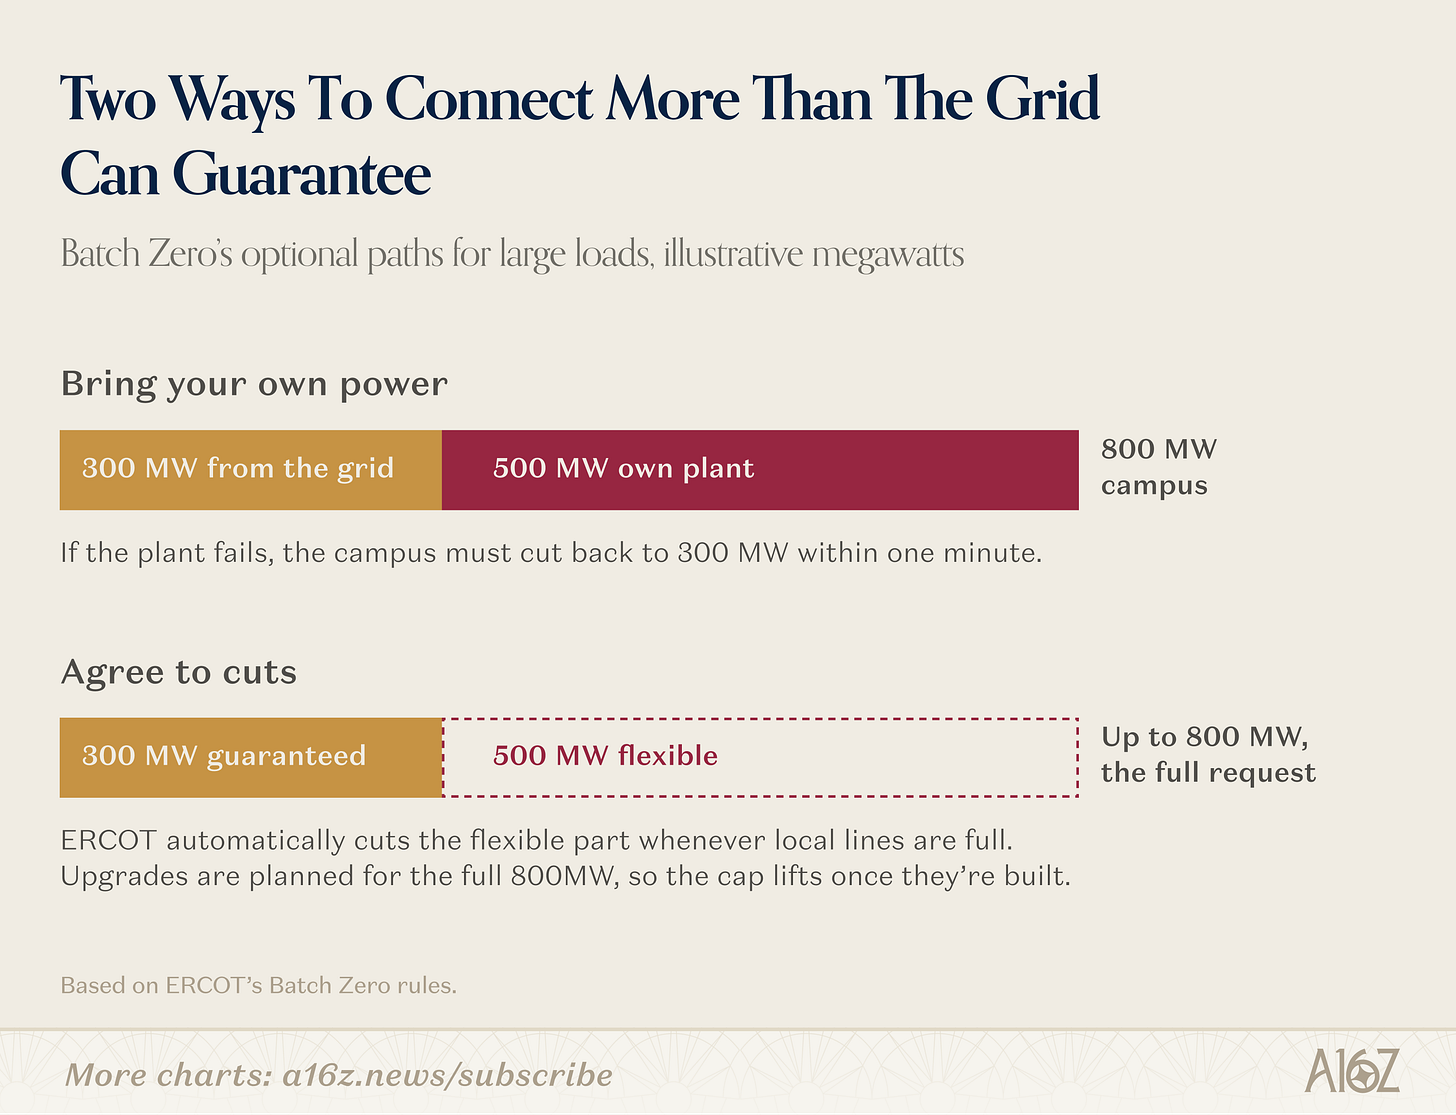
- Batch Zero 为大负荷提供了两条可选路径:自带电源(自有电厂可计入规模,但电厂故障时须在 1 分钟内降负荷,已有 11 个项目选择这条路)和接受削减(可以用满申请容量,但线路满载时超出保障部分会被自动削减)。
- 硬件同样有帮助:固态变压器 (solid-state transformer) 可以用软件测量和调控潮流,再配合线路增容改造 (reconductoring) 和动态线路额定值 (dynamic line ratings),能更充分地利用现有线路。作者提到 a16z 投资了 Heron Power。
- 问题在于规划者在确定升级规模时往往不计入这些工具。Piq Energy 9 月的研究发现,在合适位置部署约 80MW 家用电池,就能消除 Fort Worth 附近一个假想 100MW 数据中心带来的全部过载。Batch Zero 目前仍按满额负荷规划升级。不过作者也强调,再多的灵活性也替代不了新建电源和线路。
迈向数百 GW
- 实验室和云厂商的电力团队通常分成两拨:一拨负责未来两年的选址和设备,另一拨研究 2030 年后如何再接入数百 GW。100GW 全年运行相当于 876TWh,约为美国 2025 年用电量的五分之一。
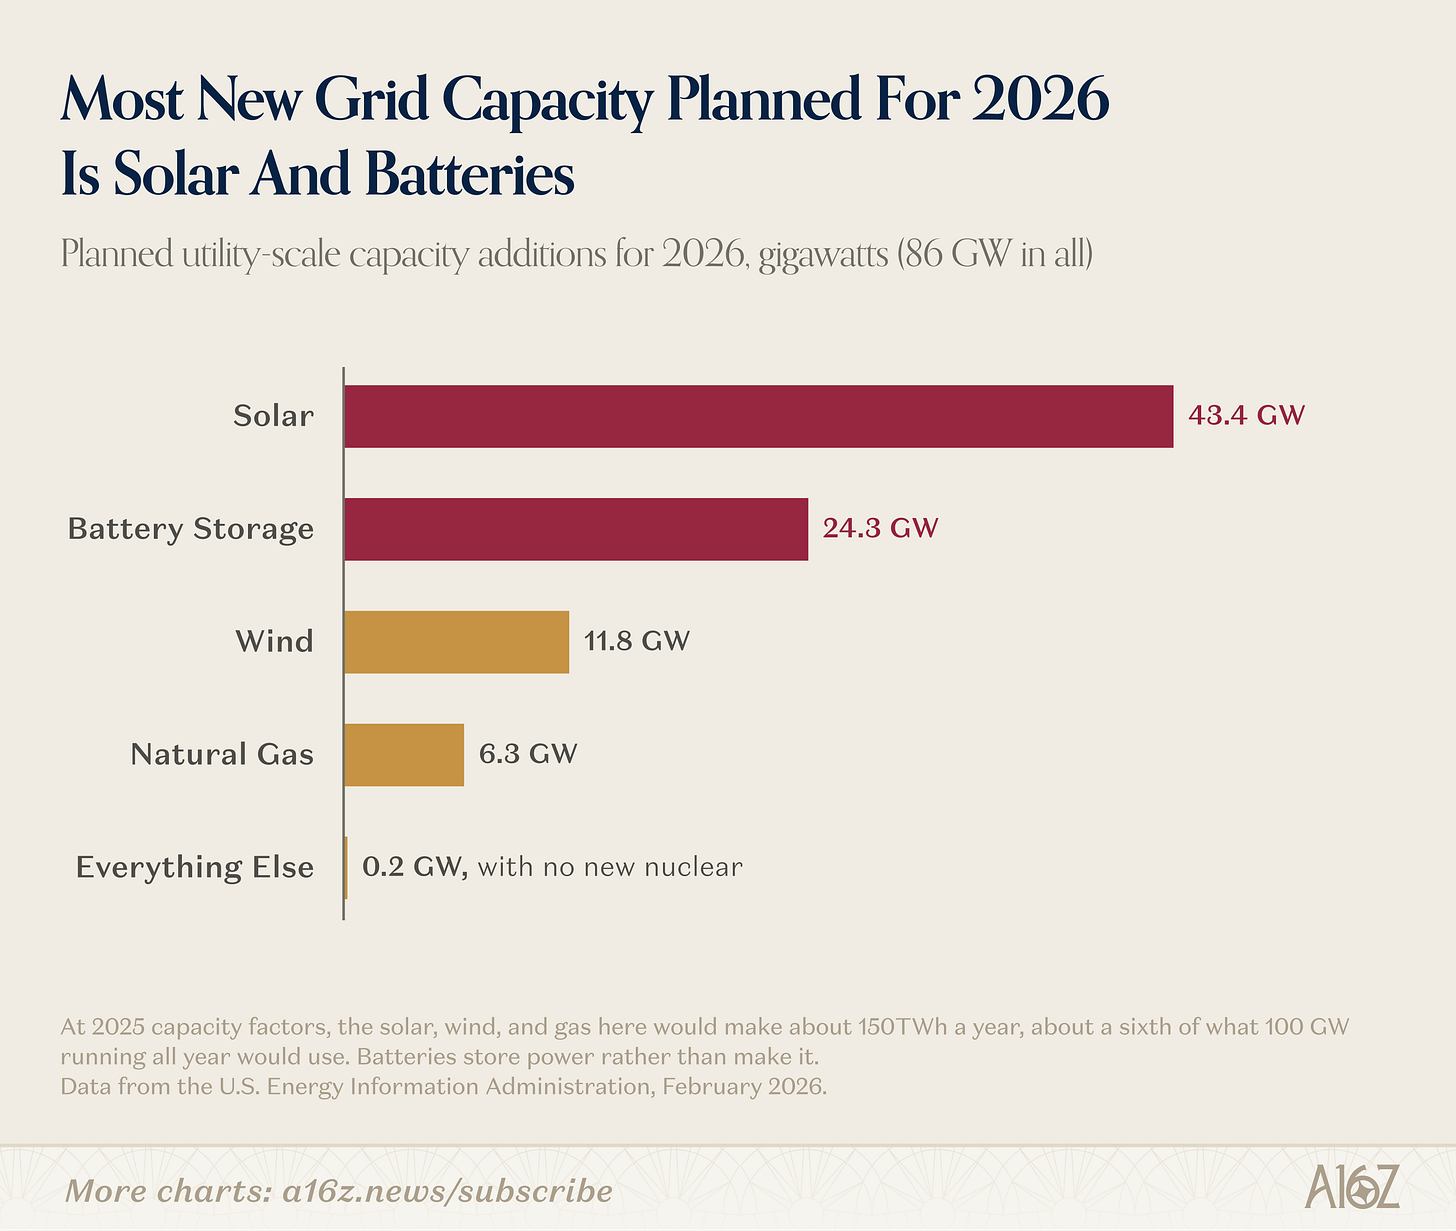
- 按去年的平均容量因子计算,EIA 统计的 2026 年计划新增光伏、风电和燃气每年只能发电约 150TWh,约为 876TWh 的六分之一。燃气数据可能被低估,因为 EIA 只统计并网电厂,75GW 的表后设备订单可能成为图表上看不到的“幽灵容量”。
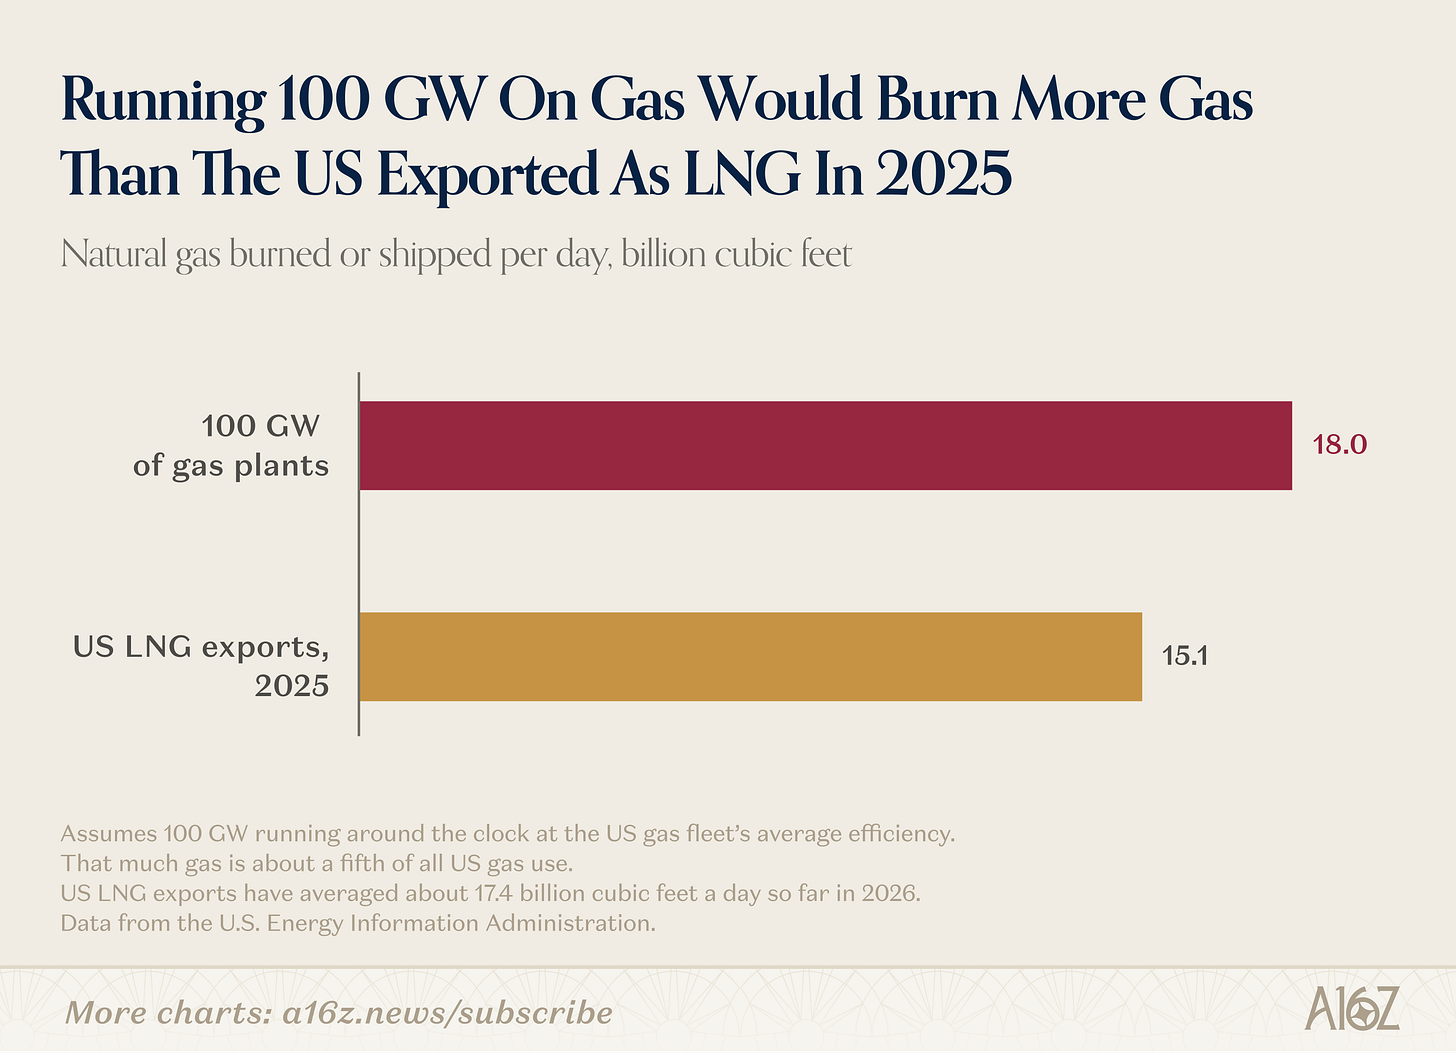
- 燃气的瓶颈主要在设备,买家转向往复式发动机和燃料电池。但作者认为燃气不是完整答案:100GW 全天候运行将排放近全美能源相关排放的 8%,耗气量也超过美国 2025 年的 LNG 出口量。
- 光伏已经具备所需的规模,但中国生产全球 80% 以上的光伏组件和电池单体,中美双方都有限制措施。
- 非燃气的稳定电源更难扩张:核电的真正增量在于新建反应堆,Meta 和 Amazon 签的大单中许多仍是期权和目标,军方在基地建微型反应堆是更积极的买家;地热可以借助德州擅长的钻井技术,Google 和 Meta 都很感兴趣。
- 无论哪种电源,都要排队等变压器和开关设备,大型电力变压器交期已超过两年,FCC 还收紧了外国逆变器。输电线路同样建得慢:2008 年德州的 CREZ 线路造价 70 亿美元,由全体电费用户分摊;如今在批更大规模的 765kV 线路,进展仍然偏慢。
- 作者的判断:会有少数几种模式被大量复制,例如燃气加电池先撑到并网,之后作为灵活备用保留;光伏能装就装,地热和核电成熟后再加入。2030 年后谁来建设和拥有这些电力尚无定论,可能是电厂和园区一体化(例如 Google 收购 Intersect),也可能由 Chevron、Williams 等油气公司,或者 NRG、NextEra 等“新型电力公司”建设私有电网。
- 创业机会主要有两类:靠集成或商业模式取胜(如 Base Power),或者靠更优的新技术取胜(如 Heron Power)。至于“更差但更快”的产品,短缺时期很赚钱,但供给恢复后就难以竞争。作者也提醒,巨头不急于扩产自有原因:上一轮燃机热潮以 GE Power 220 亿美元减记收场,创业公司还要与 Siemens Energy、Mitsubishi Power 等全球对手竞争。
- 项目开发还面临“先有鸡还是先有蛋”的融资难题,新供应商也要面对冷启动问题,作者因此认为,进入真实项目的设计方案比早期定金更重要。
暂停之后
- 作者认为,核查 Batch Zero 项目是否真实是合理的,可信项目应尽快推进;但全面冻结许可难以自圆其说。他建议立即豁免仅用于应急的发电机和已为一期出资的项目,10 月 19 日州环境监管机构向州长提交的更新是讨论的起点。
- 审计结束后,规则应当简单明了:缴纳押金、为预留容量付费、按阶段达成里程碑的开发商,应得到可规划的并网日期;愿意在电网紧张时降负荷的可以更早接入;负责升级的电力公司也应为延误承担责任,输电线路可以引入带成本上限和罚则的竞争性招标。
- 数据中心是一次“完美的预演”:它需要的设备并不特殊,只是最先撞上瓶颈。分析师 Hans Royal 估计,推理业务支付每 MWh 5600 美元电价仍能获得不错回报,约为美国工业用户平均电价的 60 倍。AI 公司可以为电网本就需要的升级出资,但 8 月民调显示 56% 的德州选民认为更多数据中心会推高电费。
- 关键在于谁来付钱。伯克利国家实验室 (Berkeley Lab) 发现,2019~2025 年负荷增长最多的州,扣除通胀后的平均电价普遍下降了。已有案例包括:印第安纳州电力公司提议用数据中心收入为每户每年减免约 100 美元电费,阿拉巴马州一处园区 20 年内支付 2.7 亿美元社区福利。
- 反面案例:Google 在阿肯色州预付 4.43 亿美元支持 Entergy 的光伏电厂,Entergy 却将其记为预付电费,仍可向全体用户回收全部成本,还起诉报道此事的报纸,后来撤诉。PJM 市场监管方称,最新一期容量费用中有 38%(约 63 亿美元)由数据中心造成。
- 结论:这些都不能成为全面暂停的理由,但规则和激励必须设计对,应让愿意付费的 AI 公司接入电网,而不是把它们推向私有孤岛,或把本就需要的升级成本转嫁给其他用户。作者的结语(引文):“电力,正是美国检验自己是否还能建设的地方。”
本文由 RecodeX 编译自 Why Texas Is Making Data Centers Wait(作者:Ryan McEntush),首发于 SandHill.io #305 推荐阅读。本文为中文编译稿,非全文翻译,完整内容请阅读原文。译文仅供学习交流,观点不代表本站立场,版权归原作者所有。