
作者:Michael Greeley
来源:SandHill.io #306 推荐阅读 · 延伸阅读 | RecodeX 编译
导读: Flare Capital 普通合伙人 Michael Greeley 用一组图表审视 AI 基础设施投资热潮:债务和资本成本攀升、回报迟迟未现、利润集中在产业链上游、风投流动性缺口高达 6.3 万亿美元。他认为前景并非无可担忧,同时指出医疗科技可能是这一轮周期中的相对亮点。
一、债务高企与前所未有的 AI 基建
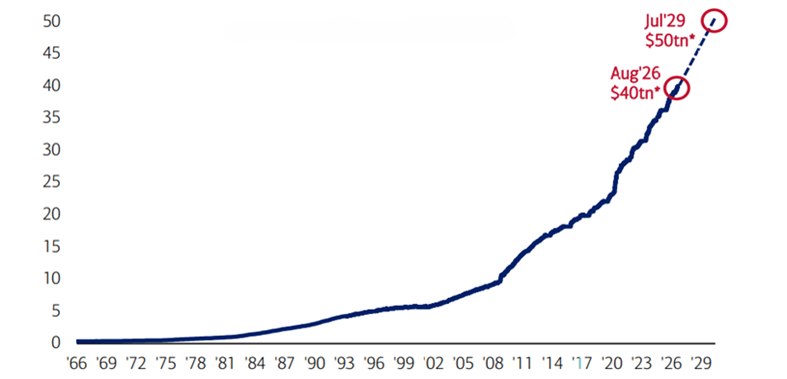
- 美国国债已破 40 万亿美元,年利息约 1.4 万亿美元;全球债务达 365 万亿美元(GDP 的 311%),AI 基建是主要推手之一。
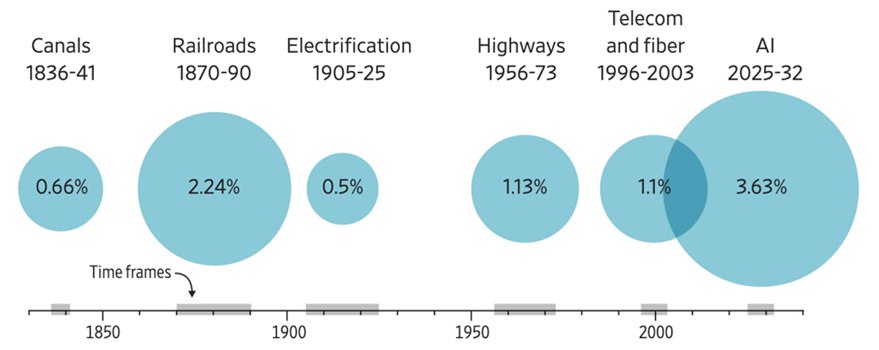
- 哥伦比亚商学院研究显示,AI 基建投资占 GDP 比重是电信时代和联邦高速公路建设的 3 倍以上,引发“挤出”其他领域的担忧。
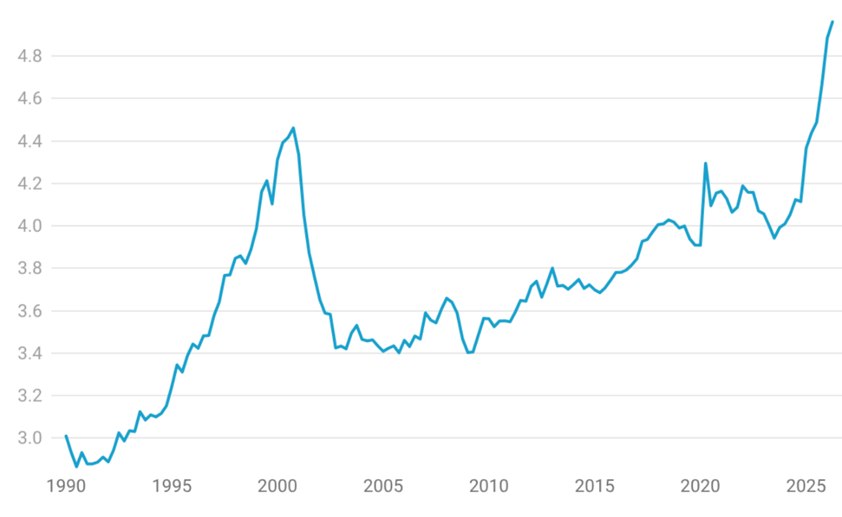
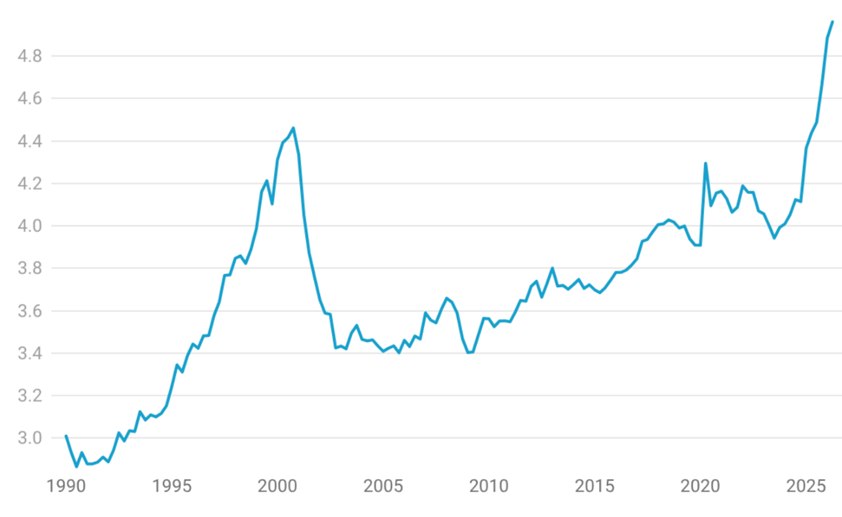
- 10 年期美债收益率约 5.25%(六年前 0.5%),资本成本上升;据 Morgan Stanley,9 月 AI 相关债券发行仅 230 亿美元,远低于 6 月的 1130 亿美元。
二、回报迟迟未现
- Accenture 对 3000 名高管的调查显示,仅 23% 看到 AI 带来“持续的业务价值”,低于年初的 32%,但 82% 仍计划增加 AI 支出。
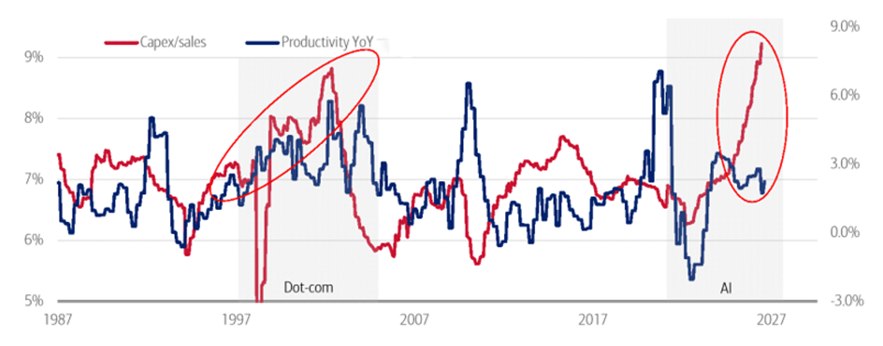
- BofA 40 年数据显示大规模资本开支通常伴随生产率提升,但过去四年资本开支占营收比从约 7% 升至 9% 以上,生产率仍停在每年约 3%。
三、两个悖论
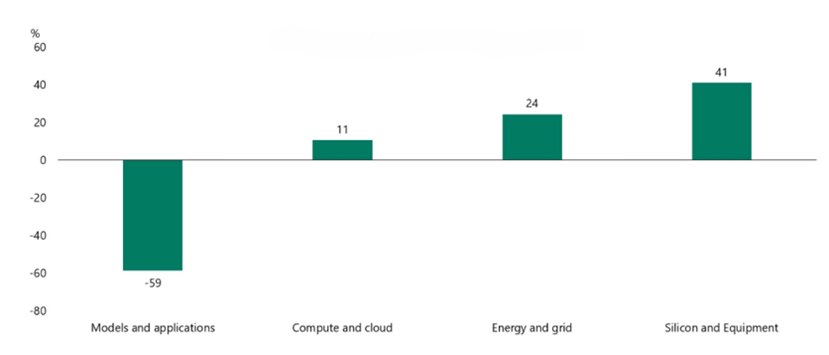
- 利润倒挂: Apollo 发现芯片和设备商拿走大部分利润,离用户最近的应用层和大模型厂商却大幅亏损。
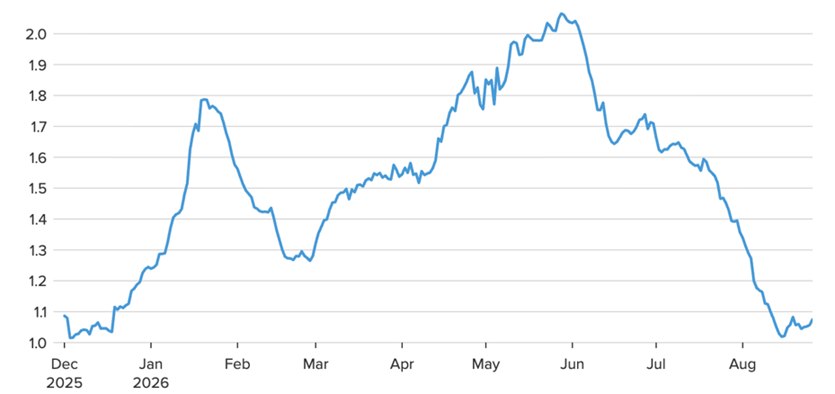
- 中国开放权重模型与 token 降价让经济性更难改善。BCG 调查显示 AI 工具支出已占营收 3.3%(两年前的三倍多),但仅 5% 的公司具备足够治理。
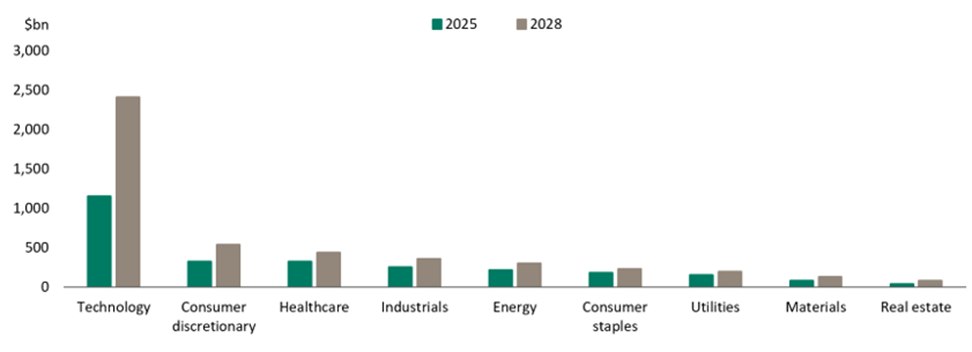
- 预期失衡: 分析师预测科技行业经营现金流到 2028 年翻倍至 2.4 万亿美元,其他行业却增长平平,作者认为前者过于乐观。
- 科技行业今年前三季度裁员近 16.6 万人、同比多 54%,医疗行业则持续扩招。
四、风投:钱更集中,退出更难
- 本季风投 984 亿美元,AI 占 83%,全年已达 5160 亿美元;资金高度集中于大额轮次和 5 亿美元以上的大基金。
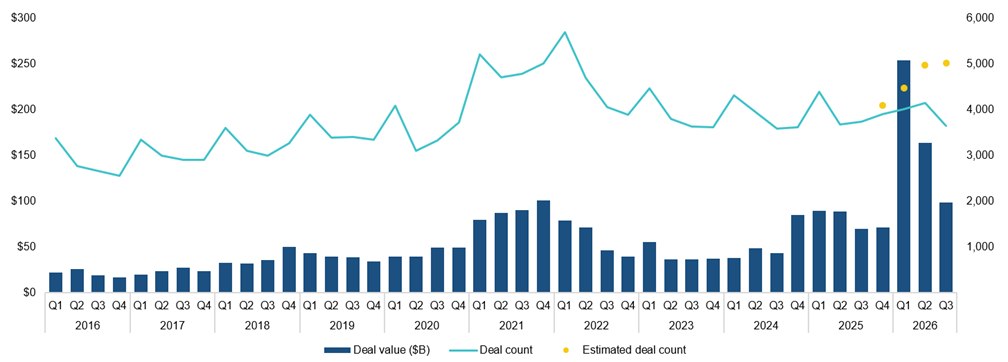
- 3Q26 仅 18 宗 IPO,OpenAI 和 Anthropic 推迟上市;1130 亿美元退出额中 600 亿来自 SpaceX 全股票收购 Cursor,Miro 等并购则远低于上轮估值。
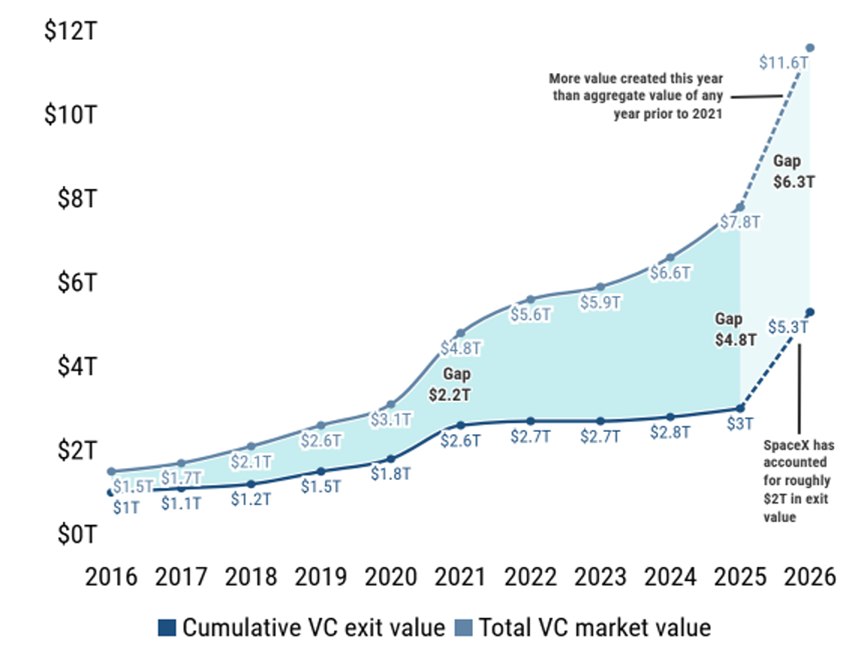
- 据 Pitchbook 和 Carta,风投总估值与累计退出价值的缺口已达 6.3 万亿美元。作者警告,风投只有真正向 LP 分配才能运转,资本过度集中于少数 AI 公司,一旦失足波及面会很广。
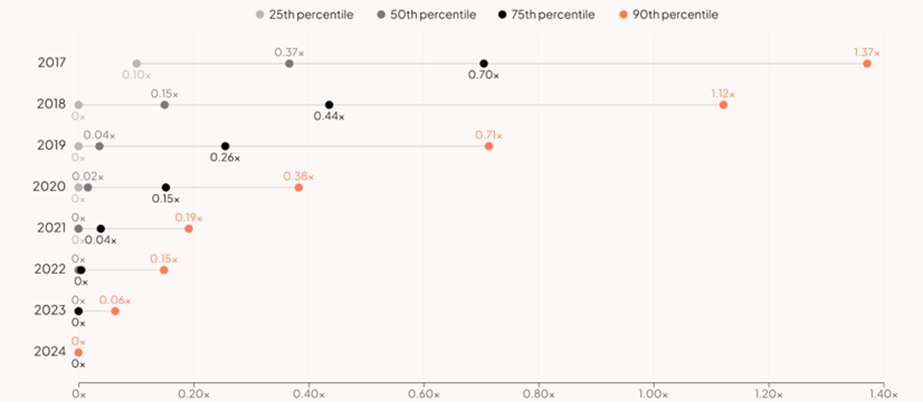
- 2018 年后的顶尖基金仍未返还全部本金,尽管账面 MOIC 远高于 1.0x。
五、医疗科技:相对亮点
- 2021–2023 年份医疗科技基金汇总 IRR 为 14.4%,高于全体风投的 8.9%。作者推测 AI 或将重演这一轨迹:基建被资本补贴之后的年份,新公司可利用廉价基础设施获得可观回报。
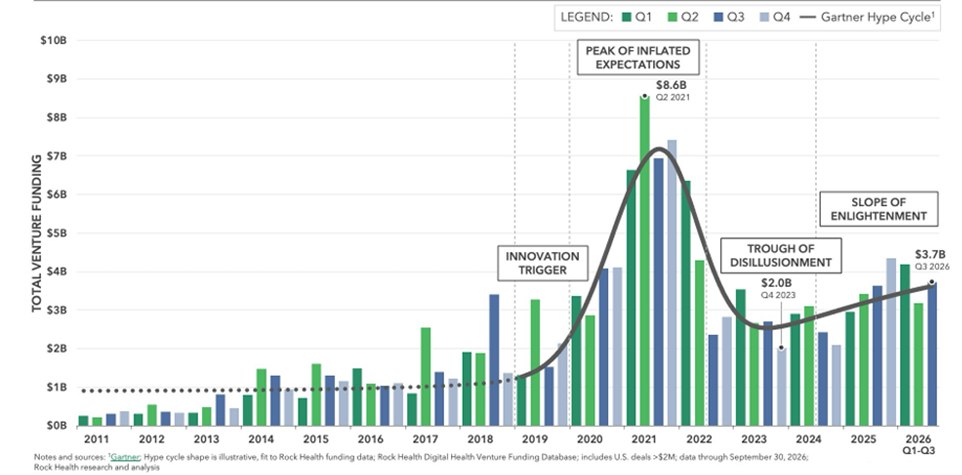
- Rock Health 预计今年数字医疗融资约 150 亿美元,延续 2023 年以来的复苏。
六、结尾彩蛋:巨无霸指数
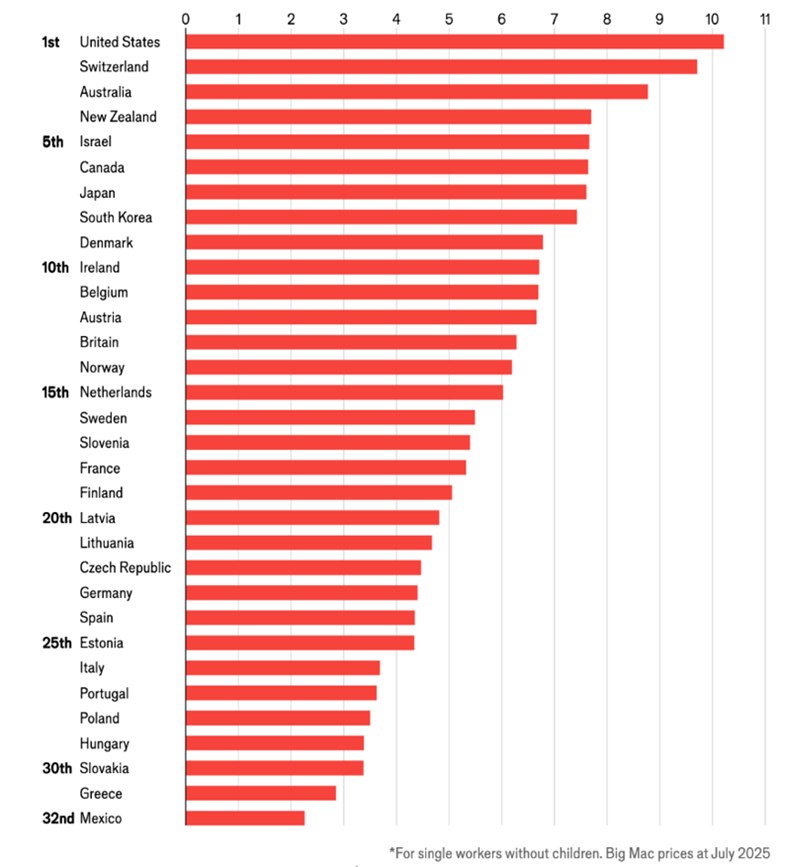
- 作者以 OECD 数据调侃:美国普通工人年收入可买 1 万多个巨无霸,全美每年卖出逾 5.5 亿个。
本文由 RecodeX 编译自 What, Me Worry?(作者:Michael Greeley),首发于 SandHill.io #306 推荐阅读。本文为中文编译稿,非全文翻译,完整内容请阅读原文。译文仅供学习交流,观点不代表本站立场,版权归原作者所有。