
原文:What has to go right to justify the trillions being spent on AI CapEx?
作者:Eric Flaningam
来源:SandHill.io #307 推荐阅读 · 行业动态与分析 | RecodeX 编译
导读:市场都在问“AI 需求能否填满正在上线的算力”。Generative Value 作者、现任 Timeless 合伙人的 Eric Flaningam 认为,短期答案显然是“能”,但长期真正的问题是:这个行业何时能靠自身收入养活自己,而不再依赖外部融资。他从供给(芯片、电力、资金、劳动力)出发,倒推云厂商需要多少第三方 AI 收入,再列出三项“必须做对”的条件,最后指出应用形态将决定哪类基础设施会短缺。
一、引言:短期不愁,长期难答
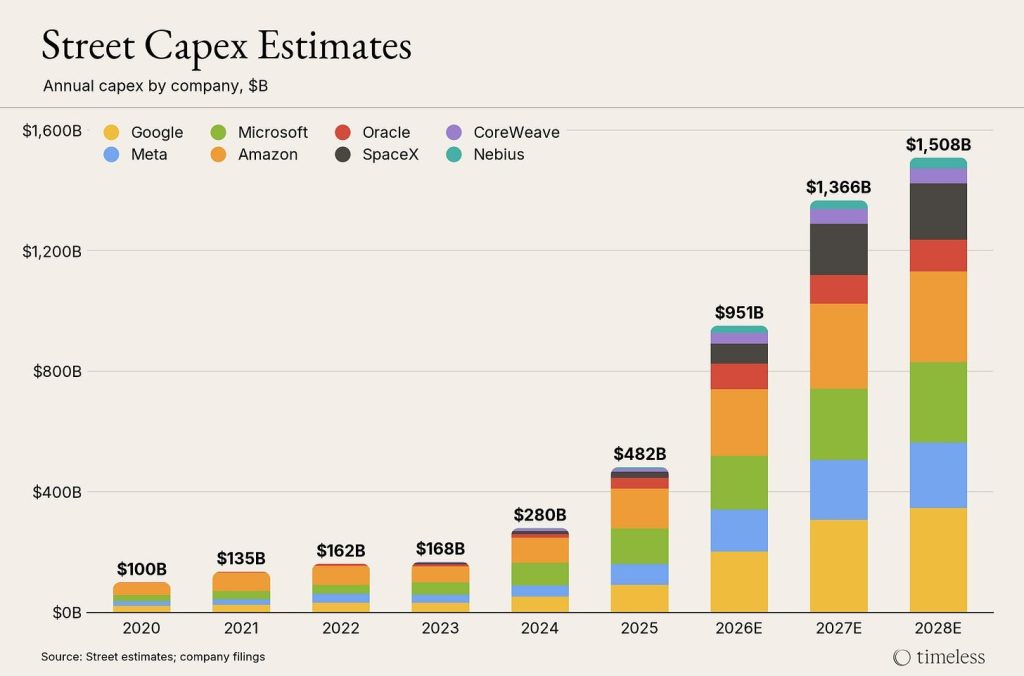
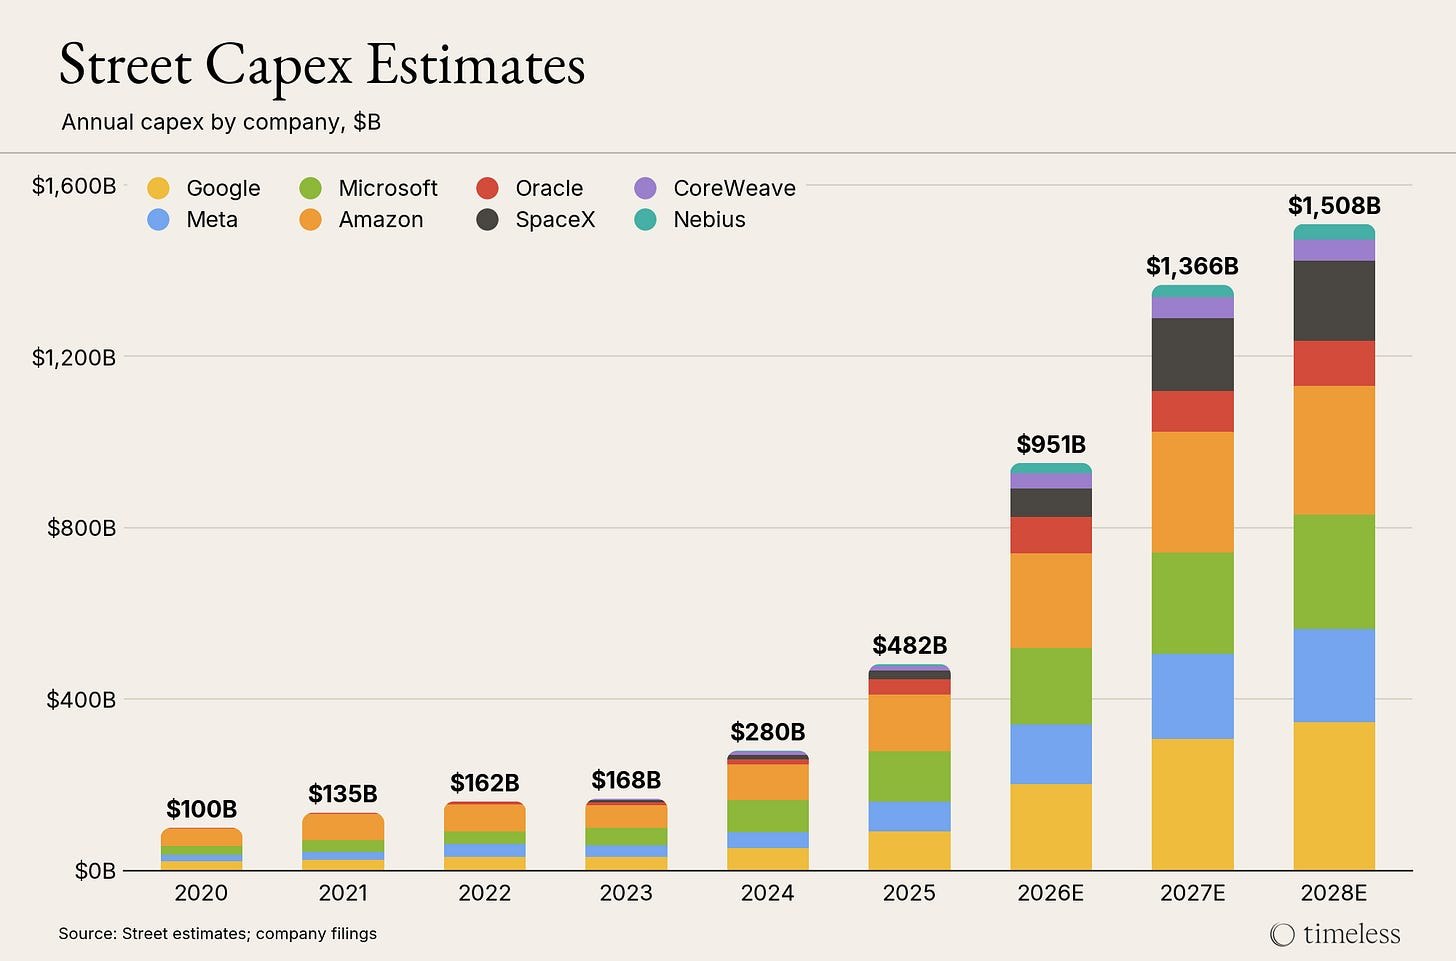
短期需求证据随处可见:新兴云(neocloud)短期算力价格环比翻倍,据报道 AWS 的产能已售罄至 2028 年。但累计超过 1 万亿美元的 AI 资本开支,有很大一部分将在 2027 年集中上线,使 AI 算力供给大约翻一番。
早期算力需求多来自训练,押注的是未来推理收入。作者团队测算了一个“收入门槛”:到 2027 年底 AI 客户至少需支出 6000 亿美元、2028 年超过 1 万亿美元,云厂商才能持续跑赢资本成本并保有合理利润。
作者的核心判断:
- 底线条件:前沿实验室持续推进能力边界,并守住足以支撑下一轮训练的利润率。
- 编程和聊天机器人是当下 AI 收入主力,仅编程长期就可能支撑万亿级收入;但开源模型不断缩小差距、常规任务持续流向开源模型,而收入门槛还在上升,因此前沿模型必须在“性能更好就值得多付很多钱”的领域——药物发现、材料发现、量化交易、机器人——赚取溢价。
- 扩散速度:能力不等于采用。ChatGPT 和 Claude Code 是首批真正改变工作方式的产品,还需要更多。
(作者附注:他两个月前加入 Timeless 任合伙人,本文基于团队对 AI 基建的研究。)
二、供给有多少
基准判断:非中国地区芯片交付约 2026 年 20GW、2027 年 35–40GW、2028 年 50GW 以上。瓶颈几乎遍布整个供应链,连洁净室开发商、数据中心滤网供应商都在疲于应对需求。
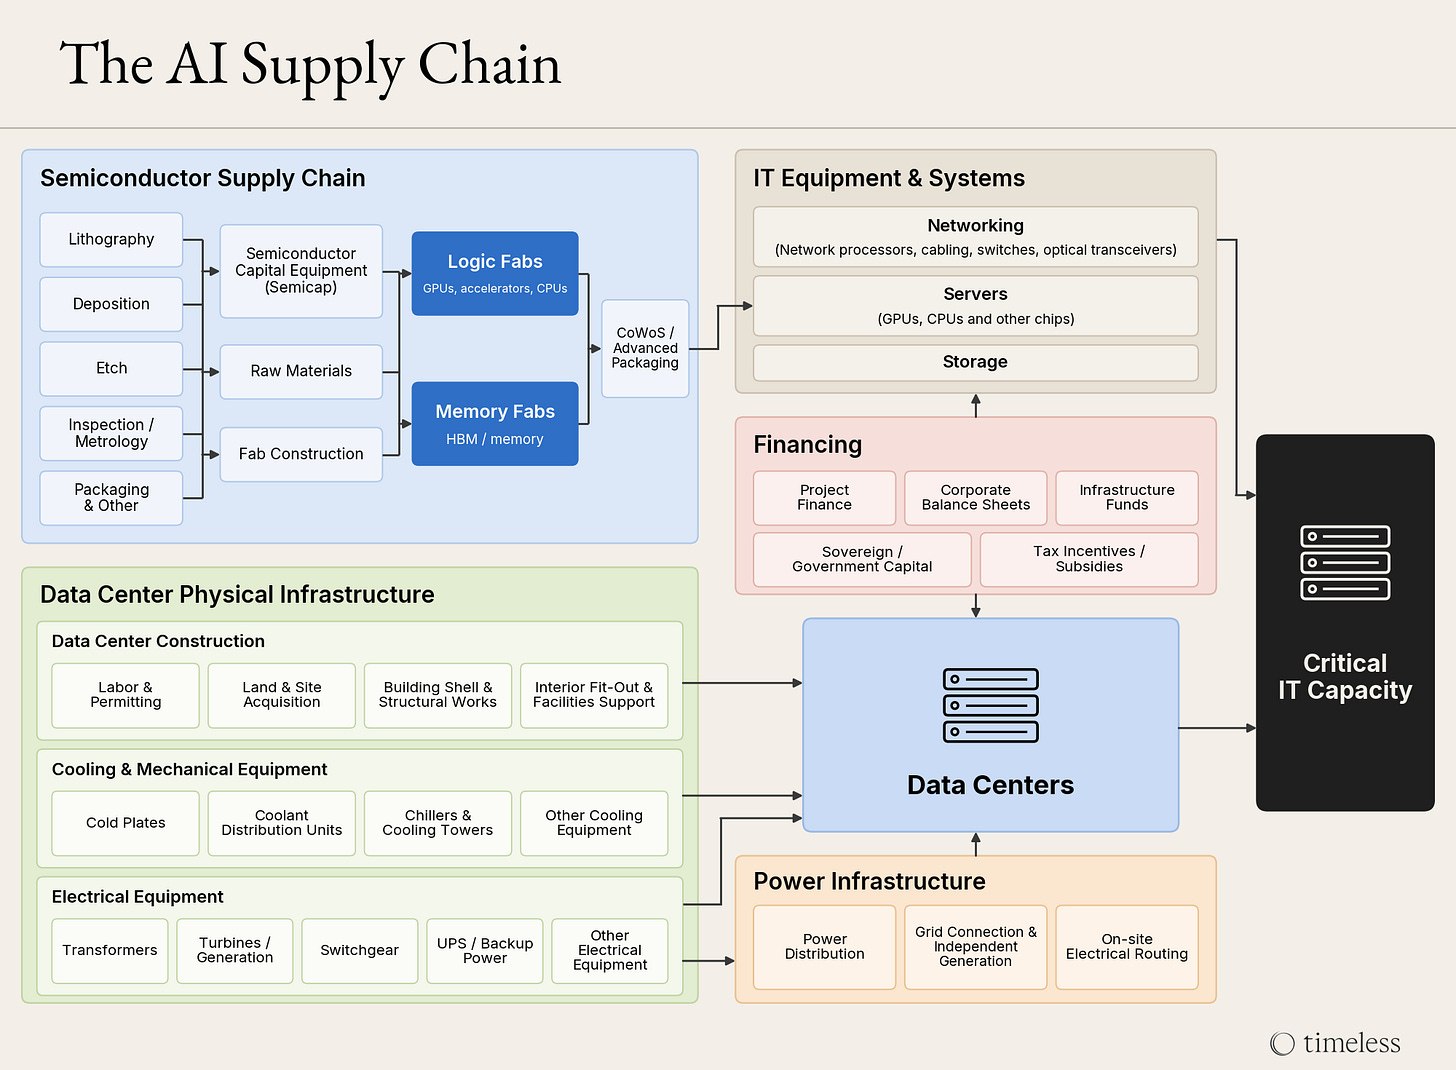
1. 芯片供应链
- 英伟达指引明年数据中心收入约 6500 亿美元(按 70% 增速),约折合 2027 年出货 20GW;
- 博通(XPU,主要是 TPU)预计 2027 年 AI 半导体收入 1150 亿美元,约 10GW;
- AMD、Marvell、联发科合计再贡献 5–6GW(AMD 占大头)。
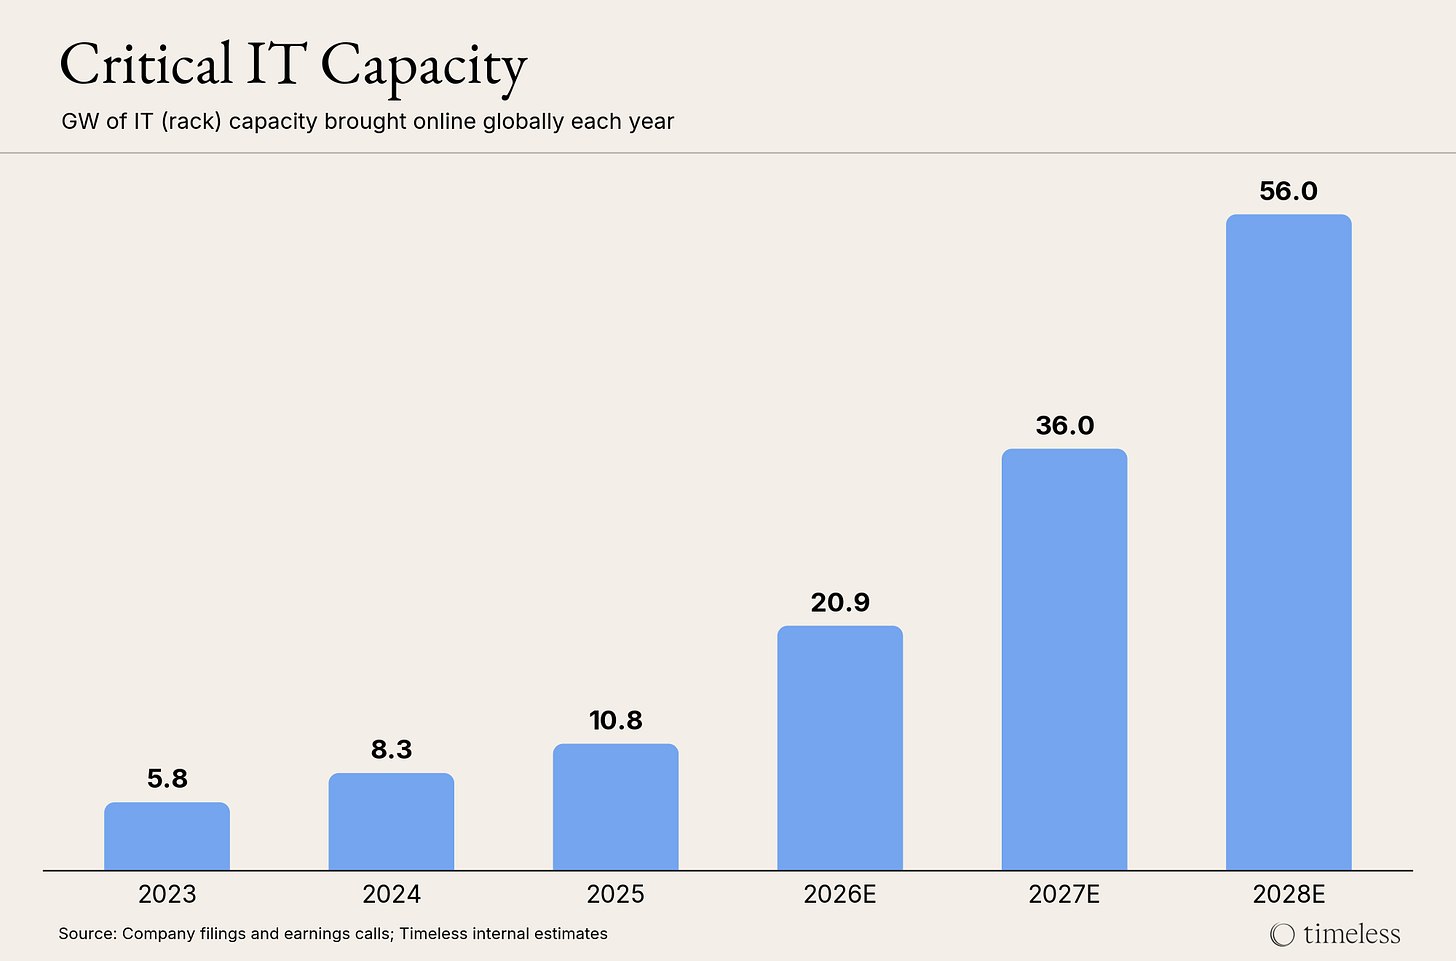
英伟达自己认为内存(HBM)在 2028 年初前都是加速器瓶颈,作者认为该约束已计入指引。脚注补充:业界正用片上 SRAM 或闪存分担内存工作,但这可能只是把瓶颈转移到同样生产 CPU/GPU 的逻辑晶圆厂。合计 2027 年约 35–40GW 算力,按 PUE 1.2–1.5 计需 42–60GW 电力。
2. 电力
电网供电比表后(behind-the-meter)发电可靠得多,而按承诺可用率定价的数据中心若用表后发电,需要大量冗余。电网不够,压力就转向表后供应链,两边都出现瓶颈:
- 并网:从申请到运行的中位数约 5 年(2008 年不到 2 年);
- 燃气发电:燃机订单排到 2030 年以后,联合循环电厂需 4–6 年;
- 变压器:大型机组交付周期 2.5–4 年;
- 输电:新建高压线路需 10 年以上。
据 SemiAnalysis,2027 年全球新增数据中心容量约 40–50GW,其中美国约 40GW,与芯片交付大体匹配;2028 年谁是瓶颈取决于表后电力能否跟上。其他解法:去电力更便宜充足的海外(异步智能体的兴起让延迟不再那么关键),或直接把 GPU 搬到风电、光伏等“搁浅电源”旁(如作者所投的 Rune Energy)。
3. 劳动力与融资
- 融资:市场预期这些关键公司 2027 年资本开支达 1.5 万亿美元,占 AI 资本开支总额 85%。按每 GW 全口径成本 450–500 亿美元计,可支撑 35–40GW 新增容量,因此 2027 年对大型云厂商不构成即时约束(小厂另说),但 2028 年后需越来越多依靠自身收入。
- 劳动力:脚注给出数据——电气工程占超大规模数据中心建设成本 40–50%,单个园区高峰期需 800–1400 名电工(普通写字楼仅 20–30 名);美国约 81.9 万名电工中仅 10–20% 具备中压、开关柜和调试经验,据此美国技工储备每年难以支撑远超 30GW 的新建项目。作者相信高薪会吸引更多人入行,但未来 12 个月能否解决是未知数。
三、门槛:这些供给需要赚多少钱
作者强调这不是收入预测,而是倒推:若云厂商要在上述资本开支上取得 35% 营业利润率,需要多少第三方 AI 收入。
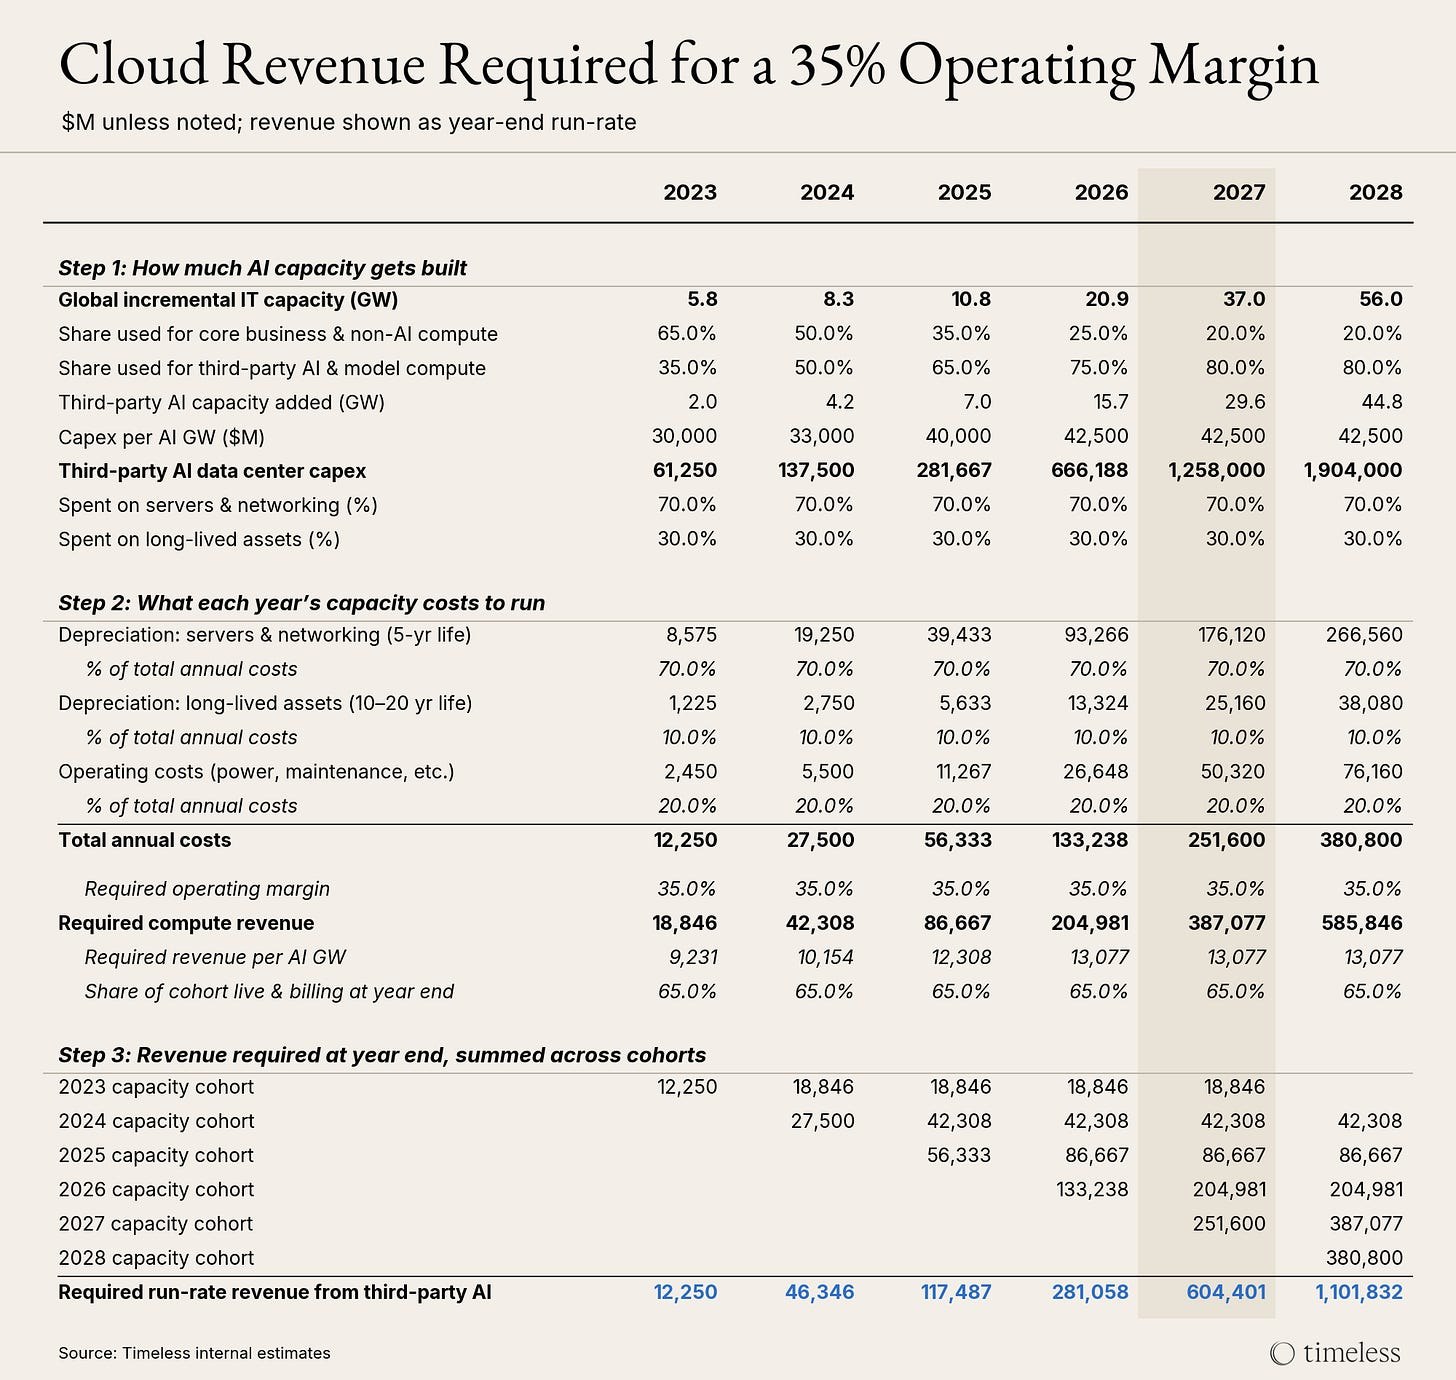
结论:2027 年底需年化约 6000 亿美元,2028 年底约 1.1 万亿美元(脚注:不含微软 Copilot、Meta 信息流排序等自用负载,也未计入人力等经营开支,真实数字应更高)。对比现实:2026 年所需第三方收入为 2810 亿美元,而前沿实验室加上 Cursor、Cognition 等产品年底收入大约只接近 2000 亿美元。
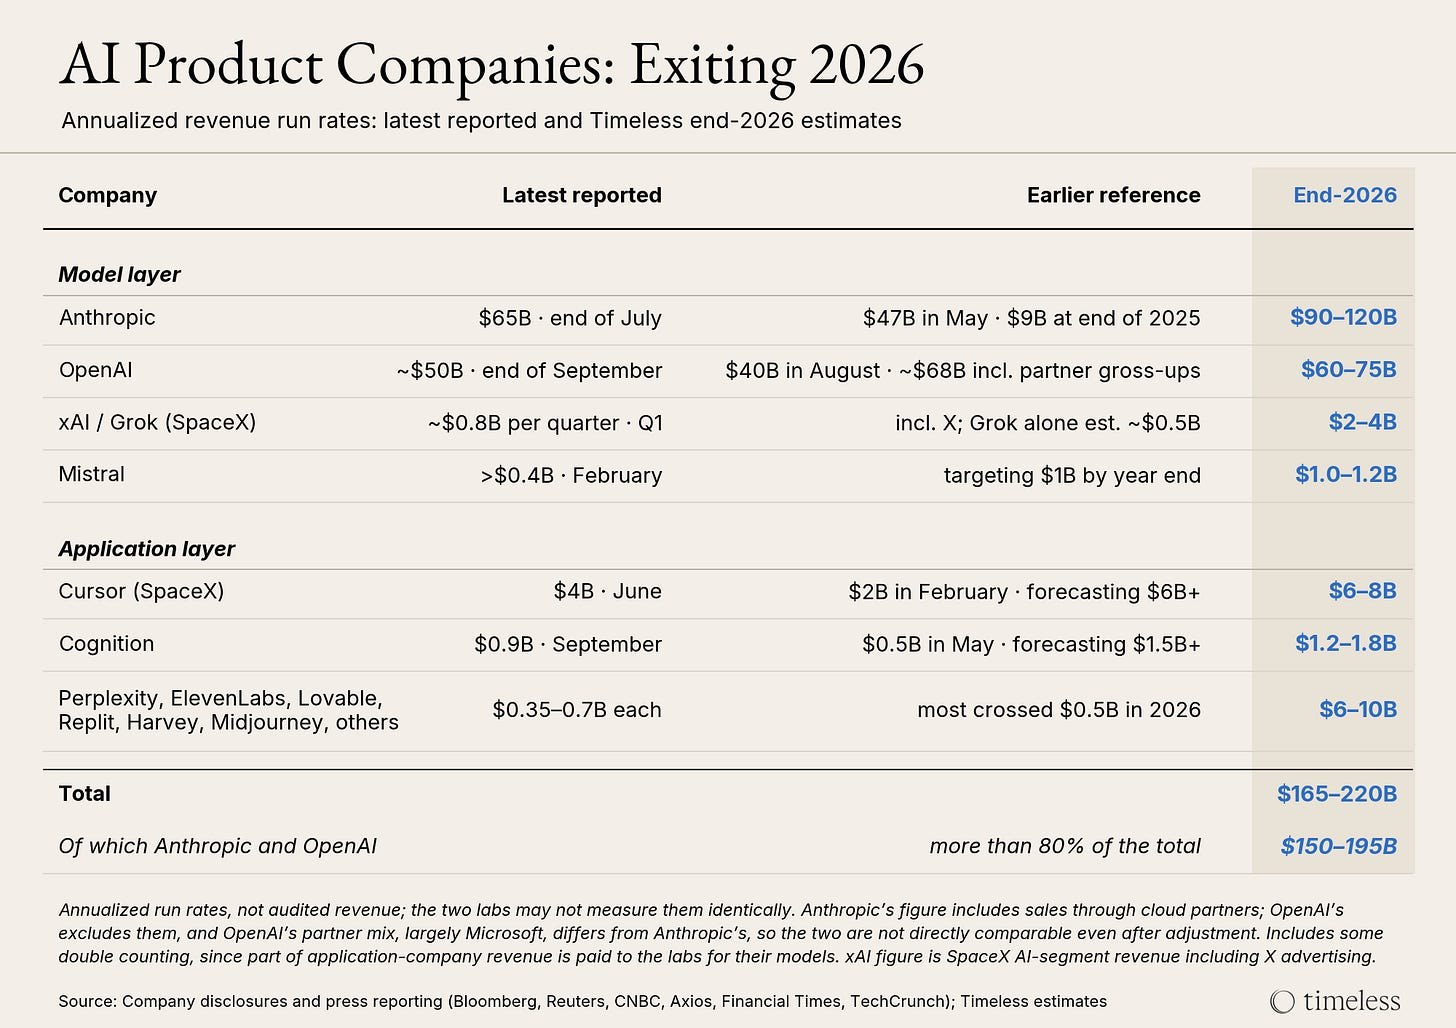
这 800 亿美元左右的缺口目前由风投和企业资本填补。明年需新增 3000 亿美元以上收入,后年再增 4000 亿美元以上。
四、哪些事必须做对
- 前沿模型在高价值工作上持续进步:落后者的利润会被竞争压缩;许多应用公司已把最难的任务交给前沿模型、简单任务交给小型开源模型。常规工作撑不起万亿收入,关键是高价值市场扩张能否快于其他领域的降价压力。
- AI 在经济中扩散:作者借用 Nick Sleep 2011 年致股东信——亚马逊体验明显更好,为何每年只增长约 40%?答案是习惯的改变是“漂移而非顿悟”。用他的一句话概括:“我们都是习惯的动物。”许多增长预测隐含了人们能迅速改变习惯的假设;因此让 AI 易用的公司(如作者所投的 Instinct)和廉价模型至关重要。
- 价值不被竞争蚕食:抵御蒸馏、建立持久优势、提高转换成本;同时找到新的变现方式,例如数万亿美元规模的药物发现,以及材料与机器人领域。
三者都成立,则可预见的未来都将供不应求:全球劳动 GDP 约 30 万亿美元、年增 3–4%,AI 将吃下其中可观份额。若不能立刻实现,融资市场会出现波折,部分公司会挣扎——但正如 Gavin Baker 所说,“慢一点、久一点”或许更好。
五、应用将决定什么会短缺
“GW 供给对 GW 需求”过于简化:应用对内存、CPU、存储、GPU 有不同需求,应用形态决定基础设施约束形态。历史上技术浪潮都是基础设施催生新应用,新应用再反过来决定后续要建什么。
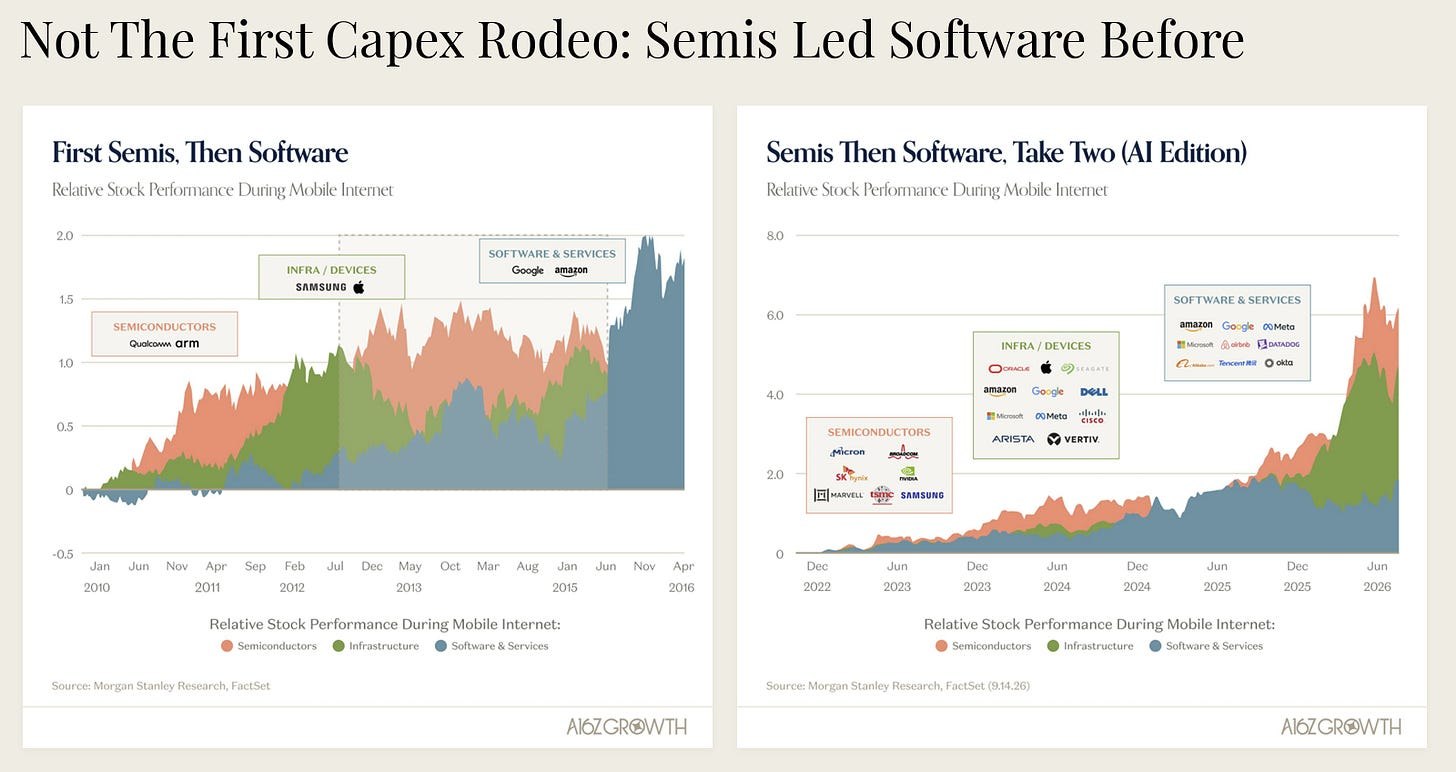
例如:需要即时响应的负载与可在夜间异步运行的负载需求截然不同;前沿训练需要巨型紧耦合集群,而大量推理可分散到小型站点;每一步都调用前沿模型的产品,与只在最难决策时调用的产品,经济性完全不同。
结语
以风投视角看,两种情景对创业公司都不错:乐观者错了,就有大量闲置算力供新应用使用;乐观者对了,能更早上线供给或榨取现有算力效率的公司更有价值。作者预告下一系列文章将聚焦药物发现、机器人、材料发现等前沿方向。(原文附免责声明:不构成投资建议,观点不代表 Timeless Partners。)
本文由 RecodeX 编译自 What has to go right to justify the trillions being spent on AI CapEx?(作者:Eric Flaningam),首发于 SandHill.io #307 推荐阅读。本文为中文编译稿,非全文翻译,完整内容请阅读原文。译文仅供学习交流,观点不代表本站立场,版权归原作者所有。