
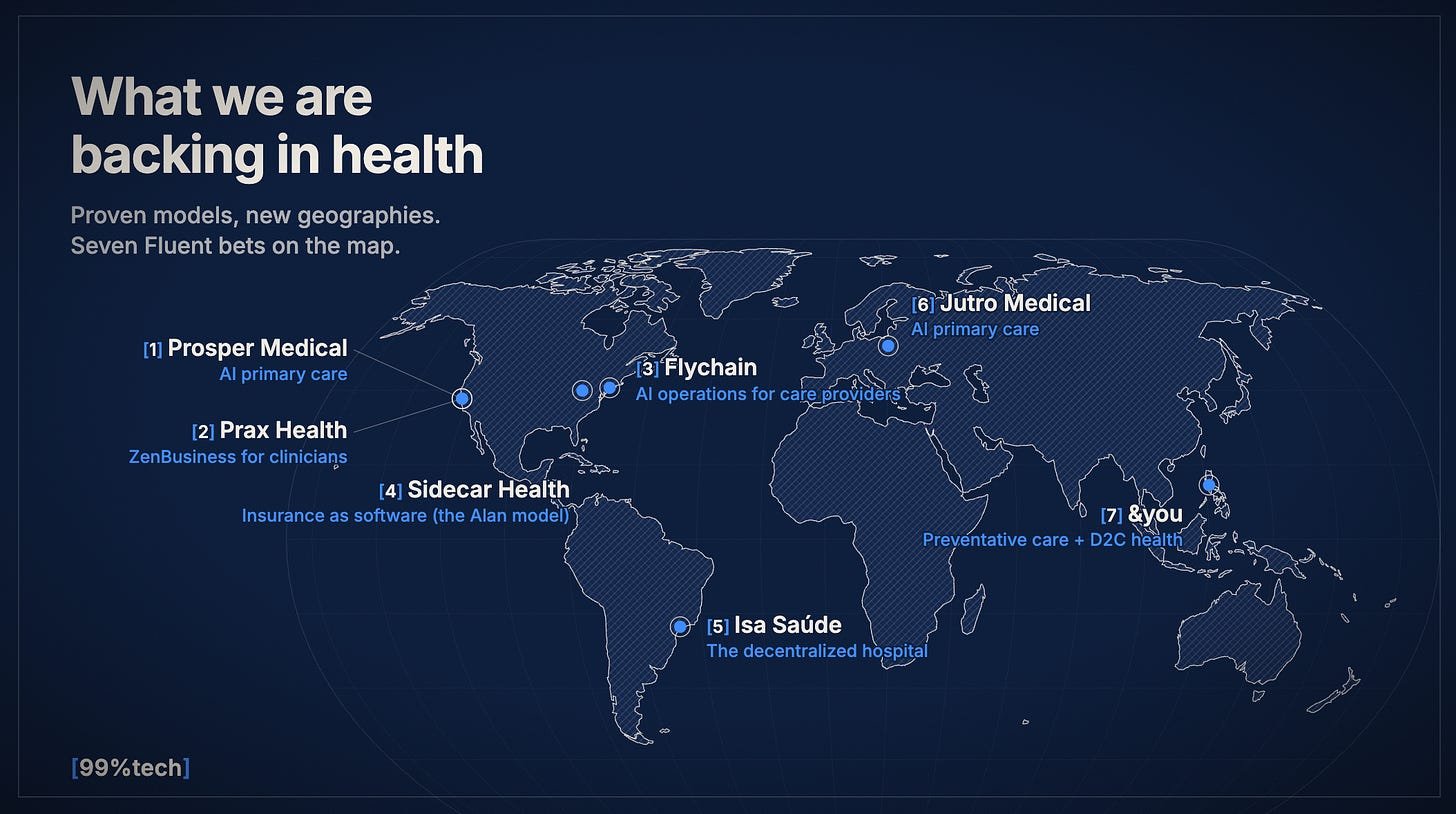
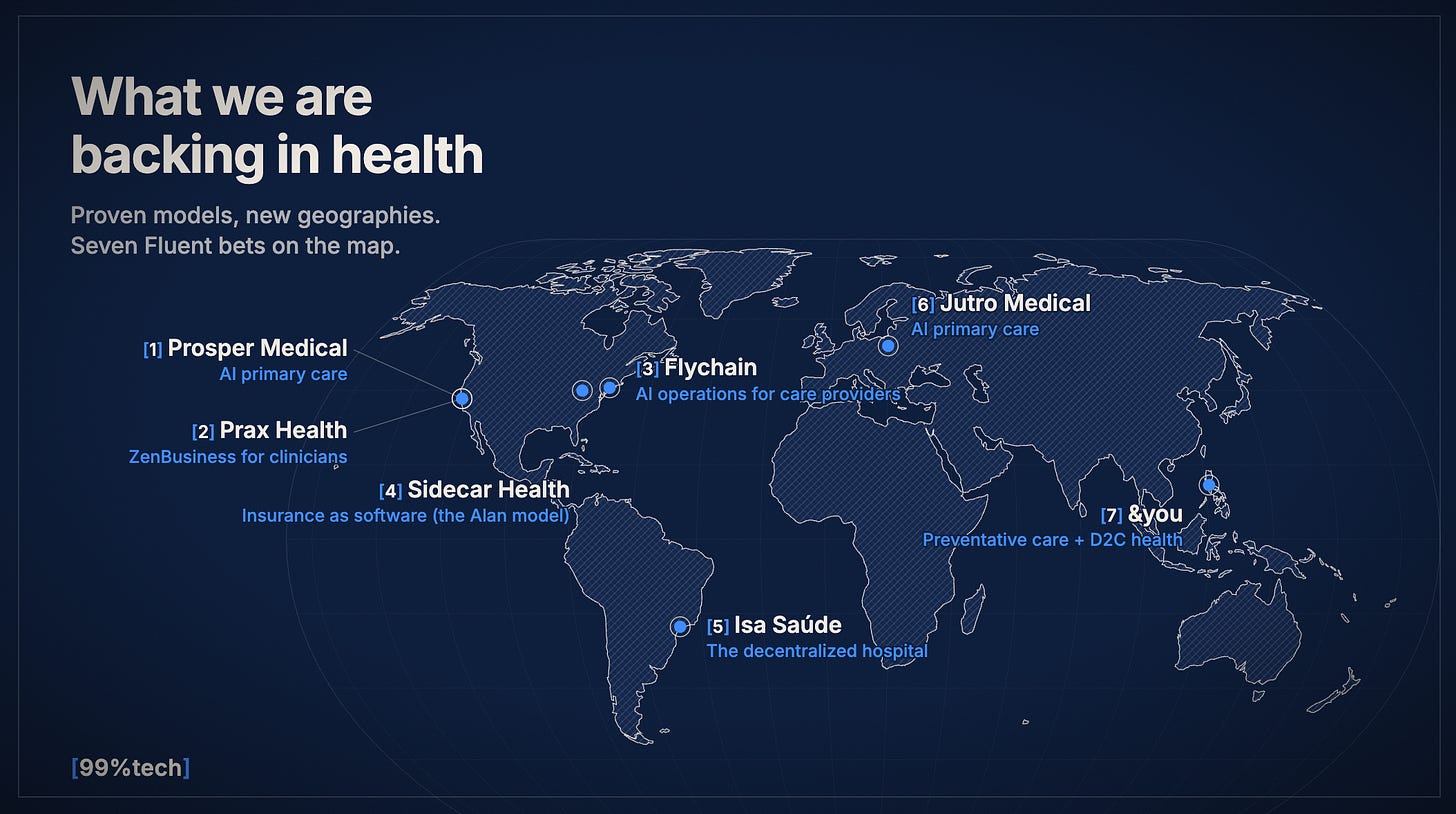
原文:What we are backing in health
作者:Alex Lazarow
来源:SandHill.io #304 推荐阅读 · 投资主题与论点
说明:本文为中文编译稿,非全文翻译,完整内容请阅读原文。
Fluent Ventures 的方法是把已验证的商业模式搬到新地域或新行业,而不是从零发明品类。医疗是其三大垂直之一。今年夏天 Hims & Hers 以逾 10 亿美元收购澳洲复制者 Eucalyptus(五国、逾 77.5 万客户),延续的是 Teladoc 收购 Advance Medical、Docplanner 收购 Doctoralia 与 Jameda、以及 Hims 先后买下 Honest Health 和 Zava 的同一条路径。
AI 基层医疗
作者要的不是视频问诊,也不是重资产诊所。Forward、Babylon、Carbon Health 相继关闭或破产,说明诊所优先很难;One Medical 以 39 亿美元卖给 Amazon 仍是例外。机会是两层叠加:AI 做协调和自动化,人保留触点。
- 美国 Prosper Medical 由已把 PlushCare 卖给 Accolade 的团队创办,每月 69 美元提供专属医生、护理团队和网内保险,7 月完成 1600 万美元种子轮。
- 波兰 Jutro Medical 面对公共支付方和更紧的医生供给,用 AI 并购承接小诊所代际交接,2025 年买入 9 家并迁到同一平台。Fluent 更看好不会同时冒出十个对手的中等市场。
预防与直面消费者
D2C 是医疗里被复制最多、退出也最清楚的模式。Hims & Hers 2025 年收入 23.5 亿美元,卖的是人们不愿在候诊室开口的问题;GLP-1 把单次购买变成订阅。诊断侧,Function Health 卖生物标志物会员,估值已到 25 亿美元并再融 4.5 亿美元;Neko Health 用自有扫描硬件融资 7 亿美元。马尼拉 &you 把两者接上:持牌医生、合规配制、48 小时配送,pre-seed 前已盈利。作者认为基层医疗、预防和 D2C 会继续汇合。
去中心化的医院
巴西每千人仅 2.5 张病床,约四分之一人口有私人保险,承保方利润率约 1%;医生多无正式合同,护士常打多份工。Isa Saúde 把至多 70% 的医院服务送到家里,由软件调度护理网络,同等病情费用最多降 90%。它覆盖 60 城、日接诊逾 1500 人,去年 10 月完成 3000 万美元 B 轮。前提是亏钱的私人支付方、缺床、以及庞大但低薪的临床劳动力。趋势本身是全球的:美国居家住院模式长在已延至 2030 年的 CMS 豁免下,英国 Cera 月上门 300 万次且自由现金流为正。
医疗后台
公司注册(LegalZoom、ZenBusiness)和全套小企业基础设施(Shopify)跨不过医疗的设立、对接和人员结构。Headway 在治疗师群体上验证了垂直后台,估值 23 亿美元。Prax Health 服务允许独立执业的 NP 与医师助理——27 个州加华盛顿特区已放开,调查中约三分之一 NP 打算自己开业——把过去最高约 1.5 万美元的开业流程收成产品,已融资近 1000 万美元。Flychain 则从居家护理、ABA 和居家输液的记账、税务和营运资金做起,作者认为这是 Ramp 模型的医疗版。再往上,美国医院 ERP 仍是 Epic,AI 可以先做覆盖层,也可以在在位者更慢的市场里成为 ERP。
即将毕业的保险,以及还没下的老龄化
法国 Alan 像卖软件一样卖保险,年化收入越过 8 亿欧元、估值 55 亿欧元;巴西 Alice、Sami 是同类版本。美国没有可补充的全国基础层,Sidecar Health 因此改打现金价和固定给付。作者仍觉得它与金融科技重叠,但认为早期赢家已出现,主题即将收起。
老龄化分三层,都还在找:家庭支付的居家长期托管、老年照护协调或市场(美国 Honor 已占住一端),以及老年支付方。Devoted Health 约值 160 亿美元,依赖几乎只有美国才有的 Medicare Advantage 按人头付费;墨西哥 Koltin 正在没有这项补贴的情况下做老年保险。
搬走之后什么会变
复制者若把多条趋势叠成复合公司,当地市场可以更大:圣保罗没有现成模块,调度、培训和支付方合同必须自己长成整家公司。卖点也会变——Hims 卖速度和私密,&you 卖信任。真正决定生死的本地化是买家是谁。并购在作者看来是获客动作而不是一种模型,AI 正在改写小诊所值多少钱。