原文:Decision Models: The Next Shoe to Drop
作者:Jamin Ball
来源:SandHill.io #304 推荐阅读 · 行业动态与分析
说明:本文为中文编译稿,非全文翻译,完整内容请阅读原文。
这一期《Clouded Judgement》(2026 年 10 月 2 日)的主题是决策模型(decision model):输入仍是非结构化文本,输出不是文章,而是一个带置信度的决定。Jamin Ball 把它看成开源权重之后、把 token 价格再打下来的下一只靴子。后半是他的云软件周度估值,整体中位数仍在 4.2 倍,高增长公司完全是另一个市场。
一个刚上线的品类,一周内变成共识动作
眼下两条热线,一是个人 AI(文中提到 Instinct、Muse、Grok Bot 和 OpenAI 的 Dots),二是 TypeSafe 的 Jev。Jev 9 月中才发布,放上 Vercel AI Gateway 的 24 小时内,约 13% 的付费团队用过,是该网关采用最快的模型。The Information 称公司在谈约 100 亿美元估值的一轮。同一周 OpenAI 推出 Decisions API,Databricks 推出决策模型驱动的 ai_decide,Perplexity 推出开源权重决策模型。模型菜单还在变长:前沿模型之后是开源权重,决策模型像是下一只落地的靴子。
决策可以是是/否、N 类里挑一个,或有序刻度上的分数,旁边再给概率。同一张支持工单可以变成:是否威胁流失,是、87%;路由到账单团队,92%;紧急度 3/10,置信 78%。Ball 还看重四类用法:按提示做模型路由;看智能体的下一步,决定继续、停止、重试或交给人;检查输出是否符合品牌或政策;从合同里标出需要法务再看的非标准条款。
便宜,但不能只跟最贵的模型比
有文章把 Jev 写成每百万输入 token 0.042 美元、输出免费,比领先模型便宜 100 倍以上。Ball 认为对比不完整:相对 GPT-6 Luna 这类便宜模型,差距更接近 4 倍,而 Luna 也能做分类和路由。还要看准确率、延迟和置信刻度。赌的是专用模型在二元分类上比通用模型准;若准确率接近前沿、价格接近 Luna,就该拿它比前沿价格。一串若/则判断会把延迟叠起来,决策模型承诺快得多,也给出通用便宜模型通常没有的置信度。把三项放一起,说它比今天的替代方案显著更便宜,他认为站得住。
今天的 token 里有多少能被接过去?他把问题交给 Claude,得到的猜测是 10%–15%。token 支出是价格乘数量。数量会升很多个数量级;价格终将下降,但一直缺“具体怎么降”的实例。开源权重是第一根桩,决策模型可能是下一只靴子。价格下降会把采用和用量推得更快。
倍数:整体 4.2 倍,前五名 38.3 倍
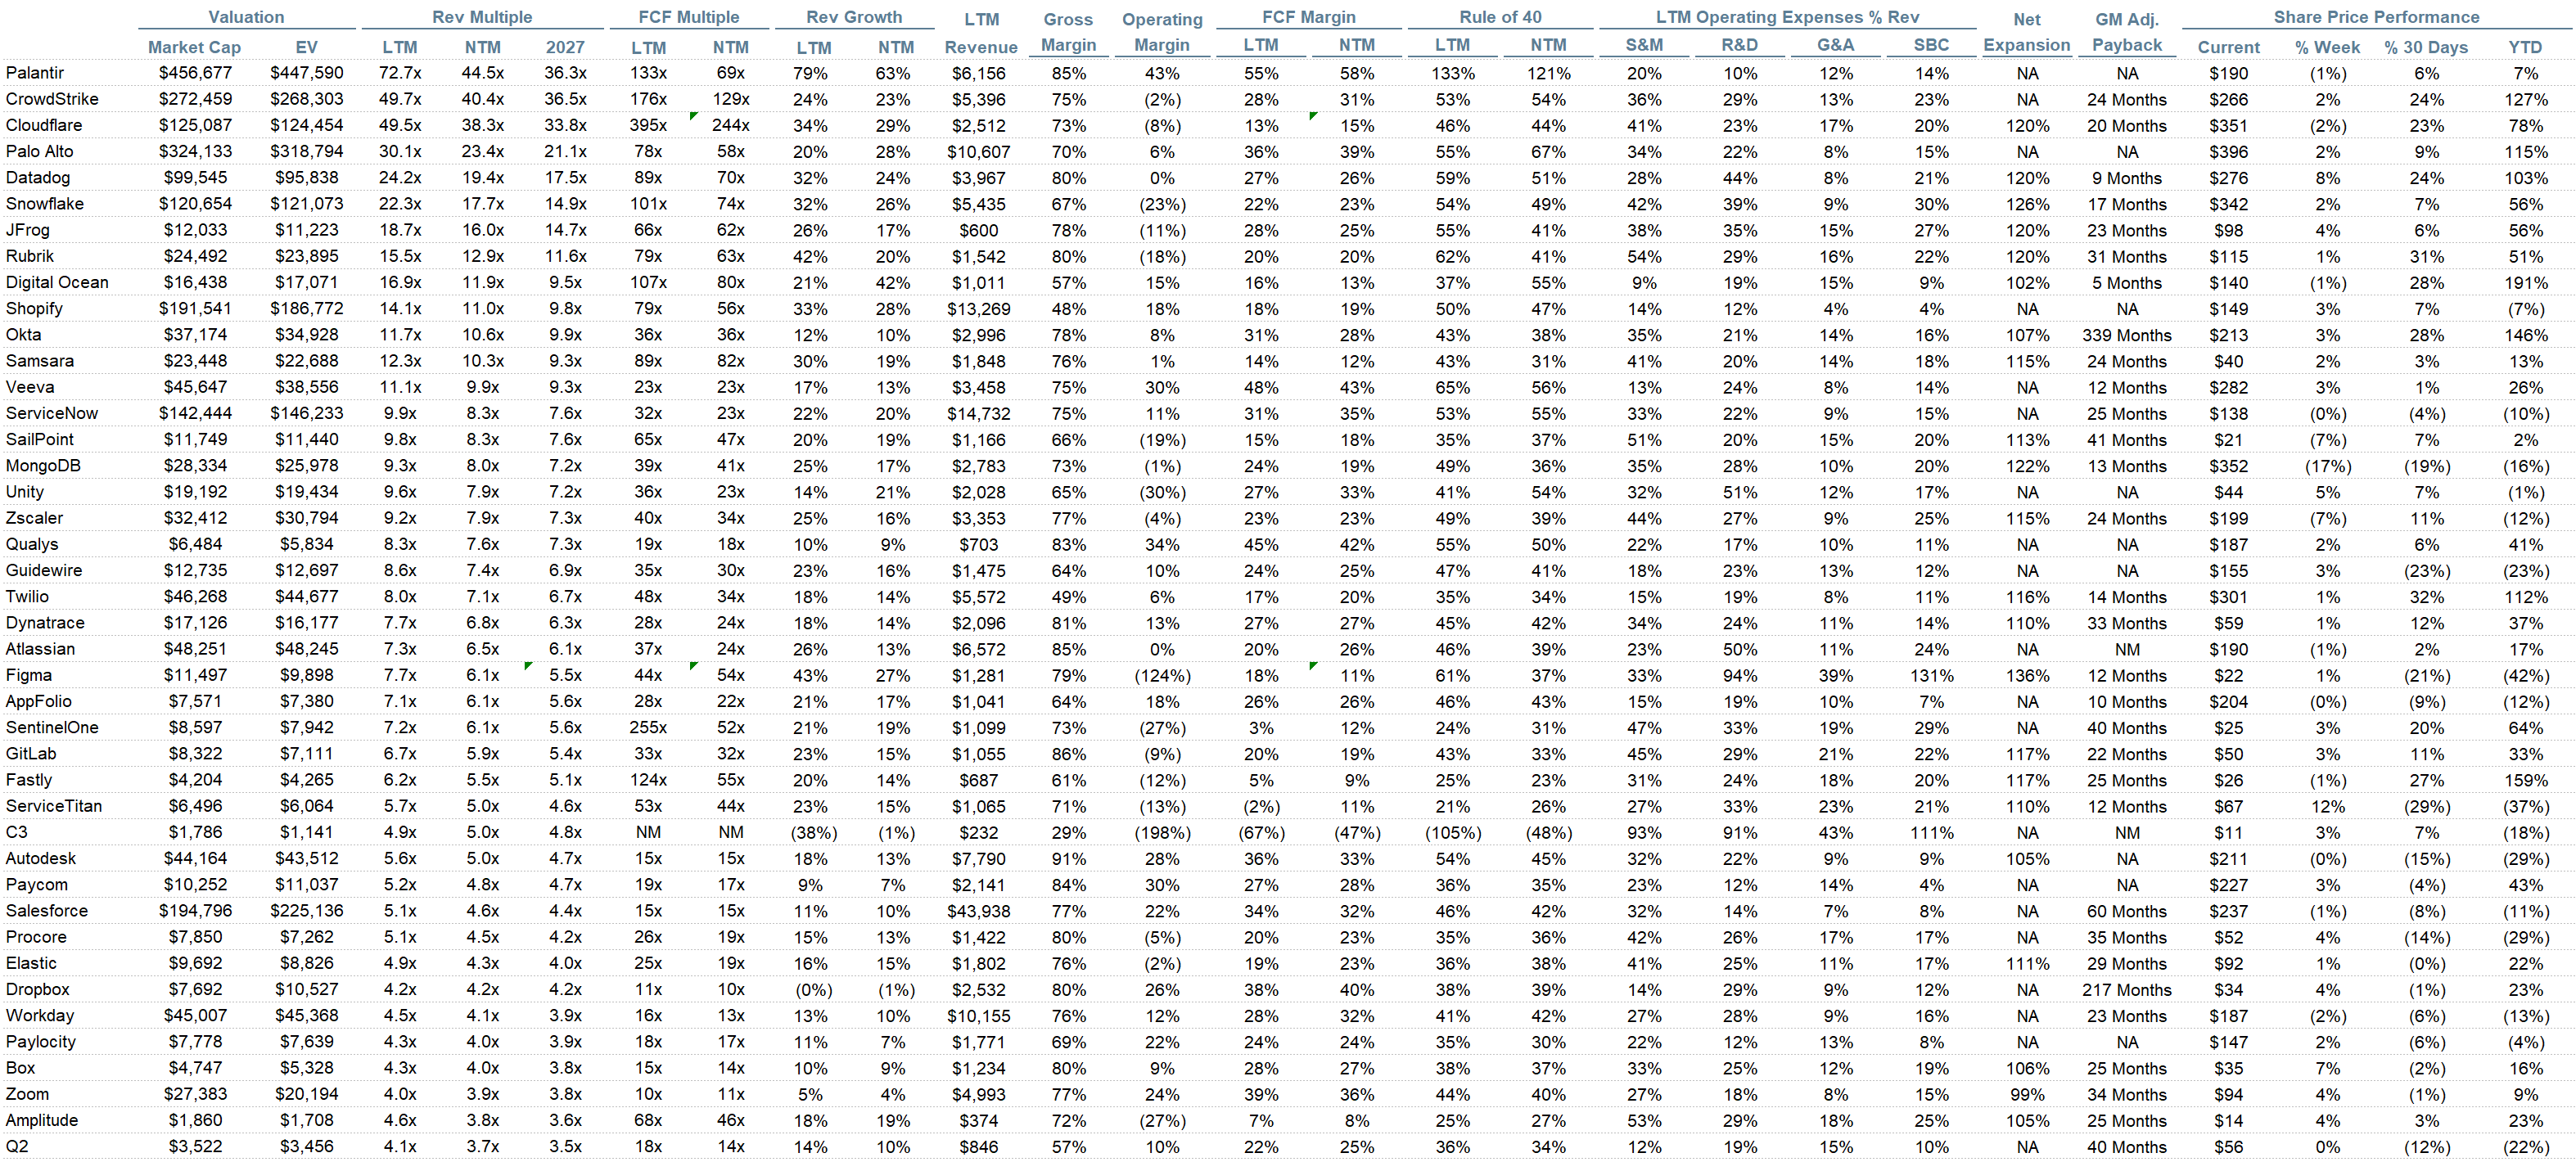
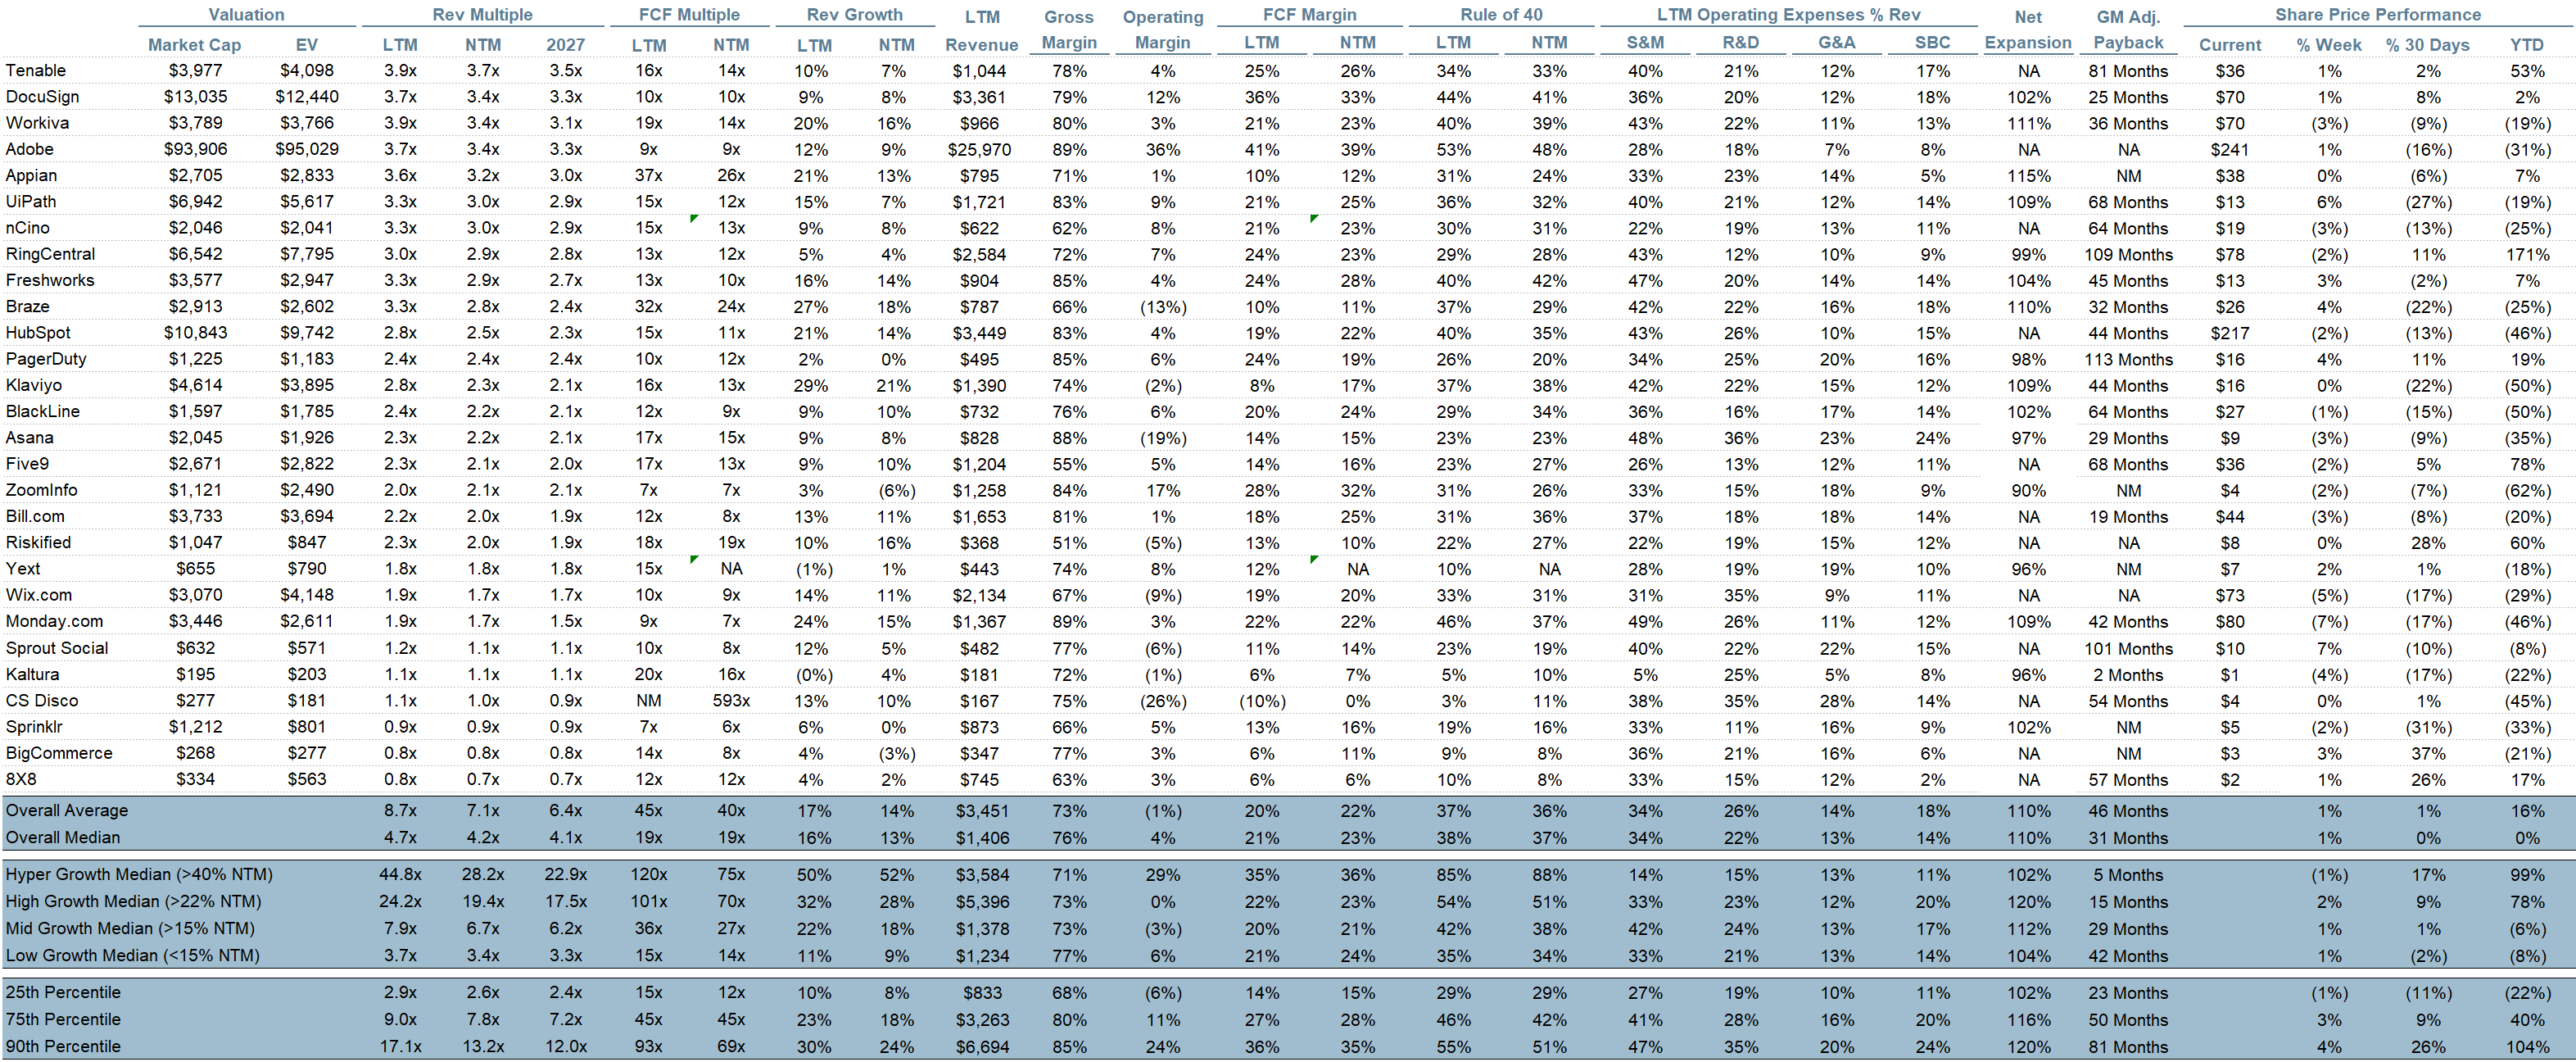
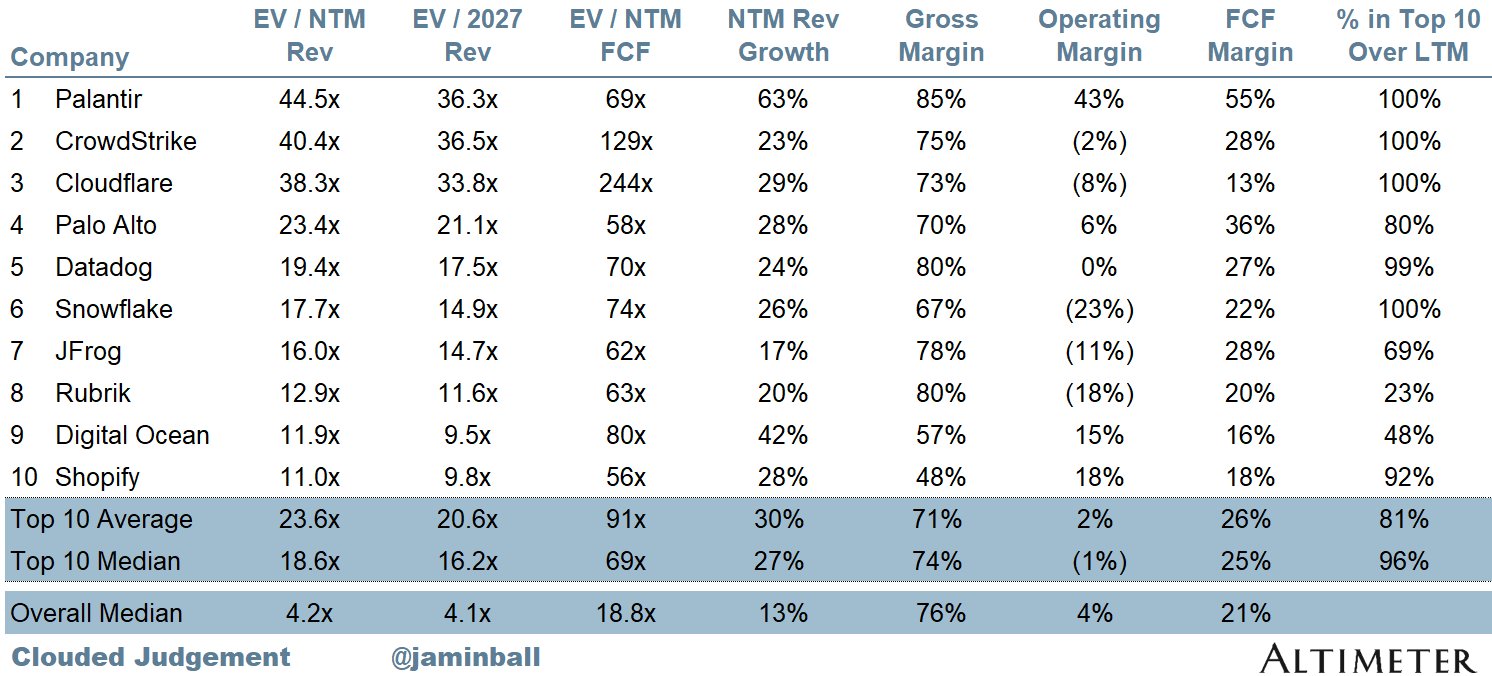
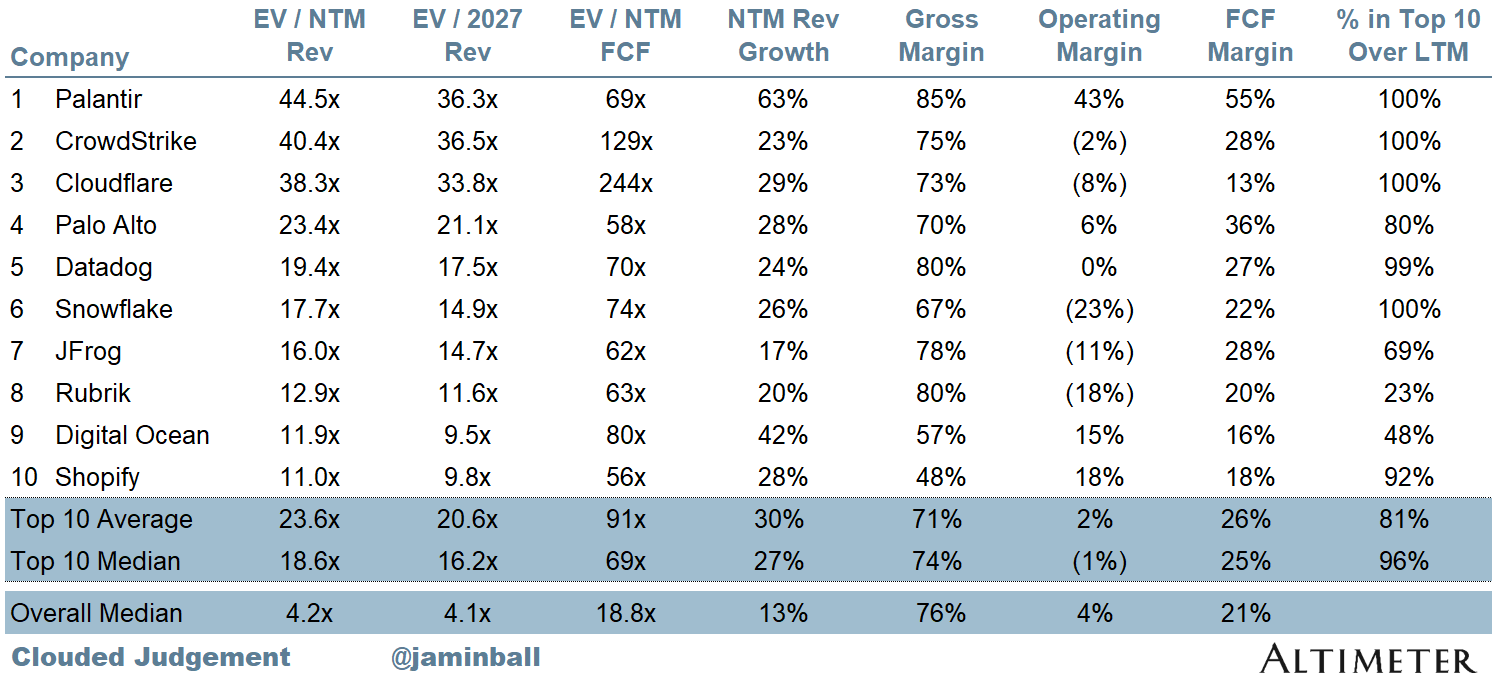
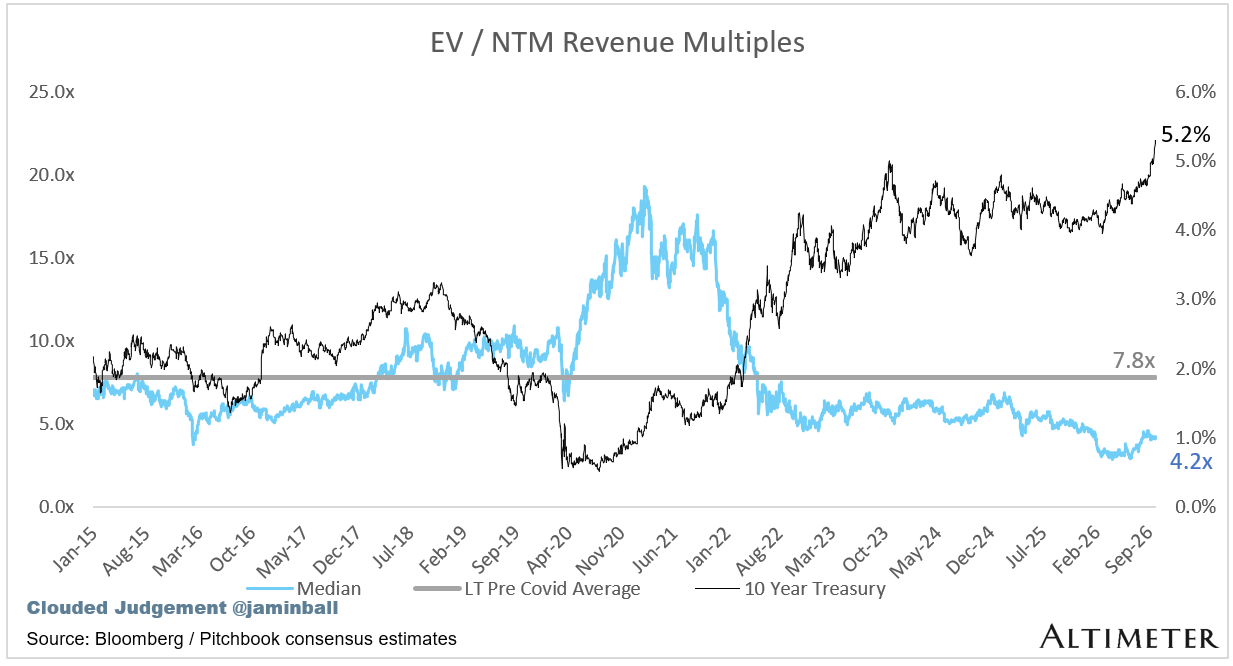
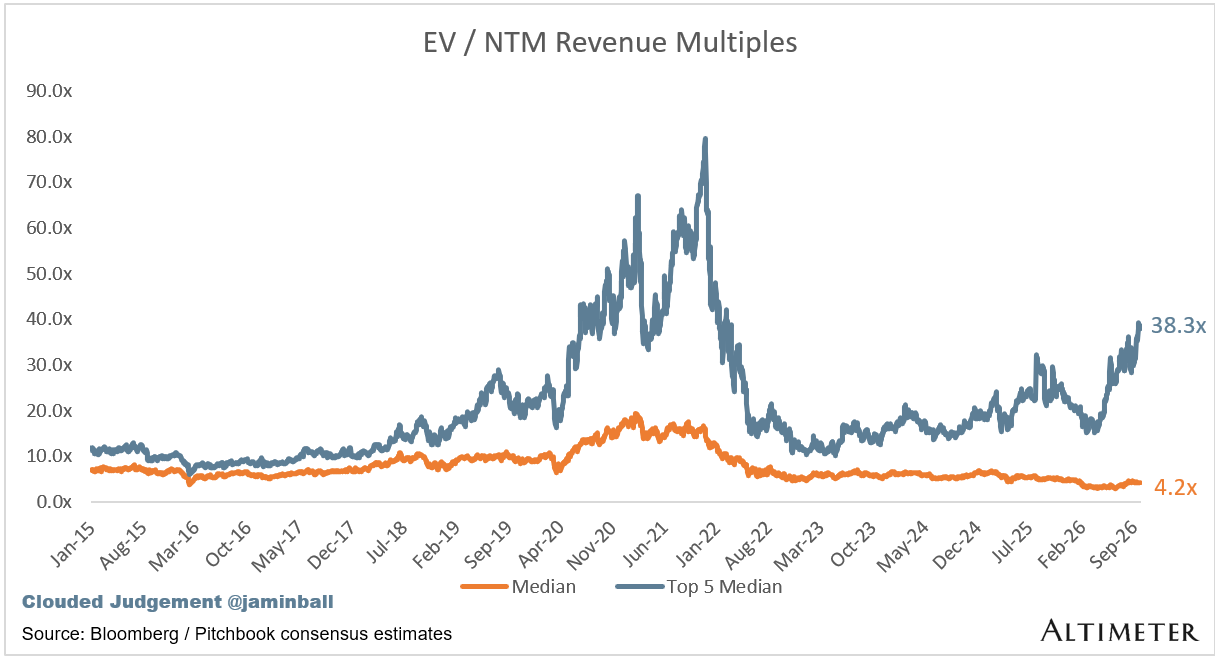
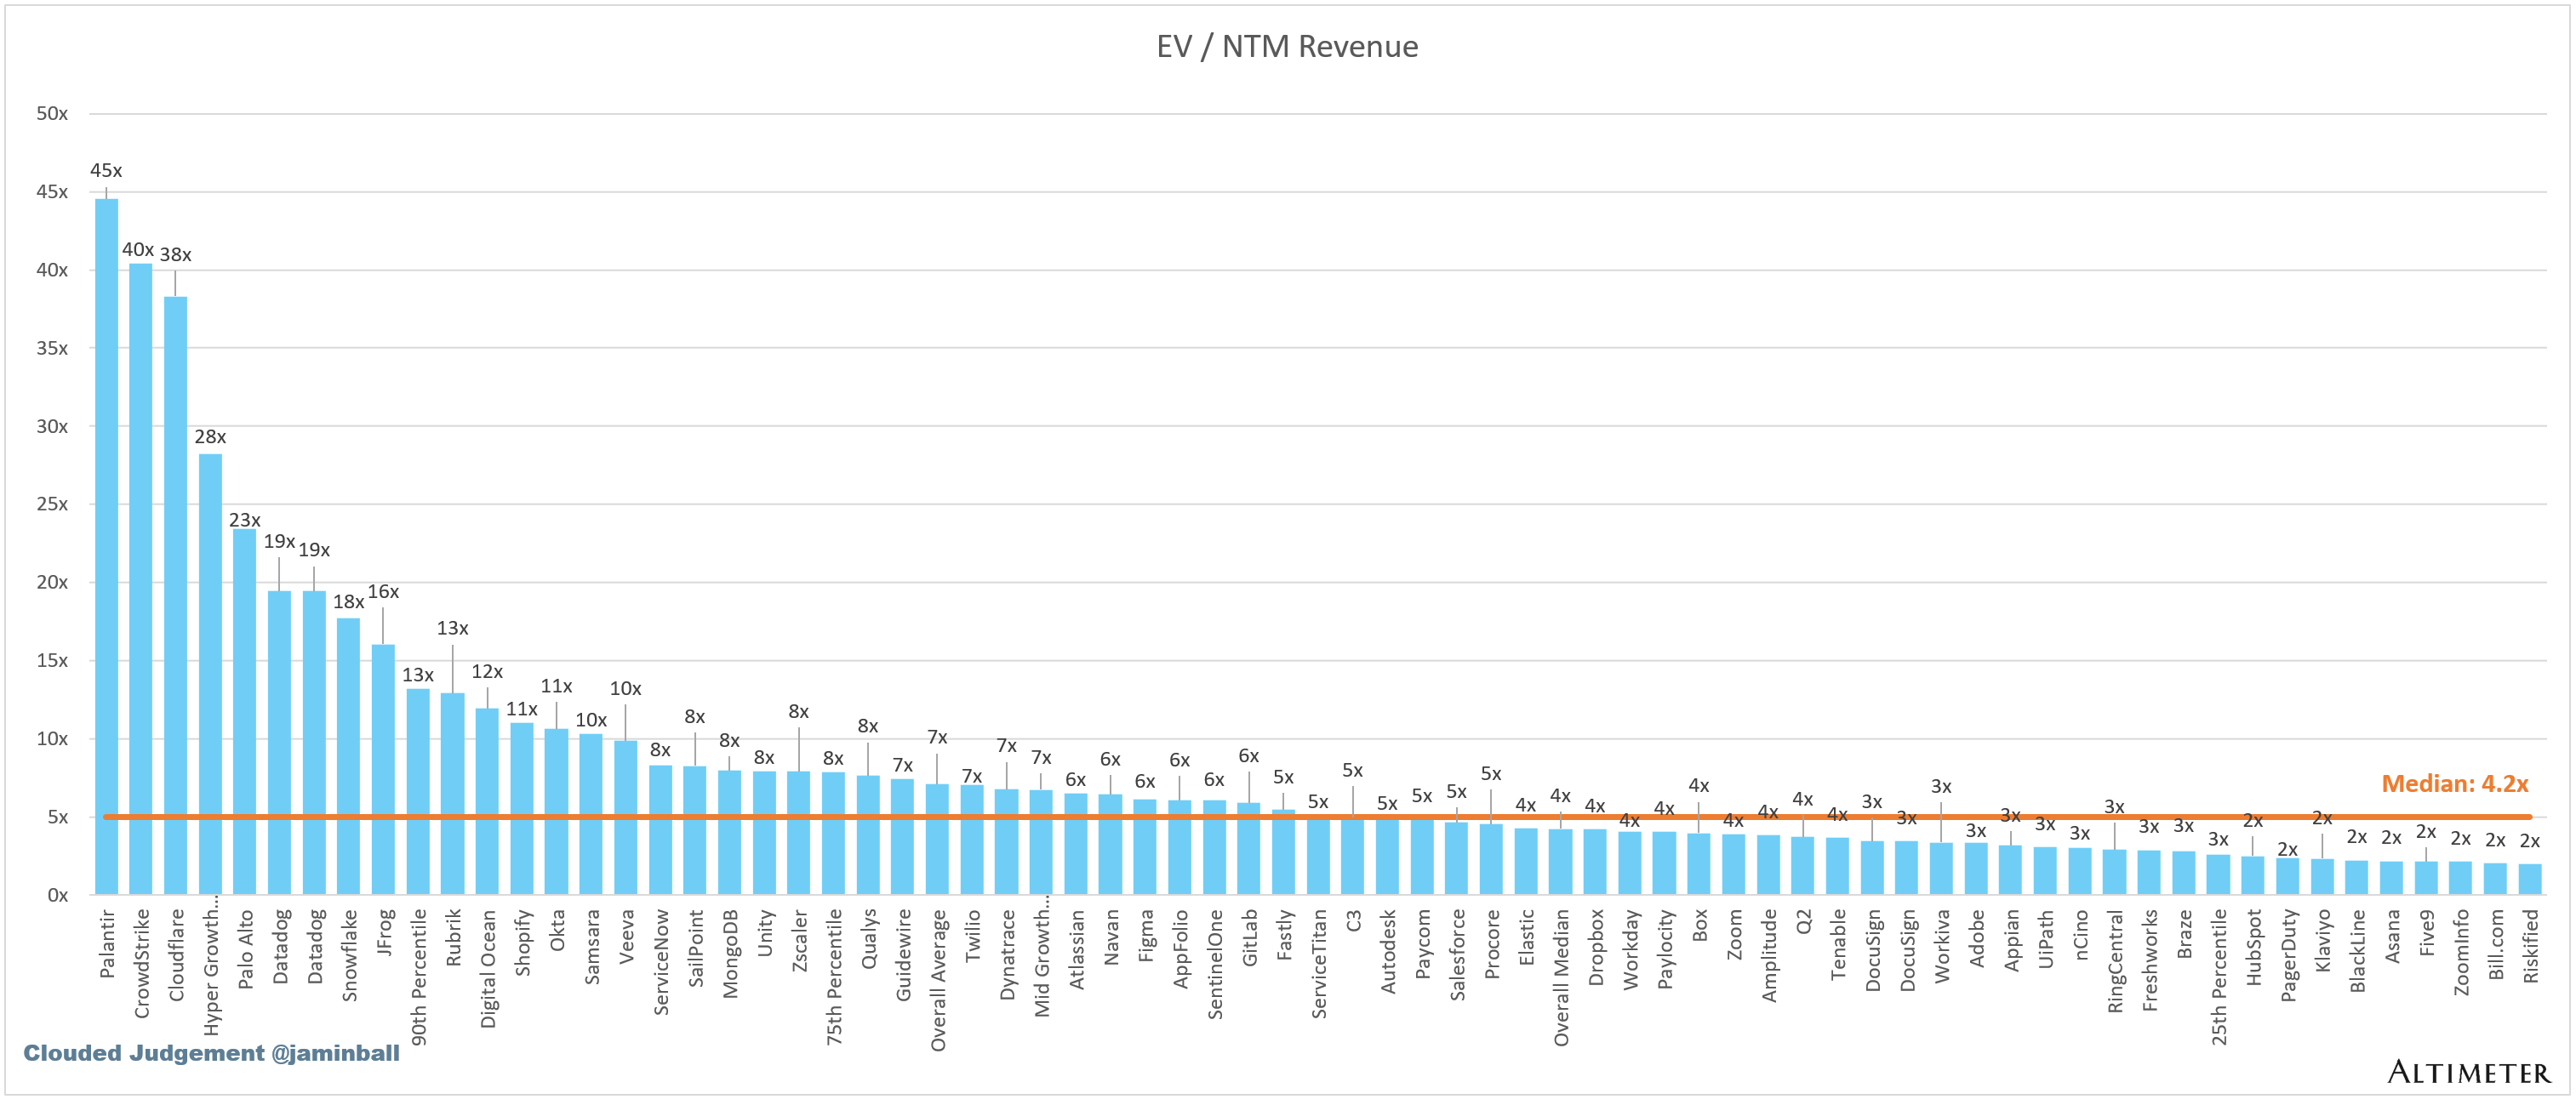
SaaS 多按未来十二个月收入(NTM)估值,因为多数公司利润或自由现金流还不足以横比全行业。倍数是企业价值(市值加债务减现金)除以 NTM 收入。当期:整体中位数 4.2 倍,前五名中位数 38.3 倍,十年期美债 5.2%。
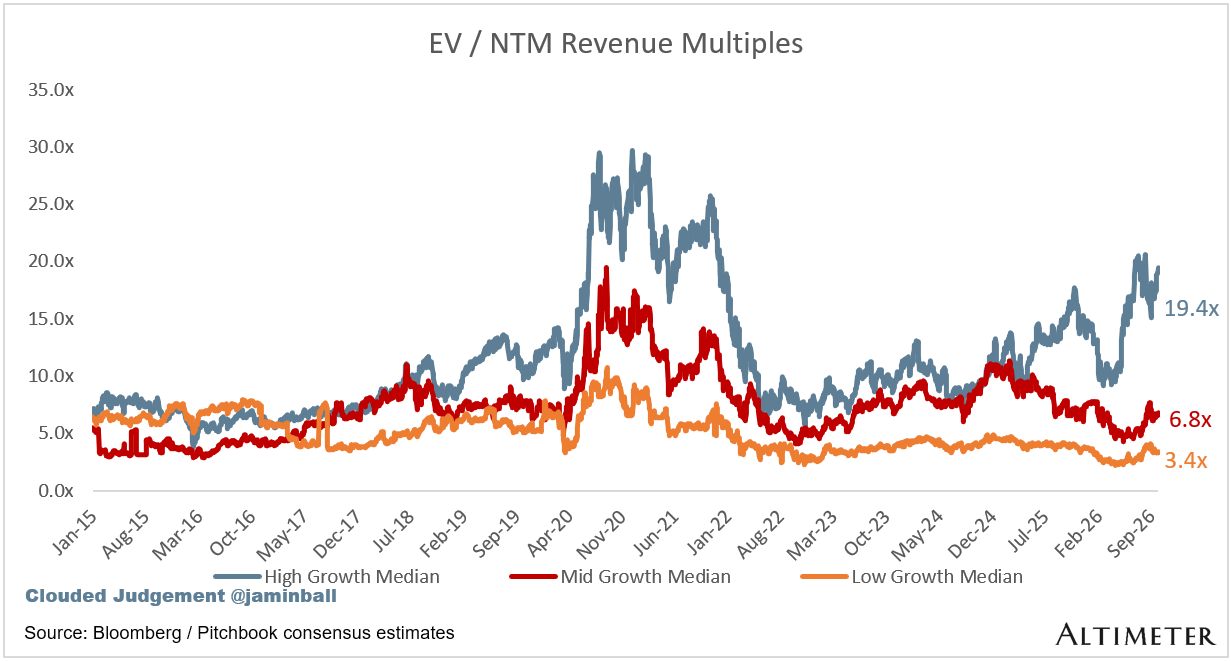
高增长被他定义成 NTM 增速高于 22%,中增长 15%–22%,低增长低于 15%。22% 是为了让高增长桶里大约有十家公司而主观选取的。三个中位数:19.4 倍、6.8 倍、3.4 倍。
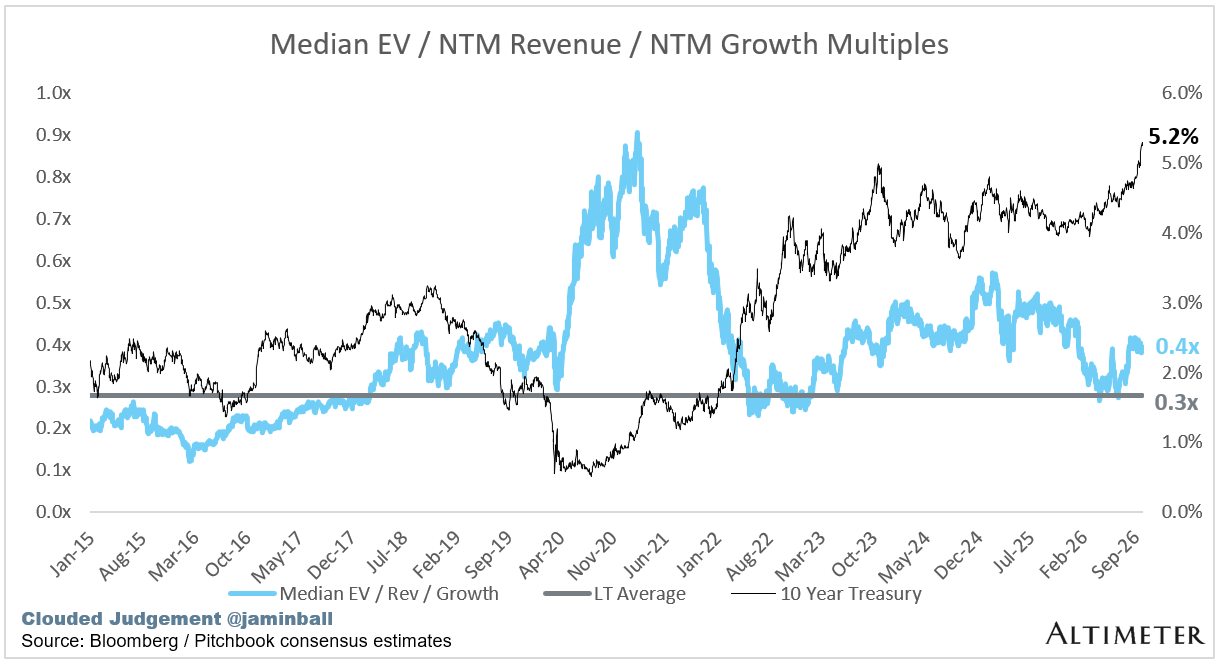
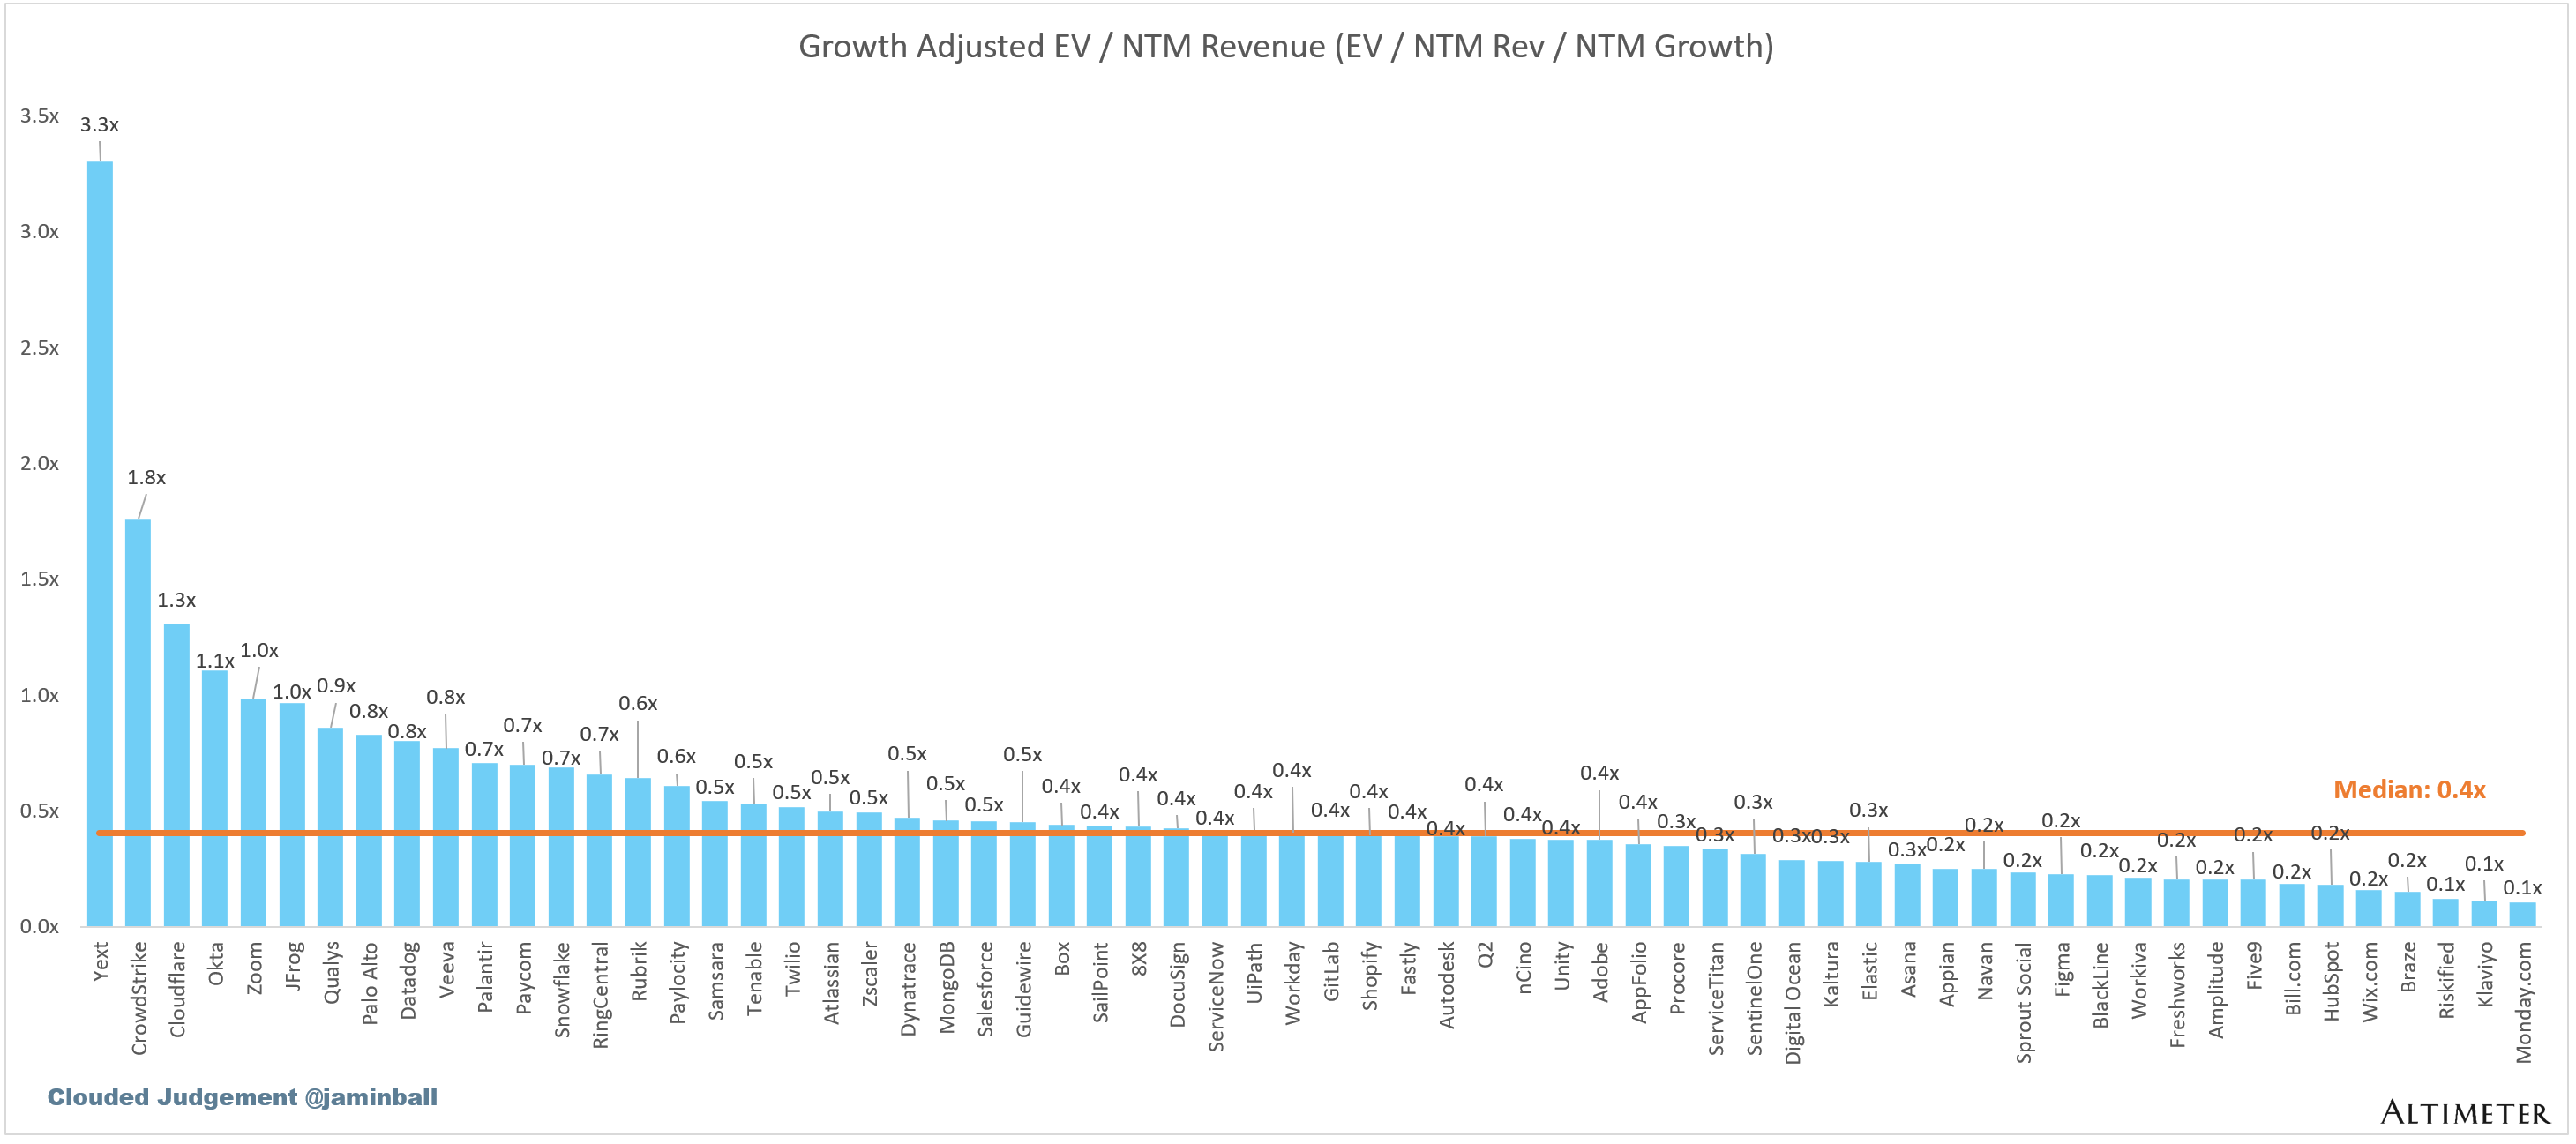
把 EV/NTM 收入再除以 NTM 增速,可以看出相对增长预期谁贵谁便宜。一家 20 倍、预期增长 100% 的公司落在 0.2。
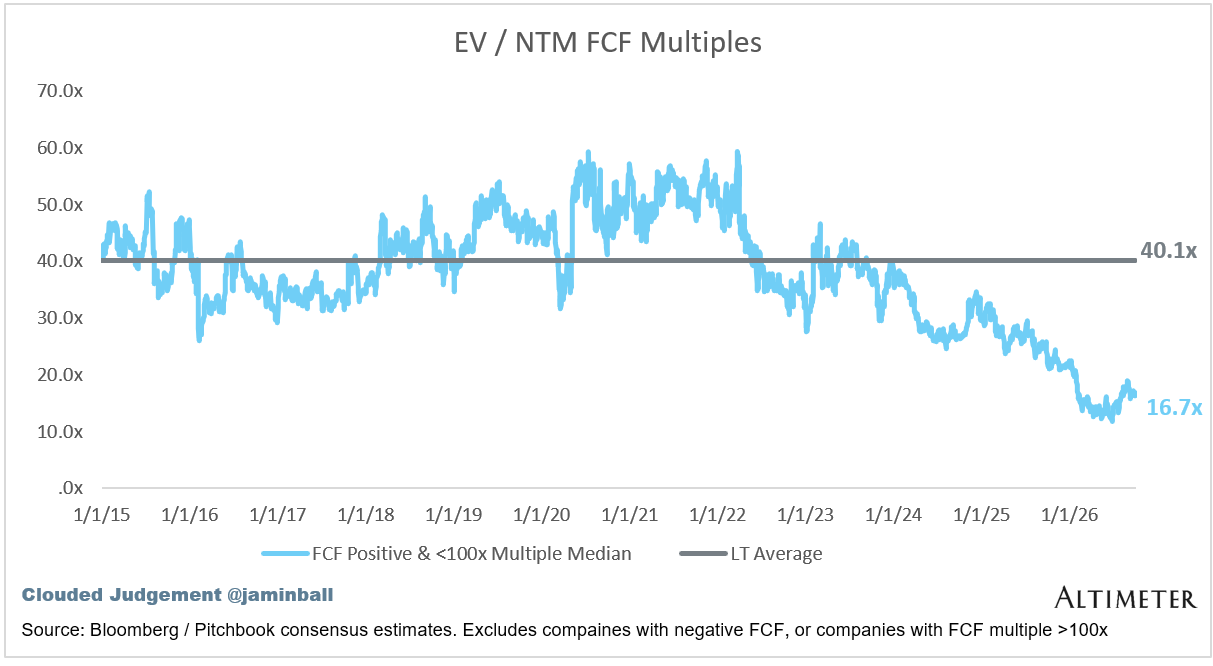
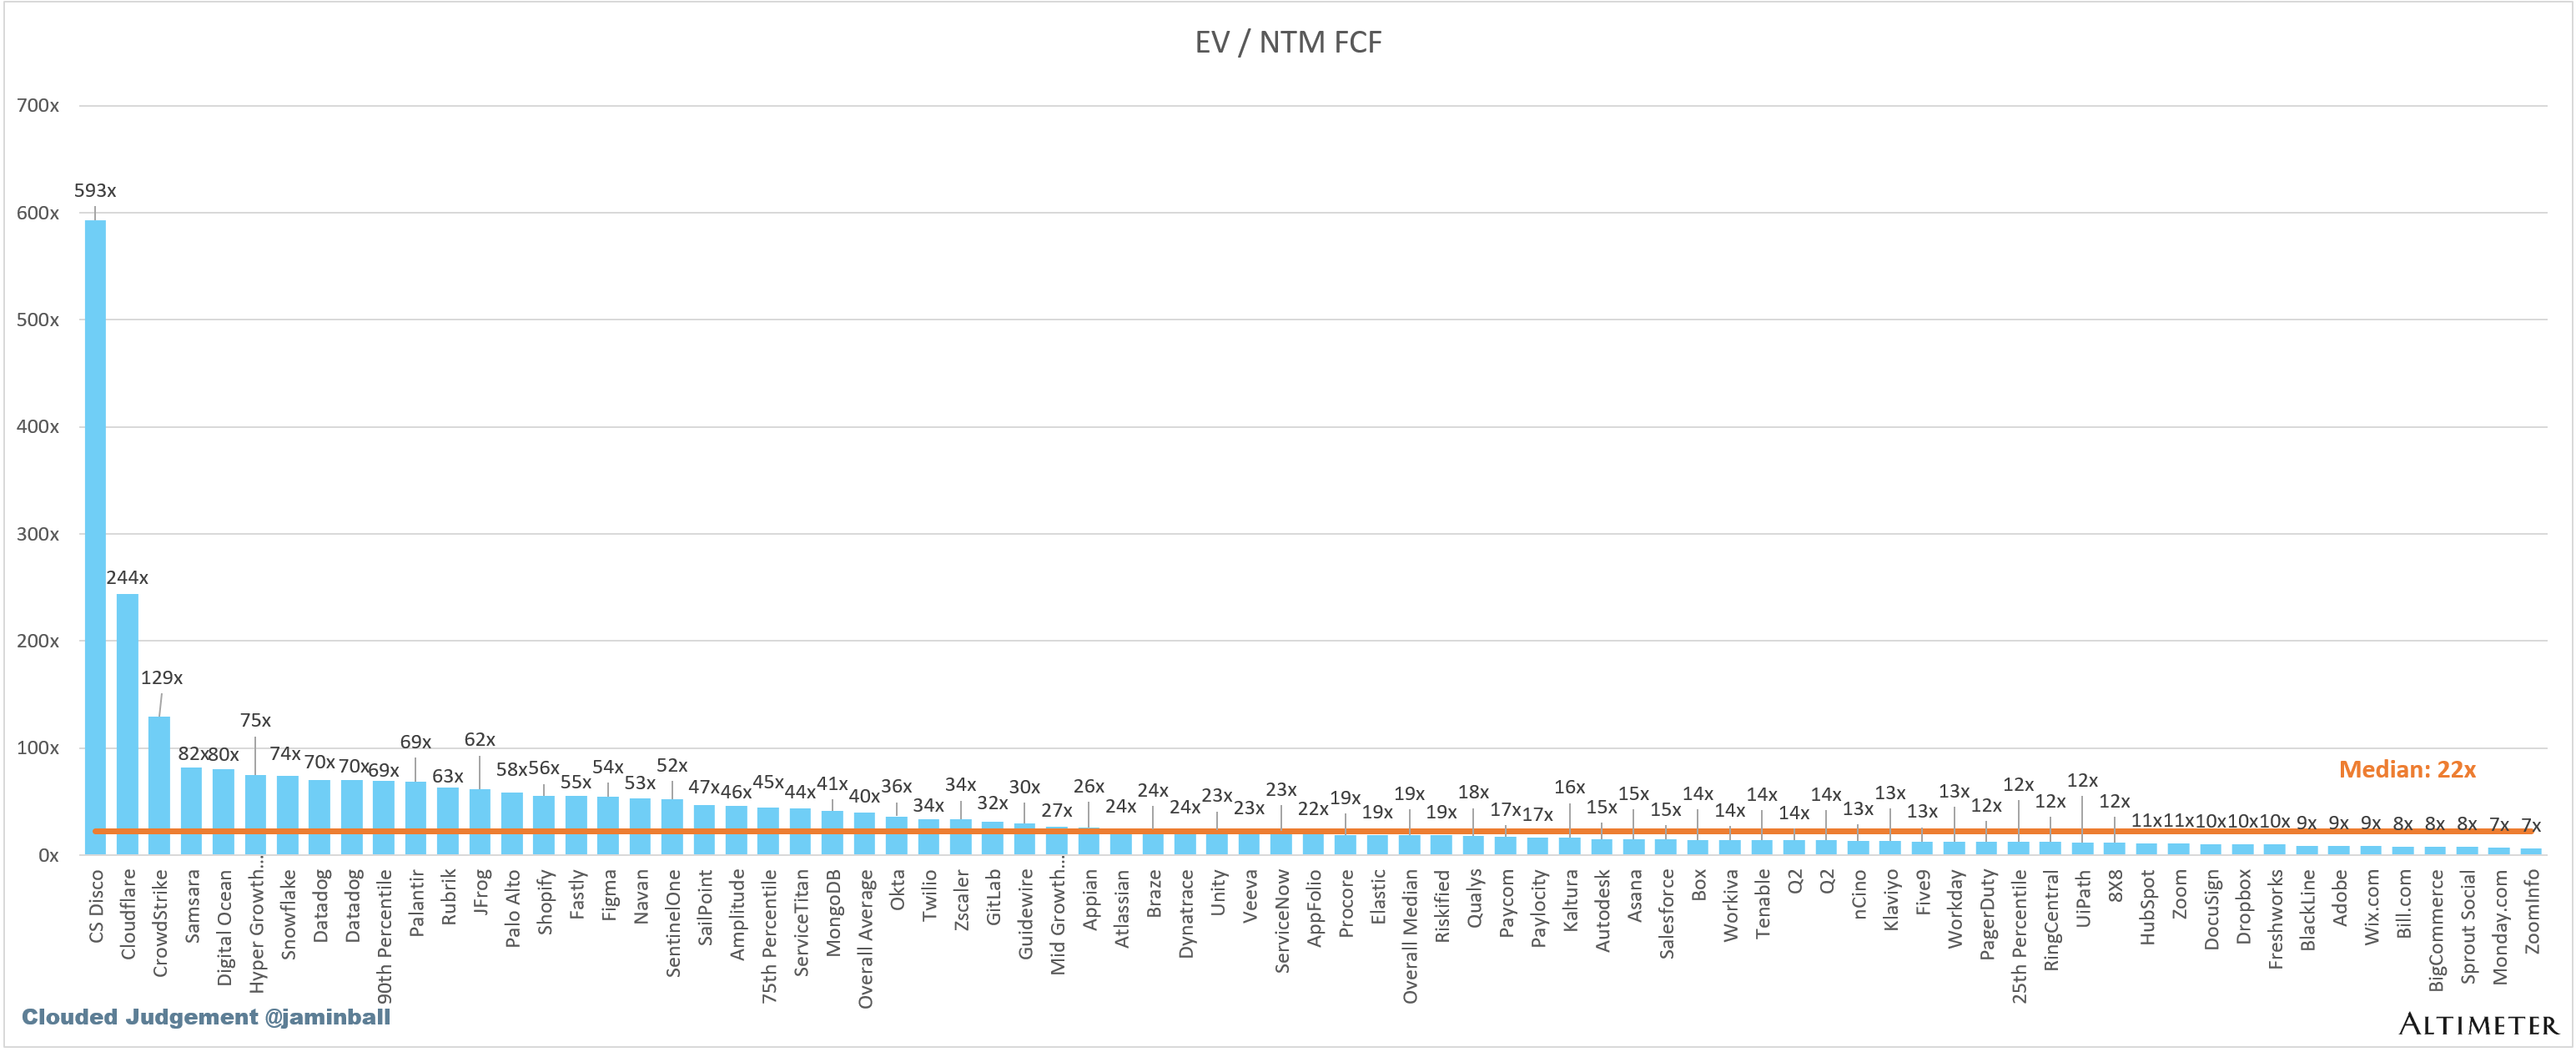
自由现金流倍数只统计大于 0、小于 100 的公司,负值不列入。
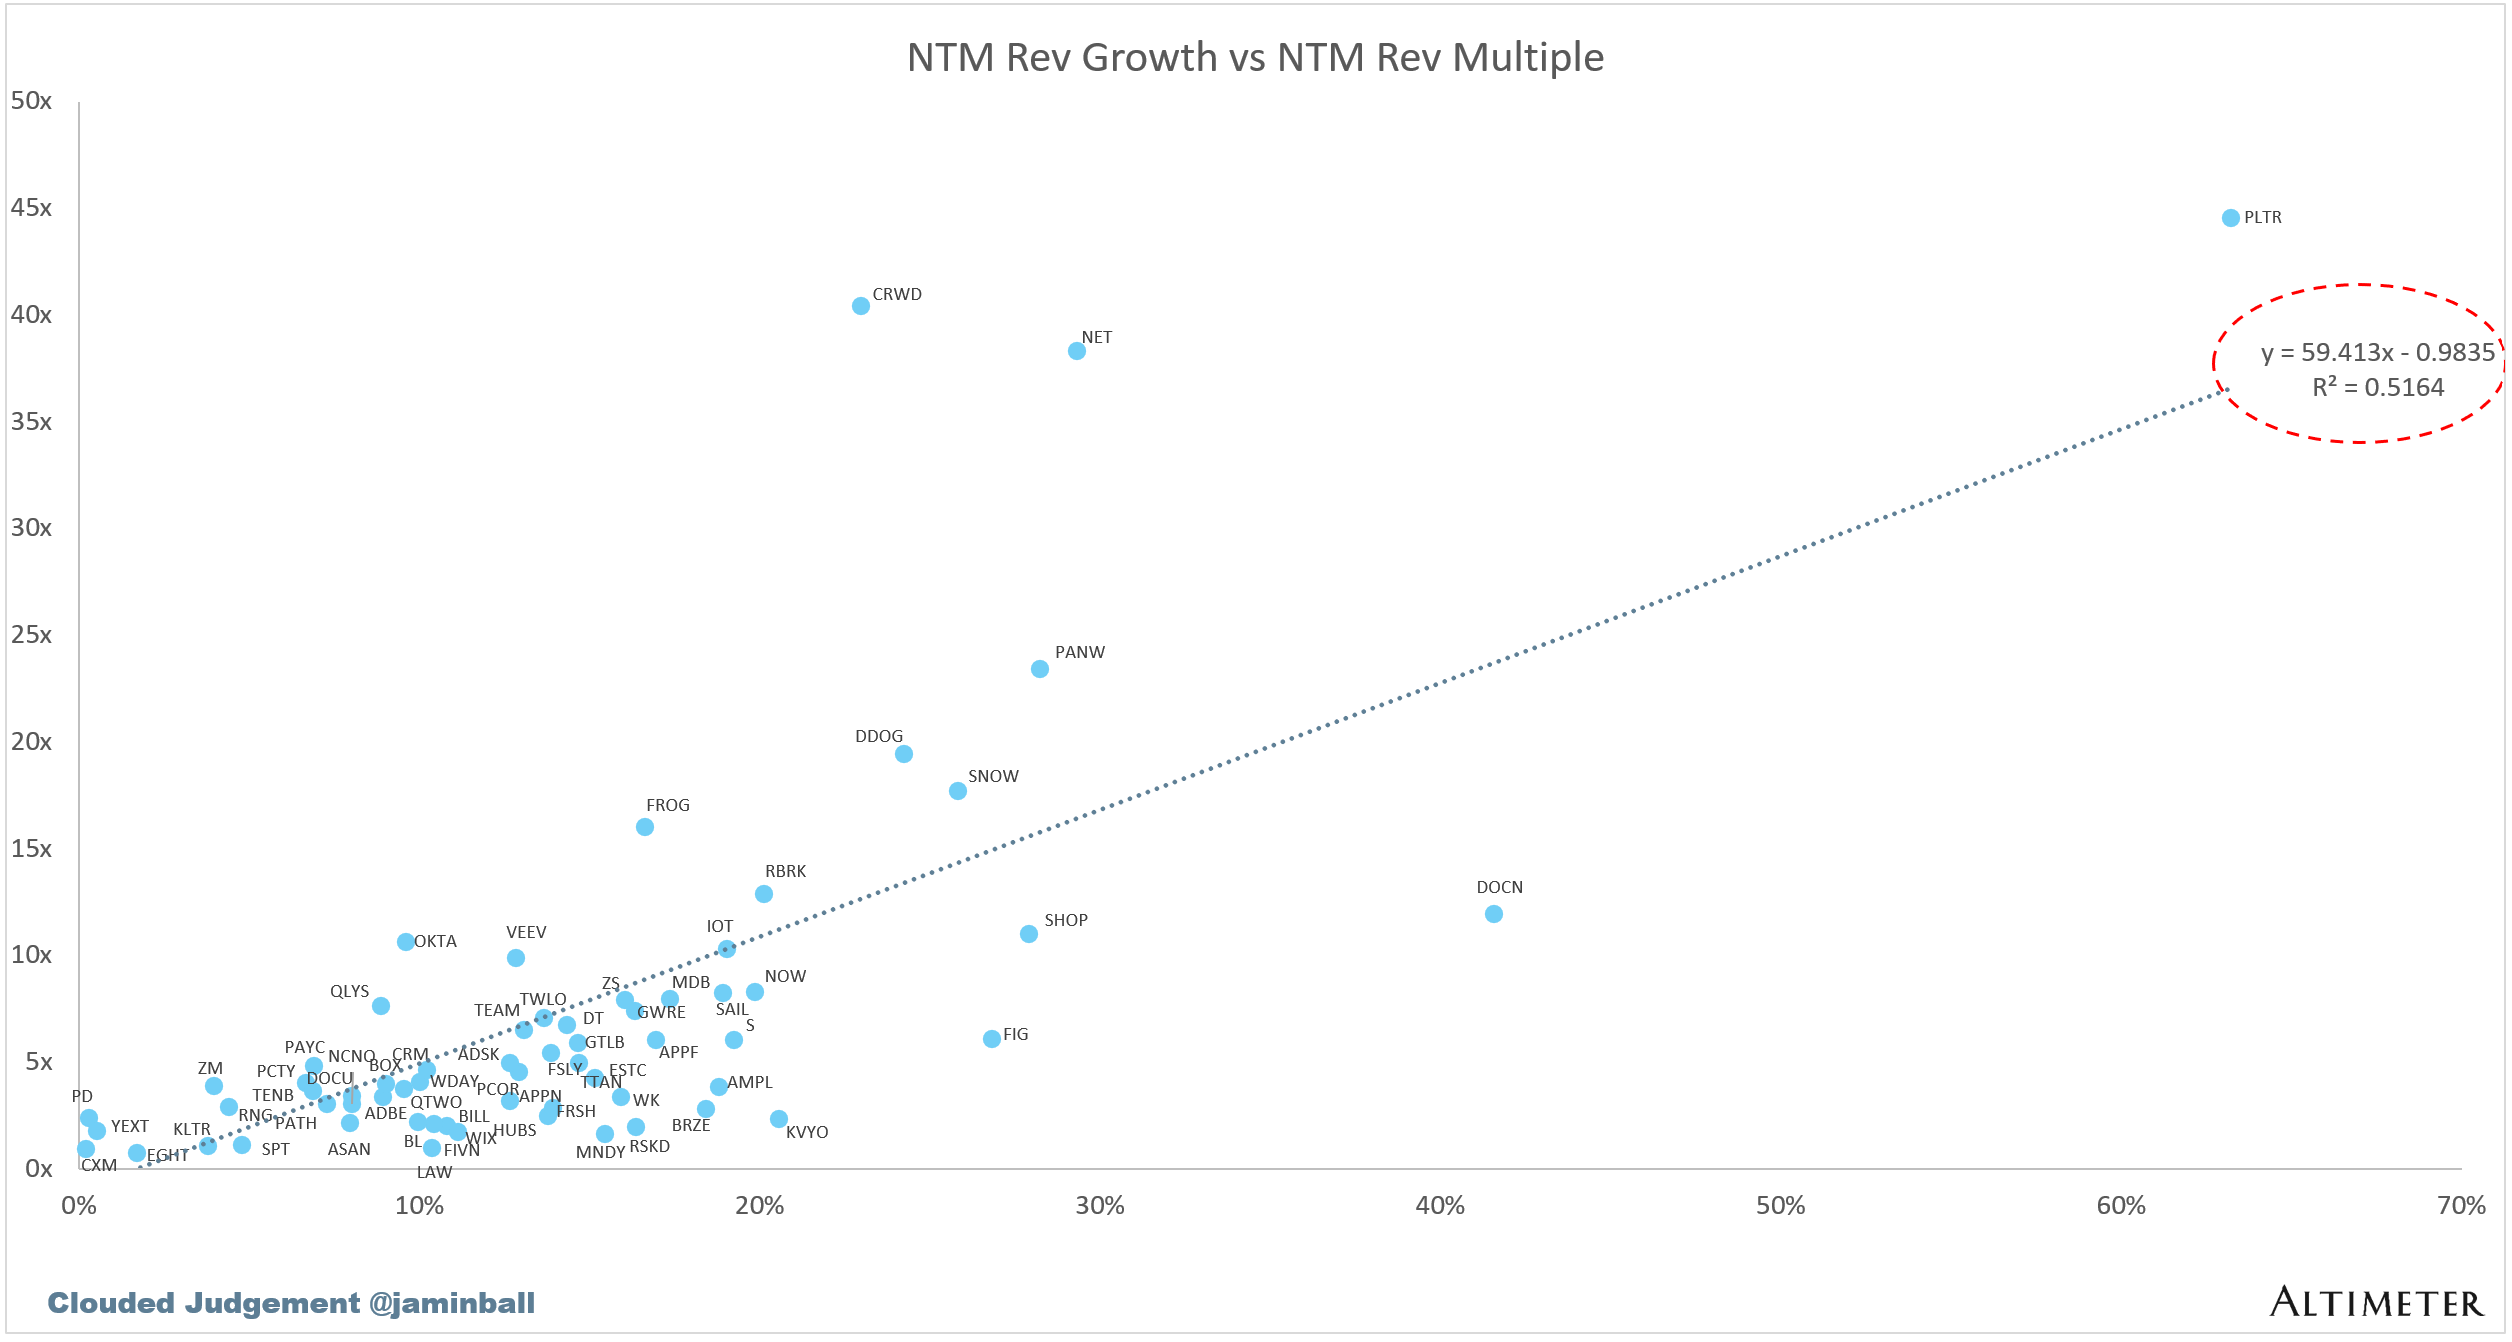
散点则直接看增长还能否解释倍数。
经营中位数,以及表怎么算
NTM 增速 13%,过去十二个月 16%;毛利率 76%,营业利润率 4%,自由现金流利润率 21%;净留存 110%;获客回收期 31 个月;销售与市场、研发、管理费用占收入分别为 34%、22%、13%。
40 法则是增速加自由现金流利润率,两者都有过去十二个月和 NTM。自由现金流是经营现金流减资本开支。毛利调整回收期用上一季销售费用,除以当季净新增 ARR 乘毛利率,再乘 12。多数公司不披露净新增 ARR,他用季度订阅收入乘 4 作隐含 ARR;不披露订阅收入的公司剔除。数据来自 Bloomberg、PitchBook 和公司文件。观点属于作者本人,不代表 Altimeter,也不构成投资建议。