
原文:From Models to Machines: The Physical AI Market Map
作者:Medha Agarwal & Noah Lin(defy.vc / Make Cents)
来源:SandHill.io #301 推荐阅读 · Industry | RecodeX 编译
我们用以理解未来十年最大技术变迁之一的框架:拆解市场,以及 250+ 家公司落在何处
过去数年,AI 的焦点大多在自动化数字世界:训练模型去生成文本、写代码、总结文档、回答问题。在 defy.vc,我们也对下一波 AI 及其对物理世界的影响感到兴奋。汽车在自动驾驶。机器人在仓库拣货。无人机在巡检电力线。而这才刚刚开始。
感觉我们正处在 Physical AI(具身 / 物理 AI)的关键节点。Nvidia CEO Jensen Huang 最近把 Physical AI 描述为物理世界的「ChatGPT 时刻」:机器不再只是回答问题,而开始在真实世界中感知、推理与行动。投资人似乎同意。Physical AI 与机器人创业公司过去 18 个月吸引了数百亿美元;据 Crunchbase,仅 2026 上半年就融资 474 亿美元。这几乎是 2025 下半年该品类融资额的 4 倍,也超过 2022–2024 整个时期之和。
然而,尽管兴奋,这个品类出奇地难定义、难拆解。「Physical AI」已成一把伞:从人形机器人到自动驾驶到仿真软件再到其下的基础模型。处于技术栈不同层的公司常被当作直接竞争对手讨论。为形成 defy 自己的观点,我们画了一张市场地图来检验思考,并决定在此分享。迄今为止,分类惯例尚未标准化,或跟不上变化速度。本文试图解释:为什么 Physical AI 正在迎来时刻,以及我们用来组织地图上 250+ 家公司的框架。
什么是 Physical AI?
我们将「Physical AI」定义为:能够在物理世界中感知、推理并行动的 AI 系统。
硬件自动化并不新鲜。工业机器人存在了几十年。自动驾驶已开发多年。主要变化是底层的智能层。现在有了过去不可能的灵活性与适应性,去处理更不结构化的问题。我们不再为每种场景手写显式规则给机器人,而是越来越多地训练能学习、适应与泛化的系统。因此,Physical AI 的黎明是一次转变:从执行指令的机器,到感知、推理并行动的机器。它是能够泛化的系统的出现。
正如大语言模型能回答从未被显式训练过的问题,Physical AI 系统正开始执行任务、适应新环境、解决问题,而无需为每个场景单独编程。我们仍处在看到其进入生产的最早阶段,但对个人与产业的潜在影响已经令人兴奋。
为什么是现在?
三件事似乎在同时汇合。
对公司而言,这已是生存问题
没有足够劳动力,能以企业可持续的价格点完成客户需要执行的全部工作。在制造、物流、农业、医疗、建筑与基础设施等领域,劳动力短缺持续恶化。许多行业面临劳动力老龄化与填补技能岗位日益困难。
历史上,自动化只能覆盖狭窄的一组高度结构化任务。Physical AI 扩展了潜在可自动化的任务宇宙。它不再只关乎生产力或降本,也关乎填补劳动力供给缺口。
模型正在泛化
Physical Intelligence、Skild AI 等公司正试图构建能跨任务、环境与机器人类型迁移技能的模型。这些模型不再只训练机器人做一份工作,而能跨具身(embodiment)运作。智能与具身第一次成为可分离的层。
基础设施栈终于存在
十年前,建一家 Physical AI 公司意味着几乎一切都要自己做。今天,创业者可以借助日益成熟的生态:仿真工具、合成数据平台、机器人基础设施、基础模型与部署软件。
Applied Intuition 可在部署前帮助生成并测试数百万场景。NVIDIA Omniverse 提供逼真仿真环境。Formant 与 Foxglove 帮助运营方部署、管理与监控机器人系统。
正如云基础设施加速了软件创业公司,新兴的 Physical AI 基础设施栈正在加速机器人公司。
支撑所有这些兴奋的,是一种信念:Physical AI 不仅会自动化现有劳动,还会扩展在物理世界里经济上可建设、可配置人员、可交付的边界。我们相信,问题并非 Physical AI 会不会发生,而是价值落在何处。
我们如何画这张地图
我们争论过几种切分方式:按形态(人形、无人机、AV、工业臂)、按行业(国防、物流、医疗、农业、制造),或按技术(模型、仿真、传感器、软件)。
每种都显得不完整。仅按行业组织,会掩盖日益为多个垂直赋能的横向平台。仅按技术或形态组织,则忽略现实:国防机器人、仓库机器人与手术机器人是根本不同的生意,有不同客户、销售周期与经济结构。
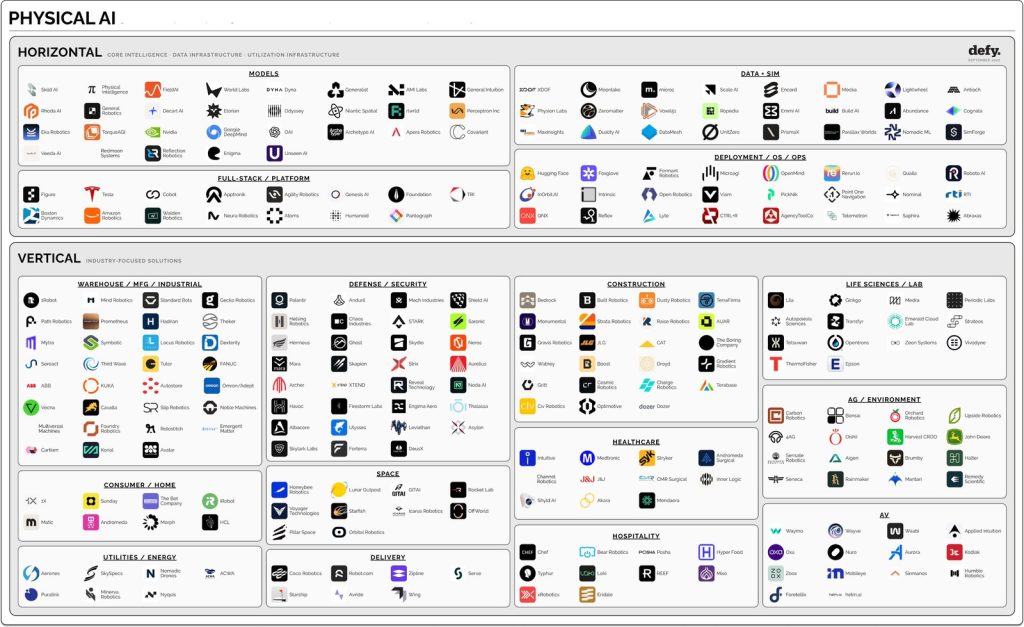
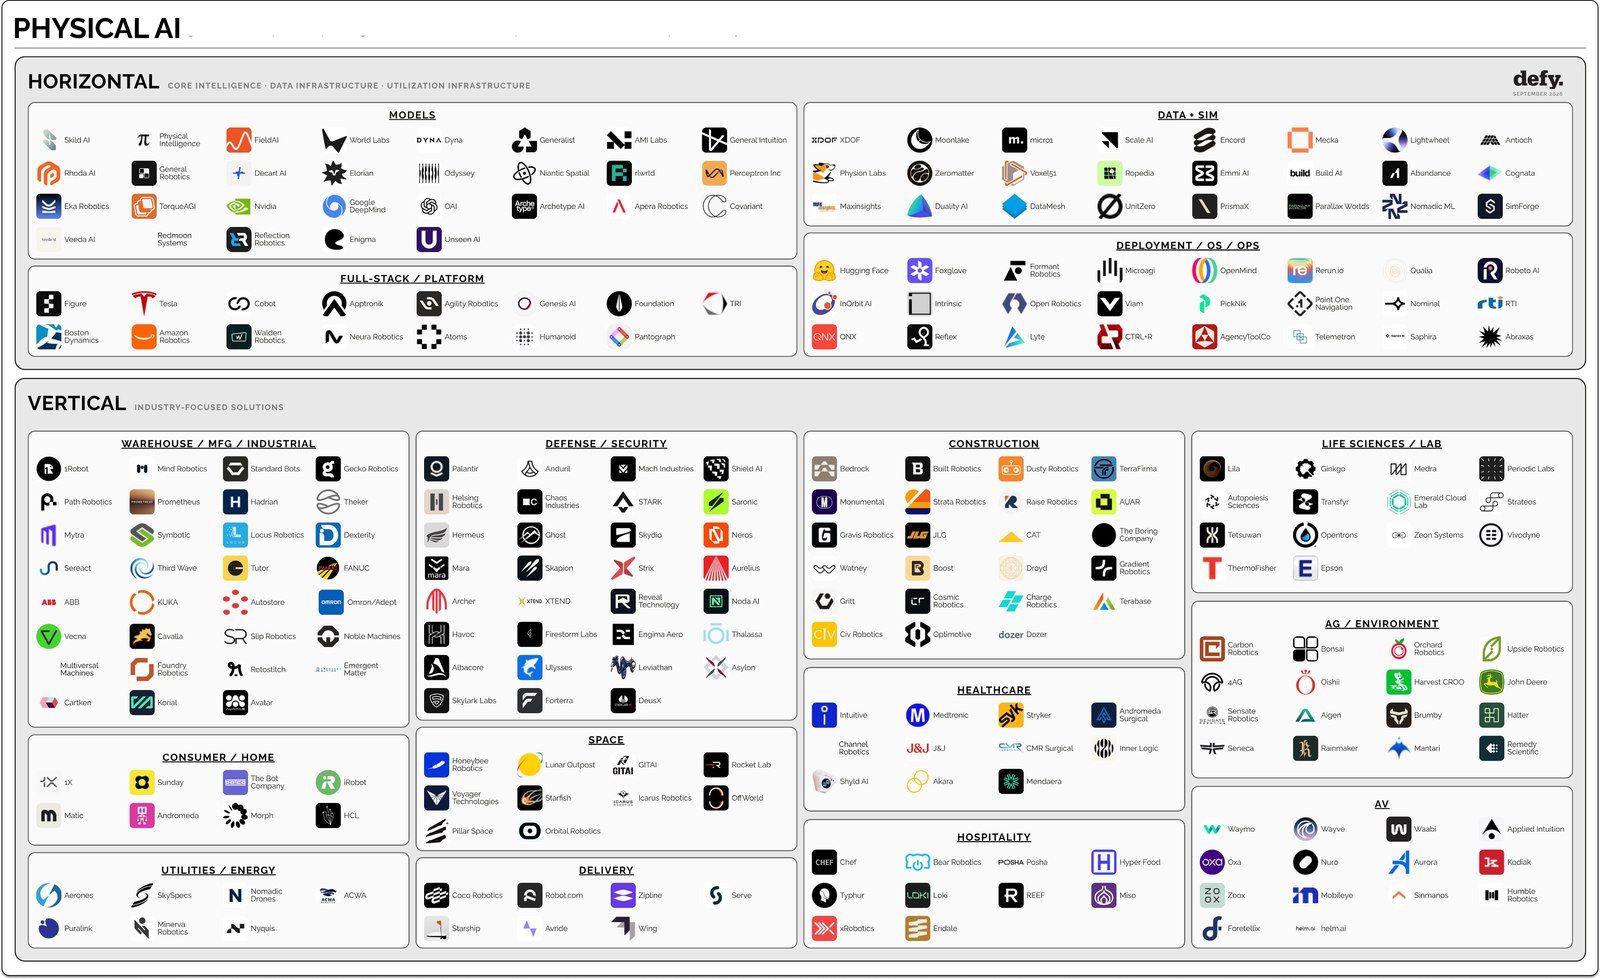
最终,我们落在一个框架上:最宽泛地按横向(horizontal)与纵向(vertical)划分。横向公司提供可跨许多行业与形态复用的能力。纵向公司把这些能力打包成针对特定行业客户需求的解决方案。虽然有些公司可被放进不止一个细分,我们尽力按我们认为它们主打的应用或用例归类。
横向(Horizontal)
模型(Models) — 这些公司在建造“大脑”或基础模型,为跨多种机器人与任务的感知、推理与行动建立通用智能层。World Labs、General Intuition、Dyna 属于试图创造能理解并作用于物理世界的通用模型的新一代创业公司。与此同时,NVIDIA、OpenAI 与 Google DeepMind 也在大力投入各自的 Physical AI 计划。
数据 + 仿真(Data + Simulation) — 与拥有丰富互联网训练起点的语言模型不同,Physical AI 在根本上更受数据约束。物理系统需要经验。它们必须从与真实世界的交互中学习。相比之下,这类数据昂贵、缓慢、难扩展。Waymo 从 2009 年起花了数十亿美元与逾 15 年收集真实世界驾驶数据。今天,仿真、合成数据与数字孪生生态正在成长:Scale AI、Mecka、micro1、Lightwheel 都以某种方式押注——若数据是 Physical AI 的燃料,仿真就是最可扩展的生成方式。
推理、可观测性、运维(Inference, Observability, Ops) — 每个技术平台最终都会发展工具链。Reflex、Openmind、Viam、Intrinsic 等公司帮助开发者部署、监控、调试并管理日益复杂的自主系统机队。
全栈(Full-stack) — 有些公司同时建造大脑与身体。Figure、Apptronik、1X、Tesla、Boston Dynamics 代表全栈路径的不同变体:智能层与机器人平台一起开发。市场最终偏爱集成系统还是更模块化的生态,仍是该品类最重要的开放问题之一。
纵向(Vertical)
客户不买 Physical AI。他们买更低劳动力成本、更高吞吐、更好安全,或此前招不到人完成的任务。因此,我们主要按买家实际体验市场的方式组织纵向公司。我们相信一些最大机会存在于历史上难以自动化的行业。这些部门结合劳动力约束、巨大经济价值与高度可变环境,使它们成为 Physical AI 的理想候选。
我们有十二个纵向:工业/制造/仓储、配送、自动驾驶、国防、消费/家庭、酒店、医疗、生命科学/实验室、建筑、公用事业/能源、航天,以及农业/环境。
在上述纵向中,我们想展开几个:
工业、制造与仓储 — 这是 Physical AI 中最成熟的市场之一,视觉上也很明显。环境结构化,劳动力短缺尖锐,像 Symbotic 与 Dexterity 这样的公司常能指出以月而非年计的 ROI。设施可改造或从零设计,以更兼容 Physical AI,并在需要时主动让人类远离自动化以保安全。例如,Dexterity 的机器人可自主管理不同尺寸包裹在卡车装卸、码垛与分拣中的移动。
交通与自动驾驶 — 在许多方面,自动驾驶是 Physical AI 的第一次大规模部署。Waymo 证明自动驾驶可在商业规模上运作。Aurora、Waabi、Kodiak Robotics、Zoox 等公司正跨卡车、物流与出行追求类似机会。尽管市场经历过炒作与失望周期,交通仍是潜在最大品类之一。
国防 — 国防已迅速成为 Physical AI 最活跃的细分之一。自主性越来越被视为关乎安全与速度的战略能力;在当前全球地缘政治气候下,国防是采纳最快的环境之一。Anduril 通过把自主性、软件与硬件整合为统一国防平台,帮助重塑了品类。Shield AI、Saronic、Skydio 正把类似原则应用于自主、海上与空中系统。
医疗 — 医疗自动化仍早但引人注目。Intuitive Surgical 几十年前就证明:当机器人系统改善结果与工作流时,临床医生会采纳。新一代公司正把 AI 驱动智能带入医疗工作流,并扩展可辅助或自动化的任务范围。例如,Akara 让手术室在术中更智能。
农业、建筑、能源及其他 — 农业、建筑与能源因各自市场顺风,成为自动化最相关的机会之一。这些行业增长很快(尤其在国内),面临持续劳动力短缺,在挑战性真实环境中运作,并涉及历史上难以自动化的重复任务。
在农业,Carbon Robotics 等公司用 AI 驱动系统执行精确任务如除草,帮助农民减少化学品投入同时提高生产力。随时间推移,自主性可扩展至种植、收获、监测与更广泛农场运营。
建筑同样呈现巨大机会。Built 与 Bedrock 等公司把自主性带入重型设备,让重复与危险任务更安全高效地完成。随着智能提升,Physical AI 有潜力自动化场地准备、开挖、物料搬运与基础设施维护的部分环节。
我们最关注哪里
Physical AI 的公众注意力大多集中在人形机器人上。它们是该品类可能成为什么的最可见、最未来主义表达。但我们研究市场越久,就越对底层感兴趣:数据与仿真基础设施、推理与可观测性工具,以及规模化部署与管理自主系统所需的编排软件。
这些是无论哪台机器人、车辆或平台最终获胜都能受益的“卖铲人”生意。我们也对跨多种形态的使能技术感到兴奋——从机械臂与传感器,到生成并捕获今天尚不干净存在的数据的其他系统。很多时候,这些技术能在完全自主系统普及之前,就让现有环境更高效。
像任何市场地图一样,我们的是快照,而非普查。我们把公司放在我们认为最忠实于其实际押注的位置,但许多跨越不止一个格子,我们也几乎肯定漏掉了若干本应在此的公司。我们仍处在这个市场演进的很早期——结构正在实时书写,每周都有新公司上线,今天看起来像领导者的,五年后未必仍是。例如,我们最初试图按软件/OS、数据或全栈导向来分类纵向玩家。我们相信市场正朝这个方向走,但市场仍太稚嫩,无法这样做。我们兴奋继续学习,并与这个快速变化的市场一起演进。如果你在建的东西应该出现在这张地图上,或认为我们把某个类别搞错了,告诉我们。我们会持续更新。
如果你在 Physical AI 领域建设,我们很想听听你的想法。我们会随着生态演进继续更新地图。
本文由 RecodeX 编译自 From Models to Machines: The Physical AI Market Map(作者:Medha Agarwal & Noah Lin(defy.vc / Make Cents)),首发于 SandHill.io #301 推荐阅读。译文仅供学习交流,观点不代表本站立场,版权归原作者所有。