
作者:Jess Schram(Swiftarc)
来源:SandHill.io #303 推荐阅读 · 延伸阅读
说明:本文为中文编译稿,非全文翻译,完整内容请阅读原文。
导读: 作者认为,AI 让大量盈利、高毛利、资本效率极高的小型软件公司成为可能,但它们规模不够大,风投看不上;阶段又太早,银行不肯贷。她称之为”耐久多数派”(Durable Majority),并提出一种”定价股权 + 收入分成”的混合基金结构,试图为这类公司提供合适的资本。
许多好公司并不适合风投
- 2026年,借助AI工具,一个周末就能做出产品,一个月就能做出有收入的生意;风投却仍在追逐极少数离群值,幂律更陡。
- Founder Collective 的 David Frankel 在 20VC 节目中给出数据:过去25年里,维持100亿美元以上估值的公司不足100家;同期诞生的前500家公司,目前估值中位数仅26亿美元。
- 案例:Airtable 2021年估值峰值约117亿美元,今年8月以约13亿美元企业价值卖给 Bending Spoons;几周后,Miro 以约13.6亿美元出售,较175亿美元的峰值下跌九成。
- 赢家更稀少,”彩票”却更贵。顶级基金正转向深科技、太空、机器人和硬件,留下一大批软件公司无人支持。
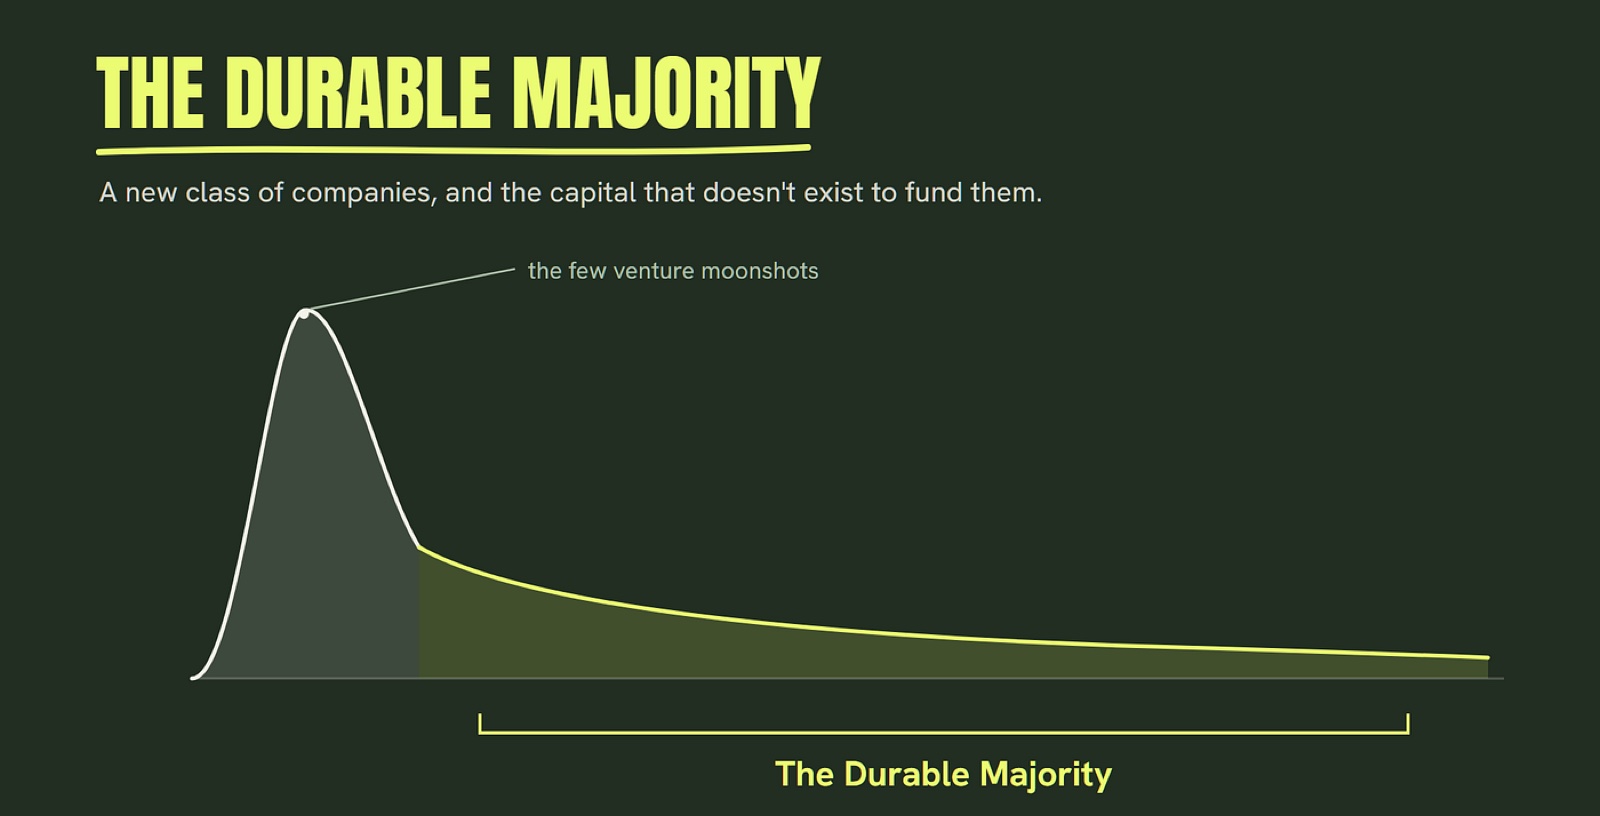
什么是”耐久多数派”
- 它们并非尚未找到产品市场契合(PMF)的早期公司,而是已有真实、可重复收入(年经常性收入 ARR 几十万到约100万美元并持续增长)、高毛利、高资本效率的企业。
- 护城河不在代码,而在分销、数据、品牌、切换成本,以及市场小到风投系对手懒得进攻:代码不稀缺,收入却耐久。
- 创始人多为资深运营者,不愿被大幅稀释或受 VC 董事会左右,但需要资金在增长最便宜的窗口期加速,因为盈利只能支撑有限的增速。

现有融资工具为何不合适
- 作者在 Remedy Product Studio、Field Advantage Advisory 及天使投资中常劝这类创始人别融风投:它们多以5000万至1.5亿美元卖给战略买家或私募,对风投而言不算成功。
- 银行要求抵押和个人担保。收入分成融资(RBF)门槛已经降低,Founderpath 接受 ARR 12万美元的公司,Capchase 为10万美元,但额度通常封顶在月收入的3到4倍:ARR 100万美元的公司只能拿到25万到33万美元,要到300万至400万美元 ARR 才能获得约100万美元。
风投没错,只是工具不对
- 小型基金已在适应较小的退出,但工具仍是只在出售时兑现的稀释性股权,这对这类公司有三个问题:
- 依赖可能永远不来的出售:据 CB Insights,公司保持私有的时间从约12年延长到约16年。
- 稀释过度:1亿美元的早期基金以10%入股,经过多轮稀释后退出时仅剩约4%,1亿美元的出售只回收约400万美元;公司需以约25亿美元出售,才能让这只基金回本一次。
- 回款太慢:据 SVB,真正让 LP 回本的退出通常要16到20年;基金甚至在3到5倍 MOIC 时就提前卖掉最好的仓位。
- 价值半衰期缩短、退出周期拉长,投资人该问的是”怎样在格局再变之前拿回本金”。

提议的结构:有底线、无上限
- 这不是贷款,而是”定价股权 + 与收入挂钩的回报”,作者称之为”带安全网的种子投资”(以下数字均为示意):
- 底线:以约1000万到1500万美元的友好估值做定价轮;公司另按净收入的约5%到10%(费率与 EBITDA 利润率挂钩)向基金分成,直到基金收回约2到3倍,不设期限。即使公司几年后停滞,基金也往往已回本,从而获得类似私募信贷或特许权收入的稳定 DPI(已分配收益倍数)。
- 无上限:基金始终持有股权;分成达到上限即终止,公司爆发时基金凭股权分享上行。这类公司通常只需100万到200万美元即可盈利,基金常能独家投资,创始人只被稀释一次。
- 蒙特卡洛模拟显示,该基金的中位情形在第10年累计现金回报1.59倍,而 Carta 数据中风投基金的中位数为0.50倍。

为什么这笔账算得过来
- 自2022年起美国风投基金催缴资本是返还额的1.6倍(Cambridge Associates);1.5倍 DPI 已属前10%(Carta)。该结构把这一水平作为中位目标,且第一年起就回款。

- 作者承认前四分位风投总回报可能更高,但那是幸存者标签,中位数才是 LP 的真实参照;账面 TVPI 也不等于现金。
- 该结构结果分布集中,中位数对比更优,并在回款速度与最大损失上占优:这不是更好的彩票,而是停止买彩票。

创始人为何会接受?这是否”双重收费”?
- 纯股权投资人对不打算大额出售的公司通常直接放弃;收入分成是让交易成立的前提,而非额外贪婪。
- 并非人人会接受,但作者在咨询中发现,不少创始人私下承认理想结局本就是几年内卖给特定买家。
如何尽调:纪律而非运气
- 收入是否耐久:看留存率、客户集中度和切换成本。
- 回款速度:回收期决定分成的回本速度及 DPI、IRR。人均 ARR 参考值为:传统服务业10万至20万美元,AI 之前的 SaaS 20万至40万美元,AI 原生公司50万至100万美元以上。
- 生存能力(跑道与护城河)与团队经验。
前人尝试与展望
- Indie.vc 于2015年由 Bryce Roberts 创立,允许创始人以上限3倍的收入分成回购大部分股权,但已于2021年关闭,作者认为它生不逢时。Calm Company Fund、TinySeed 等缺少分成底线;Pipe、Capchase 等纯做 RBF;General Catalyst、Cypress Growth Capital 提供非稀释性资本。各块拼图都已存在,但还没人把它们组合起来。
- 作者认为,重心正从少数巨头转向由盈利、独立、AI 原生企业组成的庞大中间层。创始人正在重塑企业形态,出资人也应重塑支持他们的方式。