
原文:Tech Dilution is Creeping Up Again + The Per-Employee Lens
作者:Thomas Reiner(Altimeter)
来源:SandHill.io #303 推荐阅读 · 延伸阅读
说明:本文为中文编译稿,非全文翻译,完整内容请阅读原文。
导读: 科技公司的股权稀释(dilution)已经连续四个季度回升。作者为自己的稀释追踪网站新增了人均指标,用来区分“挣来的”高薪和被股价掩盖的问题。
稀释回升
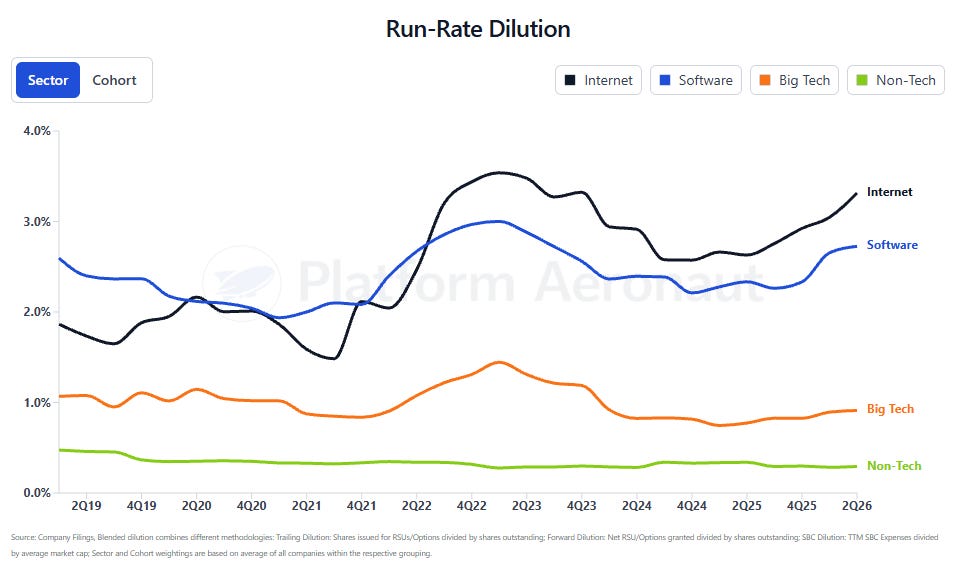
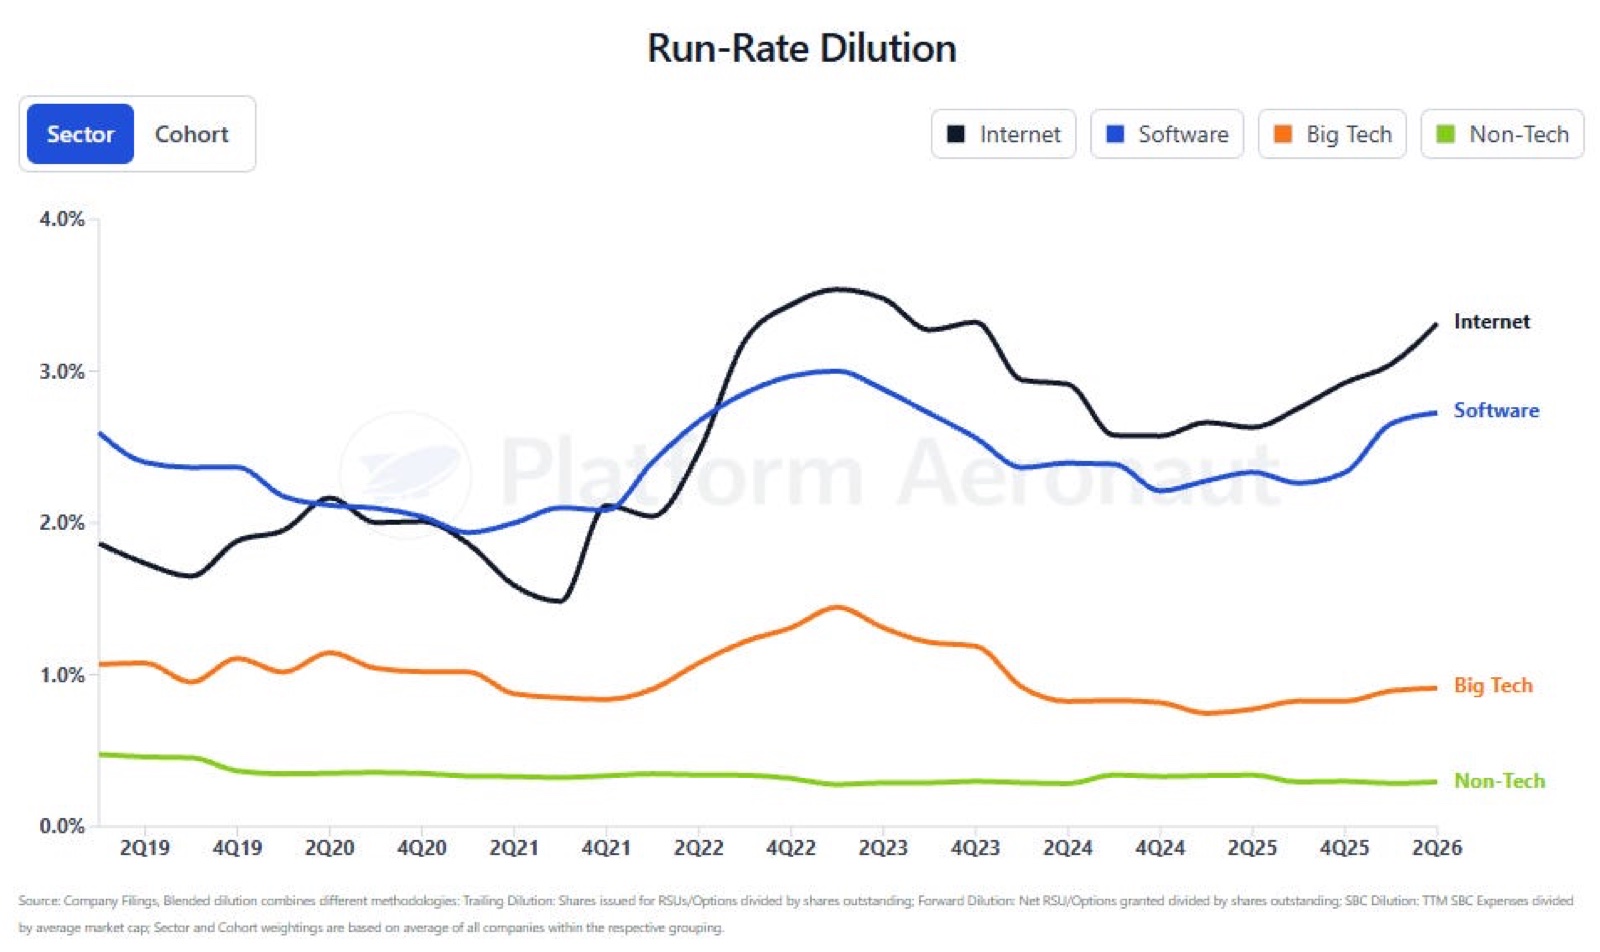
稀释在 2022–2023 年见顶后一度趋于理性,但 AI 热潮和股价下跌让这段理性期结束了。
薪酬问题还是股价问题?
股权按美元价值发放,所以稀释率会随股价波动。作者因此新增了人均股权激励(SBC)、人均自由现金流(FCF)和稀释加速度(dilution acceleration)等指标。例如 Cloudflare 稀释率仅 0.8%,但人均 SBC 高于人均 FCF,是高股价掩盖了庞大的股权预算。

人均数据
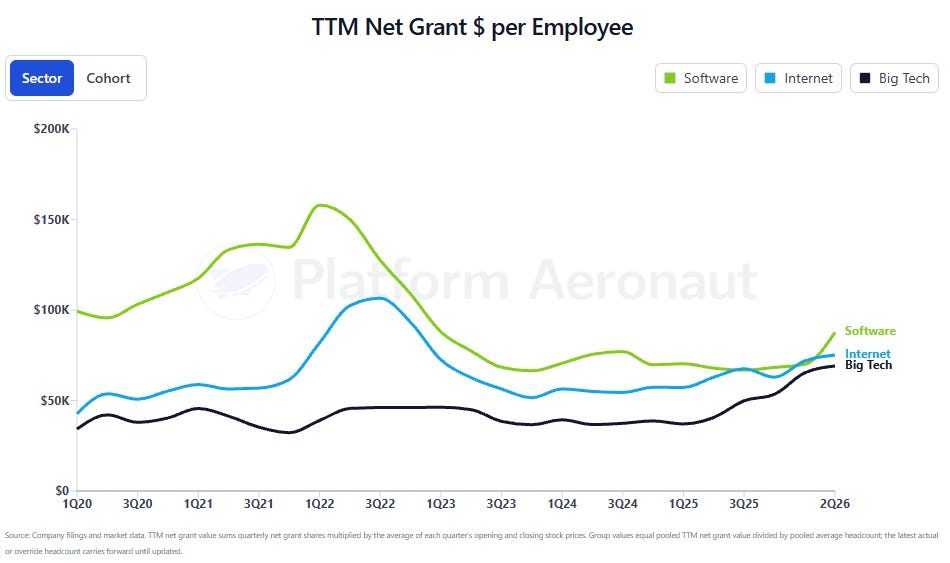
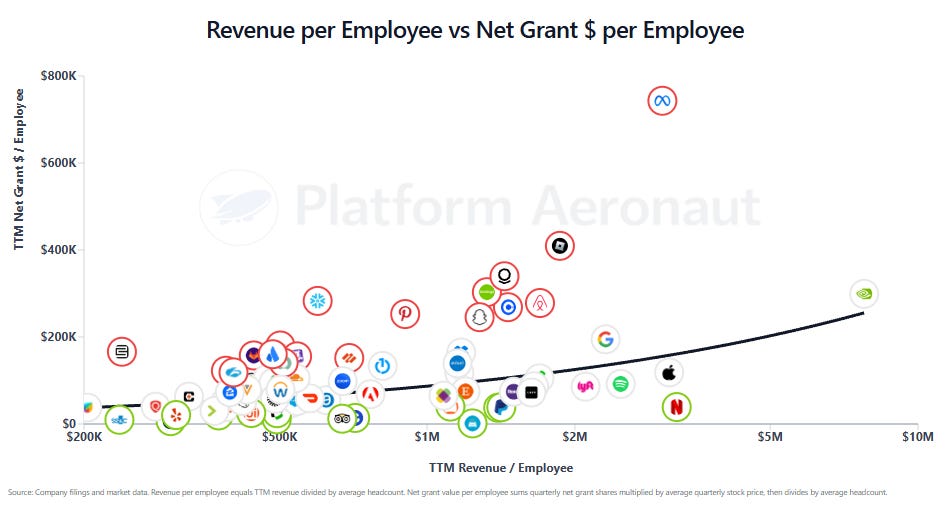
受 OpenAI、Anthropic 抢人影响,Big Tech 的人均授予同比增长 68%。小盘股人均收入更低、授予更高,稀释率达 4.1%,超大盘股只有 1.1%。
公司案例
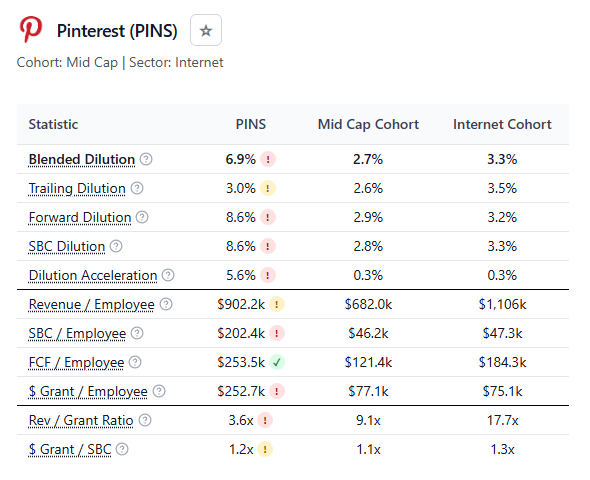
- Pinterest: 人均授予是同组的 4.4 倍,约占 FCF 的八成。
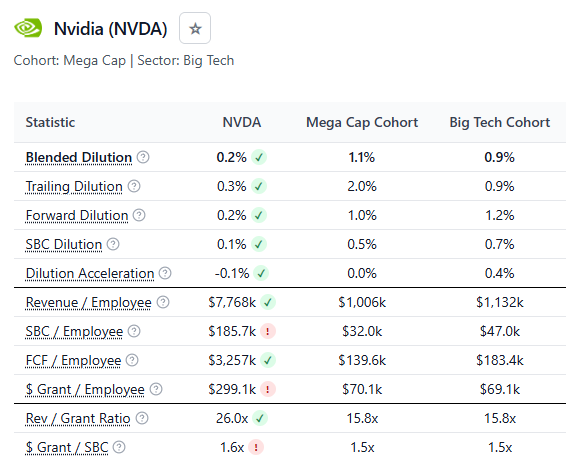
- Nvidia: 人均授予很高,但人均收入达 780 万美元。慷慨本身无妨,没挣到才是问题。
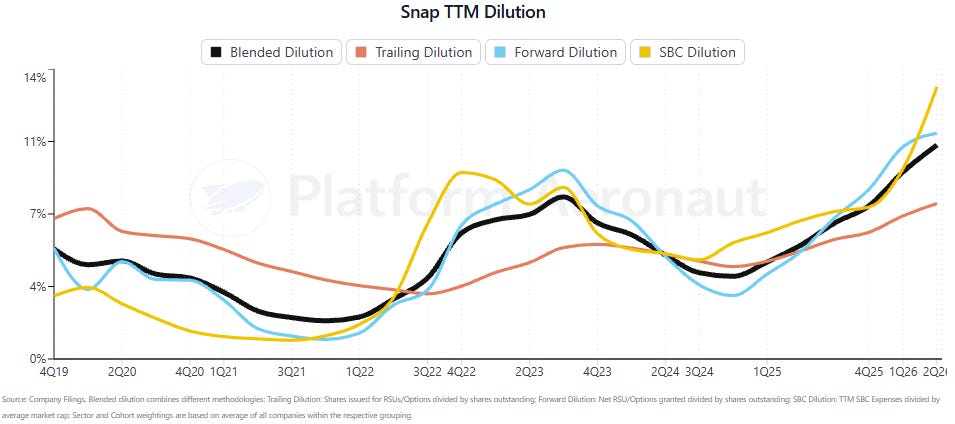
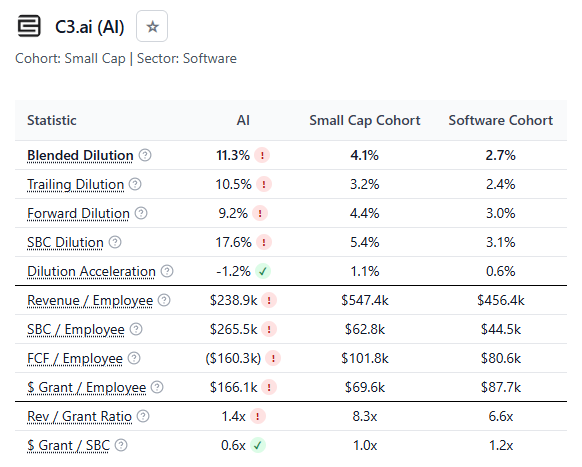
- Snapchat 与 C3.ai: 年稀释率都超过 10%,授予规模远超公司的现金创造能力。
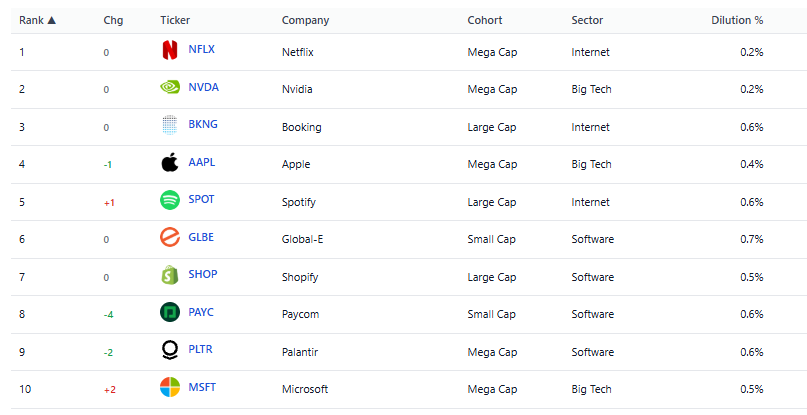
排行榜
前三名仍是 Netflix、Nvidia 和 Booking,Carvana 排名明显上升。

三个检查问题
- 稀释率是否被股价美化:看人均 SBC 与同组的对比;
- 公司付不付得起:人均 SBC 低于人均 FCF 的 30%–40% 为健康,超过 100% 就等于向股东借钱发薪;
- 趋势往哪走:稀释加速度为正说明在恶化。