
原文:Perps Will Eat Options
作者:Saurabh Deshpande
来源:Decentralised.co
说明:本文为中文编译稿,非全文翻译,完整内容请阅读原文。
导读
链上期权多年屡战屡败,成交额至今不到永续 DEX 的 1%。作者的新解释是:期权卖的是“时间”,而链上期权做不大是因为卖方无利可图;深度永续市场恰好能给卖方提供对冲、统一保证金和现成用户。文章据此判断,下一波链上期权将长在 Hyperliquid 这类永续市场旁边,并点出最可能的受益者和两种吸引卖方的新设计。
引子:选得了亏多少,选不了错多久
永续让你决定价格能逆向走多远,却不让你决定能错多久,期权可以。Decentralised.co 在 2025 年 7 月曾预测链上期权三年增长百倍,15 个月后它仍不到永续 DEX 成交量的 1%,而传统市场期权成交约为期货的三倍。作者的结论先行:谁掌握对冲谁受益,即 Hyperliquid(对冲市场的“房东”)、Derive(底层引擎)和 Paradex(大宗交易柜台)。
方向对了,路径错了
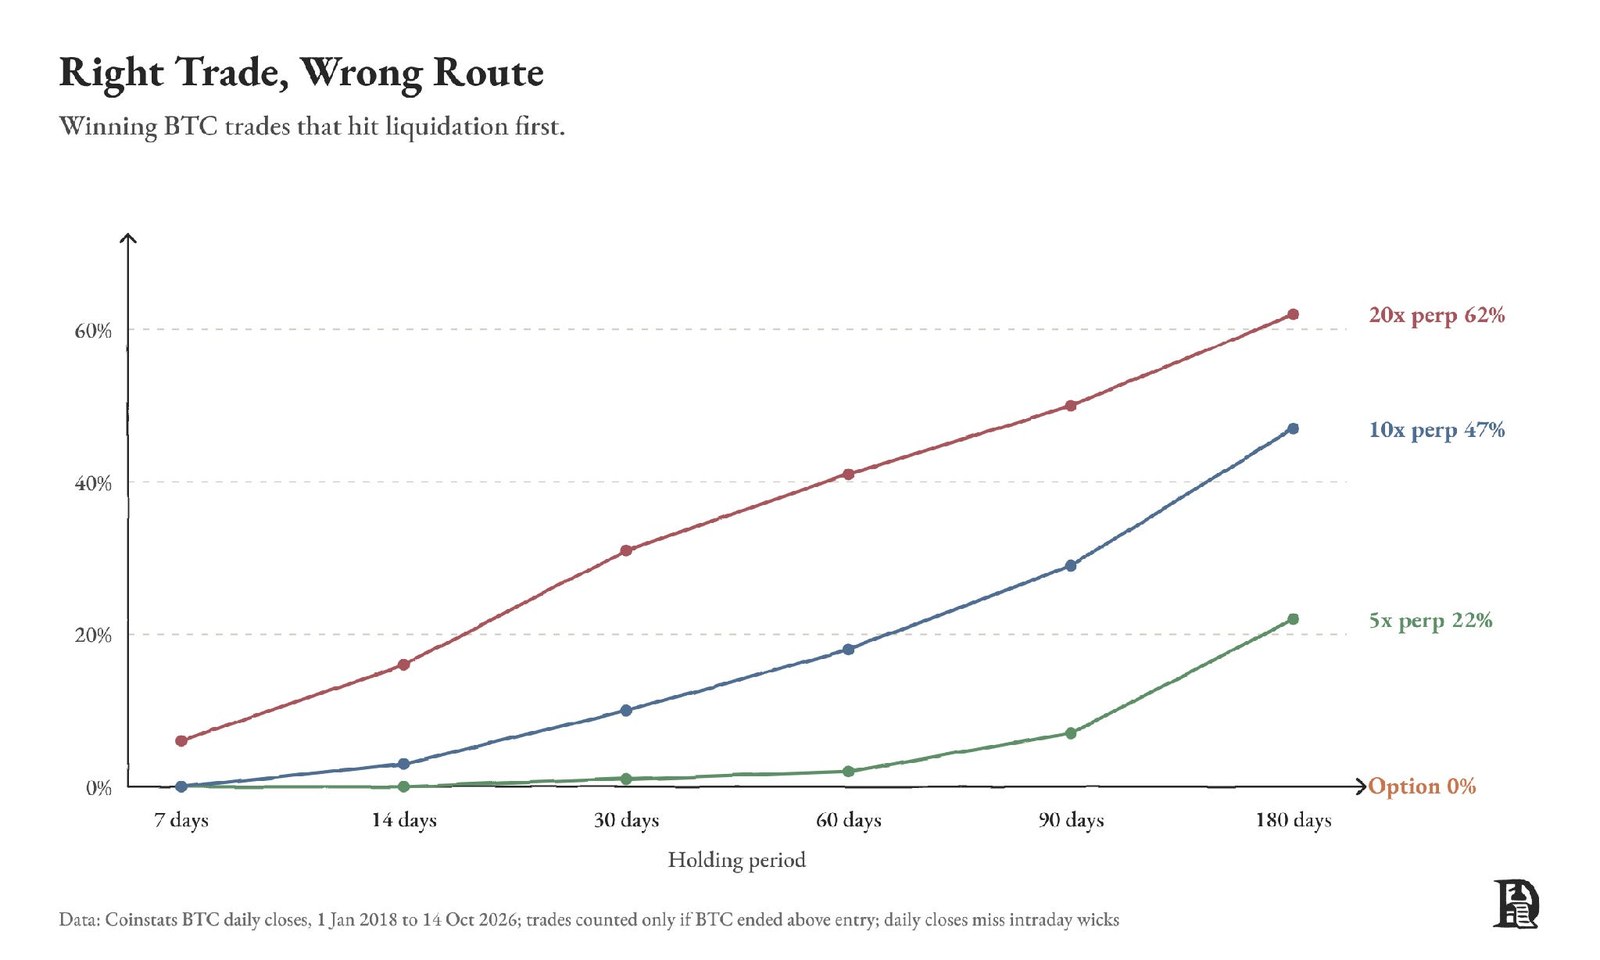
用 2018 年至 2026 年 10 月的 BTC 日收盘价回测“最终盈利”的多单:10 倍永续在 180 天、90 天、60 天窗口内被强平的概率分别为 47%、29%、18%,期权则不会被提前清出。日收盘价忽略插针,真实比例更高。
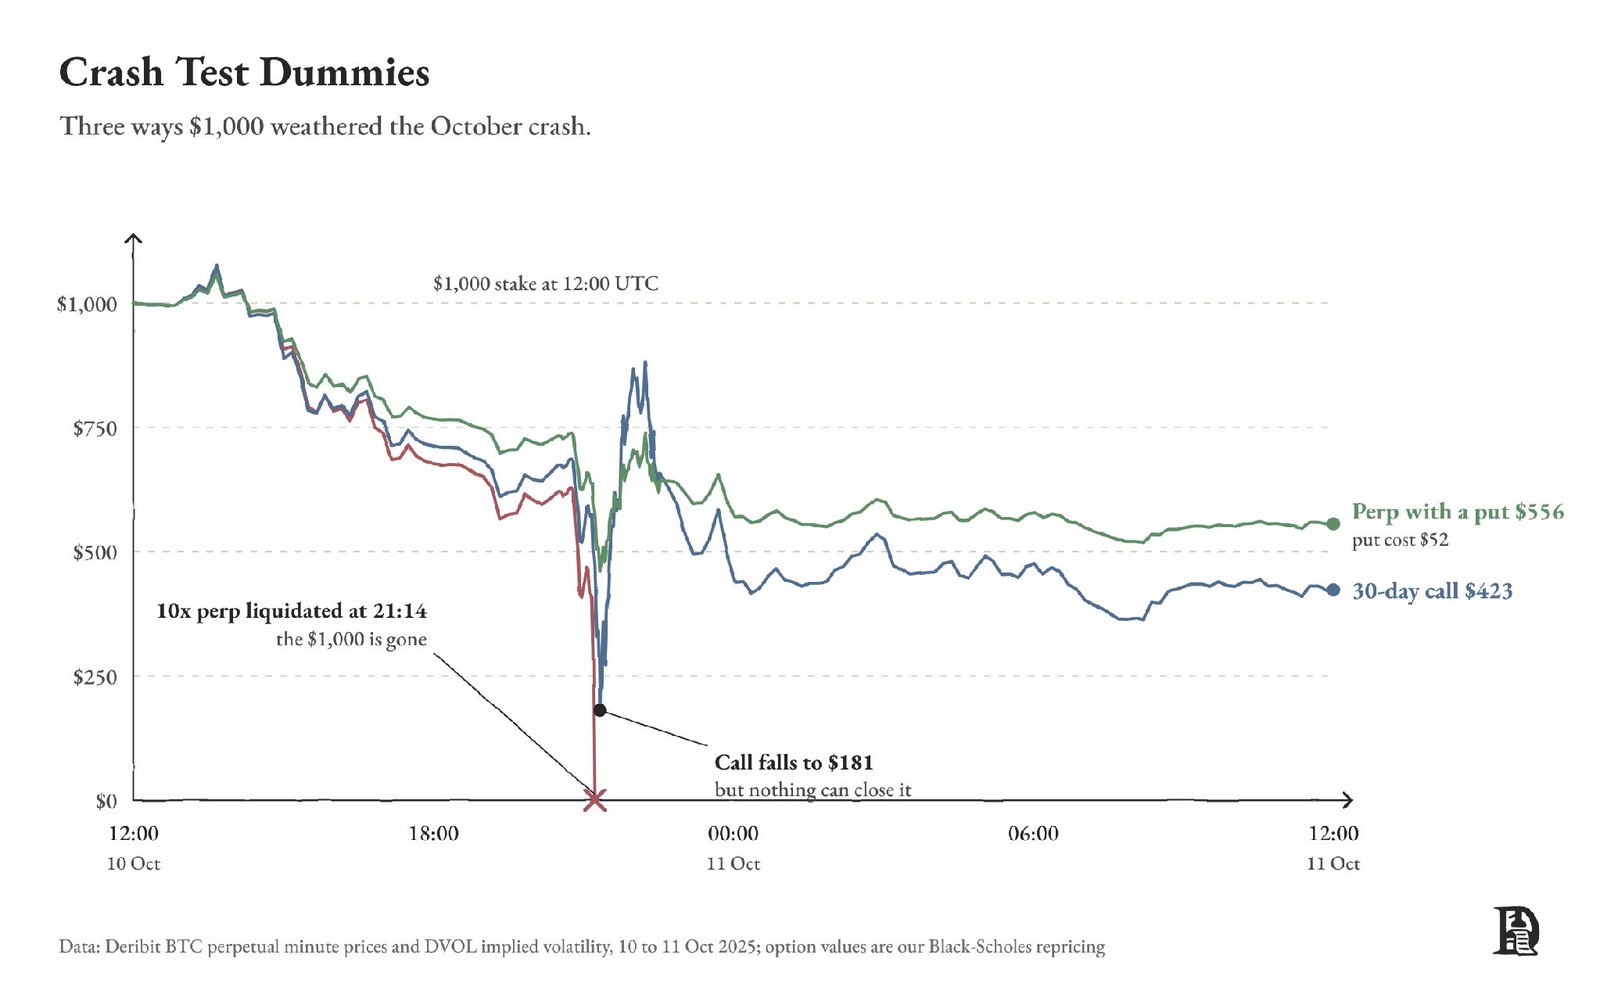
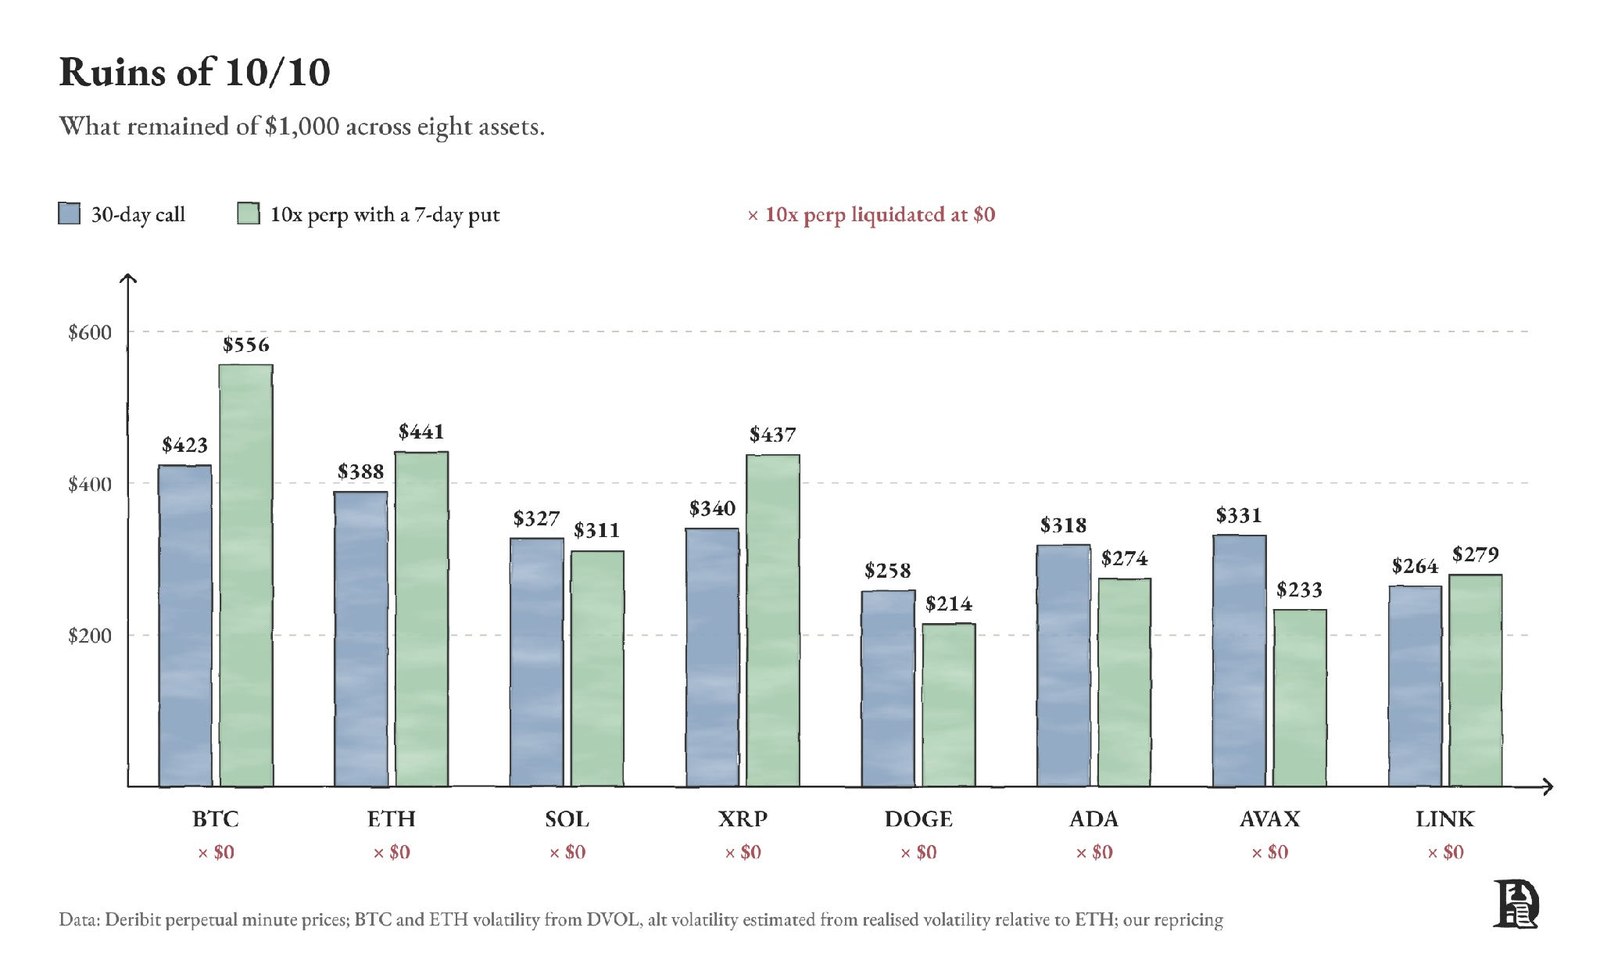
复盘 2025 年 10 月 10 日暴跌:各用 1,000 美元做多 BTC,10 倍永续在 21:14 被强平;30 天看涨期权最低跌至 181 美元,一小时内回到 800 美元以上;10 倍永续加一张 52 美元的 7 天看跌期权则扛过了崩盘。八个资产结果一致,但山寨币保护成本高达 250–340 美元。
万物皆可上架
传统金融与加密正在互相借鉴:CME 全天候交易加密衍生品,Hyperliquid 价格进入彭博终端;Hyperliquid 上可交易标普 500、英伟达、原油永续(3 月 23 日 trade[XYZ] 原油永续单日成交 23 亿美元),甚至有 H100 租金永续;IBIT 期权未平仓量(276 亿美元)超过 Deribit,Coinbase 以 29 亿美元收购 Deribit。每个新永续旁边都有期权市场的空间,比如 AI 公司可买期权锁定算力成本,卖方用 GPU 永续对冲。加密的优势在于上新只是软件决策(Hypercall 比 SpaceX 上市早九天就上线了其期权,IBIT 期权则等了十个月审批),而且全年无休。
链上期权为何屡屡失败
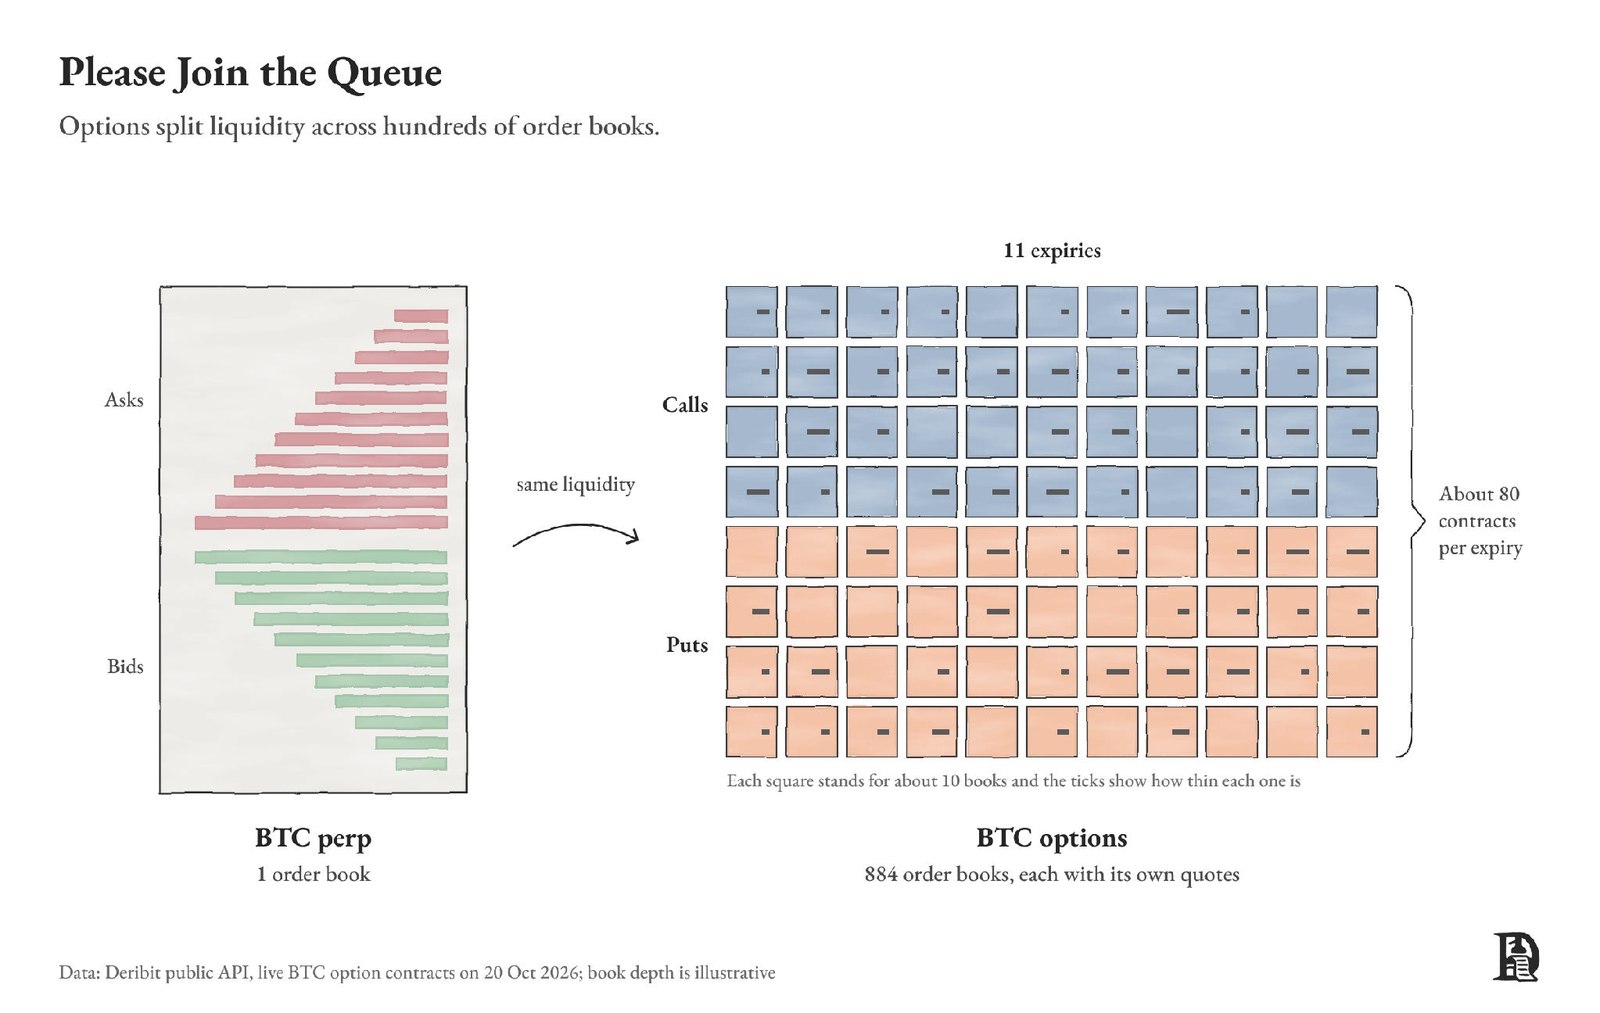
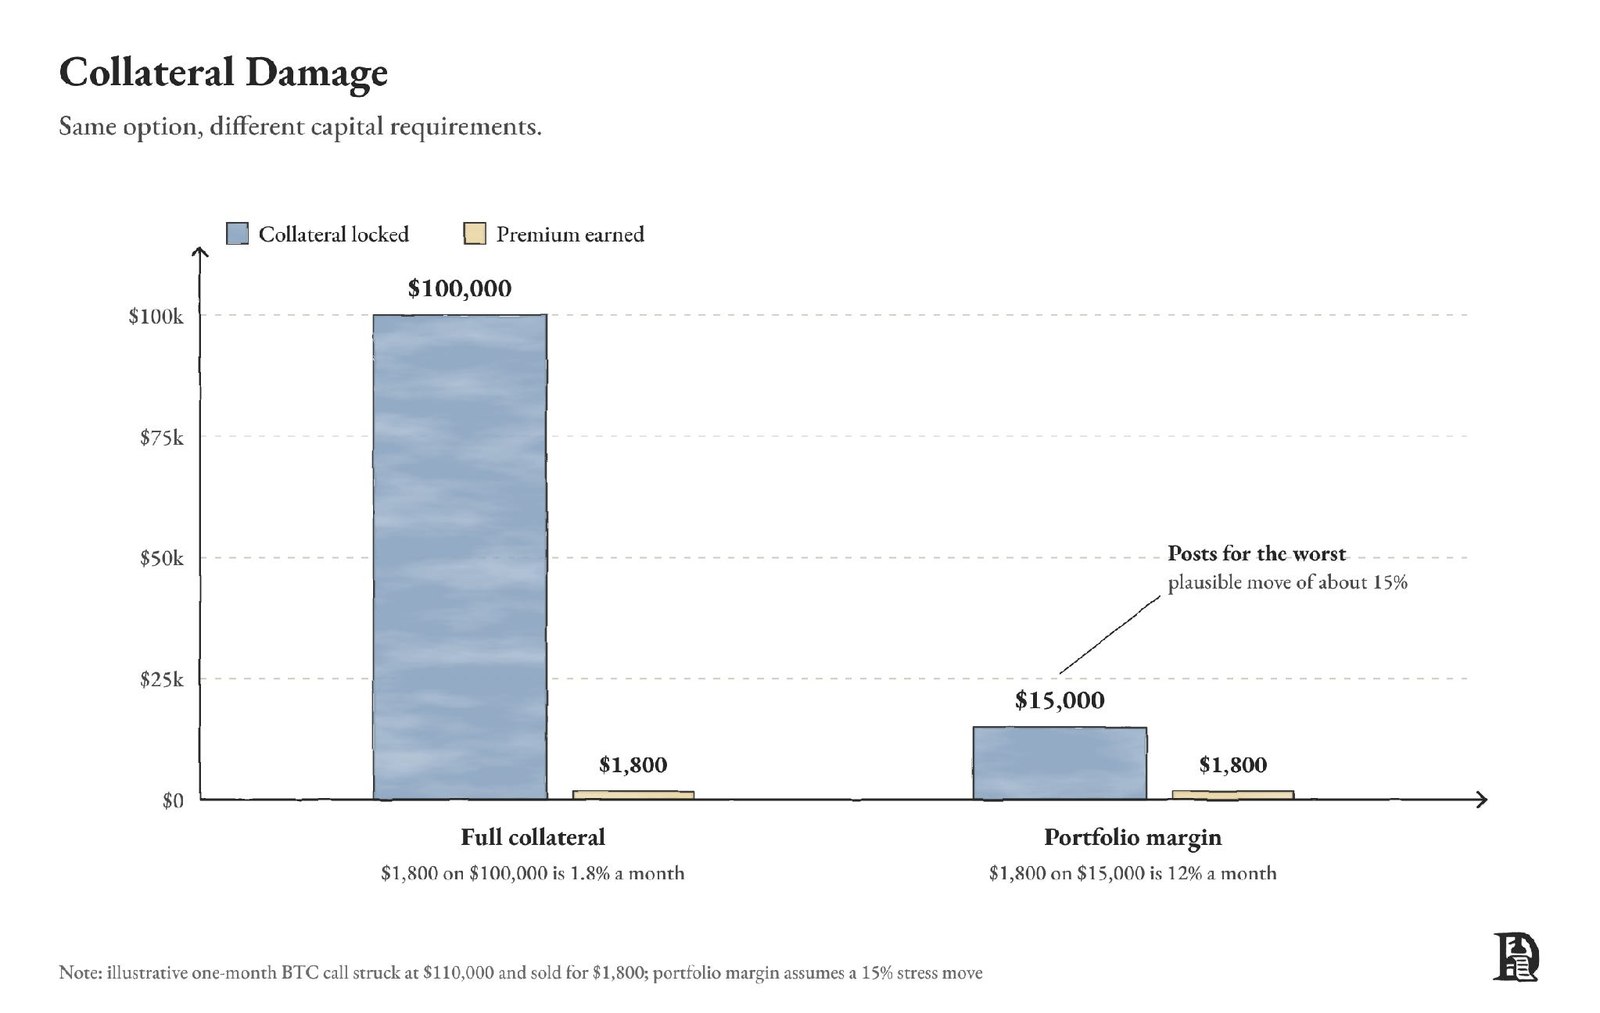
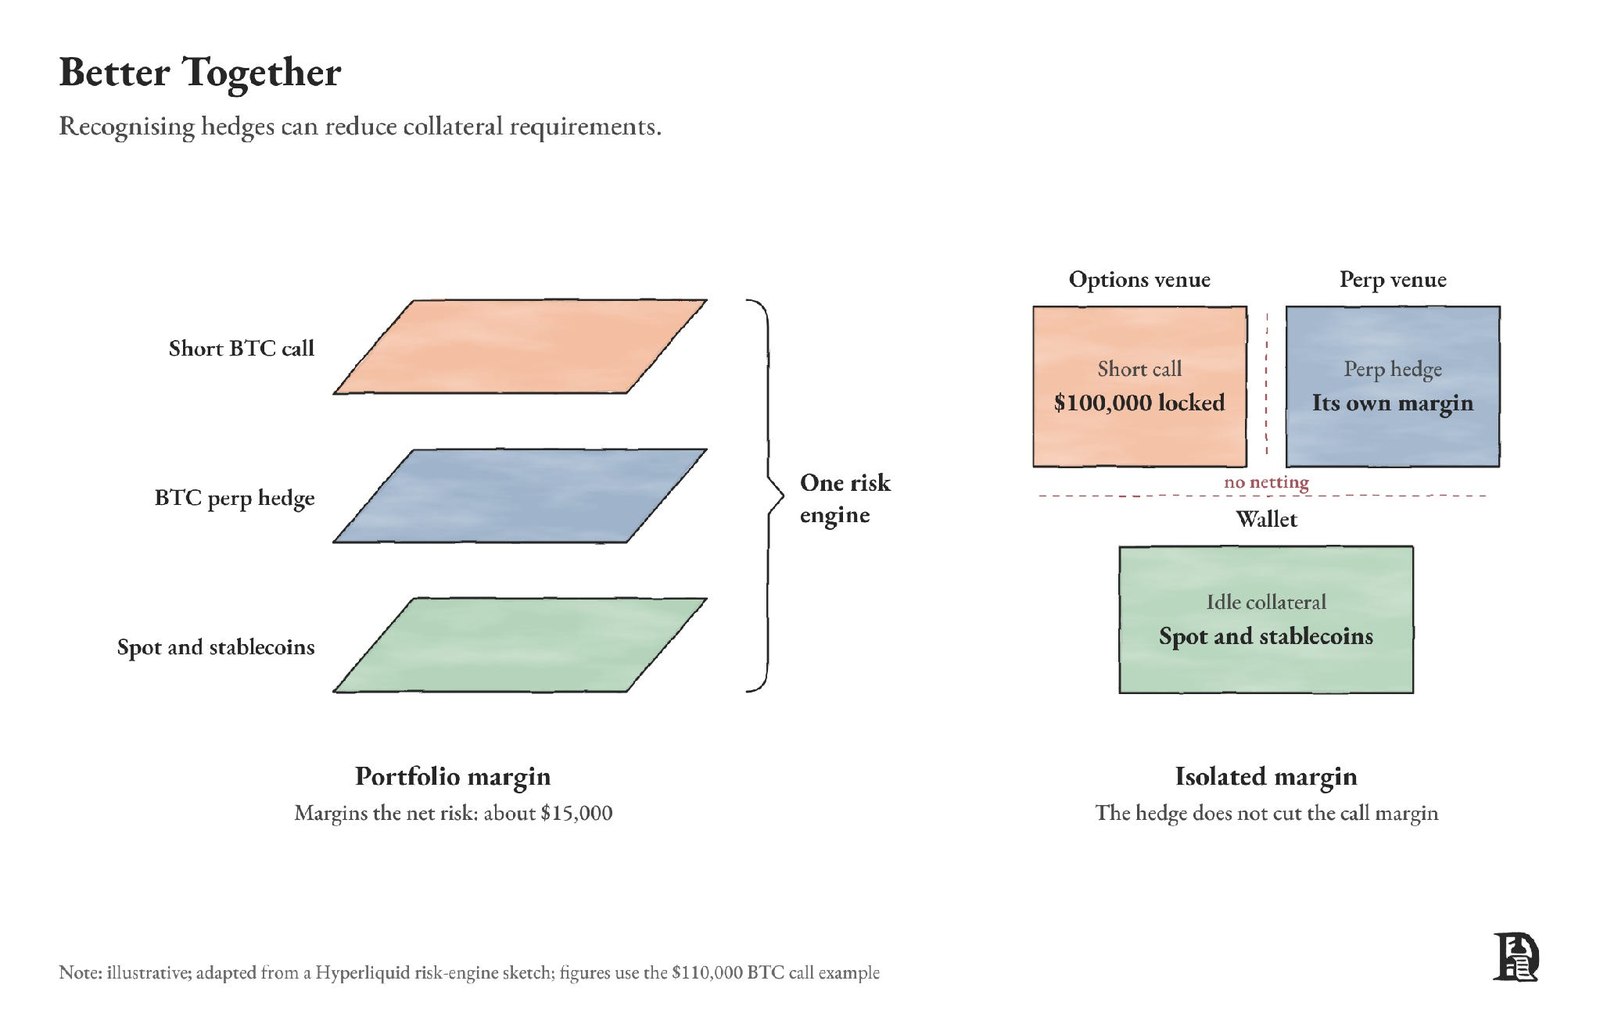
难点有三:流动性被切碎(Deribit 的 BTC 期权有 884 个合约);卖方缺乏低成本对冲;资本占用过高,比如以 1,800 美元卖一张 11 万美元行权价的看涨期权需锁定 10 万美元,月收益仅 1.8%。
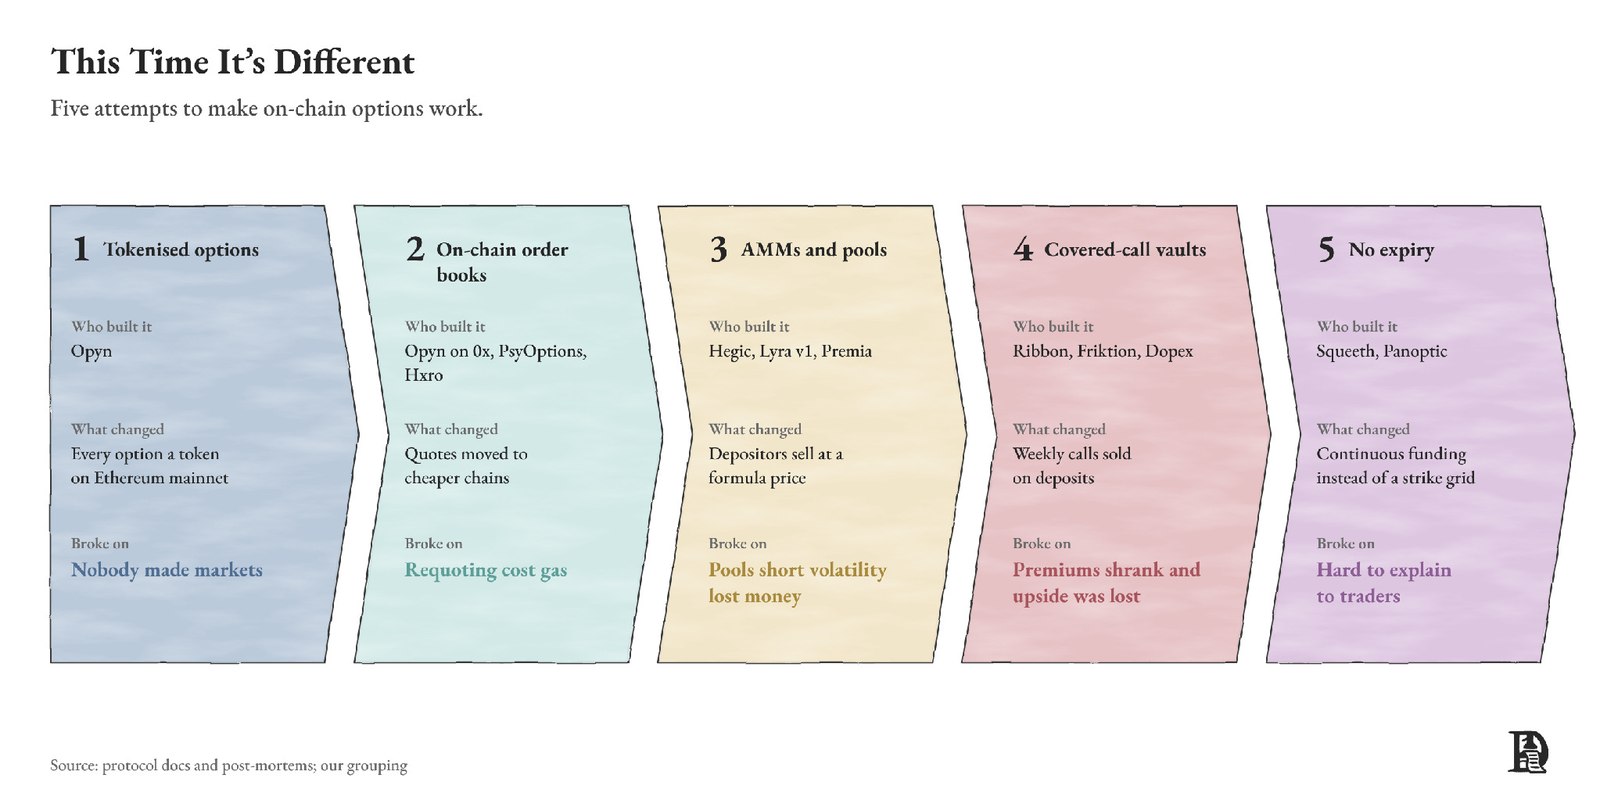
历代方案各有失败:Hegic 存款人 2021 年损失约 8,000 万美元中的大部分,Lyra 池子亏损 4.9%–17.6%,PsyOptions 2024 年关停。此外,散户到来前新场所的成交多来自与 Deribit 的套利者,做市商几乎每笔都亏。
今天的场所如何破局
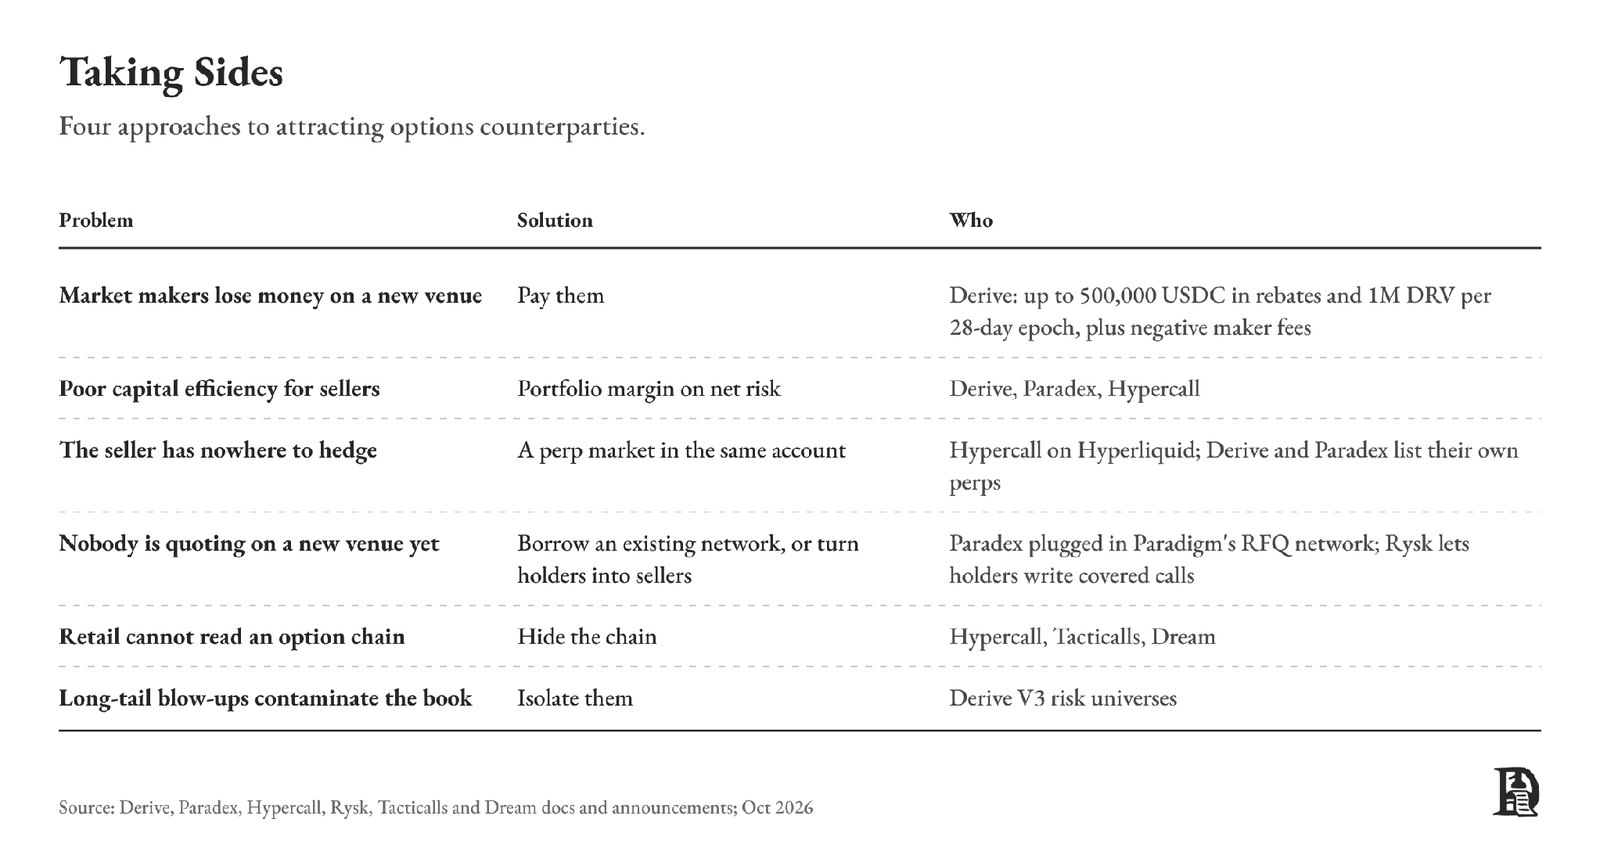
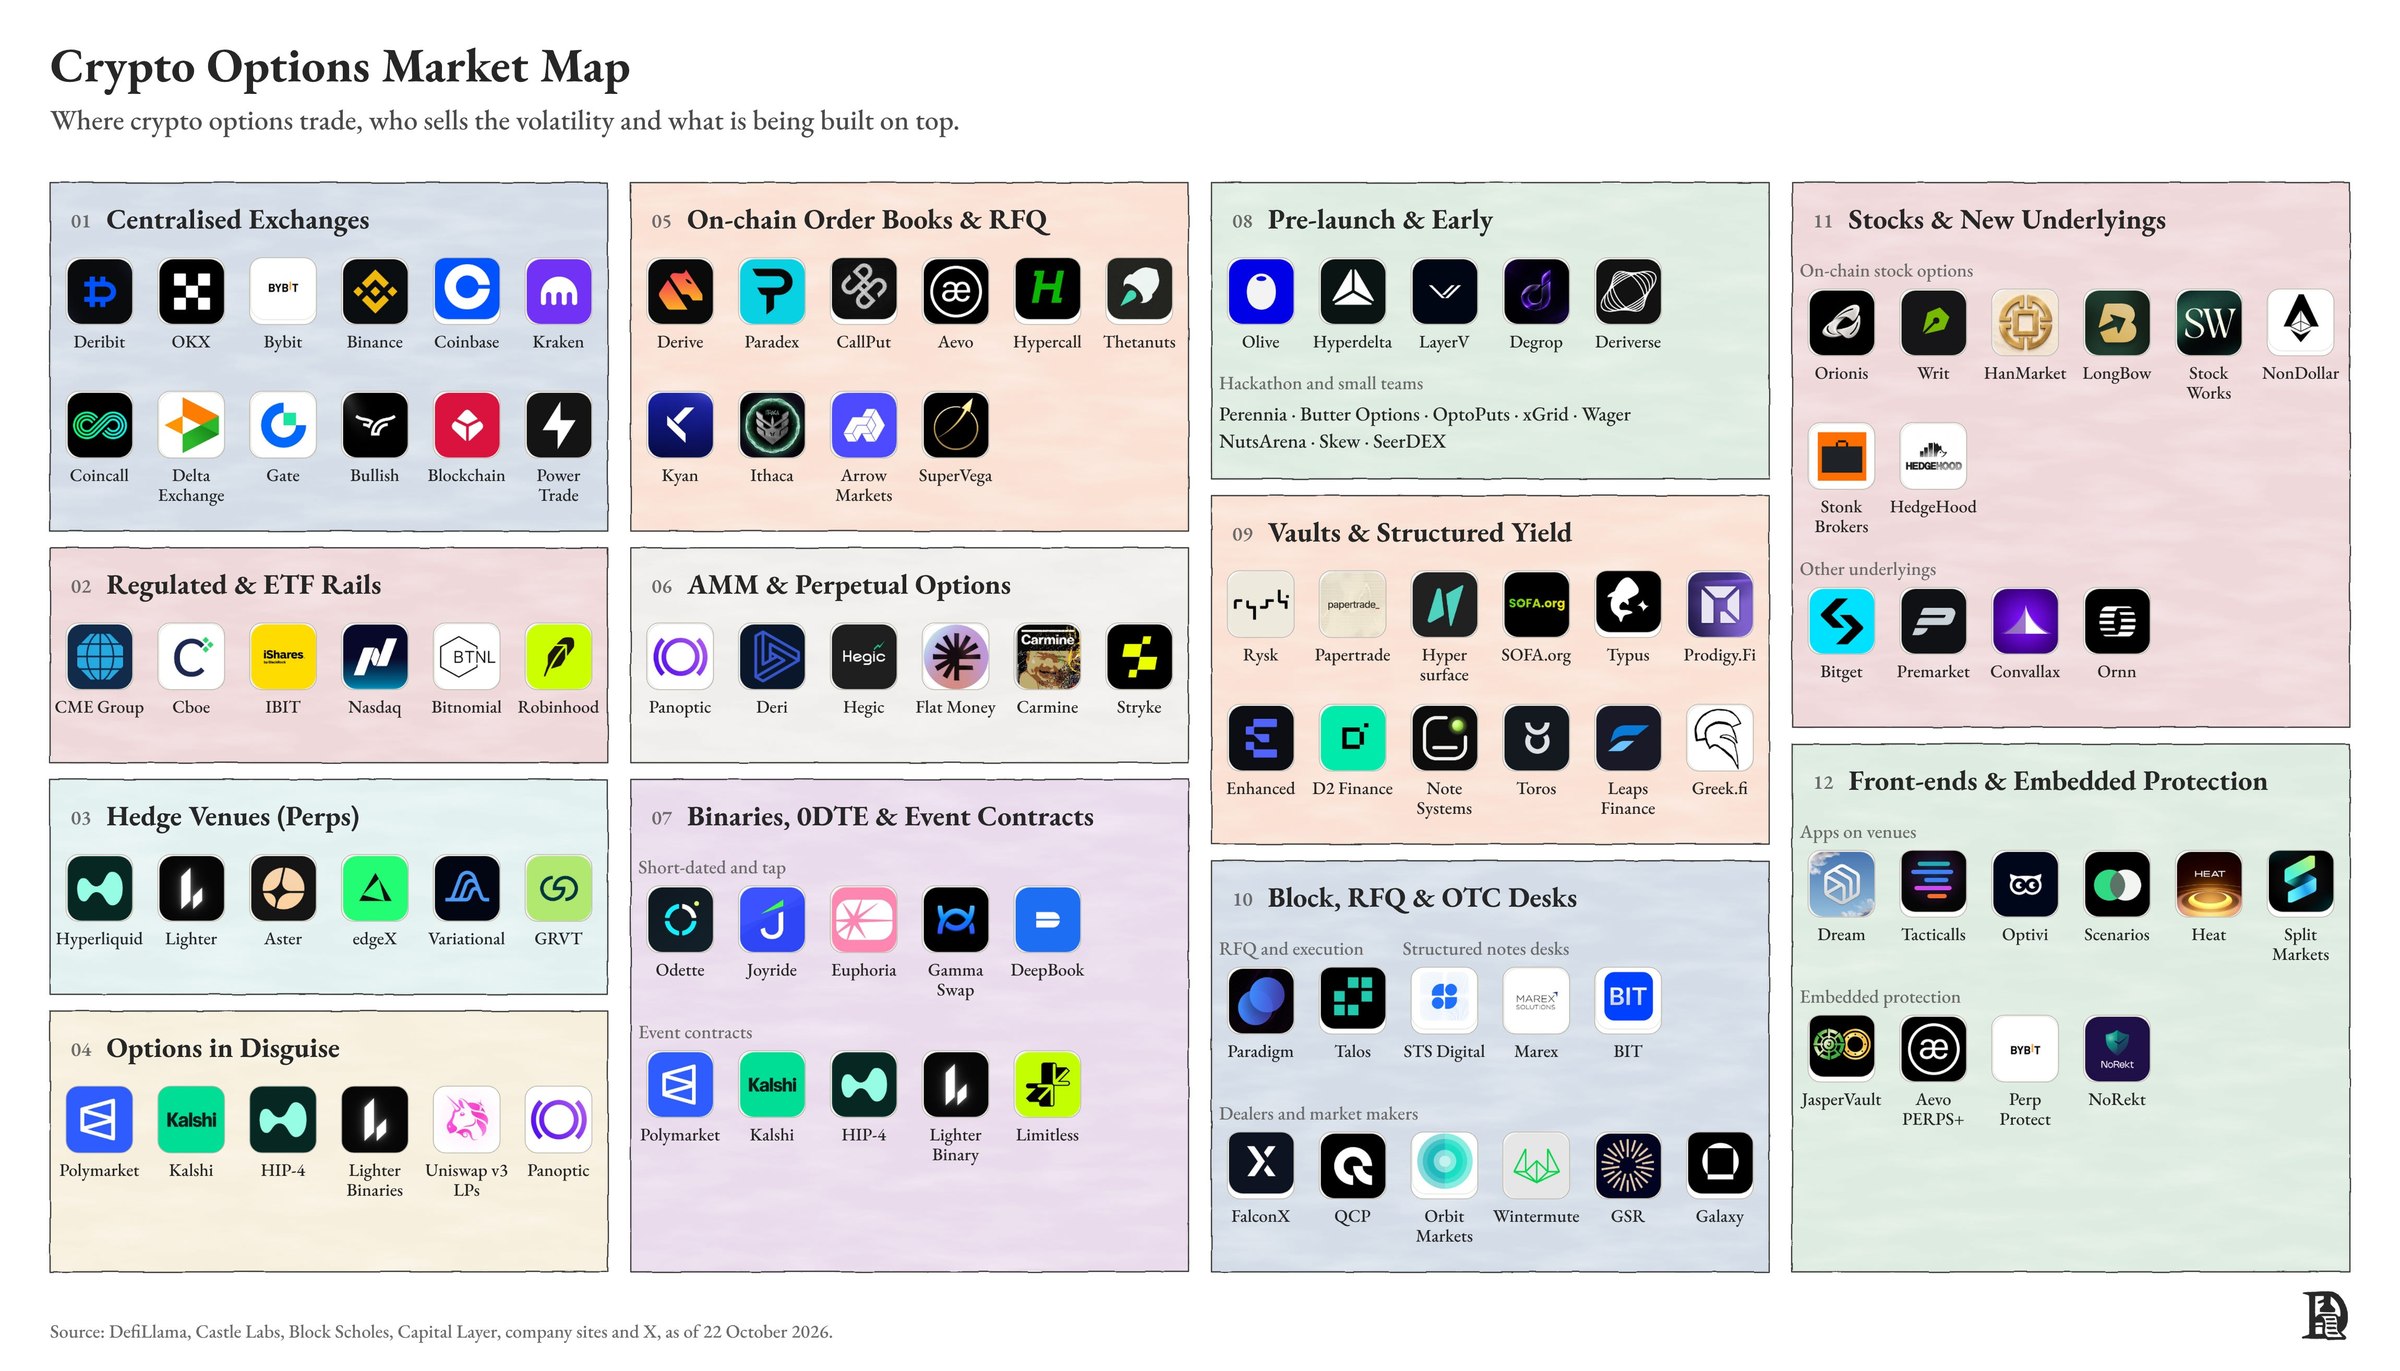
如今的做法是链下撮合、链上托管与结算,而关键在于同账户廉价对冲:组合保证金下卖方只需约 1.5 万美元,月回报约 12%。因此期权会在 Hyperliquid、Lighter 这类已有永续流动性的地方起飞。Hypercall 让做市商在同一账户用永续对冲期权,其创始人估计永续做市商是期权做市商的 10–100 倍。其他场所各有卖方来源:Derive 补贴做市商(一年名义额约 180 亿美元,公开做市商仅 FalconX);Paradex 接入 Paradigm 后日成交从不足 300 万美元跳到 5,870 万美元,但未平仓量从 2.5 亿美元以上降至约 9,600 万美元;Rysk 让持币者卖备兑看涨(30 天 1.48 亿美元)。Dream、Tacticalls 等前端简化了体验,但造不出卖方。
上架了,但有流动性吗?
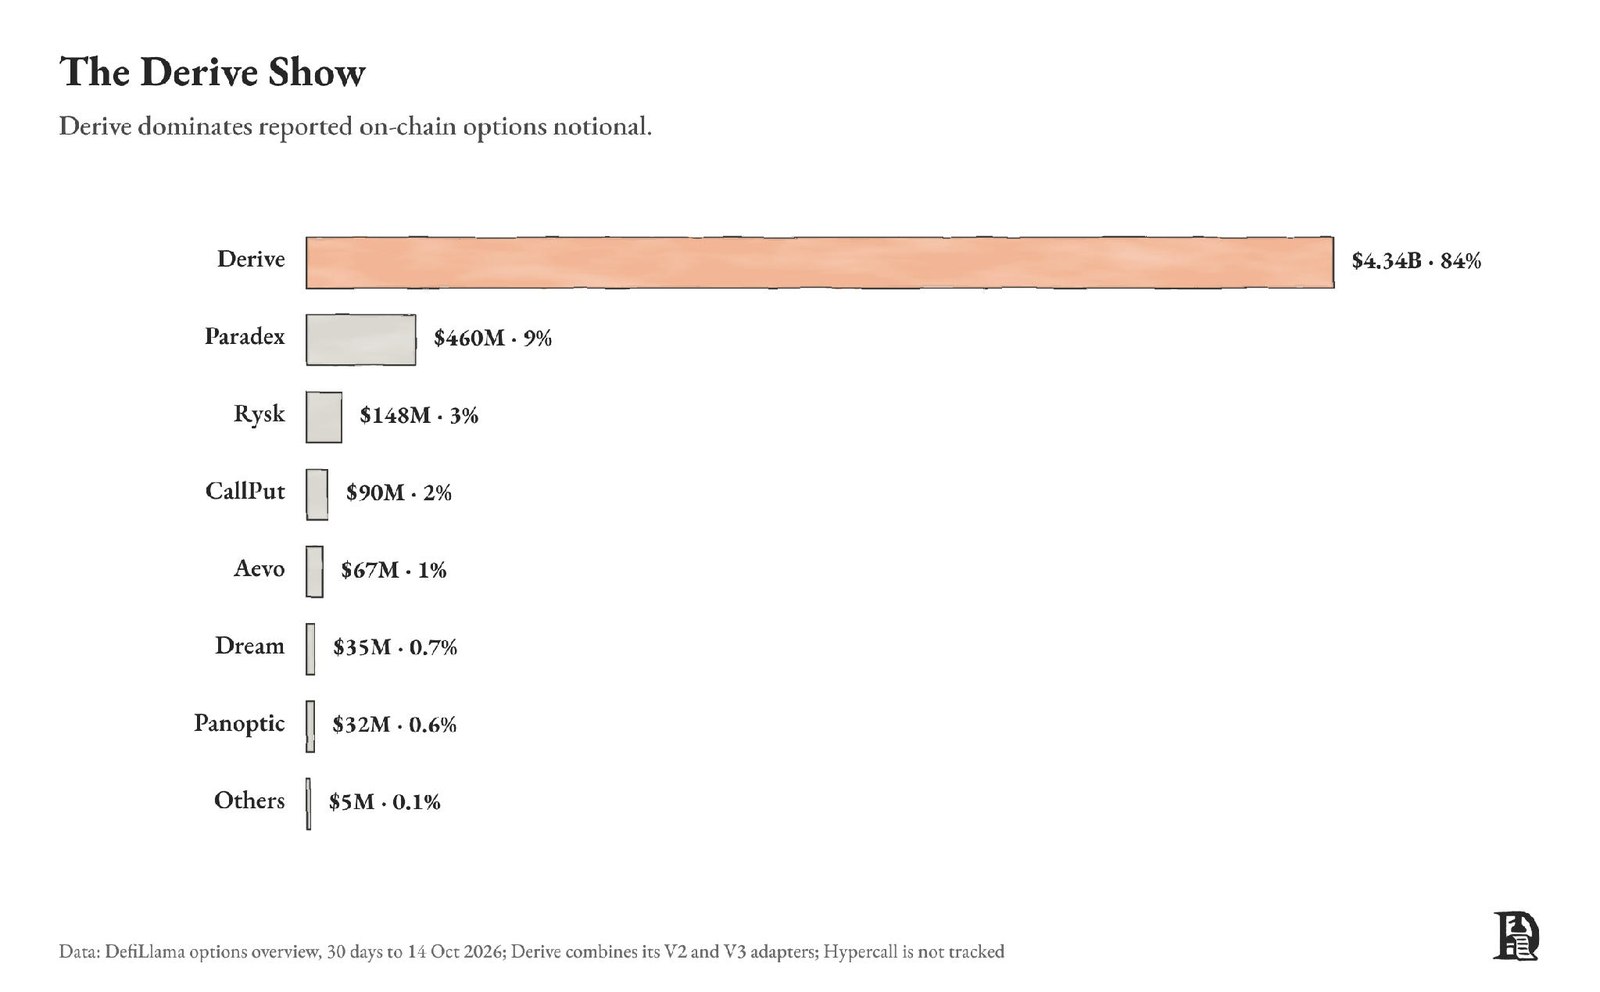
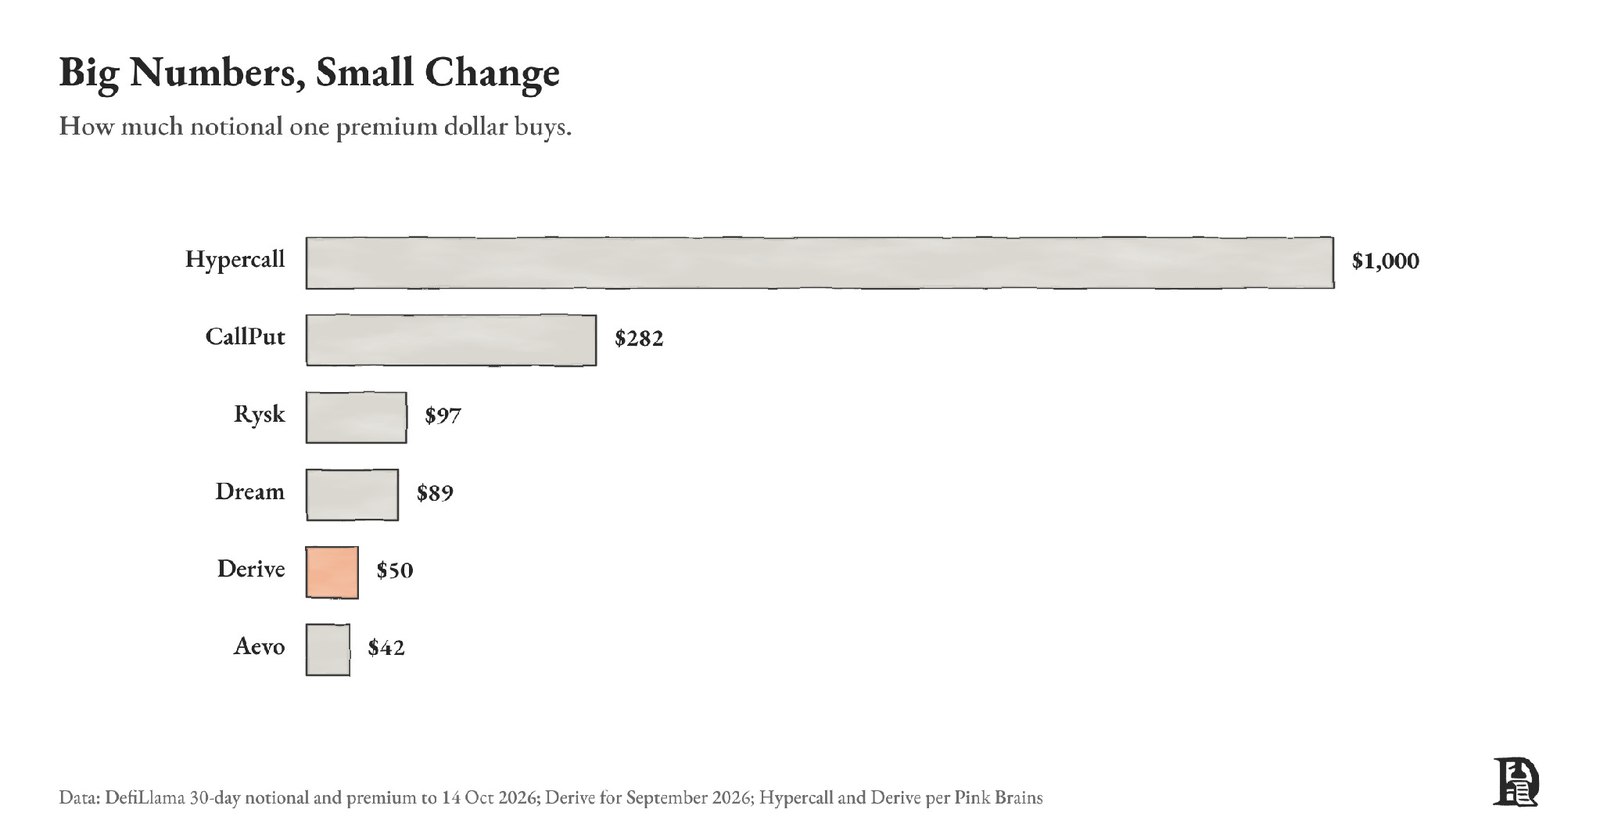
2026 年 9 月链上期权创纪录:名义额约 50 亿美元,权利金 8,500 万美元,但仅约为 Deribit 的 7%。按名义额计 Derive 约占 84%,按权利金计超过 90%。Hypercall 1 美元权利金对应约 1,000 美元名义额(Derive 约 50 美元),主要是交易者为刷 HYPE 奖励而买便宜的深度虚值标普期权。
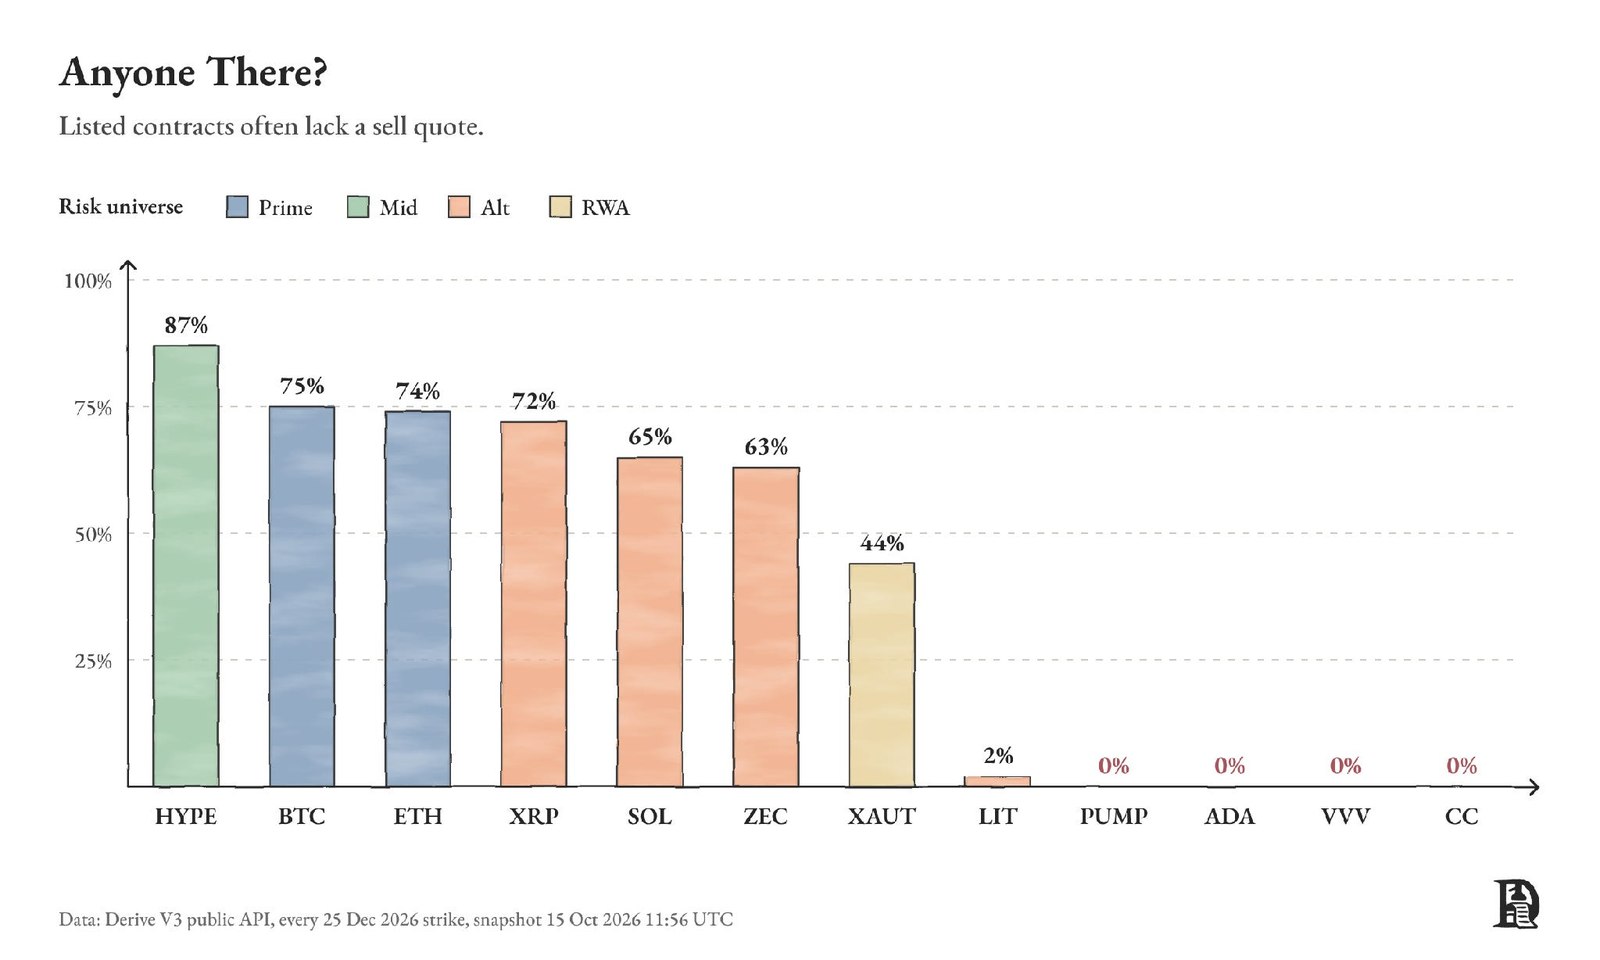
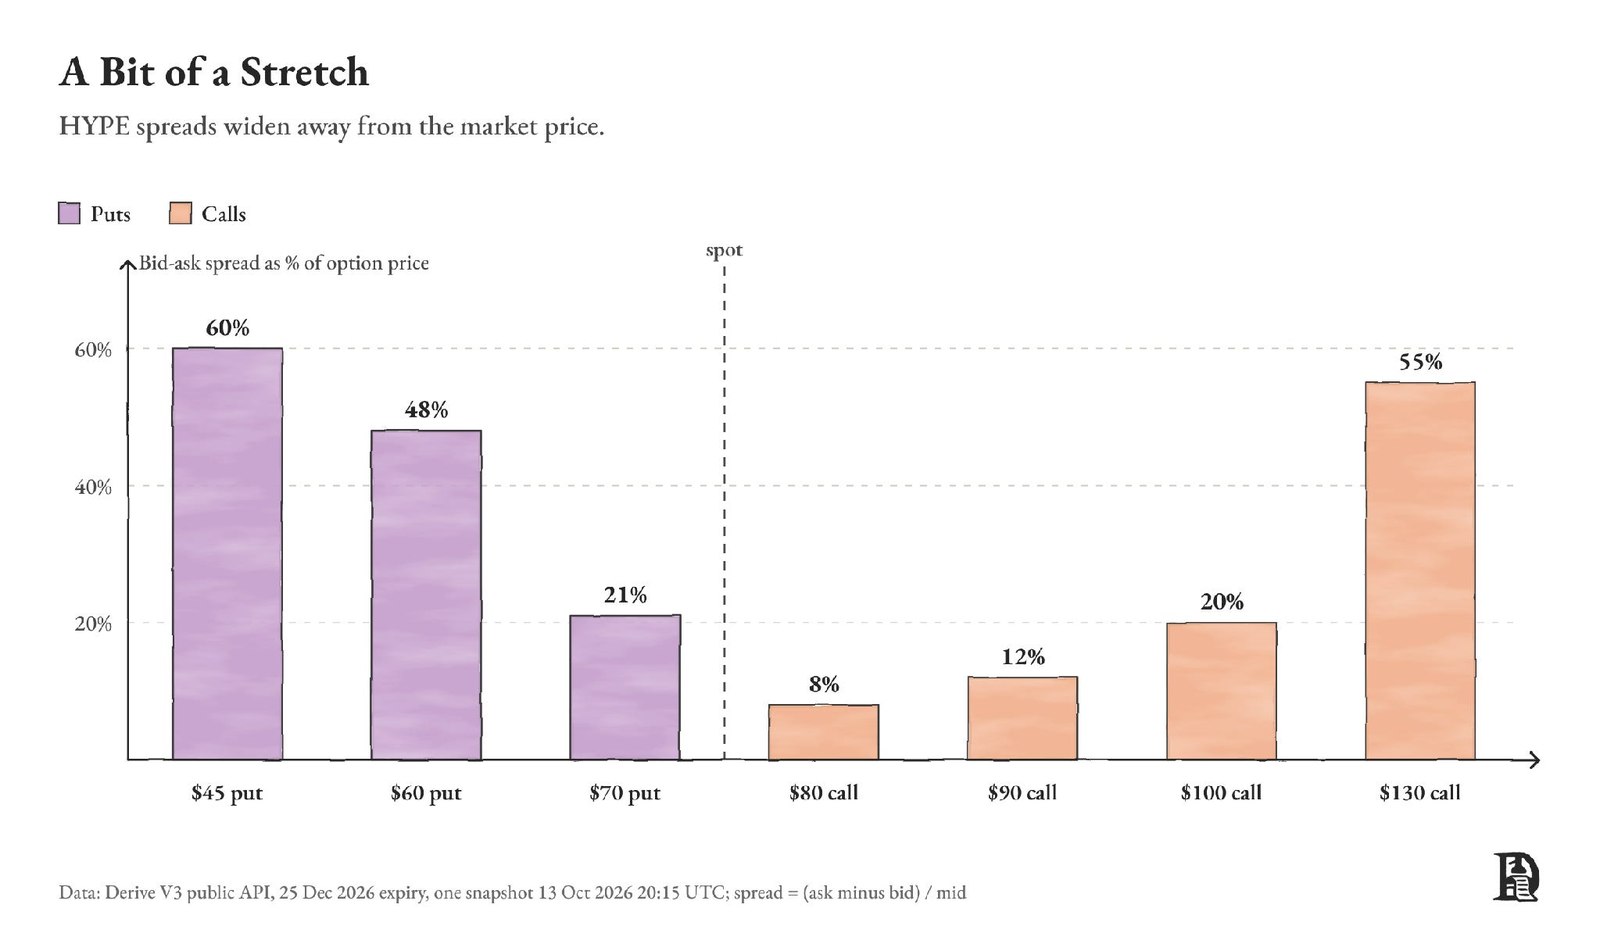
BTC/ETH 上,Derive 在 346 个行权价中有 206 个有双边报价,价差约 3.8%(Deribit 为 2.6%),较 2025 年的 2–5 倍差距已大幅改善。长尾资产则惨淡:PUMP、LIT 等五个币 220 个行权价只有一个卖单,HYPE 价差也随行权价远离现价迅速扩大。上架期权几乎零成本,卖出期权却昂贵且有风险。
到期之前,空间还大
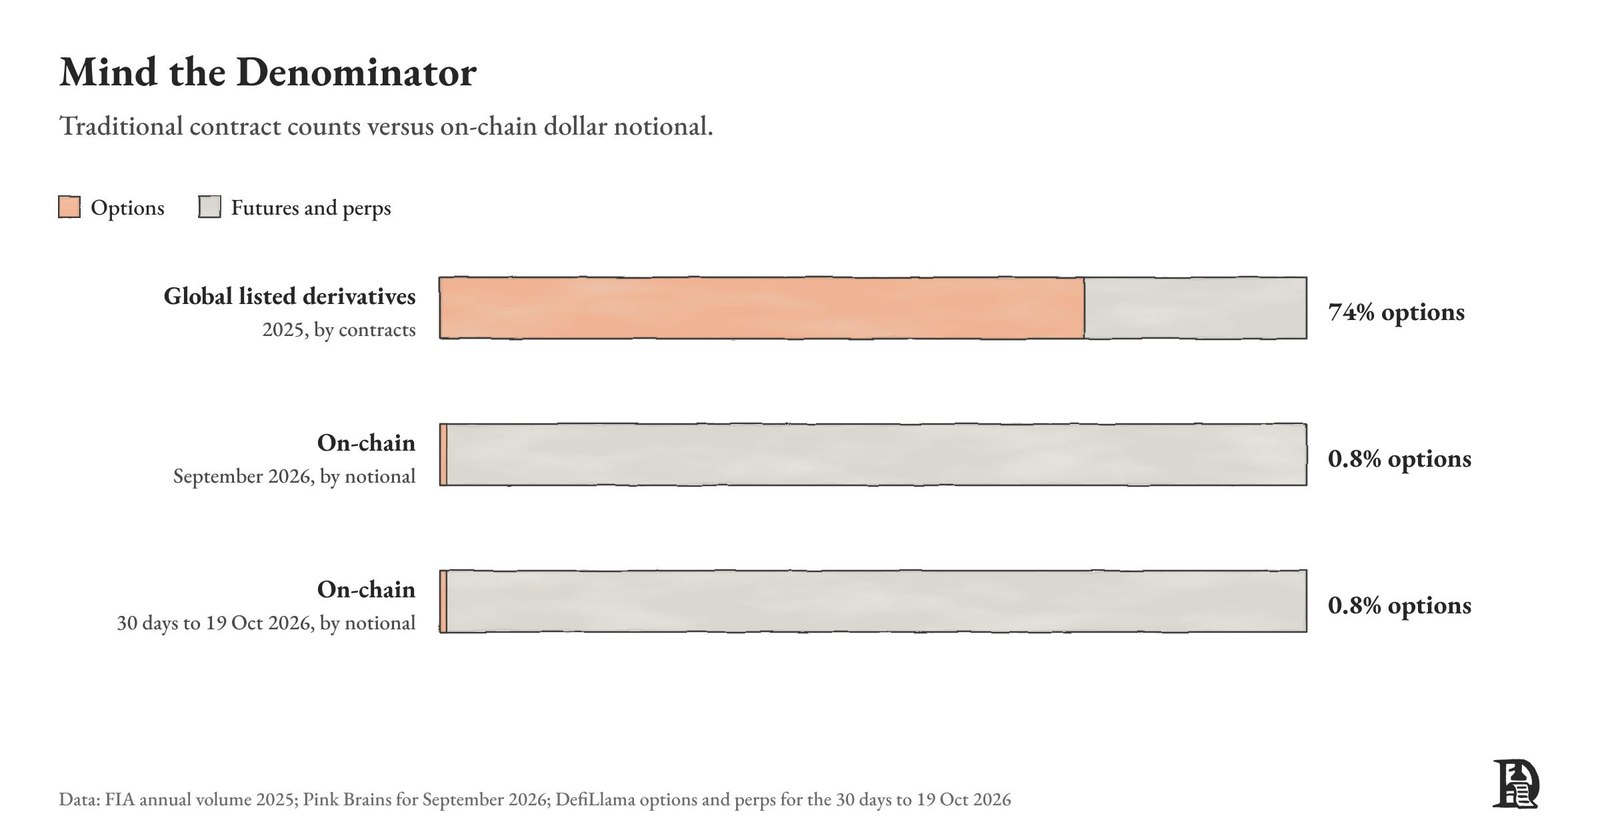
2025 年传统市场期权合约量 886.5 亿张,期货 306.4 亿张;链上期权 30 天名义额 49 亿美元,仅为永续 DEX(6,270 亿美元)的约 0.8%。预测市场和二元期权会分走部分需求,但仍有三块空间:传统金融难以快速上架的资产,覆盖不到的用户,以及经 API 嵌入其他产品的期权。
新市场,老赢家
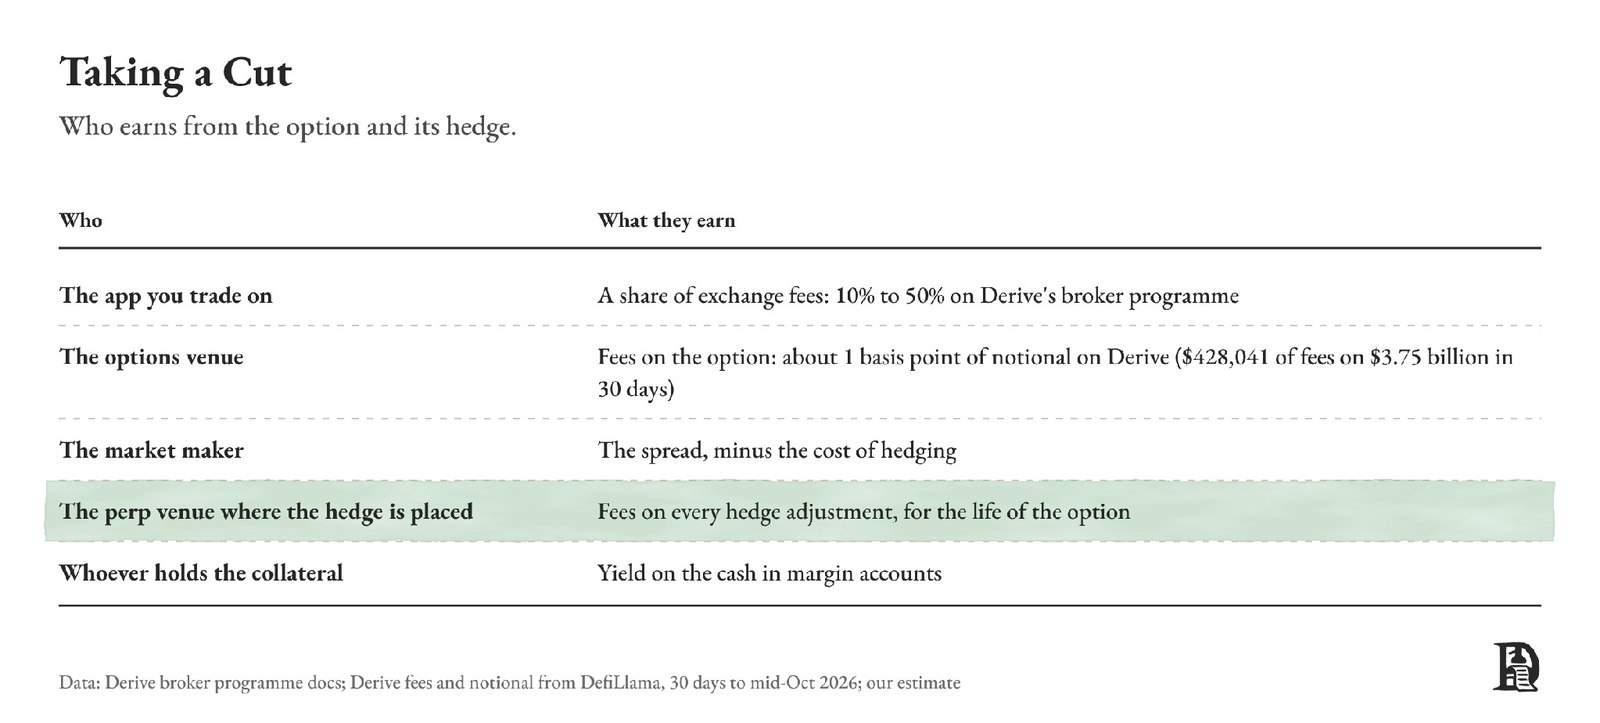
期权场所只收一次手续费,对冲所在的永续场所却在每次调仓时收费,所以期权会放大永续成交量。作者看好 Hyperliquid、Derive 和 Paradex 三类位置;缺乏对冲手段的 Aevo 期权业务萎缩逾 90%。DRV 今年涨超 1,000%,约为年化收入的 66 倍;若链上期权达到永续成交量的 5%、Derive 保住约 80% 份额,年费用约 3,500 万美元,市值约为其 11 倍。
设想一:把期权放进流动性池
Metric 的池子按预言机价格的百分比设定区间(30 天以约 1,200 万美元存款成交 44 亿美元),可用 Black-Scholes 为期权代币定价并经聚合器分发。例如 ETH 约 2,430 美元时,一张 10 月 30 日到期、行权价 2,600 美元的看涨期权约值 18 美元。问题是全额抵押要锁 1 枚 ETH 才赚 18 美元,Derive 只需约 330 美元保证金,所以更合理的分工是由 Derive 发行、Metric 定价分发。
设想二:期权版 Papertrade
仿照 Papertrade,由庄家金库卖期权,买方期权作废时按亏损铸造庄家代币。回测显示,买 10% 虚值的 BTC 周看涨期权,87% 的周会亏光权利金。模拟中庄家每张约收 1,300 美元、赔 860 美元、净赚 440 美元,但 2021 年 3 月曾欠赢家 30 周权利金,到 2022 年 4 月才还清。
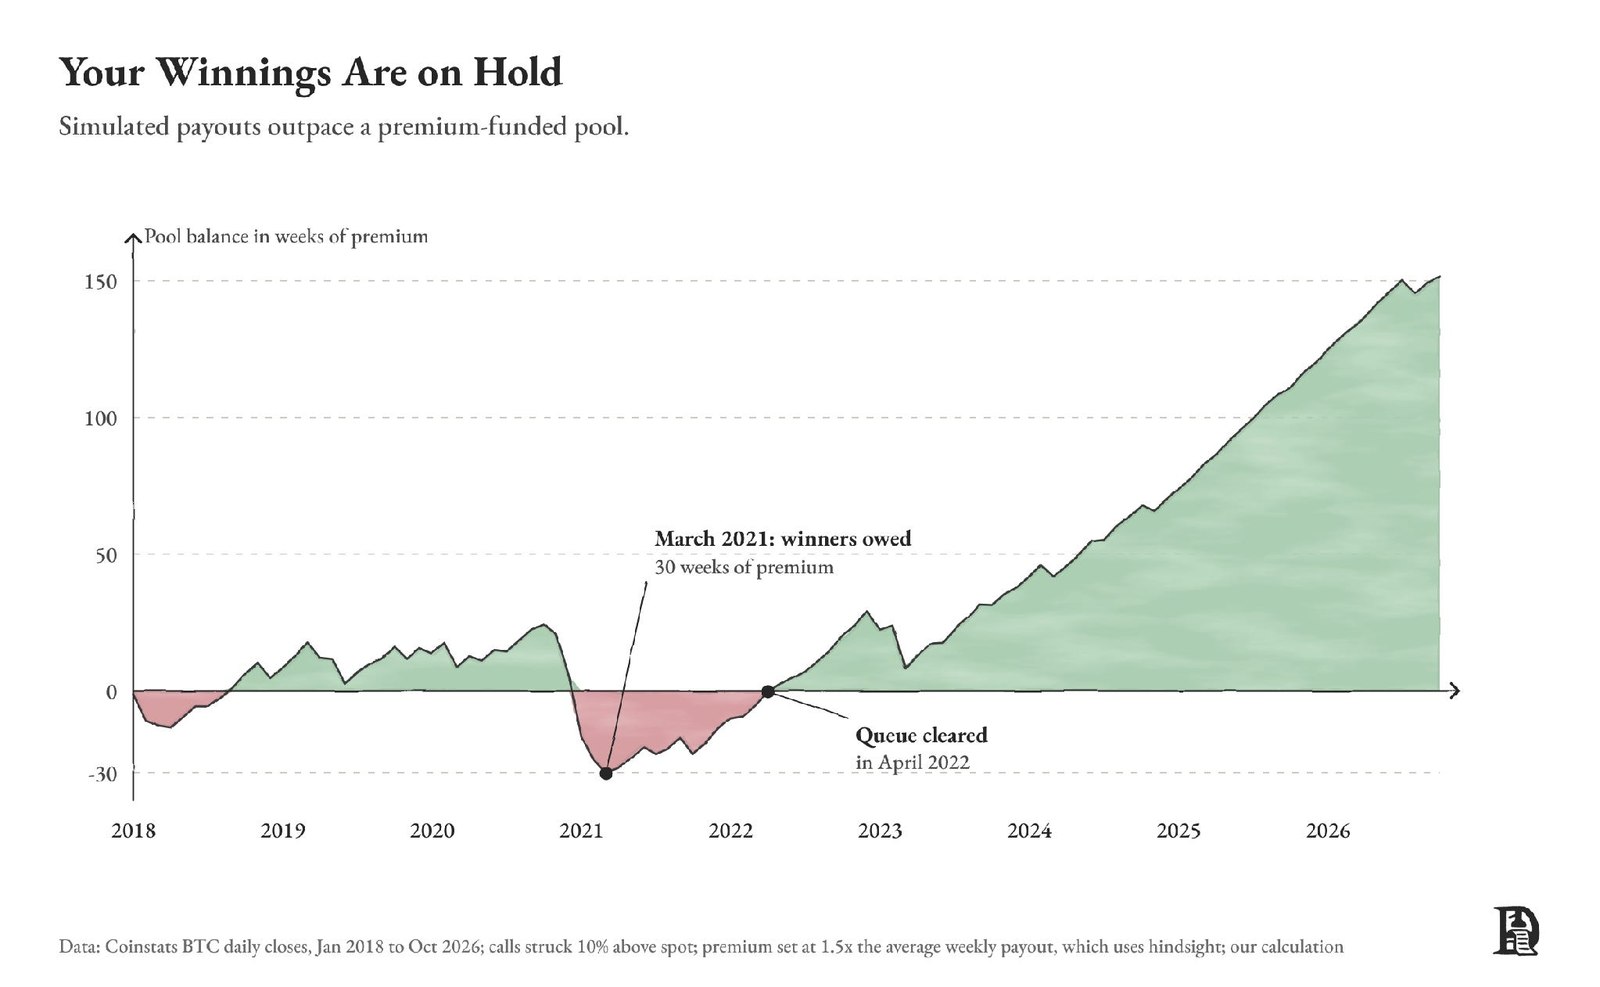
加入质押者兜底和 Hyperliquid 永续每日对冲后,最糟单周损失由 20 周收入降到 10 周,也不再负债。若庄家做双边,代币需按账户净亏损铸造,以防对敲刷币。
结语
这一轮链上期权的基础更扎实,但奖励缩水后卖方能否持续盈利仍待验证。用作者的话说:“加密让杠杆变得容易买到,下一个可能是时间。”