
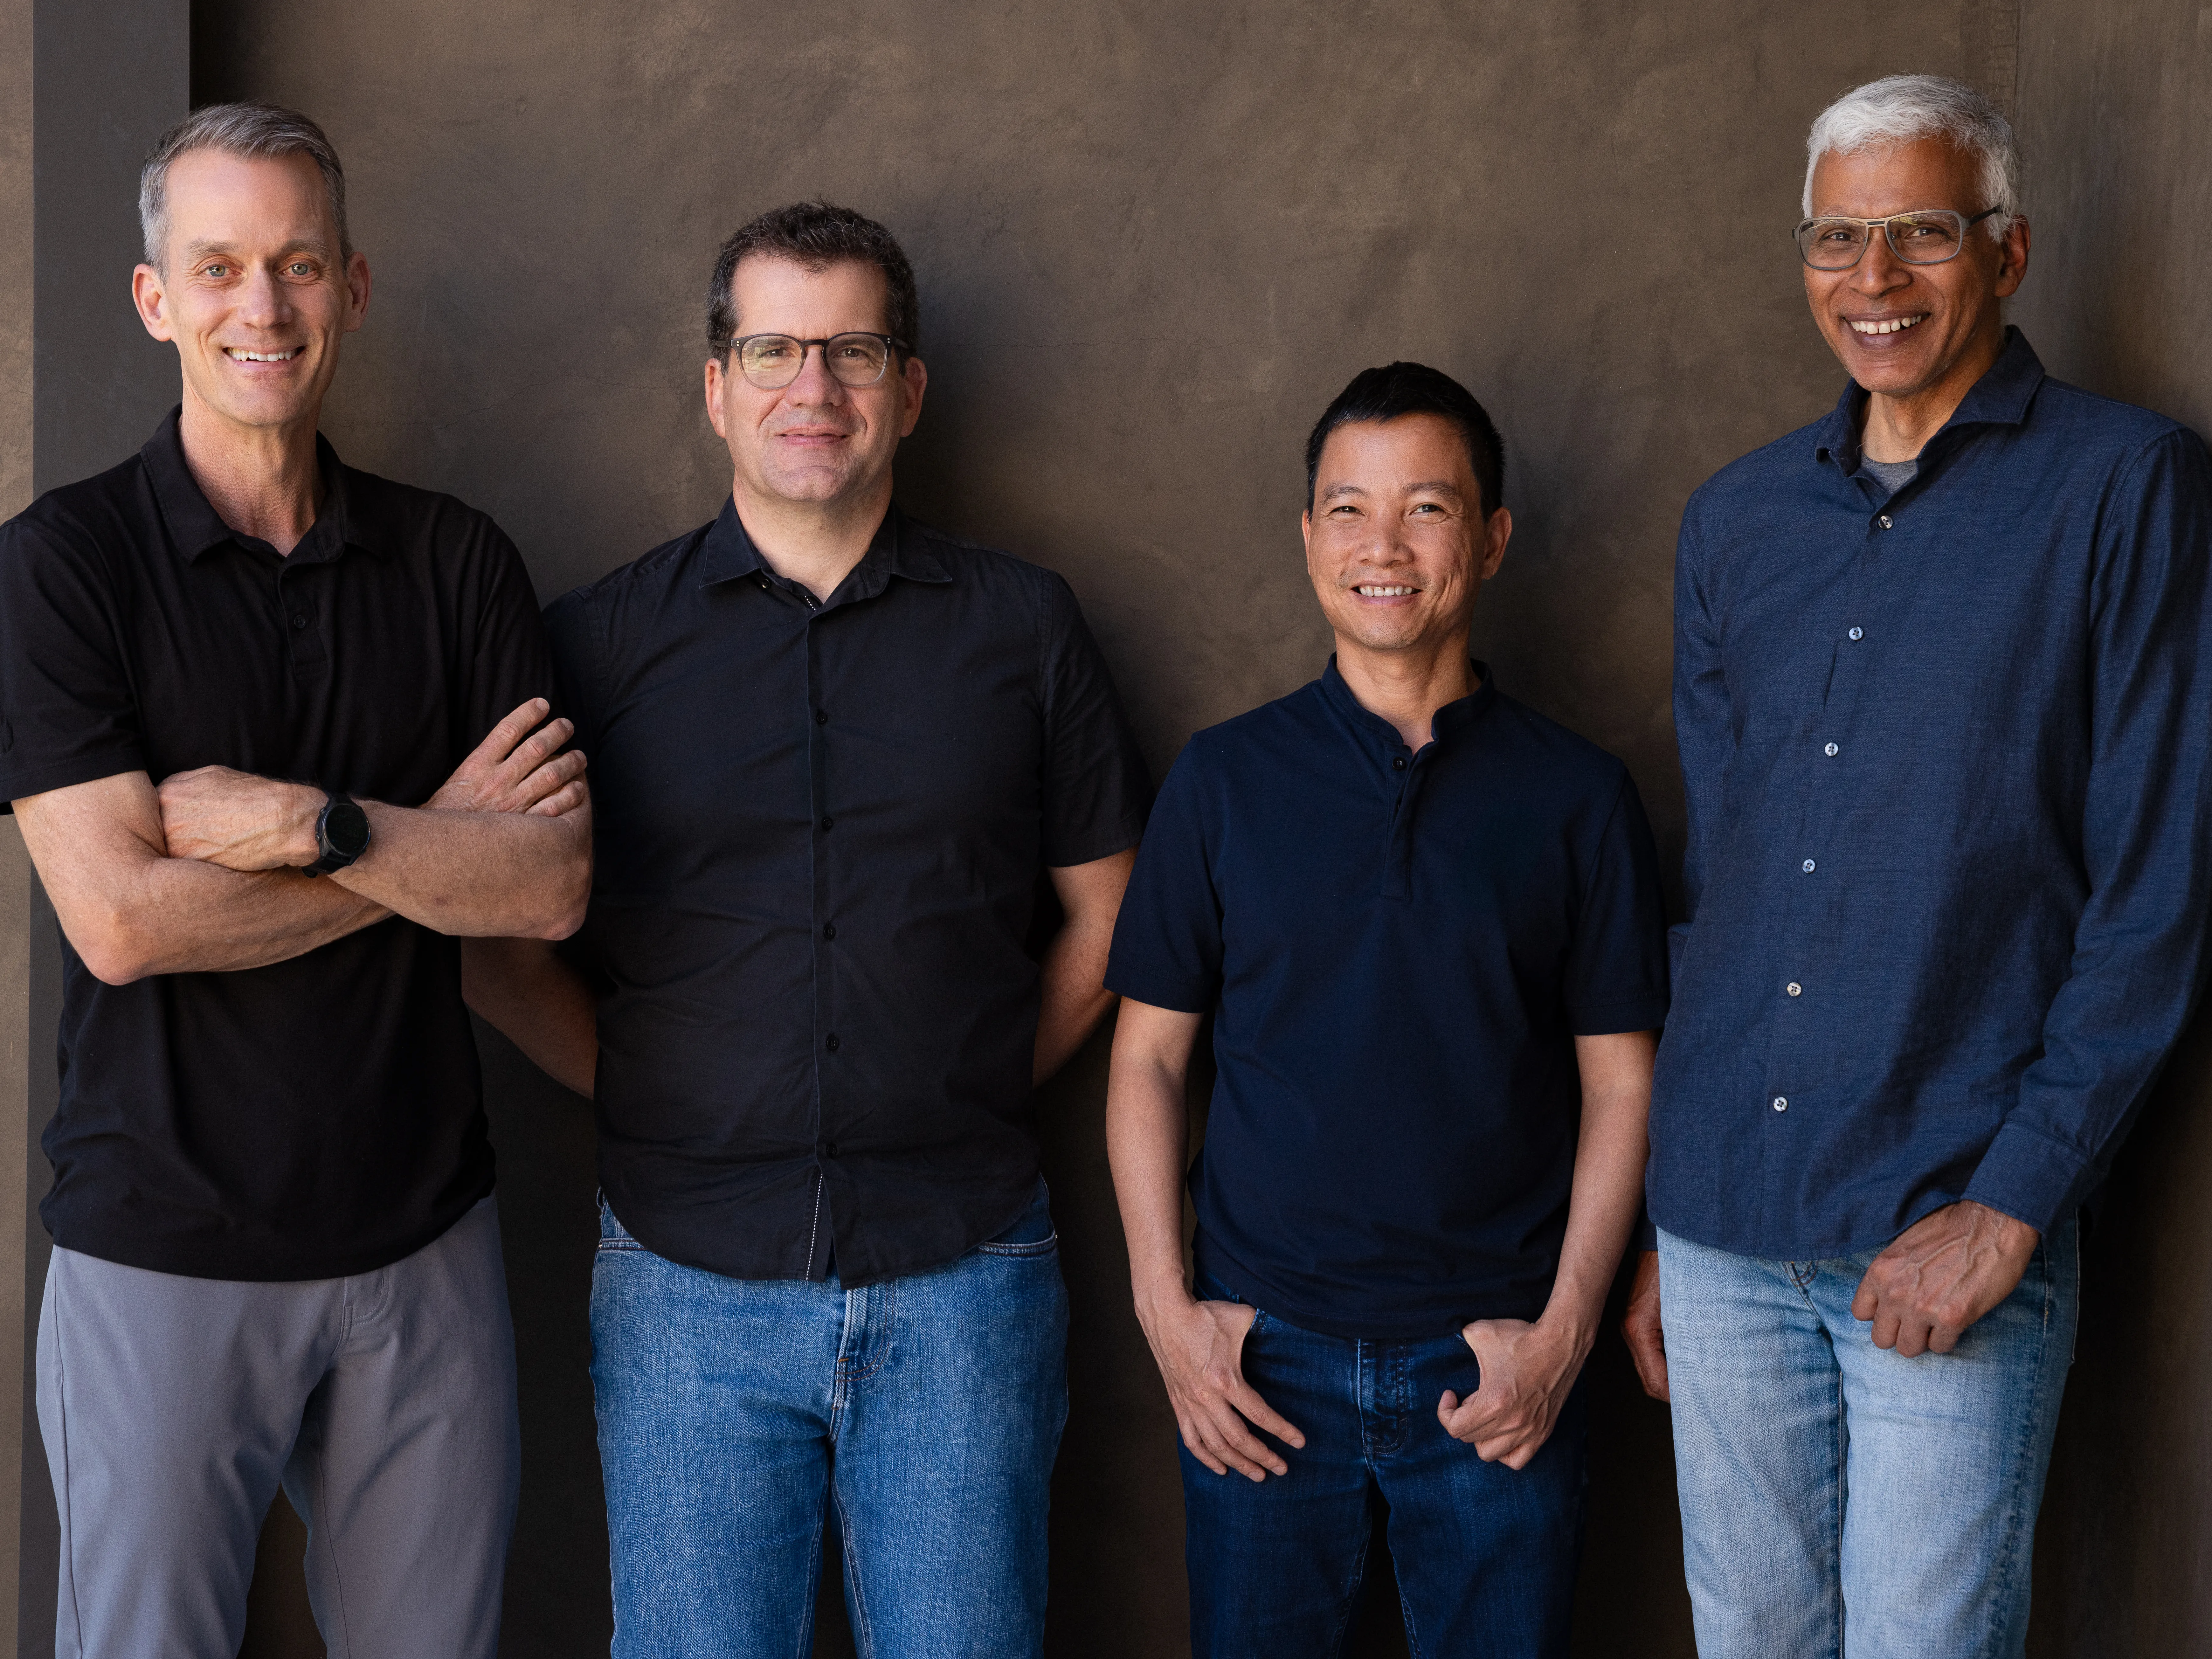
就在这个节点上,四位谷歌顶尖的AI科学家——Jeff Dean、Sanjay Ghemawat、Quoc Le 和 Oriol Vinyals——宣布集体离职,联合创办了 Discovery Loop。他们没有发布产品 Demo,也没有公布技术白皮书,仅仅靠一份公司名和一个极其激进的愿景——“让 AI 成为研究者本身”,就拿到了一张由 Radical Ventures 和 Khosla Ventures 联合领投的种子轮支票。Alphabet 不仅以投资方身份参与,还同步签署了长期云计算合作,用真金白银为自己的前核心团队下注。
| 字段 | 内容 |
|---|---|
| 公司 | Discovery Loop, Inc.(特拉华州公益公司) |
| 轮次 | 种子轮 |
| 金额 | 未披露 |
| 投资方 | Radical Ventures、Khosla Ventures(联合领投),Lightspeed、Kleiner Perkins、Doerr Capital、Alphabet(参投) |
| 总部 | 未披露(尚无固定办公室) |
| 创始人 | Jeff Dean、Sanjay Ghemawat、Quoc Le、Oriol Vinyals |
| 官网 | https://www.discoveryloop.com/ |
Discovery Loop 不是要做更好的 Copilot,它要删掉“驾驶员”
要理解 Discovery Loop 的野望,必须看 Vinod Khosla 的两句定性。这位 Khosla Ventures 的创始人在接受 Wired 采访时说:“Humans have been using AI to do research, not using AI to be a researcher. The fundamental thing [in Discovery Loop] is that AI is the researcher.” 这不是修辞游戏。当下几乎所有 AI 科研工具——无论是 DeepMind 的蛋白质折叠预测还是各类自动化实验平台——本质上都是人类科学家决策链中的一个工具环节。人类提出假设,AI 执行计算或操作,人类解释结果并设计下一轮实验。Discovery Loop 要打掉的,正是这个“人类决策回路”。这个定位的激进之处在于,它把科学方法中最核心的智力活动——假设生成与实验设计——定义为一个可被自动化的工程问题,而不是一个只能由人类直觉和领域专家掌握的隐性知识。如果这一步走通,意味着 Discovery Loop 的竞争对手不是其他 AI 公司,而是人类研究者本身所处的整个科研分工体系。
按照计划,Discovery Loop 的第一步是将自主实验循环应用于改进公司自身的机器学习算法。Jeff Dean 进一步暗示了可能性:“It might be that we will discover a different transformer architecture.” 如果 AI 能自主发现比 Transformer 更优的基础架构,这本身就是对当前 AI 研究范式的降维打击。Transformer 架构自 2017 年提出以来,几乎主导了后续所有大语言模型和多模态模型的基础设计。一个由 AI 自主发现的全新架构,可能意味着模型效率、推理能力或训练成本的根本性变化。这听起来像是一种递归式自我提升:AI 改进自身的核心算法,而这些改进带来的能力提升,又将进一步增强 AI 进行下一步改进的能力。这种潜在的正反馈循环,可能是 Discovery Loop 投资逻辑中最具吸引力的部分。第二步才是向外泛化,联合创始人 Oriol Vinyals 表示:“As we create the core intelligence and the discovery loop fundamentals, we’ll be able to quickly generalize to other domains.” 他列举的领域包括芯片设计、生物学、药物发现和材料设计。这个泛化路径隐含了一个核心假设:存在一种领域无关的“发现方法论”,AI 一旦掌握了这套方法,就能在不同知识领域之间迁移。但不同领域的实验成本、验证周期和数据可及性差异巨大,芯片设计可能有快速仿真反馈,而药物发现的验证周期可能以年为单位计算。泛化的速度和广度,可能高度依赖于目标领域的基础设施成熟度。
这个“先自举,后覆盖”的路线图在逻辑上是自洽的,但它同时暴露了第一个待验证假设:一家初创公司能否在有意义的 scale 上完成这种自循环改进?Google 的资源纵深远非初创公司可比,Discovery Loop 在离开母体后能调动多少算力,直接决定这条路径的上限。自举循环要形成飞轮效应,需要的算力体量可能呈指数级增长——每次改进算法后,需要用更强的算力去驱动迭代,而迭代本身又要消耗算力去验证结果。这是一道需要被精确计算的资源方程。
Alphabet 的资本押注比股权更现实,算力合同是第一道护城河
这轮融资最值得拆解的细节,不是哪些 VC 上了车,而是 Alphabet 以一个微妙的身份出现——既是投资方,又是云计算长期合作伙伴。根据 Wilson Sonsini 官方新闻稿,Discovery Loop “has established a long-term partnership with Alphabet for cloud and compute resources.” Sundar Pichai 的公开声明进一步印证了合作框架:“We’ll continue to work with Discovery Loop as a founding investor and Cloud partner, and collaborate on a research framework for ML systems and related infrastructure advances.” Alphabet 此次以双重身份介入,意味着这笔交易的结构可能比普通的“大公司战投”更为复杂:股权层面的参与确保了 Alphabet 在公司未来价值增长中有份额,而算力合作则直接锁定了 Discovery Loop 早期运营中最核心的供应链约束。
大量 AI 初创公司在种子轮之后面临的首要生存危机不是人才,不是想法,而是 GPU 账单。Discovery Loop 的商业模式决定了它天然是算力黑洞——同时运行并迭代自主实验,每个实验又涉及大规模模型训练或推理。通过 Alphabet 这层关系,公司至少锁定了初期算力供给的确定性和成本优势。这在当前 AI 芯片持续紧缺的背景下,是一道对手难以复制的结构性壁垒。反过来说,这也意味着 Discovery Loop 对 Alphabet 云生态存在单点依赖。如果合作关系在未来发生变化,公司的核心研发管线可能直接承压。更深一层看,这种算力绑定可能对公司的技术路径选择产生隐性约束——Alphabet 的云计算基础设施在芯片架构、软件栈和网络拓扑方面有其自身特点,Discovery Loop 的系统设计在多大程度上需要适配这些特点,是否会因此偏离从纯技术角度最优的路线,是需要持续观察的问题。Alphabet 是否会因此获得公司研发进展的非对称信息优势,也是一个低调但关键的结构性问题。
四位创始人的离职冲击力,本身就是一种风险定价
Khosla 用“ultimate superstar team”形容这个创始组合,并不夸张。Sundar Pichai 在声明中称,Jeff 和 Sanjay 推动了从早期搜索基础设施到现代 AI 神经网络的重大技术转型。Wired 报道中引用一位行业人士的调侃:“Everyone pointed at me.” 意思是,当 Jeff Dean 离开 Google 时,所有人的第一反应都是“他是冲着我这边来的”。
但这种明星团队结构自带脆弱性。四位创始人同时离开 Google DeepMind,这对 Google 本身就是一次人才地震。Sundar Pichai 在声明中特意强调要“collaborate on a research framework”,某种程度上也是在为双方未来的竞合关系划定缓冲带。对于 Discovery Loop 而言,创始团队从拥有近乎无限的 Google 资源突然切换到一家连固定办公室都没有的早期公司,组织惯性和文化重塑都是现实的摩擦力。在 Google 内部,四位创始人拥有成熟的工程团队、完善的内部工具链和稳定的科研节奏。现在他们需要从零搭建一切——招募团队、建立研发流程、设计实验管理系统,甚至要先解决办公场地。这些创业中的“基建成本”虽然看似琐碎,但在高度复杂的技术栈面前,可能消耗远超预期的时间和精力。更关键的问题在于,这家公司的技术愿景需要高度凝聚的长期攻关。一旦在方向或利益分配上出现分歧,四个都是拥有独立技术权威和外部选择的创始人,决策成本可能远高于普通创业团队。在种子阶段,共同的愿景通常足以凝聚团队,但当技术路线面临分叉——比如自举循环是先深耕 ML 算法还是尽快验证泛化能力——每个人的技术判断可能不同,而没有人拥有凌驾于他人之上的权威。
一个没有被定价的变量:从“探索”到“发现”之间的鸿沟
Discovery Loop 的叙事聚焦在“自动化实验循环”——AI 系统自己提出假设、自己设计实验、自己执行并分析结果,然后产生新想法继续迭代。Jeff Dean 在接受 Wired 采访时谈到:“One of the things that we’ll be obviously very focused on is how these models come up with new ideas to try.” 团队设想初期由人类和 AI 共同提出想法,最终目标是深度自动化。这里的核心挑战在于,“产生新想法”这个动作本身是一个极度稀疏的信号——在科学史上,真正重要的发现往往来自于跳出已知假设空间的认知跃迁,比如相对论的提出不是基于牛顿力学框架内的优化搜索,而是对时空本质的重新定义。AI 系统目前展现的能力更多是在高维参数空间中进行高效搜索和模式匹配,而非产生这类根本性的范式怀疑。
然而,实验自动化本身并不等于科学发现。现有的大量自动化实验平台(如生物医药领域的高通量筛选系统)可以日复一日地产生海量数据,但在没有理论框架指引时,大多数数据只是噪声。真正困难的不是“跑实验”,而是知道“跑什么实验”。Discovery Loop 必须在“新颖性”和“噪声”之间建立有效的过滤器,而这一问题的难度远超模型架构改进。机器能否产生真正有颠覆性的科学假设——而不是在人类已知假设空间内进行高维组合搜索——目前没有公开证据表明任何团队已经接近解决。一个相关的技术挑战在于,新颖性的评估往往需要外部世界的验证——一个真正新颖的科学假设,其价值可能要经过数年甚至数十年的实验验证才被确认。如果 Discovery Loop 的系统只能产生那些可以被快速验证的增量改进,它可能变成一个高效的优化引擎,但它能否产生如 Jeff Dean 所暗示的那种“发现不同 transformer 架构”级别的创新,仍是一个开放问题。这类突破性发现可能不仅要改进模型结构,还要重新思考表征学习或注意力机制的根本原理——这需要某种类型的“AI 直觉”,而目前的技术路线图尚未清晰展示通向这种直觉的路径。
一个更现实的中间状态可能是:Discovery Loop 的系统在局部优化问题上表现出色,但在需要范式转换的重大发现面前依然力不从心。如果最终产品停留在“超级自动化研究员”而非“独立发现者”的层面,其商业壁垒将显著缩水,因为这类能力并非不可替代。事实上,多家大型实验室已经在内部使用 AI 辅助实验流程——虽然可能没有 Discovery Loop 设想的那样端到端自动化,但差距可能是程度上的而非种类上的。这意味着 Discovery Loop 必须在自动化闭环的完整性和深度上拉开显著差距,才能建立一个有防御能力的护城河。
竞争来自整个 AI 金字塔顶端,时间窗口不等人
Wired 的报道中有一句容易被忽略却信息量极大的话:“Discovery Loop’s mission is not novel. Just about every major figure in AI—” 文本在此处被段落截断,但意图清晰——几乎每个 AI 领域的重要人物都在摸索类似的自动化科研方向。这包括留在 Google DeepMind、OpenAI、Anthropic 等机构内部的顶级研究者,他们坐拥大厂资金、算力和数据壁垒,同时也在推进各自的自动化科研议程。这些内部团队的优势不仅在于资源,还在于可以直接利用大厂现有的基础设施和人才池,而无需从零开始搭建。但 Discovery Loop 可能享有一个反直觉的优势:独立性。大厂内部的自动化科研项目不可避免地面临组织目标和产品路线图的约束,而 Discovery Loop 作为独立实体,可以在研究方向的选择上拥有更大的自由度——尤其是在那些可能与大厂现有业务产生冲突的方向上。
Discovery Loop 的差异化押注在于“AI as Researcher”的彻底程度。但这种先发优势能维持多久,取决于他们多快能在自己的核心目标上拿出可验证的成果——首先是“AI 自主改进了自身 ML 算法”这一内部里程碑。如果一年到十八个月内没有公开信号表明这个内循环取得了实质进展,团队将同时面临外界质疑和内部信心压力。Wired 的结尾点出了这种双重压力:“Will the work they do as a startup be as significant as the talent gap they’re creating by leaving Google?” 这是一个冰冷但必须被摆上桌面的问题。Google 因为四位创始人的离开所产生的人才空缺——不仅是四个人的离开,还包括可能随之松动的高层研究团队稳定性——是现实成本,而 Discovery Loop 需要用远少于 Google 的资源,证明这笔成本值得。
种子轮仍在募资,资本结构留下想象空间
根据 0xzx 的报道,本轮“种子轮仍在募资”,融资金额与估值未披露。在法律事务所 Wilson Sonsini 的官方通稿中,投资方名单已经相当饱和——联合领投方有两家,参投方有四家,加上 Alphabet 这个特殊角色。但仍存在后续关闭或扩展轮的空间。融资金额的沉默本身也值得注意:在 2026 年的 AI 融资环境下,种子轮融资金额高调披露是常态,选择不公开往往意味着团队要么不愿意让市场拿金额倒推测算估值,要么本轮条款尚在动态调整中。考虑到四位创始人的履历和这场创业受到的关注度,市场对这一轮金额的预期可能处于较高区间。未披露金额也可能是为了给后续的扩展轮留下定价灵活性——如果团队在短期内达成技术里程碑,估值逻辑可能会发生跳跃式变化,过早锁定数字反而可能束缚谈判空间。
另外,Discovery Loop 注册为特拉华州公益公司。这种法律结构在美国初创公司中相对少见,通常被那些希望在公司决策中同时考虑股东利益和公共利益的企业采用。选择这种结构,或许传递了团队希望兼顾公共利益的长期承诺信号——考虑到 Discovery Loop 的使命涉及加速整个科学发现的速度,这种定位在叙事上具有一致性。但公益公司的法律框架也可能对未来的退出路径和估值逻辑产生微妙影响:潜在的收购方或公开市场投资者可能需要在传统估值模型之外,额外评估公益目标对公司决策的实际约束程度。在种子阶段,这些考量可能只是遥远背景中的小变量,但随着公司规模扩大,法律结构带来的路径依赖会逐渐显性化。
在“AI 做科研”的宏大叙事下,真正的验证点还在产品定义上
Discovery Loop 目前没有客户,没有公开产品时间线,甚至连官网地址都没有。Wired 报道中提到的商业化路径有两种可能:一是让小团队使用 Discovery Loop 的系统“out-invent the world’s largest research organizations”,即走工具平台路线;二是公司自己运行发现循环,“seek and monetize breakthroughs”。这两种模式对团队能力、资金体量和知识产权策略的要求截然不同。平台路线需要在通用性、易用性和可靠性上投入大量工程资源,客户获取和留存成为核心任务,但规模化后收入具有可预见性。自行发现路线则更像一家深度科技研究公司,收入可能来自专利授权或合作开发,特点是集中度极高、不确定性大,但如果有突破,单点回报可能是平台模式难以比拟的。两种模式也需要不同的组织基因:平台公司需要产品和客户导向的团队配置,而研究型公司需要更深厚的科学人才密度。Discovery Loop 的创始团队背景明显偏向后者,但如果选择平台路线,后续的团队结构可能需要大幅调整。
从现有信息看,公司尚未在这两条路之间做出明确选择。种子阶段的模糊性可以理解,但必须指出的是,整个投资主题建立在“AI 能成为独立研究者”这一技术假设之上。如果这个假设无法在产品层面转化为可交付、可复用的系统,那么 Discovery Loop 最坏的情况可能变成一家资金充裕的纯研究机构,论文产出丰厚但商业闭环模糊。这种情况并非没有先例——一些以突破性愿景起步的 AI 研究公司,最终因为无法将科研成果转化为可持续的商业产品而陷入身份模糊。好的一手是,四位创始人在 Google 的二十多年里,反复证明了自己不仅能做前沿研究,还能将研究成果沉淀为支撑万亿级商业系统的基础设施。是否能将同样的能力迁移到新公司,是接下来最值得追踪的观察点。短期观察指标可能包括:团队招聘的技术方向偏好、Alphabet 合同的具体算力规模、以及是否有内部技术里程碑的公开信号——比如一篇关于 AI 自主发现模型架构改进的论文或技术博客。
RecodeX 极客视:Discovery Loop 最激进的主张不是它要加速科学发现——这个口号几乎写在了每一家 AI 科研公司的 PPT 里——而是它断言“AI 就是研究者本身”。这相当于把科学方法中“假设生成”这最后一块人类保留地也划给了机器。如果团队能在自己最熟悉的 ML 算法领域率先跑出一个闭环,哪怕只是发现了一个略优于 Transformer 的架构,整个行业的估值坐标系都会被改写。如果跑不通,这次创业可能会被后世复盘为“谷歌核心危机的意外溢出”,而非科研范式的里程碑。现在唯一确定的是,四个拿到所有最高成就的人,选择重新回到零。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。