
2024 年,Transfyr 在融资公告中引用了一份 Accenture 报告,公司称该报告估计 64% 的药物上市延迟源于化学、制造与控制环节。这一数字是公司引用的第三方估计,未经独立验证。Transfyr 用它来支撑一个更尖锐的判断——实验室里真正决定实验成败的信息,大部分从未进入任何记录系统。当一家公司把“科学可重复性危机”从学术期刊的抱怨变成一笔 2500 万美元的种子轮生意时,问题就不再是“论文能不能复现”,而是“实验室里那些没有被写下来的东西,到底值多少钱”。
Transfyr 给出的答案是:值一笔由 General Catalyst 领投的种子轮。这家总部位于马萨诸塞州剑桥的公司于 2026 年 8 月 26 日正式公开,宣布获得 2500 万美元种子轮融资,试图用传感器和多模态 AI 模型捕捉实验室里“实际发生的事”,而不是科学家事后写下来的事。据公司披露,其核心主张是:现有科学记录是对现实的有损压缩,而它要做的,是把这个压缩过程反过来。
这个主张的提出者,是两位在生命科学基础设施领域有明确履历的创始人。CEO Anna Marie Wagner 此前担任 Ginkgo Bioworks 的 AI 与企业发展战略负责人,联合创始人 Renee Wegrzyn 则是美国卫生高级研究计划局 ARPA-H 的创始局长。编辑分析认为,两人分别来自合成生物学平台公司和联邦科研资助机构,这种组合在生命科学工具创业公司中并不常见,但这一判断仅基于公开履历,未经过更广泛的行业统计验证。
| 字段 | 内容 |
|---|---|
| 公司 | Transfyr(Transfyr Bio, Inc.) |
| 轮次 | 种子轮 |
| 金额 | 2500 万美元 |
| 投资方 | General Catalyst 领投;Lux Capital、Breakout Ventures、Factory、Neo、SV Angel、MVP Ventures、Underscore VC、Lyda Hill 及天使投资人参与 |
| 总部 | 马萨诸塞州剑桥市 |
| 创始人 | Anna Marie Wagner、Renee Wegrzyn |
| 官网 | https://www.transfyr.ai |
科学记录的有损压缩,是一个比“论文造假”更普遍的问题
据公司披露,Transfyr 对问题的定义,比“可重复性危机”这个流行说法更具体。公司称,传统科学记录能够捕捉实验结果和书面协议,但系统性遗漏了物理操作、环境条件、设备行为、故障排除技巧和其他隐性知识。Wagner 在融资公告中的表述是:“现有科学记录是对现实的有损表示。”她进一步说,必须建立让科学的细微差别“可观察、可解释”的界面,服务于未来的科学家和支持他们的自主系统。
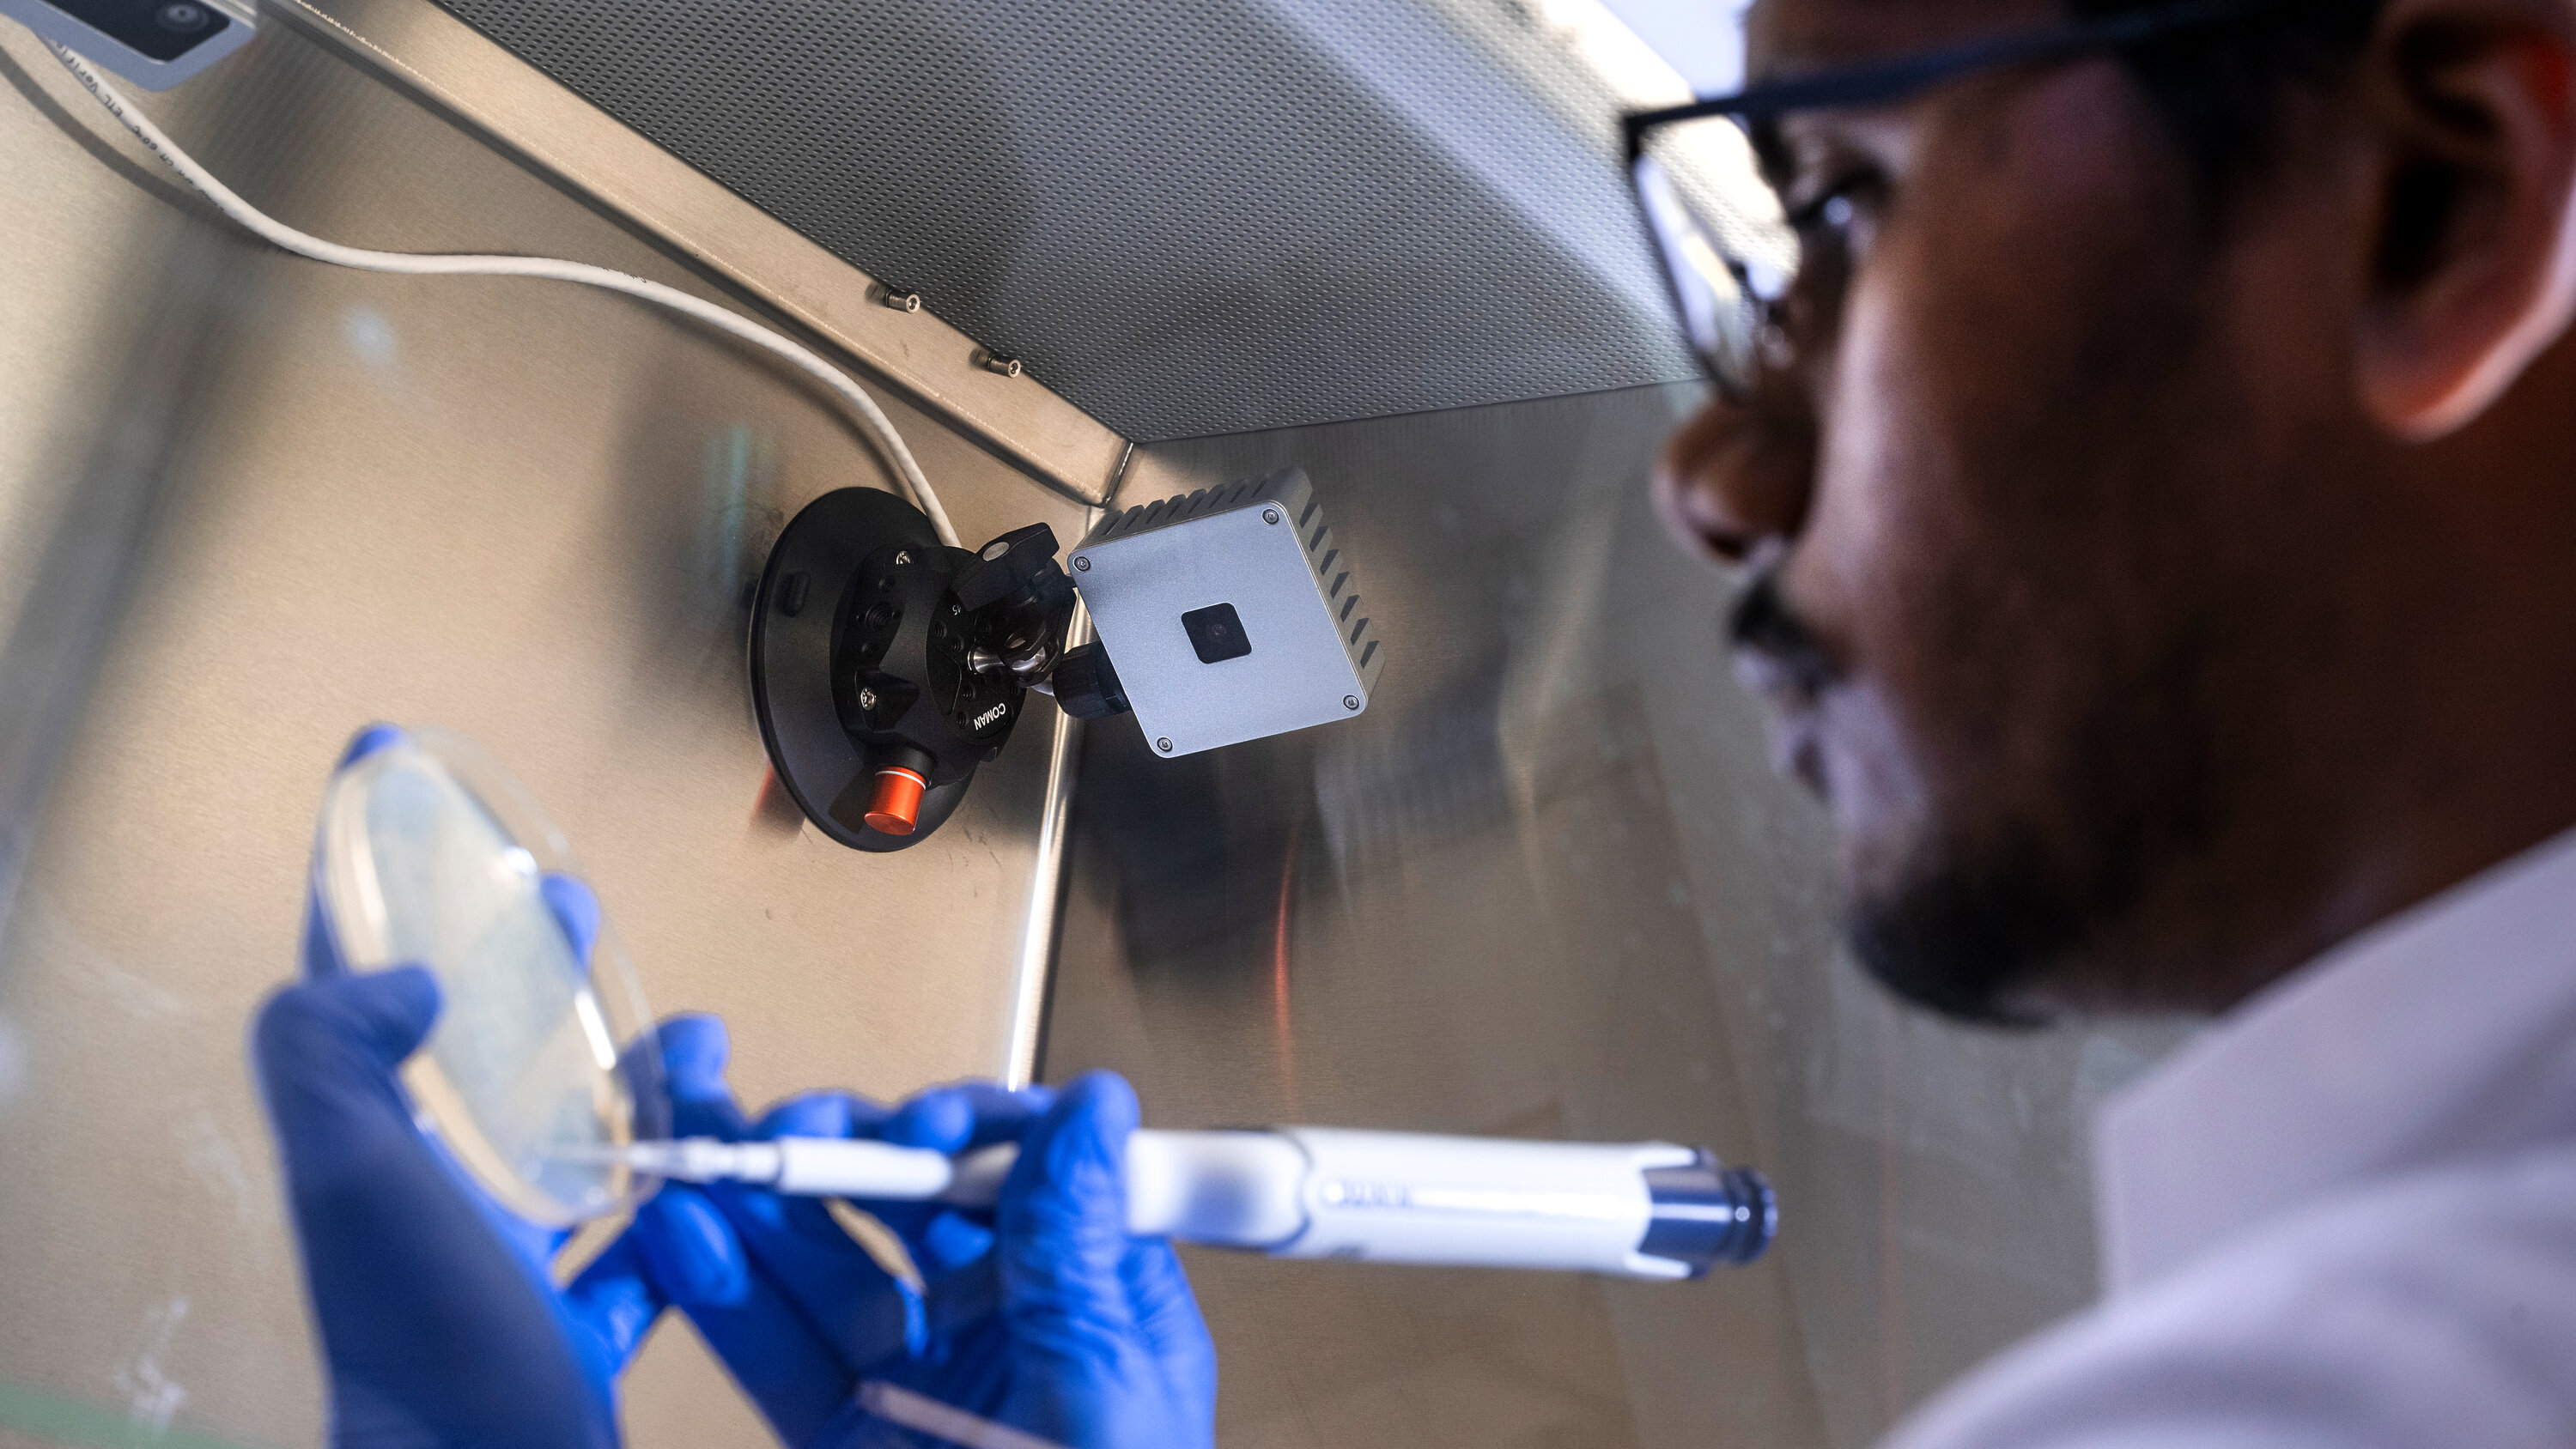
这个判断并非 Transfyr 独创。学术界对“论文方法部分无法支撑复现”的讨论至少持续了二十年。但 Transfyr 的切入点不是改进论文写作,也不是优化电子实验记录本的字段设计,而是直接进入物理空间——用传感器记录操作者的动作、意图、环境上下文、设备遥测和供应链动态。公司称,这些数据可以用于根因分析、流程优化、培训、技术转移流程,以及最终生成足够详细的机器人指令。
这里有一个关键区分:Benchling 和 Labguru 这类电子实验记录本数字化的是科学家“选择记录”的内容;据公司披露,Transfyr 的赌注是,最有价值的信息恰恰是“没有人想到要写下来的东西”。这需要完全不同的捕获方式——基于传感器和观察,而非手动输入。据公司披露,Transfyr 的平台被设计为被动捕获,而非要求科学家额外录入数据。编辑分析认为,这一点如果成立,将决定它能否绕开电子实验记录本多年来面临的采纳阻力,但“多年来”的具体时长和阻力程度缺乏可量化数据。
从 Ginkgo 和 ARPA-H 出来的创始人,押注的是“执行层数据”而非“知识层数据”
Wagner 在 Ginkgo Bioworks 的经历和 Wegrzyn 在 ARPA-H 的经历,分别对应了 Transfyr 试图打通的两端。Ginkgo 是一家以“编程生物学”为口号的平台公司,其核心能力之一是将生物实验流程标准化、模块化并规模化。Wegrzyn 在 ARPA-H 的角色则是从联邦层面判断哪些科研基础设施值得投入。编辑分析认为,两人都曾面对同一个问题:实验室里产生的大量过程性知识,在项目结束、人员流动或技术转移时迅速流失。
Wegrzyn 在公告中的表述是:“革命性科学的真正瓶颈不是缺乏大创意,而是将这些创意转化为可靠、可扩展的现实时存在的巨大摩擦。”这句话指向的并非基础研究,而是转化环节——从实验室到生产、从论文到产品的中间地带。公司引用的 Accenture 数据也服务于同一叙事:公司称该报告估计 64% 的药物上市延迟来自 CMC 问题,而技术转移是 CMC 的核心环节之一。这一数字未经独立验证。
据公司披露,Transfyr 的团队包括湿实验室科学家、自动化工程师、感知研究员、机器学习工程师和计算生物学家。公司称这些成员曾“构建过全球各地的实验室、部署过行业内最大规模的自动化系统、开发过领先的 DNA 基础模型”。这些均为公司声称,未经独立验证。公司未披露团队规模、具体成员名单或这些履历的可验证细节。
传感器加多模态模型的产品路径,与“实验室监控”的边界在哪里
据公司披露,Transfyr 的产品描述包含几个层次:集成传感器系统、多模态 AI 模型、针对每个客户上下文的学习能力,以及主动强化学习循环。公司称,平台被构建为记录“操作者动作与意图、环境上下文、设备遥测和供应链动态”。这些数据随后可用于识别流程变异来源、根因分析、协议优化、培训和技术转移 SOP 的生成,以及机器人级指令的构建。
编辑分析认为,从技术逻辑看,这套系统的难点不在传感器本身,而在“意图”的捕获。动作可以通过视觉传感器记录,环境参数可以通过环境传感器记录,设备状态可以通过遥测接口获取,但“操作者为什么在这个时刻做这个调整”属于认知层面,难以通过被动观测直接获得。Transfyr 未披露其多模态模型如何处理这一层信息,也未说明“意图”在数据表示中如何被标注或推断。这是产品描述中最模糊、也最关键的环节。
另一个未披露的问题是数据标注成本。多模态模型训练需要大量带标注的真实实验数据,而 Transfyr 的剑桥湿实验室被公司描述为“生成基础训练数据、测试传感器堆栈、为前沿 AI 实验室运行评估”的场所。这意味着公司至少在初期需要自己承担数据生产成本。编辑分析认为,2500 万美元种子轮能否覆盖这一成本,取决于其传感器系统的部署效率和数据复用率,而这两项指标均未披露。
竞争格局:它不是另一个 Benchling,但可能撞上机器人数据层
编辑分析认为,将 Transfyr 与 Benchling、Labguru 并列,是融资报道中的常见做法,但这种比较只在一个维度上成立:它们都服务于实验室数字化。Benchling 的核心是结构化数据录入和流程管理,Labguru 更偏向传统 ELN 加实验室信息管理。Transfyr 的差异在于数据来源——被动传感器捕获而非主动录入。编辑分析认为,如果 Transfyr 成功,它不会取代 ELN,而可能成为 ELN 上游的数据源;如果失败,原因大概率是实验室不愿意在现有工作流上叠加一套感知系统。目前尚无公开数据可量化比较三者在客户采纳率、数据捕获完整性或部署成本上的差异。
更值得关注的竞争维度来自机器人基础设施。ValueAddVC 在分析中指出,Transfyr 公开的同一周,Anthropic 预览了一个 Model Hardware Standard,旨在让 AI 智能体直接操作实验室设备。该分析认为这是互补而非竞争的基础设施:智能体既操作硬件,又观察实验中未被记录的细节。但互补关系的前提是 Transfyr 的数据格式能够被机器人系统消费。公司称其输出可“构建机器人级指令”,但未披露是否与任何机器人平台或标准兼容。
从投资组合角度看,General Catalyst 的 Hemant Taneja 在公告中将 Transfyr 的使命描述为“从根本上重新设计科学的商业模式”,这一表述超出了工具层面的定位。但“商业模式”具体指什么,公司未披露。Transfyr 的商业模式在来源材料中未被明确说明,仅可推断为面向实验室的 B2B 基础设施或 SaaS。定价、收入模式、合同结构均未公开。
2500 万美元种子轮的资本结构,以及它买到的验证路径
这笔 2500 万美元种子轮由 General Catalyst 领投,参与方包括 Lux Capital、Breakout Ventures、Factory、Neo、SV Angel、MVP Ventures、Underscore VC、Lyda Hill 和多位天使投资人。这个组合中既有深科技基金,也有传统种子基金,还有个人慈善资本。编辑分析认为,Lyda Hill 的参与尤其值得注意——来源材料仅称其为“philanthropist”,未提供其具体投资背景或科技投资记录,因此其参与意义尚需更多信息才能判断。
天使投资人名单则提供了另一种信号。据公司披露,顾问和天使投资人包括斯坦福研究员 Chris Ré、诺贝尔奖得主 David Baker、Inceptive Medicines CEO Jakob Uszkoreit、前默克 CEO Ken Frazier、斯坦福的 Stephen Quake,以及前 OpenAI 首席产品官兼科学负责人 Kevin Weil。这些均为公司披露,未经独立验证。这份名单覆盖了基础模型、蛋白质设计、制药工业和 AI 产品四个领域。但需要明确的是,这些人的参与形式是“顾问和天使投资人”,公司未披露各自的投资金额或顾问协议的具体内容。
编辑分析认为,这笔资金在种子轮中属于偏大规模,但 Transfyr 的资本需求也高于典型软件公司。公司运营自有湿实验室,这意味着持续的耗材、设备和人员成本。公司称资金将用于“扩大团队、建立战略合作伙伴关系、增强 AI 能力”。这三个方向中,“增强 AI 能力”最依赖湿实验室的数据产出,而“战略合作伙伴关系”则指向其已披露的公共资助项目。
两个公共项目提供了验证场景,但客户名单仍然是一个黑箱
Transfyr 披露了两个具体的应用场景。其技术被用于一项近 100 万美元的马萨诸塞州生命科学中心 Gamechanger 资助项目,以及波士顿大学主导的一个项目,该项目属于美国国家科学基金会 4 亿美元 Programmable Cloud Labs 计划的一部分。这两个项目为 Transfyr 提供了真实的部署环境和一定程度的公共资金背书,但公司未披露在这两个项目中具体负责什么、部署规模多大、产生了什么可验证的结果。
公司称其“已经与诊断、学术研究、劳动力发展、机器人技术和前沿 AI 领域的组织合作”,但未披露任何具体客户名称。对于一家种子轮公司,不披露客户名称本身并不异常,但它使得“合作伙伴”这一说法无法被独立验证。编辑分析认为,前沿 AI 实验室作为客户类别尤其值得关注——如果 Transfyr 的剑桥湿实验室确实在为“顶尖前沿实验室”运行评估,这意味着其数据管道至少在某些场景下已经跑通。但“运行评估”与“付费客户”之间的距离,公司未予说明。
编辑分析认为,从已披露的信息看,Transfyr 的验证路径是:先通过公共资助项目证明系统在真实实验室中能运行,再通过自有湿实验室生成训练数据并迭代模型,同时与前沿 AI 实验室建立评估关系,最终向诊断和制药客户销售。这条路径的每一步都有逻辑,但每一步的完成度都未公开。
真正的风险不在技术,而在“被观测”的实验室文化
ValueAddVC 的分析指出了一个关键风险:任何被感知为“监控科学家过程”的系统,都可能遭遇与电子实验记录本相同的采纳阻力。实验室是高度个人化的空间,科学家对实验细节的控制权往往被视为专业自主权的一部分。编辑分析认为,如果 Transfyr 的传感器被理解为管理层监控工具,而非帮助科学家减少失败的工具,采纳将变得困难。
这个风险在 Transfyr 的产品定位中并未被直接回应。公司强调“被动捕获”和“提升人类科学家”,但未说明数据的所有权、访问权限和隐私边界。编辑分析认为,在学术实验室中,博士后和研究生的实验操作数据归谁所有;在制药公司中,一线科学家的操作数据是否会被用于绩效评估——这些问题在公告中均未涉及,但它们将直接决定实验室层面的接受度。
编辑分析认为,另一个风险是隐性知识的可捕获性上限。Transfyr 的整个商业假设建立在“传感器加多模态模型能够捕获足够多的隐性知识”之上。但隐性知识之所以被称为隐性,部分原因在于它难以被形式化——包括触觉反馈、嗅觉判断、对材料状态的直觉评估等。传感器可以记录动作和环境参数,但能否从这些数据中重建“为什么这样做”的因果逻辑,是一个未经验证的假设。公司称其平台使用“主动强化学习循环”来学习新协议和环境,但未披露这些循环的准确率、召回率或任何性能指标。
从已披露事实能推出的边界,以及不能推出的结论
编辑分析认为,从已核实的事实出发,可以做出以下推断:Transfyr 的创始团队在生命科学基础设施领域有真实且相关的履历;2500 万美元种子轮和投资人组合表明资本市场对其定位有初步认可;两个公共资助项目提供了真实部署场景;自有湿实验室的存在说明公司愿意承担数据生产成本。这些事实共同指向一个判断:Transfyr 在做的事情不是概念验证,而是已经进入早期工程化阶段。
但以下结论不能从现有材料中推出:Transfyr 的平台已经能够可靠捕获“操作者意图”;其数据已被任何机器人系统实际消费;其技术在任何场景中产生了可量化的可重复性改善;其商业模式已经得到付费客户验证。公司未披露任何性能数据、客户名称或收入信息。所有关于“能够”“被构建为”“旨在”的表述,均来自公司口径,未经独立第三方验证。
一个值得注意的细节是,来源材料中有一处明显矛盾:trysignalbase.com 将 Transfyr 描述为一家数字名片创业公司,称其融资用于推广二维码替代纸质名片。这与所有其他来源的描述完全不符,事实档案已将其标注为可能的错误并建议忽略。这一矛盾本身不构成对 Transfyr 的质疑,但它提醒读者:在融资公告密集发布的窗口期,信息噪音同样密集。
验证边界与可复核指标
本文涉及的“首个、唯一、最大、领先”、订单、出货、性能等表述,如无另行说明,均是公司、创始人或投资方在现有公开材料中的披露口径;RecodeX未在本次采集材料中找到独立审计或第三方测试结论,因而不将其视为已经独立确认的事实。文中的产业协同、竞争位置和商业路径属于基于已披露产品与融资用途的编辑分析,不代表相关结果已经实现。
- 技术侧应核验第三方测试条件、样本规模、良率、稳定性及与可比方案一致口径的结果;
- 商业侧应核验去重后的付费客户、可执行合同、收入确认、复购率以及订单转化;
- 资本与产业协同应以工商股权、关联交易、联合开发、采购或量产文件为准。
RecodeX 极客视:Transfyr 的融资故事之所以值得跟踪,不是因为它宣称要“解决科学可重复性危机”——这个口号已经被太多公司使用过。真正值得关注的是它选择了一条更重、更慢、也更难验证的路径:用物理传感器去捕获那些从未被写下来的实验过程。如果这条路走通,它创造的不是又一个软件工具,而是一层新的数据基础设施,其价值取决于下游有多少机器人和 AI 系统愿意消费这些数据。但在那之前,Transfyr 需要先回答一个更朴素的问题:科学家是否愿意让一台机器看着他们做实验。这个问题的答案,2500 万美元买不到,只有实验室里的真实采纳行为才能给出。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。