
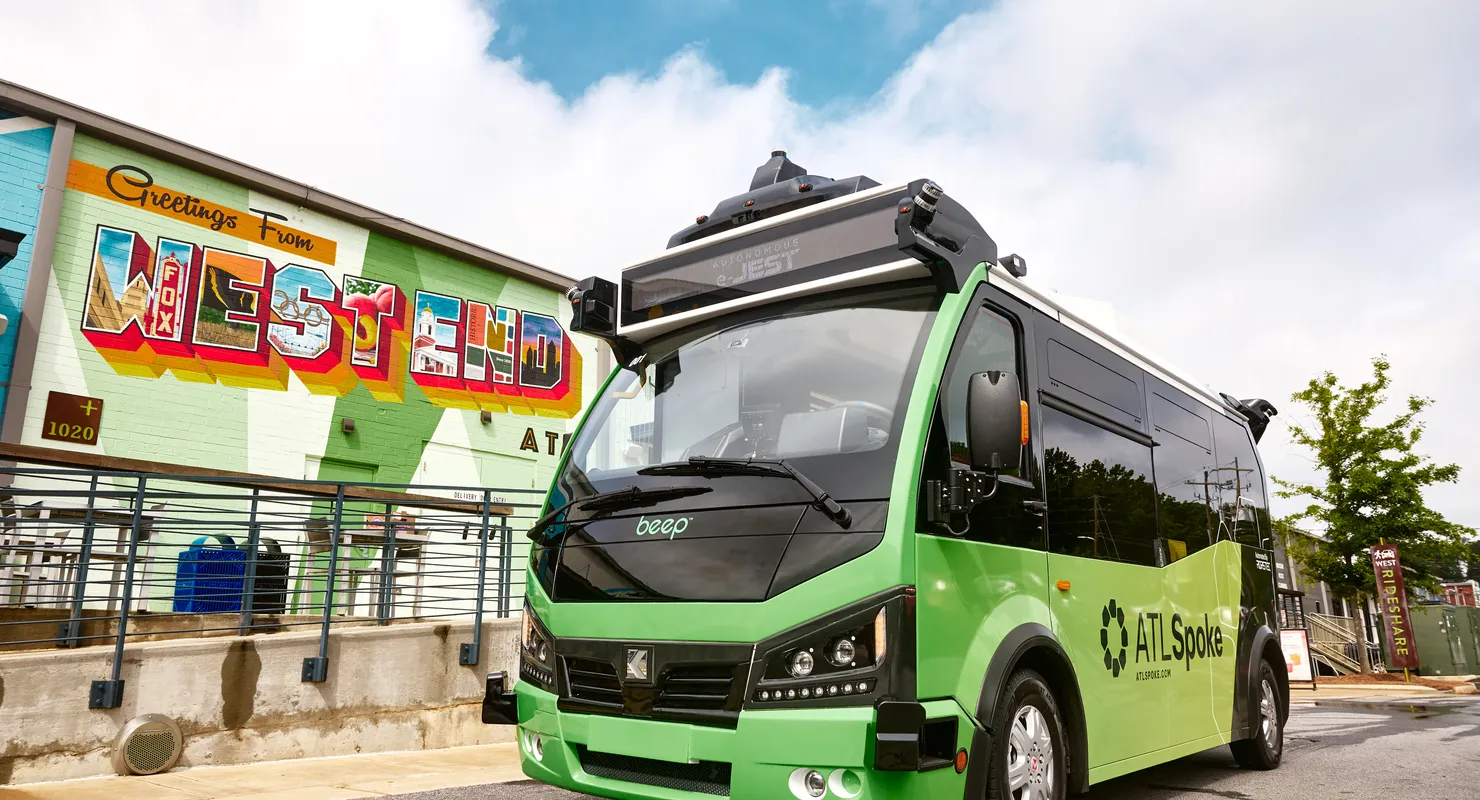
固定路线自动驾驶的“最后一公里”困局,正在被一场资本联姻重新定义
美国佛罗里达州Lake Nona,Beep, Inc.于2026年9月9日宣布完成由Mobileye领投的B轮融资,现有投资者参投。据公司公告,本轮融资使Beep累计融资总额约达1.3亿美元。公司未披露本轮具体金额,也未披露上一轮融资的金额、投资方或累计融资历史。因此,无法从公开材料推算本轮新增融资额。Beep将本轮描述为“财务里程碑”和对其“作为现代出行关键交通合作伙伴地位”的验证,这是公司口径,目前尚无独立第三方机构对这一地位进行核实。
这场融资发生在一个长期困扰自动驾驶出行行业的矛盾背景下:固定路线的接驳车项目可以落地,但规模始终受限;按需微型交通(microtransit)被反复提及为未来方向,却极少有运营商真正跑通从固定线路到动态调度的跨越。Beep的B轮融资正是在这个节点上发生。
| 字段 | 内容 |
|---|---|
| 公司 | Beep, Inc. |
| 轮次 | B轮 |
| 金额 | 未披露(累计融资约1.3亿美元) |
| 投资方 | Mobileye领投,现有投资者参与 |
| 总部 | 美国佛罗里达州Lake Nona |
| 创始人 | 未披露 |
| 官网 | https://www.ridebeep.com |
AutonomOS不是自动驾驶系统,而是一层“运营中间件”
理解Beep的关键,在于区分它“不是什么”。Beep不制造车辆,也不开发车辆端的自动驾驶算法。它的核心产品AutonomOS,据公司描述,是一个AI驱动的平台,用于“管理和编排交通运输中的Physical AI网络”。公司称,该平台基于其多年作为自动驾驶车辆运营商的经验,降低了管理Physical AI网络的复杂性。这一描述来自公司公告,目前没有独立的第三方技术评估可以验证AutonomOS的具体能力边界。
从公司公开描述来看,AutonomOS的功能定位更接近一个“运营中间件”:它不替代车辆端的自动驾驶系统,而是在其之上提供管理、编排和运营控制能力。但需要明确的是,这是基于公司公告的编辑分析,并非公司官方表述。Beep并未公开披露AutonomOS与任何车辆端自动驾驶系统之间的具体接口方式、数据流和控制权限边界,因此其“统一运营”的深度和可迁移性仍是一个待验证假设。
来源材料确认,在MOIA America合作中,车辆将使用Mobileye的自动驾驶系统。据公司公告,MOIA America将提供搭载Mobileye自动驾驶系统的自动驾驶ID. Buzz车辆,以及MaaS软件平台和操作员培训。这意味着,AutonomOS的价值主张不在于“让车自己开”,而在于“让不同技术栈的自动驾驶车队可以被统一运营”。这一判断的推理链是:Beep在公开合作中涉及Mobileye作为车辆端自动驾驶系统供应商,而AutonomOS在已披露材料中被描述为管理和编排平台。如果AutonomOS本身是一个完整的自动驾驶系统,Beep没有理由在合作中引入外部技术栈。但需要明确的是,这是基于公开项目信息的编辑分析,并非公司官方表述。
从试点到5000辆目标:数字之间的鸿沟有多宽
公开材料未披露具体项目数量,但MOIA合作计划部署5000辆,具体进展待验证。本次采集的公开材料未包含Beep的具体项目数量、车辆数量或地理分布数据。来源材料仅确认Beep与MOIA America合作,计划在未来十年内规模化部署多达5000辆自动驾驶ID. Buzz车辆。这是公司给出的计划目标,尚未有公开证据表明该目标已经兑现或调整。
从已披露的有限信息到5000辆车,中间隔着巨大的数量级差距。Beep和MOIA America将这一计划描述为“规模化部署”,但截至公告时,来源材料未提供验证测试的具体时间表、首批乘车时间或已部署车辆数量。这种“试点繁荣、规模待证”的状态,并非Beep独有,而是美国自动驾驶接驳车赛道的普遍特征。固定路线的技术验证相对容易,但每增加一条新路线、一个新车型、一个新合作伙伴,都需要重新处理地图、安全认证、保险、运营人员培训和地方监管。这是编辑基于行业通用逻辑的分析判断,Beep未披露具体的合规支出数据,因此这一成本的实际规模无法量化。
Mobileye为什么需要一家“运营公司”
Mobileye领投Beep的B轮,表面上是财务投资,实质上更接近一次产业链纵向绑定。这是编辑分析,基于Mobileye的核心商业模式与Beep业务定位的公开信息推断,并非公司声明。Mobileye的核心商业模式是向汽车制造商和出行运营商提供EyeQ芯片和自动驾驶软件栈。它不直接运营出行服务,也不直接面对公共交通机构。而Beep恰好占据了Mobileye不擅长的位置:与城市、交通局、社区和校园打交道,处理运营许可、安全员培训、车辆维护和乘客服务。
Mobileye首席运营官Kobi Ohayon在公告中表示,Beep“在美国新兴的自动驾驶生态系统中发挥着关键作用,其部署平台将在更多自动驾驶服务进入市场、涵盖多种车辆类型和商业模式时变得愈加重要”。这是投资方声明,需要放在Mobileye的战略语境中理解:据公司公告,Mobileye在2026年收购了Mentee Robotics,进军Physical AI和人形机器人领域。Beep的AutonomOS所宣称的“Physical AI网络编排”能力,与Mobileye的Physical AI战略存在叙事上的呼应。但“叙事呼应”不等于“技术协同”,Mobileye和Beep均未披露AutonomOS与Mobileye自动驾驶系统之间是否存在深度技术集成,还是仅停留在“Beep运营搭载Mobileye系统的车辆”这一层面。这是编辑分析,基于公开信息推断,不代表公司实际状态。
从资本结构看,这一轮融资的另一个值得注意之处是:Mobileye是Intel的控股子公司。来源材料确认,自2022年起Mobileye已独立于Intel上市,Intel保留多数股权。Beep未披露Mobileye本轮的具体投资金额和持股比例,因此无法判断Mobileye是否已经获得Beep的董事会席位或实质性控制权。但Mobileye的领投至少说明Beep的资本路径与Intel/Mobileye的自动驾驶生态战略高度绑定。这种绑定的好处是战略协同和资源导入,风险则是Beep的独立性可能受到质疑——如果未来Beep需要引入与Mobileye存在竞争关系的自动驾驶技术供应商,资本层面的利益冲突将不可避免。这是编辑分析,基于公开信息推断,不代表公司实际状态。
“按需微型交通”是愿景还是话术
Beep和Mobileye在公告中反复强调一个关键词:从固定路线服务到按需微型交通(on-demand microtransit)。Mobileye称,其投资反映了“在美国商业规模推出多种自动驾驶出行模式,从固定线路服务到按需微型交通”的共同战略愿景,以“满足明确的客户需求”。
但“明确的客户需求”这一说法来自投资方声明,Beep和Mobileye均未在公告中提供具体的客户需求数据、预订量或意向合同。在本次采集的公开材料中,仅确认MOIA合作以固定路线起步,未披露其他项目模式。需要说明的是,本次采集材料未找到按需调度项目,这是资料边界,而非Beep未开展相关业务。Beep可能在其他未公开项目中进行了按需调度测试。
这并不意味着按需微型交通不可实现,而是说Beep目前的业务现实与它用来描述未来的语言之间存在显著落差。从已披露的MOIA America合作来看,Beep的核心能力在于“在固定路线上安全地运营无人接驳车”,而非“动态调度按需出行网络”。前者是后者的必要但不充分条件。从固定路线到按需调度,需要解决的技术问题包括:实时需求预测、动态路径规划、多车协同调度、与现有公共交通系统的时刻表对接,以及在低密度区域的经济可行性。在本次采集的公开材料中,未找到Beep在按需调度领域的技术进展或测试数据。
资金用途的“三件事”与一个未解的问题
根据公告,Beep本轮资金将用于三件事:扩大MaaS业务规模、深化与技术和公共部门合作伙伴的合作、继续部署AutonomOS平台。这三个方向都足够宽泛,几乎可以适用于任何一家自动驾驶出行公司。真正值得追问的是:这笔未披露具体金额的新增资金,在Beep当前的运营成本结构下能支撑多久?
Beep未披露其营收、亏损或现金消耗率,也未披露任何项目的运营成本数据。因此,无法对Beep的资金消耗速度做出有依据的量化判断。可以确认的公开事实是:Beep累计融资约1.3亿美元,与MOIA America合作计划部署多达5000辆车。每个项目都需要安全员、运营控制中心人员、车辆维护、保险和地方合规成本,但Beep未披露这些成本的具体金额。在缺乏成本数据的情况下,任何关于资金可支撑时间的估算都缺乏可靠基础。Beep的资金消耗速度取决于其项目收入能力和单项目成本控制水平,这两项均未公开。
公共部门合同的双刃剑:稳定收入与漫长周期
来源材料确认,Beep的MOIA America合作目标客户包括城市、自治体、公共交通机构、社区和大型校园。但来源材料未提供Beep全部客户结构的总体数据,因此无法对“以公共部门为主”做出有依据的总体判断。
公共部门合同的好处是收入相对稳定、信用风险低,且一旦进入某个交通局的运营体系,续约和扩展的壁垒较高。但代价同样明显:采购周期长、政治周期影响大、预算受地方财政约束、项目验收标准严格。这些是公共部门合同的通用特征,Beep未披露其在具体合同中的收入、利润率或续约数据,因此无法量化这些特征对Beep的实际影响。
从收入结构看,Beep的商业模式本质上是B2G(企业对政府)和B2B(企业对机构)的运营服务,而非直接面向消费者的出行服务。这意味着它的增长天花板取决于它能拿到多少个公共部门合同,以及每个合同的车辆规模和运营期限。MOIA America合作提出的5000辆车目标,如果实现,将从根本上改变Beep的收入结构。但这一目标的实现路径——哪些城市会签约、每份合同的车辆数量、收入分成模式——均未披露。
竞争格局中的“运营层”定位:差异化还是夹缝
美国自动驾驶出行市场正在分化为三个层次:技术层(Mobileye、Waymo等提供自动驾驶系统)、车辆层(大众ID. Buzz等提供车辆平台)、运营层(Beep等提供出行服务和运营管理)。Beep的独特之处在于它明确将自己定位在运营层,并且不绑定任何单一技术供应商。这一判断基于公司公告中“MaaS offerings and AutonomOS mobility operating system”的定位描述。
这一策略的差异化价值在于:公共部门客户往往不希望被某一家自动驾驶技术公司锁定,Beep的“技术中立运营方”角色可以降低客户的采购风险。但风险同样存在:如果技术层公司——尤其是Mobileye——决定自己直接面向公共部门客户提供运营服务,Beep的中间层价值就会被压缩。Mobileye领投Beep,可以被解读为“Mobileye选择不自己做运营,而是通过投资绑定一个运营伙伴”。但这一解读的成立前提是Mobileye持续保持“不直接运营”的战略边界。Mobileye未公开做出过此类承诺。这是编辑分析,基于公开信息推断,不代表公司实际状态。
本次采集的公开材料未包含Beep直接竞争对手的信息,因此无法进行有依据的竞品比较。可比较但尚未披露的指标包括:单项目车辆规模、单项目运营成本、合同续约率、车辆利用率、每车每英里运营成本、以及按需调度能力的成熟度。这些指标的信息缺口构成了Beep竞争地位的验证边界。
风险与待验证假设:Beep必须回答的四个问题
Beep的B轮融资故事,本质上是一个“运营能力能否成为独立价值”的故事。在这个故事成立之前,有四个关键假设需要被验证。
第一,AutonomOS是否真的能降低多技术栈的运营复杂度,还是只是一个监控仪表盘?Beep声称AutonomOS可以“降低管理Physical AI网络的复杂性”,但未披露任何关于运营效率提升的量化数据。如果AutonomOS不能显著降低每辆车的运营人力成本,那么它作为“平台”的价值就值得怀疑。这一判断的验证边界是:Beep未公开AutonomOS的接口细节、数据流和控制权限边界,因此无法从外部评估其技术深度。
第二,从固定路线到按需微型交通的跨越能否在真实运营中实现?在本次采集的公开材料中,仅确认MOIA合作以固定路线起步,未披露其他项目模式。按需微型交通需要的动态调度能力,与固定路线的运营逻辑完全不同。在本次采集的公开材料中,未找到Beep在按需调度领域的技术进展或测试数据。
第三,公共部门合同的扩张速度能否支撑公司的资金消耗?Beep未披露其营收、亏损或现金消耗率,因此无法判断其资金压力。如果新合同的签约速度跟不上资金消耗速度,Beep将面临持续的融资压力。
第四,与Mobileye的资本绑定是否会限制Beep的技术中立性?Mobileye现在是它的领投方。如果未来某个公共部门客户偏好非Mobileye的技术栈,Beep是否还能保持中立?如果Mobileye要求Beep优先使用其技术,Beep的“技术中立运营方”定位将受到根本性挑战。这一风险的验证边界是:Beep和Mobileye均未披露投资协议中是否包含技术排他性条款。
验证边界与可复核指标
本文涉及的“首个、唯一、最大、领先”、订单、出货、性能等表述,如无另行说明,均是公司、创始人或投资方在现有公开材料中的披露口径;RecodeX未在本次采集材料中找到独立审计或第三方测试结论,因而不将其视为已经独立确认的事实。文中的产业协同、竞争位置和商业路径属于基于已披露产品与融资用途的编辑分析,不代表相关结果已经实现。
- 技术侧应核验第三方测试条件、样本规模、良率、稳定性及与可比方案一致口径的结果;
- 商业侧应核验去重后的付费客户、可执行合同、收入确认、复购率以及订单转化;
- 资本与产业协同应以工商股权、关联交易、联合开发、采购或量产文件为准。
RecodeX 极客视:Beep的B轮融资揭示了一个被忽视的行业事实:自动驾驶出行的瓶颈不在“车能不能自己开”,而在“谁来运营、怎么运营、运营成本能不能降下来”。Mobileye投资Beep,与其说是押注一家出行公司,不如说是押注一个假设——运营层可以成为自动驾驶产业链中独立的、可规模化的价值环节。但这个假设的验证,需要的不是更多试点项目,而是从固定路线到5000辆车的真实跨越。在那一天到来之前,Beep的故事仍然是一个“运营能力待证明”的故事。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。