
当一个大模型被要求回答“今天旧金山到纽约最便宜的航班是哪一班”时,它训练数据里的一切都帮不上忙。答案存在于某个航空公司官网的实时页面上,藏在 JavaScript 渲染后的 DOM 树里,夹在反爬脚本和 Cookie 弹窗之间。模型需要有人替它把网页打开、把噪声剥离、把内容变成它能消费的结构化文本。这个看似枯燥的“网页上下文层”,正在成为 AI 智能体技术栈里最容易被忽视、却又最频繁被调用的基础设施之一。
2026 年 9 月 14 日提交的 SEC Form D 原始申报显示,Firecrawl 的法律主体 SideGuide Technologies Inc. 已出售 82,063,463 美元证券,约合 8206 万美元;证券说明为优先股及其可转换的股本,共有七名投资者参与,首次出售日期为 2026 年 8 月 31 日。申报未披露估值、融资轮次名称和投资者身份,发行总额与剩余待售金额均标记为未确定(Indefinite)。因此,这份文件可以支持“已售约 8206 万美元”的表述,但不足以确认整轮融资已经结束,也不能据此将本次交易标为 A 轮或 B 轮。
作为对照,Firecrawl 于 2025 年 8 月正式宣布 1450 万美元 A 轮融资。本次申报已售金额约为该历史 A 轮金额的 5.7 倍,两者不是同一个数字的不同报道版本。这里更值得分析的问题是:随着资金规模扩大,Firecrawl 能否把开源工具积累的开发者采用,转化为可持续的企业收入?估值和投资者身份未在本次文件中披露,属于公开信息的边界,不能据此推断公司隐瞒信息或融资存在异常。
修订说明(2026 年 9 月 15 日):本文按 SEC 原始申报明确融资口径为已售 82,063,463 美元(约 8206 万美元),并修订了关于累计融资、资金用途及披露动机的表述。原文“约 8200 万美元”属于取整,不是金额数量级错误。
| 字段 | 内容 |
|---|---|
| 公司 | Firecrawl(法律主体 SideGuide Technologies Inc.) |
| 轮次 | 未披露 |
| 金额 | 82,063,463 美元(约 8206 万美元;SEC 申报已售金额) |
| 投资方 | 七名投资者,身份未披露 |
| 总部 | 旧金山(美国) |
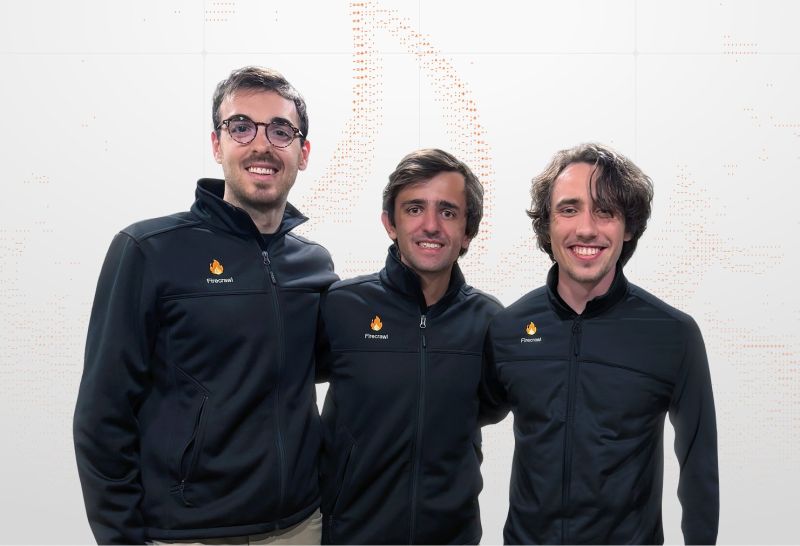
| 创始人 | Caleb Peffer、Eric Ciarla、Nicolas Silberstein Camara |
| 官网 | firecrawl.dev |
从 Mendable 的内部瓶颈到独立基础设施
Firecrawl 的起点并不是一个“要做网页抓取平台”的宏大构想。创始人 Caleb Peffer、Eric Ciarla 和 Nicolas Silberstein Camara 此前做过 SideGuide,一个嵌入代码编辑器的工具,以及 Mendable,一个面向技术文档的 AI 搜索产品。Firecrawl 是从 Mendable 底层长出来的:要让一个 AI 应用从网站上获取干净、实时的信息,团队必须自己维护爬虫、渲染 JavaScript、从杂乱页面中剥离有效文本。这个内部瓶颈最终被拆出来,变成了独立产品。
这个出身决定了 Firecrawl 的产品形态。它出售的是 API,用于搜索、抓取、爬取和与实时网页交互,返回 Markdown、结构化 JSON、截图和提取字段,供模型直接消费。换句话说,Firecrawl 不卖“智能”,它卖的是智能体反复需要的一种输入:位于模型训练数据之外、藏在为人设计的网页背后的实时信息。模型提供商出售推理能力,Firecrawl 出售的是推理所需的上下文。
从产业链位置看,这是一个比“爬虫工具”更接近数据基础设施的定位。但定位本身不构成壁垒。真正的问题是:当模型提供商、云平台或更大的开发者工具公司决定自己来做这一层时,Firecrawl 的独立价值还剩多少?
Fire-Engine 的性能叙事与验证边界
Firecrawl 在技术上的核心卖点是其专有的 Fire-Engine 技术。据公司披露,这是一个 AI 驱动的抓取引擎,比现有解决方案快 33%、成功率高 40%。V2 版本据称速度提升 10 倍、成功率提高 40%,并支持自然语言处理理解网页结构、自动提取数据。输出格式覆盖 Markdown、JSON、截图等,并与 LangChain 等 AI 框架集成。
这些数字全部来自公司口径,没有独立第三方验证。33% 和 40% 这样的精确百分比,在没有基准测试方法、对比对象和测试条件的情况下,只能被视为营销信号而非可核实的技术事实。一个更谨慎的表述是:Firecrawl 声称其引擎在速度和成功率上优于“现有解决方案”和“传统爬虫”,但“现有解决方案”具体指什么、测试集是什么、成功率如何定义,均未披露。
从已披露的产品演进看,Firecrawl 确实在做一件比“更快地抓网页”更复杂的事。它把搜索、抓取、爬取和浏览器交互整合进一个 API,试图覆盖智能体获取网页上下文的多个环节。这种“从页面提取扩展到搜索、索引和浏览器交互”的路径,意味着它同时在和几类不同的对手竞争:Tavily 和 Exa 侧重 AI 应用的搜索与检索,Browser Use 等浏览器智能体开发者则在做让智能体导航网站并执行操作的软件。Firecrawl 的回应是把几个类别拉进同一个 API。这扩大了可寻址市场,也扩大了运营成本。
开源分发带来的漏斗,以及漏斗底部的转化难题
Firecrawl 最容易被看见的资产是它的 GitHub 星标。2026 年 9 月 14 日,其仓库约有 180,300 颗星,而 2025 年 8 月 19 日这个数字约为 48,000。一年出头增长近三倍。星标是分发指标而非收入指标,但这个增长意味着一个庞大的开发者漏斗:开发者可以先测试或自托管开源软件,再决定是否采用托管服务。
Firecrawl 自报有 125 万开发者和超过 15 万个组织使用其产品,服务超过 50 亿次请求。这些数字同样是自报的,未经独立验证。公司称第一年达到八位数年度经常性收入,第二年翻倍以上。按字面理解,这意味着 ARR 超过 2000 万美元,但 Firecrawl 没有提供确切数字或报告期。Caleb Peffer 在 2025 年 8 月告诉 TechCrunch,公司当时已盈利。
这些收入与盈利表述应与融资申报分开阅读。2025 年的盈利声明不能代表 2026 年的完整财务状况,ARR 也不等于已确认收入或现金流。不过,盈利与继续融资并不矛盾:公司可能选择为基础设施、产品研发和企业销售提前投入资本。对 Firecrawl 而言,这些属于基于业务结构的可能解释,并非已经披露的本次融资用途;仅凭融资规模或估值未披露,无法判断其是否面临现金压力。
客户名单的真实分量与“顶级对冲基金”的模糊性
Firecrawl 的客户名单包括 Zapier、Shopify、Replit 和“多家顶级全球对冲基金”。其中 Zapier 的案例有相对具体的描述:据公司披露,Zapier 在一个下午完成了 Firecrawl 的集成,其 Chatbots 产品现在自动抓取客户网站和帮助中心页面,使机器人能在几分钟内回答常见问题并捕获线索。这个案例说明了 Firecrawl 在自动化工作流中的嵌入方式,但它来自公司口径,没有 Zapier 方面的独立确认。
“多家顶级全球对冲基金”是一个值得注意的表述。对冲基金是网页数据的高强度消费者,但它们通常对数据供应商的身份保持沉默。这个客户群体的存在,如果属实,意味着 Firecrawl 的收入结构里可能有一部分来自金融数据场景,而非纯粹的 AI 开发者工具。但“顶级”和“多家”都无法核实,也没有任何一家基金的名字被披露。从编辑角度看,这个表述的信息量接近于零,它的功能更多是暗示一种高端客户背书。
这里还需要区分公司与个人:Firecrawl 将 Shopify 列为客户,其 CEO Tobias Lütke 则以个人身份出现在历史 A 轮投资者名单中。二者不是同一个法律主体,不能将公司采购与个人投资混写成同一主体的双重身份,也不能据此推断二者之间存在因果关联。
竞争格局:一个正在被从多个方向夹击的工作负载
Firecrawl 面对的不是一个单一对手,而是一组从不同方向攻击同一工作负载的竞争者。Tavily 和 Exa 专注于 AI 应用的搜索与检索,它们的产品更轻、更聚焦,可能在某些场景下比 Firecrawl 的“全栈”方案更易集成。Browser Use 和其他浏览器智能体开发者则从“让智能体操作网站”的角度切入,这比 Firecrawl 的“提取网页内容”更接近智能体的最终行为目标。
Firecrawl 的战略回应是横向扩张:从页面提取扩展到搜索、索引和浏览器交互,把几个类别拉进一个 API。这种策略的逻辑是,开发者不想为搜索、抓取和浏览器操作分别集成三个供应商,一个统一的上下文层可以降低集成成本。但代价是,Firecrawl 必须在每一个细分环节上都保持足够的竞争力,否则它可能变成“什么都做但什么都不够好”的中间层。
另一类竞争压力来自上游平台。如果模型或云平台提供的内置搜索、网页访问能力能够充分满足客户需求,独立数据 API 的采购空间就可能受到挤压;反过来,跨模型兼容性、可控的数据处理流程和稳定交付也可能形成独立供应商的价值。新增资本是否能帮助 Firecrawl 建立这些优势,需要产品与客户数据来验证,不能从融资金额直接推断公司的防御意图。
融资口径:已售金额、资金用途与累计融资的边界
本次 Form D 没有披露具体的资金使用计划。Runtimewire 对索引、浏览器基础设施、代理、可靠性和企业销售的讨论,是对业务扩张所需投入的分析,不应改写成公司已经宣布的用途。从业务结构看,服务器、代理和带宽需要持续支出,企业销售及客户支持也需要前置投入;融资可以增加投入空间,但实际分配仍有待公司进一步说明。
本次文件列出了 Abhishek Sharma 的董事身份。Firecrawl 的 2025 年 A 轮公告确认该历史轮次由 Nexus Venture Partners 领投,但董事出现在本次申报名单中,不等于 Nexus 已被确认参与本次融资。七名投资者的身份仍未在本次文件中披露,不能把历史投资人名单直接沿用到新交易。
累计融资也需要统一口径。Runtimewire 报道提到 A 轮后曾披露的累计融资额为 1620 万美元;只有确认本次 82,063,463 美元全部独立于该历史累计数、不存在重复计算,才能将两者相加。按这一假设,合计约为 9826 万美元(取整约 9830 万美元)。这只是有条件的算术结果,并非公司已确认的累计融资总额;本文不将其作为确定事实。
估值、股权比例和优先股条款决定投资者获得的权益及其承担的风险。约 8206 万美元是申报已售金额,不是公司估值;没有相关条款,外界也无法计算本次交易对应的稀释比例或收入估值倍数。Form D 是发行人的申报文件,不能被理解为 SEC 对公司价值或经营数据的审核背书。
风险与待验证假设:开源光环下的企业收入持久性
Firecrawl 的核心叙事是:开源分发带来开发者采用,开发者采用转化为托管服务收入,托管服务收入支撑起一个独立的网页上下文层。这个链条的前半段已经被 GitHub 星标和自报用户数部分验证,后半段仍然是一个待验证假设。
第一个风险是转化率。125 万开发者和 15 万个组织使用产品,与“多少组织为托管服务付费”之间,存在一个巨大的漏斗缺口。Firecrawl 没有披露付费客户数量、净收入留存率或客户获取成本。星标和请求量可以证明产品被广泛使用,但不能证明企业愿意为它持续付费。
第二个风险是竞争密度。Firecrawl 同时在搜索、抓取和浏览器交互三条线上作战,每一条线上都有更专注的对手。如果 Tavily 在搜索检索上做得更轻更快,Browser Use 在浏览器操作上做得更深,Firecrawl 的“一站式”优势就可能被“每个环节都不是最优”的劣势抵消。
第三个风险是平台吸收。独立网页上下文服务能否成为持续采购的基础设施,取决于它在数据覆盖、响应速度、可靠性和成本上提供的增量价值。平台整合可能挤压独立 API,也可能让多平台适配更有价值,两种方向都需要客户行为来验证。融资扩大了试错和投入空间,却不是已经获得市场主导权的证据。
对于一家曾自报盈利并披露收入增长的公司,新增融资真正需要跟踪的是资本效率:投入增长后,付费客户、收入留存和单位请求毛利是否同步改善。2025 年的盈利声明与 2026 年的证券出售申报属于不同时间、不同口径的信息,不能用两者的并列去推断公司隐瞒压力。商业模式能否持续,最终仍应由后续经营数据回答。
验证边界与可复核指标
本次融资金额、投资者人数及首次出售日期,以 SEC Form D 为依据;历史 A 轮金额以公司公告为依据。产品性能、使用规模、收入与盈利等经营指标来自现有报道或公司自述,本文未独立审计,不应与监管申报中的融资字段混为一谈。
- 技术层面:核验一致测试条件下的成功率、响应时间、稳定性及单位请求成本;
- 商业层面:关注付费客户数量、净收入留存、毛利及企业合同续约;
- 融资层面:等待公司进一步披露轮次、估值、投资者、资金用途及统一口径的累计融资额。
RecodeX 极客视:约 8206 万美元的已售金额说明 Firecrawl 获得了更大的资本投入空间,但并不直接证明其技术壁垒或商业模式已经成熟。真正的考验,是把开源分发带来的使用量转化为稳定续约、可控成本与持续现金流。缺少估值和投资者信息意味着分析需要保留边界,而不是替公司补写融资动机。
融资信息核验来源:SEC Form D 原始申报(2026 年 9 月 14 日);Firecrawl 历史 A 轮官方公告(2025 年 8 月 19 日);Firecrawl 法律主体说明;Runtimewire 原报道。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。