
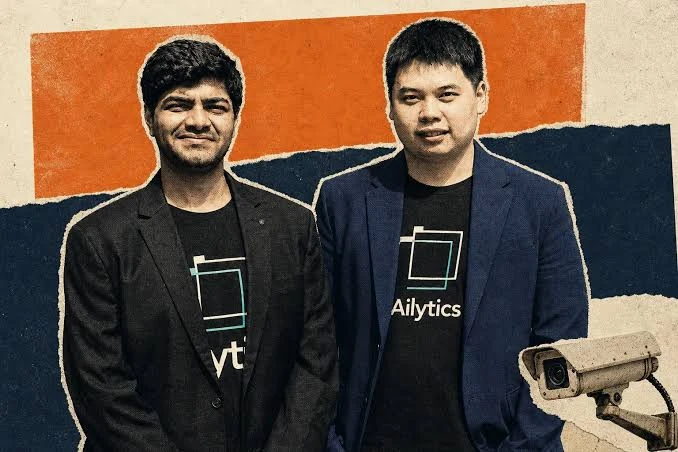
重工业现场最昂贵的传感器,往往不是激光雷达,也不是热成像仪,而是那些已经挂在墙上十年、分辨率有限、镜头沾满粉尘的闭路电视摄像头。它们日夜不停地录制,却很少真正被“看见”。当安全事故发生后,这些录像才被调出来回放;而在事故发生的瞬间,它们几乎无法提供任何干预。新加坡视觉AI公司Ailytics试图改变这种错位:不替换摄像头,不重建网络,而是把既有工业CCTV变成一套实时安全与运营监控层。
2026年10月,Ailytics宣布完成740万美元A轮融资,由Tin Men Capital领投,SG Growth Capital旗下的SEEDS、日本云摄像头公司Safie、一家日本大型建筑公司,以及多家家族办公室和现有投资方参与。这笔钱要解决的问题,不是训练一个更聪明的模型,而是让一套视觉AI系统在雨、尘、弱光和老旧硬件条件下持续输出可执行判断。公司通稿称,自2024年4月由Tin Men Capital领投270万美元Pre-A轮以来,其项目从4个国家70个增长至15个国家400余个部署;其中“项目”与“部署”口径不同,来源未作解释。
在工业AI融资叙事普遍强调“大模型”“具身智能”“数字孪生”的当下,Ailytics选择了一条看起来更朴素、但约束条件更苛刻的路径:从单路二维监控画面中推导三维空间感知,让旧摄像头获得新的理解能力。这既是它的技术主张,也是它必须向客户和投资人反复证明的核心假设。
| 字段 | 内容 |
|---|---|
| 公司 | Ailytics |
| 轮次 | A轮 |
| 金额 | 740万美元 |
| 投资方 | Tin Men Capital(领投)、SEEDS(SG Growth Capital旗下)、Safie、日本大型建筑公司之一、家族办公室、现有投资方 |
| 总部 | 新加坡 |
| 创始人 | Lenard Tan(联合创始人兼CEO)、Prateek Manocha(联合创始人兼CTO) |
| 官网 | https://www.ailytics.ai/ |
把“老旧摄像头”当作既定约束,而不是待替换资产
Ailytics的产品逻辑与许多工业视觉方案相反。多数AI安全厂商会建议客户升级成像设备、补足光照、统一安装角度,以提高模型识别率。Ailytics则把服役多年的老旧摄像头视为不可回避的现场条件。公司通稿称,其自研产品Ailyssa可以从单路二维监控画面中推导三维空间理解,并在雨天、沙尘、光照不足等条件下运行。这一表述的关键不在于“三维”,而在于“单路二维画面”:它意味着系统不能依赖多摄像头交叉标定或深度传感器,只能从普通视频流中恢复空间关系。
这种技术路线有其现实合理性。重工业客户——钢厂、船厂、机场建设工地、物流枢纽——通常已经部署了大规模CCTV系统,更换或加装传感器的成本极高,且现场施工往往受制于安全规范和生产连续性。如果AI层能够直接接入既有视频流,部署周期和资本开支都会显著下降。但“单路二维转三维”本身是一个容易被过度简化的说法。从公开材料看,Ailyssa具体如何恢复空间信息、在何种误差范围内判断人员与设备的相对位置、不同摄像头安装角度下的鲁棒性如何,均未披露。公司通稿只给出了能力描述,没有给出技术边界或性能指标。
更值得关注的是AilyssaX推理引擎。公司通稿称,它能够动态解析移动中的场景上下文,并核验多步骤作业流程。这意味着系统不只是识别“有人进入危险区域”,而是试图理解“这个人是否按照安全规程完成了某套动作”。在工业安全场景中,这类流程核验的价值远高于单点告警,但技术难度也成倍增加。一个多步骤作业流程可能涉及工具取用、防护装备穿戴、设备状态确认、人员位置变化等多个变量,任何一个环节的误判都会直接影响告警可信度。Ailytics尚未披露AilyssaX在真实客户现场的误报率、漏报率或流程核验准确度。
从HDB到樟宜机场:客户名单背后的场景跨度
Ailytics的客户名单呈现出一种有趣的混合:它起步于新加坡公共住房项目,随后进入NatSteel、PaxOcean、DHL、罗马列奥纳多·达·芬奇国际机场和樟宜机场5号航站楼建设项目。公司通稿称其在这些客户处运行大型部署。从场景类型看,这些客户横跨钢铁制造、船舶修造、物流、机场运营和大型基建施工,其环境差异极大:有的在室内,有的在露天;有的光照稳定,有的昼夜交替;有的作业流程高度标准化,有的则充满临时性和非结构化动作。
这种跨度可以被解读为产品通用性的证据,也可以被解读为规模化风险。一个视觉AI系统在不同场景间迁移时,通常需要针对具体环境重新调参、补充训练数据、调整告警阈值。Ailytics没有披露其在每个客户现场的部署规模、摄像头接入数量、告警处理流程或客户实际使用频率。公司通稿只提供了“400余个部署”这一总量口径,但“部署”的定义并不清晰:它可能指400余个物理地点,也可能指400余个软件实例或项目合同。Tech in Asia的报道同样引用了公司披露的“more than 400 deployments across 15 countries”,未进一步拆解口径。
从产业链约束看,Ailytics的客户大多属于对安全合规高度敏感的行业。机场和大型基建项目通常有严格的供应商准入、数据安全和系统可靠性要求。能够进入这些客户名单,说明Ailytics至少通过了某种程度的采购筛选。但“进入名单”与“持续产生收入”之间仍有距离。公司通稿未披露合同金额、续约率、单客户平均收入或毛利率。投资方Tin Men Capital联合创始人兼管理合伙人Jeremy Tan称,Ailytics“拥有非常稳健的单位经济性和低于1%的客户流失率”,这一说法来自投资方,属于单方判断,尚无独立审计或第三方数据支持。
Safie的角色:股东、渠道,还是两者兼有
本轮投资方中,Safie的身份值得单独审视。公司通稿称Safie为日本最大的云摄像头公司,Tech in Asia则补充了一个关键信息:Safie同时也是Ailytics的合作伙伴,双方此前宣布将结合Safie的云视频平台与Ailytics的计算机视觉软件,把工业视频分析带入日本等市场。这意味着Safie不只是财务投资者,还可能承担渠道或技术集成角色。
这种“投资方即渠道方”的结构在B2B软件领域并不罕见,但它的实际效果取决于双方产品集成的深度和销售协同的落地程度。Safie的云视频平台在日本市场拥有客户基础,如果Ailytics的软件能够作为其平台上的分析层被现有客户启用,获客效率可能显著提升。但反过来,如果双方产品集成停留在API对接层面,Safie的销售团队未必有动力主动推广一个外部AI模块。CEO Lenard Tan在公司通稿中称本轮将强化美国、日本、澳大利亚和海湾地区的本地团队,这暗示公司可能并不完全依赖Safie的渠道,而是准备在上述地区建立自己的销售和交付能力。
另一家未具名的“日本大型建筑公司之一”也参与了本轮投资。建筑公司作为战略投资方出现在工业AI初创公司的资本表中,通常意味着其自身就是潜在客户或试点场景提供方。但Ailytics未披露这家公司的名称,也未说明双方是否存在商业合作。这种不透明性使得外界难以判断该投资方的战略意图和实际资源投入。
与icetana、Visionify的竞争:同一赛道,不同卖点
Tech in Asia在报道中提到了两家竞品:澳大利亚的icetana和美国的Visionify。icetana的卖点是其软件可以增强既有CCTV系统,这与Ailytics的定位高度重叠。Visionify则主打AI工作场所安全平台,更偏向EHS(环境、健康与安全)软件套件。三家公司都试图在不更换摄像头的前提下提供智能分析,但侧重点不同:Ailytics强调三维空间感知和多步骤流程核验,icetana强调对既有系统的增强,Visionify强调工作场所安全的平台化。
这种差异化在销售话术中成立,但在客户采购决策中未必清晰。工业安全采购方通常首先关心的是“能不能减少事故”和“能不能通过合规审计”,而不是底层技术路线。如果icetana能以更低价格提供类似的安全告警功能,Ailytics就需要证明其三维感知和流程核验能带来可量化的额外价值。目前Ailytics未披露任何客户侧的量化效果数据,例如事故率变化、告警响应时间缩短或安全审计通过率提升。这使得“技术更先进”的说法暂时停留在公司口径层面。
在既有CCTV增强这一具体卖点上,Ailytics与icetana的直接可比指标尚未公开:双方均未披露在相同工业场景下的误报率、接入摄像头数量或单路部署成本。Ailytics强调的三维空间感知与多步骤流程核验,若不能转化为客户可感知的告警准确度提升,就难以在采购评估中与icetana的既有系统增强形成清晰区隔。
740万美元能买到的全球化,边界在哪里
CEO Lenard Tan在公司通稿中称,本轮资金用于强化美国、日本、澳大利亚和海湾地区的本地团队,聚焦严苛户外工业环境;同时自建领域专用推理模型,在需求增长下压低AI运行成本。CTO Prateek Manocha在公司通稿中称,本轮让公司能够“构建自己的领域专用推理模型,并在需求增长时保持AI运行成本低廉”。
这是一个值得拆解的表述。自建领域专用推理模型,意味着Ailytics不打算完全依赖第三方大模型API,而是要在自己的基础设施上运行针对工业场景优化的模型。这种做法的潜在好处是降低长期推理成本、提高响应速度、增强数据控制能力;代价则是需要持续投入模型训练和工程化资源。740万美元的A轮融资规模,在今天的AI创业公司中并不算大。如果同时要在四个地区建立本地团队,并投入模型研发,资金分配的紧张程度可想而知。
公司通稿只给出了“强化本地团队”的方向性表述,未披露其在上述地区的现有客户数量、收入贡献、本地团队规模或职能。从已核实信息看,Ailytics的全球扩张仍处于早期:15个国家400余个部署的总量,平均到每个国家不足30个部署,且“部署”口径未定义。这一密度能否支撑四个地区的本地化团队,是比融资数字更值得跟踪的问题。
验证边界:哪些数字可以采信,哪些仍是单方声明
公司通稿经PR Newswire发布,Morningstar、Kyodo、Yahoo Finance等平台转载同一稿件;Tech in Asia为独立报道,但核心数据仍来自公司披露。Tech in Asia的报道提及新加坡2024年AI隐私指引作为背景,但未展开其对CCTV画面的具体适用。DoNews为中文编译报道,未提供额外独立核实。
融资的正式完成日期和首次披露日期未在来源中明确。不同转载平台的通稿日期显示为2026年10月25日或26日,这属于发布时区差异,不能作为融资完成时间的证据。公司当前收入、估值、员工规模等关键指标同样缺失。Ailyssa“从单路二维画面推导三维空间理解”和AilyssaX“动态解析场景上下文、核验多步骤流程”是公司对产品能力的描述,未提供第三方技术评估或客户侧性能数据。
真正的赌注:旧摄像头能否成为工业AI的入口
Ailytics的融资故事背后,是一个更宏观的判断:在重工业数字化进程中,既有CCTV基础设施可以成为AI落地的低成本入口,而不必等待客户完成传感器升级或网络改造。这个判断如果成立,意味着工业视觉AI的部署门槛将大幅降低,市场扩展速度可能快于预期。但如果旧摄像头的成像质量、安装角度和网络带宽在真实场景中构成不可逾越的瓶颈,那么“不换摄像头”的承诺反而会成为系统性能的天花板。
从已披露的信息看,Ailytics至少证明了其产品能够在多个国家和多种工业场景中被客户接受,且投资方愿意在Pre-A轮之后继续加注。但从“被接受”到“被规模化采购”之间,仍有一系列未解问题:单位经济性是否能在全球扩张中保持稳健?领域专用推理模型的研发投入是否会侵蚀利润?Safie和日本建筑公司的战略协同能否转化为实际订单?这些问题没有在本次融资公告中得到回答。
Ailytics的路径选择具有清晰的产业逻辑:重工业客户不愿为AI单独更换摄像头,谁能利用既有资产,谁就更接近买单决策。但这条路径的验证不在融资新闻里,而在那些雨夜、沙尘和弱光条件下的真实告警中。740万美元为Ailytics买到了同时进入四个地区市场的入场券,也买到了验证“旧摄像头足以支撑三维空间感知”这一核心假设的时间窗口。接下来可复核的指标包括:部署定义的统一口径、单客户平均收入与续约表现、AilyssaX在客户现场的误报率和漏报率,以及Safie渠道是否转化为实际订单。
RecodeX 极客视:Ailytics的融资故事真正值得关注的不是740万美元的数字,而是一个被行业长期忽视的问题——重工业现场那些老旧CCTV,是否足以承载下一代安全AI的空间理解能力。如果答案是肯定的,工业视觉AI的部署经济学将被重写;如果答案是否定的,那么“不换摄像头”的承诺终将在真实场景的误差和误报中现出边界。Ailytics已经拿到了验证这个假设的筹码,但还没有交出答卷。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。