
当航空业被逼到燃料账户前,澳大利亚还在等第一滴国产 SAF
一架从悉尼飞往伦敦的波音 787 加注的每一吨航煤,几乎都来自澳大利亚境外的炼厂。根据本次采集材料,未发现澳大利亚已投产的本土 SAF 精炼厂;本次采集材料未包含联邦 SAF 掺混指令。本文所有公司口径——包括融资额、就业数字、政策表述、投资方声明——均来自公司新闻稿或投资方声明,RecodeX 未独立验证。
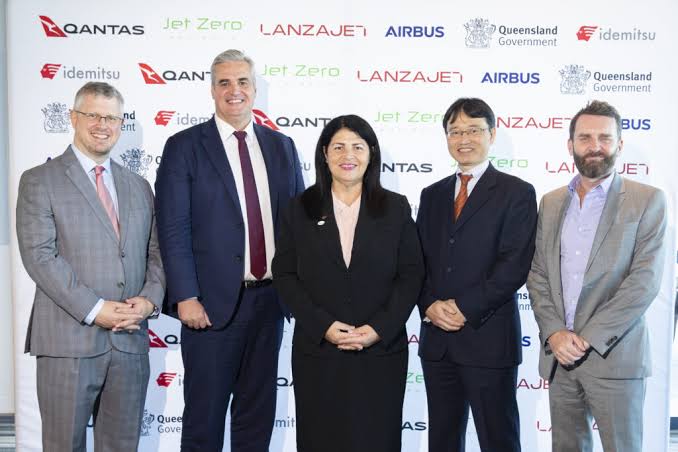
2026 年 9 月,Jet Zero Australia 公司新闻稿宣布完成 3000 万美元融资,并迎来韩国浦项国际作为新的战略投资者。公司声称,这笔资金将主要用于完成汤斯维尔 Project Ulysses 项目的前端工程设计,并推动项目走向最终投资决定。公司官方新闻稿原文为“Completing our $30 million funding round”,未披露该笔融资的货币单位;据 Aviation Week 报道,金额为 A$30 million(约 2200 万美元),与公司新闻稿的 3000 万美元存在差异。编辑推断:该差异可能源于货币单位口径不同——公司新闻稿中的“$30 million”若按澳元计,与 Aviation Week 的 A$30 million 一致;若按美元计,则与 Aviation Week 的约 2200 万美元存在约 800 万美元的缺口。由于公司未披露货币单位,无法确定哪种口径准确。这一分析仅基于两种货币单位之间的换算关系,不排除其他解释,如公司新闻稿金额为美元但 Aviation Week 误换算,或存在不同轮次;不构成对实际融资金额的独立确认。
这轮融资的真正看点不在于金额——3000 万美元对一座商业规模精炼厂而言只是前期工程费用——而在于资本结构的组成:两家航空产业链巨头继续加注,一家韩国能源贸易公司首次投资全球 SAF 和可再生柴油开发商。公司官方新闻稿中,浦项国际声明澳大利亚一直是其传统能源和矿产业务的“战略核心枢纽”,并称此次投资标志着其投资组合向脱碳未来转型的“重要一步”;澳航和空客的公开表态则集中于燃料安全、就业和脱碳目标。三家投资方在各自声明中给出了不同的参与理由,但公司未披露任何一方的持股比例或投资金额。
| 字段 | 内容 |
|---|---|
| 公司 | Jet Zero Australia |
| 轮次 | 未披露(据 Aviation Week 报道称 Series C,官方未确认) |
| 金额 | 公司官方新闻稿称 $30 million,未披露货币单位;据 Aviation Week 报道称 A$30 million(约2200万美元),差异原因未披露 |
| 投资方 | 澳航、空客、浦项国际 |
| 总部 | 澳大利亚昆士兰州汤斯维尔 |
| 创始人 | Ed Mason(公司新闻稿中列为首席执行官,未披露创始人身份) |
| 官网 | https://jetzero.com.au |
一座精炼厂的前端工程,为什么需要 3000 万美元
Project Ulysses 的定位是商业规模 SAF 和可再生柴油精炼厂,选址在汤斯维尔 Cleveland Bay 工业园。公司官方新闻稿确认项目已获得昆士兰州协调总长办公室签发的最终开发许可决定通知,完成了主要开发审批,包括环境授权、联邦 EPBC 法案“非受控行动”认定,以及与 Bindal 原住民群体的文化遗产管理协议。据 Industry Queensland 报道,该工厂计划年处理至少 1.83 亿升乙醇。
Jet Zero Australia 未披露 Project Ulysses 的总投资估算,因此无法用行业区间反推项目的资本开支规模。从已披露的融资用途与项目阶段看,这轮 3000 万美元的功能更接近“过桥资本”:它不足以覆盖建设成本,但足以让项目从“已获批”推进到“可决策”。真正决定 Project Ulysses 能否动工的是 FID 之后的债务融资和承购协议组合,而这两项目前均未披露实质进展。
编辑推断:上述“过桥资本”判断基于公司披露的融资用途集中于 FEED 而非建设、且未披露债务融资和承购协议进展的公开信息,属于编辑推断,而非公司表述。
LanzaJet 工艺落地南半球,原料约束比技术本身更棘手
据 Aviation Week 报道,Project Ulysses 计划采用 LanzaJet 的酒精制喷气燃料(alcohol-to-jet,简称 ATJ)工艺(媒体披露,公司未确认)。ATJ 路线先将乙醇脱水为乙烯,再通过齐聚和加氢生成碳氢化合物,最终分馏出符合航空燃料标准的 SAF 组分。
但技术成熟度并不自动转化为澳大利亚的原料供给能力。ATJ 路线的核心原料是乙醇,而澳大利亚的乙醇工业规模有限,主要来自甘蔗和小麦。公司官方新闻稿提到项目将“增强农业供应链并支持新型原料的增长”,但未披露乙醇的具体来源、采购协议或价格假设。编辑推断:从已披露信息看,原料供给的确定性远低于技术本身的确定性;这一判断基于公司未披露乙醇来源、采购协议或价格假设的公开信息缺口,而非对澳大利亚乙醇工业产能的量化比较。
浦项国际的加入是否能为原料和产品两端提供通道,目前无法确认。投资方声明仅称双方将“探索燃料承购、基础设施和原料方面的合作”,且“须待进一步协议”。这意味着浦项国际的角色目前仍是意向性的,而非合同性的。将这种布局转化为 Project Ulysses 的承购承诺,中间还隔着商业谈判和价格条款的落地。
澳航与空客的“双重身份”:既是投资方,也是潜在客户
据 Aviation Week 报道,空客和澳航在 2023 年首次投资 Jet Zero Australia(具体投资方和时间以媒体披露为准,公司未确认)。公司声称,澳航集团首席可持续发展官 Fiona Messent 表示,建立澳大利亚本土 SAF 生产“将支持燃料安全、创造就业,并帮助航空业和澳大利亚实现脱碳目标”。空客澳大利亚、新西兰及太平洋地区首席代表 Stephen Forshaw 则强调“澳大利亚可以用自己种植的东西生产航空燃料”,并称空客早期投资正是基于这一原则。
这两家投资方的特殊之处在于,它们同时是 SAF 的潜在买方。空客是向澳航及其竞争对手供应飞机的制造商。编辑推断:当投资方和客户身份重叠时,需要被严格审视;这一判断基于投资方与潜在客户身份重叠的公开事实,而非公司已确认的利益冲突结论。公司未披露澳航和空客的持股比例,因此无法判断其投资规模是否足以构成对采购决策的实质性影响。这一信息缺失意味着,读者应关注后续公司治理披露中是否出现持股比例、关联交易或利益冲突条款。至少从公司治理角度看,这种“既是投资方又是潜在承购方”的结构,意味着未来任何承购协议的定价和条款都需要接受更高标准的利益冲突审查。编辑推断:若澳航作为投资方同时参与承购协议谈判,其可能倾向于压低采购价格以降低自身运营成本,而这一价格信号可能与其他非投资方客户的商业利益不一致;空客作为飞机制造商,则可能通过支持 SAF 项目来增强其飞机产品在脱碳叙事中的吸引力,但这并不自动等同于其会以公允价格承购燃料。上述利益冲突场景基于投资方与客户身份重叠的公开事实,公司未披露相关治理安排。
澳航的参与还有另一层含义。澳大利亚航空业在 SAF 政策上长期落后于欧洲和北美。澳航公开表态集中于燃料安全和脱碳目标,而非财务收益;公司未披露澳航的投资金额、预期回报口径或持股比例。待核验指标包括:澳航在 Jet Zero Australia 的持股比例、是否在董事会拥有席位、以及未来是否签署有约束力的承购协议。
浦项国际的首次 SAF 投资:韩国能源贸易商的脱碳转向
公司声称,浦项国际是一家全球能源与制造公司。公司官方新闻稿称,这是浦项国际首次在全球投资 SAF 和可再生柴油开发商;该“首次”表述为投资方口径,公开材料中未发现独立验证。浦项国际发言人在公司官方新闻稿中声明,澳大利亚一直是其传统能源和矿产业务的“战略核心枢纽”,此次投资标志着其投资组合向脱碳未来转型的“重要一步”。该声明来自投资方口径,公司未披露双方是否已就供应链合作达成有约束力的协议。
编辑推断:浦项国际的入场逻辑与澳航、空客不同:澳航和空客是需求侧玩家,浦项国际则是贸易和供应链玩家;该分析基于投资方公开声明中各自强调的角色差异,而非公司对投资方角色的正式分类。投资方声明称,浦项国际将“以 Project Ulysses 为锚定资产,共同开发 SAF 供应链”,并称该供应链“最终将成长为重要枢纽,为韩国和澳大利亚的共同能源安全做出贡献”。这一表述来自浦项国际发言人的声明,属于投资方口径。
浦项国际在声明中强调其“可持续能源和原料分销能力”的扩展,以及韩国与澳大利亚之间“共同能源安全”的关联。编辑推断:这一表述暗示浦项国际可能将 Project Ulysses 的 SAF 或可再生柴油产品纳入其面向韩国市场的能源贸易组合,但该推断仅基于投资方声明中的措辞,公司未披露任何关于韩国市场准入、贸易路径或承购数量的具体安排。浦项国际声明中“须待进一步协议”的限定表明,其角色目前仍是意向性的,而非合同性的。
政策与承购:FID 之前的两道未解约束
Project Ulysses 获得昆士兰州政府最终开发批准,是这轮融资公告中的第三个里程碑。昆士兰州副州长 Jarrod Bleijie 在公司新闻稿中表示,州政府“支持区域就业、释放私人投资并保障昆士兰燃料安全”。公司声称,项目预计在建设期间创造约 1000 个工作岗位,以及 100 个永久运营岗位;这一就业数字来自公司口径,RecodeX 未在公开材料中找到独立的第三方验证。
昆士兰州的积极姿态与澳大利亚联邦层面的政策空白形成对比。公司新闻稿提到“昆士兰州和澳大利亚政府正在推进加强燃料安全、主权制造能力和区域投资的政策”,但未具体说明这些政策的内容和时间表。本次采集材料中未包含澳大利亚联邦 SAF 掺混指令或生产补贴的具体政策文件。
编辑推断:对 Project Ulysses 而言,政策工具的缺失意味着项目无法将政策驱动的需求纳入承购谈判的确定性假设;这一判断基于本次采集材料中未包含澳大利亚联邦 SAF 掺混指令或生产补贴具体政策文件的信息缺口。如果联邦政府最终推出 SAF 掺混指令或生产补贴,项目的承购谈判将获得实质性支撑;如果政策进程继续滞后,项目将不得不在没有政策保护的情况下与进口化石航煤竞争。公司未披露其对政策风险的内部评估。编辑推断:从融资用途集中在 FEED 而非建设来看,管理层显然将政策进展视为 FID 的前置条件之一;这一判断基于公司融资用途集中于 FEED 的公开披露,而非公司对政策风险的内部评估结论。
与政策缺失并行的,是承购协议的缺失。公司新闻稿提到浦项国际将“探索燃料承购机会”,但未披露任何已签署的承购协议;澳航和空客作为投资方,尚未公开承诺从 Project Ulysses 采购 SAF。编辑推断:在缺乏已签署承购协议的情况下,项目无法将任何一方的采购意向转化为可验证的收入假设;这一判断基于公司未披露已签署承购协议的公开信息缺口。验证方法:可等待公司披露已签署的承购协议、协议对手方、数量和价格条款;在缺乏上述披露前,不应将承购协议缺失视为已消除的风险。
累计融资与估值的距离
从资本结构看,Jet Zero Australia 的融资路径更接近基础设施项目开发商的逻辑,而非典型的风险投资逻辑。它的每一轮融资都对应着项目开发的具体阶段:早期融资用于可行性研究和审批,本轮融资用于 FEED,未来若推进至 FID 和建设,预计还需要规模大得多的债务融资和股权增资。据 MarketScreener 报道,公司发行了可转换工具;该信息来自媒体披露,公司未确认。编辑推断:可转换工具在项目开发阶段的常见功能是延迟估值争议,同时为投资者提供下行保护,但这也意味着现有股东在转股时可能面临稀释;这一判断基于可转换工具在项目融资中的一般功能,而非对 Jet Zero 具体转股条款的评估。
待核验指标包括:公司未来披露的估值口径、FID 时间表、承购协议签署情况以及可转换工具的转股条款。
风险不在技术,而在 FID 之前的那段路
Project Ulysses 面临的核心风险不是“能否生产出 SAF”,而是“能否在合理时间内做出 FID 并完成融资关闭”。公司官方新闻稿明确表示,融资收益将用于“完成 FEED 并推动项目继续走向 FID 和建设”,这意味着 FID 尚未做出。FEED 完成后通常还需要完成工程总承包(EPC)招标、债务融资安排、承购协议签署和最终投资委员会审批,具体时长因项目而异。编辑推断:这一判断为基于行业惯例的分析,不构成对 Project Ulysses 具体进度的预测。
Jet Zero Australia 未披露 Project Ulysses 的成本估算区间,也未披露是否已与 EPC 承包商进入实质性谈判,因此无法对该项目的超支风险做出量化判断。这一信息缺口本身构成验证边界:在成本估算缺失的情况下,任何关于项目经济性的量化结论都缺乏基础。
编辑推断:针对 Project Ulysses 的具体风险至少包括以下三项。第一,原料供应风险。公司未披露乙醇的具体来源、采购协议或价格假设;在缺乏采购协议的情况下,原料供给的确定性无法验证。第二,政策依赖风险。公司新闻稿提到“昆士兰州和澳大利亚政府正在推进加强燃料安全、主权制造能力和区域投资的政策”,但未具体说明政策内容和时间表;本次采集材料中未包含澳大利亚联邦 SAF 掺混指令或生产补贴的具体政策文件,因此项目无法将政策驱动的需求纳入承购谈判的确定性假设。第三,承购协议缺失风险。公司新闻稿提到浦项国际将“探索燃料承购机会”,但未披露任何已签署的承购协议;澳航和空客作为投资方,尚未公开承诺从 Project Ulysses 采购 SAF。上述风险均基于公司已披露信息中的具体缺口,而非对行业通用风险的重复描述。
验证边界与可复核指标
本文涉及的“首个、唯一、最大、领先”、订单、出货、性能等表述,如无另行说明,均是公司、创始人或投资方在现有公开材料中的披露口径;RecodeX未在本次采集材料中找到独立审计或第三方测试结论,因而不将其视为已经独立确认的事实。文中的产业协同、竞争位置和商业路径属于基于已披露产品与融资用途的编辑分析,不代表相关结果已经实现。
- 技术侧应核验第三方测试条件、样本规模、良率、稳定性及与可比方案一致口径的结果;
- 商业侧应核验去重后的付费客户、可执行合同、收入确认、复购率以及订单转化;
- 资本与产业协同应以工商股权、关联交易、联合开发、采购或量产文件为准。
RecodeX 极客视:Jet Zero Australia 的故事目前还不是一个关于“生产了多少 SAF”的故事,而是一个关于“澳大利亚能否在政策真空和原料约束中造出第一座 SAF 精炼厂”的故事。3000 万美元买来的不是产能,而是一个做出最终投资决定的机会。澳航、空客和浦项国际的站队降低了项目在资本市场的叙事风险,但 FID 之前的每一步——FEED 精度、承购谈判、债务安排、政策落地——都仍然是可以让这个项目停下来的节点。对澳大利亚而言,真正的考验不是有没有人愿意投资 SAF,而是当投资方名单上的名字足够多之后,是否有人愿意签下第一份有约束力的承购合同。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。