
AI 数据中心的电力问题正在从“有没有电”变成“电能不能在毫秒内跟上芯片”
当数千颗 GPU 同步切换功耗状态时,负载可以在几毫秒内急剧升降,并在数秒内聚合成兆瓦级波动。传统电网和 UPS 的设计逻辑是应对分钟级甚至更长的波动,而不是这种高频、高幅度的瞬时冲击。运营商要么为峰值预留大量冗余容量,要么眼睁睁看着电压跌落、设备寿命缩短、计算密度上不去。
这正是 Skeleton Technologies 试图切入的位置。2026 年 10 月 14 日,这家高功率储能公司宣布获得西门子战略投资。Skeleton Technologies 发布的通稿称,本轮为由西门子领投的九位数融资,公告未披露具体金额;公司通稿同时称,本轮战略投资使 Skeleton 估值超过 10 亿美元。西门子发布的通稿称,交易将在满足惯例交割条件后完成。
与融资同时公布的,是一份独家合作伙伴关系。西门子通稿称,西门子将把 Skeleton 的超级电容技术整合进其端到端电气基础设施产品组合,并获得在数据中心市场销售和扩展 Skeleton 产品的独家权。这意味着 Skeleton 在最重要的目标市场中,把销售通道交给了西门子。
| 字段 | 内容 |
|---|---|
| 公司 | Skeleton Technologies |
| 轮次 | 战略投资 |
| 金额 | 未披露(公司通稿称本轮为九位数融资,公告未披露具体金额) |
| 投资方 | 西门子 |
| 总部 | 公司通稿发布地为美国加州圣何塞;西门子通稿称其制造网络覆盖欧洲与美国 |
| 创始人 | Taavi Madiberk(CEO 兼联合创始人) |
| 官网 | https://www.skeletontech.com/ |
超级电容不是电池,Skeleton 卖的是毫秒级的“电力减震器”
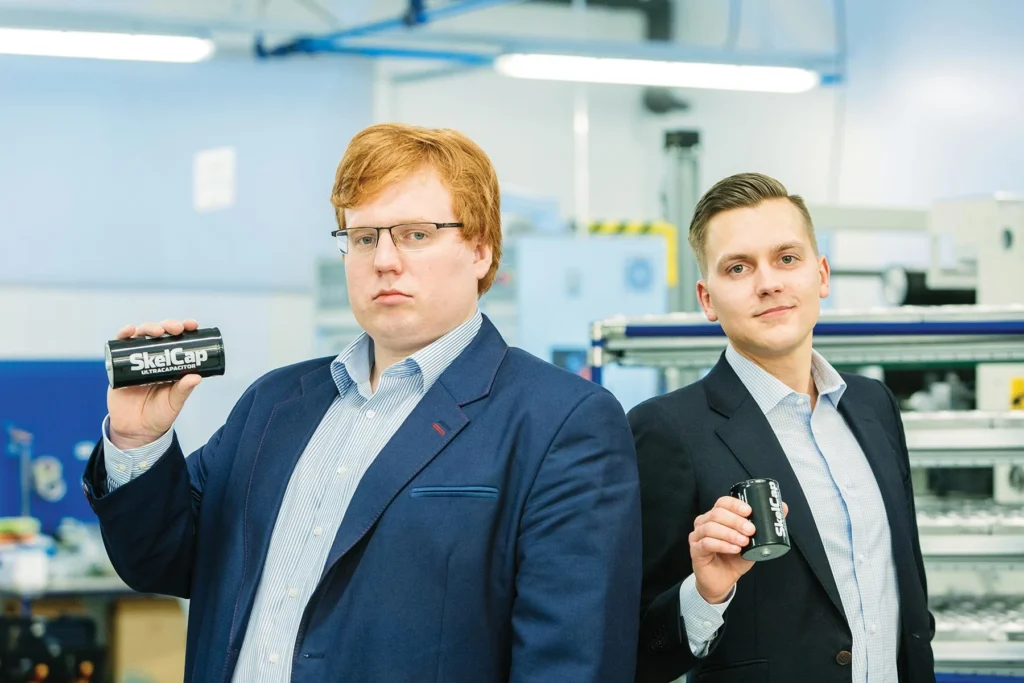
Skeleton 的产品逻辑与锂电池储能不同。公司通稿称,其核心是专有 Curved Graphene 材料,设计用于极快供电、高效率与长电芯寿命。公司将电芯与电力电子及系统级控制结合,用于管理 AI 集群快速变化的功率需求。西门子通稿将其描述为“电力减震器”(electrical shock absorber):吸收快速功率波动,保护设备和电网,同时帮助运营商提高计算密度,减少对现有设施进行昂贵升级的需求。
这套方案的目标场景非常具体。西门子通稿称,AI 工作负载使数千颗强大芯片同步运行,其功率需求可在毫秒内升降,并在数秒内聚合成兆瓦级波动。Skeleton 的产品被设计为部署在现有交流架构和改造项目中,同时提供通往未来 800V 直流标准的路径。这意味着它不要求客户推翻现有供电架构,而是作为一种叠加层介入。
公司通稿援引 CEO 称,其高功率系统可消除谐波并在接近工作负载处管理快速功率波动,实现高达 40% 的节能和 GPU 性能的两位数提升。这两个数字是理解 Skeleton 商业故事的核心,其具体测试条件、负载类型和对比基准,本次来源均未披露。
从技术边界看,超级电容器的优势在于功率密度和循环寿命,而非能量密度。它适合处理秒级到分钟级的功率尖峰,而不是长时间供电。Skeleton 自己也把产品定位为“管理瞬时功率波动与削峰”,而非替代电池或柴油发电机。这个定位决定了它的价值高度依赖于 AI 负载的波动特征。Skeleton 已披露的部署场景是现有交流架构和改造项目中的叠加层,其必要性取决于 GPU 集群功率波动是否持续加剧;本次来源未提供具体客户类型或第三方测试复现数据,无法判断这一条件在多大程度上成立。
西门子为什么需要 Skeleton:不是缺客户,而是缺一个特定技术环节
西门子通稿称,西门子服务于整个数据中心生态,从公用事业接入到白空间,是十大全球数据中心提供商中九家的可信赖合作伙伴。这一口径来自西门子方面。但即便以西门子自己的表述为基准,也可以看出一个关键问题:西门子已经拥有客户关系和完整的电气基础设施产品线,它缺的不是市场入口,而是一个能解决瞬时功率波动这一特定技术环节的产品。这是编辑分析:前提是西门子通稿关于客户覆盖的表述属实;推理是西门子将 Skeleton 的超级电容技术描述为对其端到端电气基础设施组合的补充,而非替代;结论是西门子需要的是特定技术环节而非客户入口。该结论仅基于双方通稿披露,不构成对西门子内部战略的独立判断。
西门子管理董事会成员、智能基础设施总裁 Peter Koerte 在通稿中称:“扩展 AI 的竞赛正日益成为电力的竞赛。数据中心运营商需要在不等待数年的电网和设施基础设施的情况下更快扩展容量。我们对 Skeleton 的战略投资正是应对这一挑战。”这段引语来自西门子通稿,代表西门子方面的判断。
西门子电气产品总裁 Markus Grabmeier 则称:“Skeleton 的产品组合完美补充了西门子全面的数据中心产品。我们联合的创新路线图将为下一代数据中心的白空间提供基准解决方案,并由覆盖欧洲和美国的强大制造网络交付。”同样来自西门子通稿。
从产业链角度看,西门子与 Skeleton 的关系并非从本轮才开始。西门子通稿称,西门子自 2022 年起作为技术伙伴支持 Skeleton,并自 2023 年起作为投资者参与。公司通稿进一步称,西门子数字工业设计并自动化了其位于德国莱比锡的超级工厂(SuperFactory)。这意味着西门子对 Skeleton 的技术能力和制造执行有直接了解,本轮投资不是一次外部尽调后的陌生押注,而是既有合作关系的资本化升级。但这也意味着,西门子作为投资方、技术伙伴和独家销售方的多重身份,使其对 Skeleton 的评价存在利益绑定,不能视为独立判断。
独家销售安排:规模通道与渠道依赖的一体两面
本轮交易最值得注意的结构不是金额,而是独家销售权。西门子通稿称,全球合作伙伴关系使西门子获得在数据中心市场销售和扩展 Skeleton 产品的独家权。公司通稿也确认了这一安排。
对 Skeleton 而言,这意味着它获得了西门子在数据中心市场的销售网络和客户信任背书。如前所述,西门子通稿称其是十大全球数据中心提供商中九家的可信赖合作伙伴。如果这一渠道能够有效转化,Skeleton 可以避免从零开始建立面向超大规模客户的销售体系。公司通稿称,Skeleton 计划在硅谷投资超过 2 亿美元用于运营规模扩张与研发,并计划直接与超大规模企业合作。这表明 Skeleton 并非完全放弃直接客户关系,而是在西门子独家销售框架下,保留与最终客户的技术接触。
但独家安排的另一面是渠道集中。Skeleton 在数据中心市场的销售高度依赖西门子的执行意愿和能力。如果西门子将 Skeleton 产品视为其更广泛电气基础设施组合中的一个可选模块,而非战略优先级,Skeleton 的商业化速度将受到限制。反过来,如果 Skeleton 产品在西门子渠道中表现良好,西门子也有动力将其作为差异化武器。这种利益结构决定了 Skeleton 在短期内难以建立独立于西门子的数据中心销售能力,而西门子则保留了将超级电容技术纳入自身解决方案体系的主动权。这是编辑分析:前提是双方通稿均确认西门子获得数据中心市场独家销售权;推理是独家安排使 Skeleton 在该市场的销售执行依赖于西门子;结论是 Skeleton 短期内难以建立独立销售能力。该结论仅基于通稿披露的独家安排和角色分工。
估值 10 亿美元的含金量:战略定价而非商业验证
公司通稿称,本轮战略投资使 Skeleton 估值超过 10 亿美元。按通常口径,这意味着 Skeleton 进入独角兽行列。但需要区分估值与商业验证。10 亿美元估值来自本轮战略投资的定价,而本轮投资方是西门子——一个已经在 Skeleton 的制造、技术和供应链中有深度参与的产业伙伴。这是编辑分析:前提是公司通稿称西门子自 2022 年起作为技术伙伴支持 Skeleton,自 2023 年起作为投资者参与,且西门子数字工业设计并自动化了 Skeleton 的莱比锡超级工厂;推理是西门子同时是投资方、技术伙伴和独家销售方,其定价可能包含战略协同溢价;结论是 10 亿美元估值不能等同于市场对 Skeleton 独立商业前景的定价。公司通稿未披露本轮融资的具体金额,也未披露除西门子外是否有其他投资方参与。在金额未披露的情况下,10 亿美元估值无法通过本轮融资规模进行交叉验证。这是编辑分析。
公司通稿中 CEO Madiberk 称:“在 AI 基础设施中,超级电容器正在成为新的半导体。它们将决定超大规模服务商能从其 GPU 中释放出多少性能。”这一类比来自公司 CEO,代表公司立场。将超级电容器比作“新的半导体”是一种强主张,其成立前提是功率波动确实成为 AI 计算性能的系统性瓶颈,且超级电容器是解决该瓶颈的不可替代方案。目前这一前提尚未被公开的第三方测试或客户案例所证实。
Skeleton 的历史融资背景可以作为参照。据 Skeleton 官网 2023 年 10 月 13 日文章,公司当时完成了 1.08 亿欧元融资,投资方包括西门子金融服务、丸红等,总融资额超过 3 亿欧元。该文章还提到,当时计划在德国 Markranstädt(莱比锡附近)建设的新工厂于 2024 年底完工、年产能最高 1200 万颗电芯。这是 2023 年的历史计划,本次来源未披露该计划是否已按原定时间落地,不应暗示其已实现。同样来自该 2023 年文章的信息是,Curved Graphene 材料在德国 Bitterfeld-Wolfen 开发。
资金去向:美国制造与硅谷研发的产业逻辑
公司通稿称,本轮投资将主要用于加速 Skeleton 在美国的制造布局以及在硅谷的研发活动,以满足超大规模企业对 AI 数据中心供电系统日益增长的需求。更具体的计划是:在硅谷投资超过 2 亿美元用于运营规模扩张与研发,并建立美国本土电芯制造,形成从电芯到完整系统的美国价值链。CEO Madiberk 在公司通稿中称,本轮融资使其“成为该细分领域中唯一拥有完整美国价值链(从电芯到完整系统)的企业”。这一“唯一”表述来自公司 CEO。
把制造重心放在美国,与 Skeleton 的目标客户结构直接相关。公司通稿援引国际能源署数据称,全球数据中心用电量预计将从 2025 年约 485 TWh 增至 2030 年 950 TWh,几乎翻倍,而 AI 数据中心用电量预计增长三倍;在美国,预计到 2030 年数据中心将占电力需求增长的约一半。该数据来自公司通稿援引的国际能源署,本次材料未提供原始报告。
Skeleton 已有欧洲产能,即如前所述的莱比锡超级工厂;西门子通稿则称双方将依托“覆盖欧洲和美国的强大制造网络”交付产品。在此背景下,美国制造的具体约束在于:Skeleton 需要同时维持欧洲与美国两套制造体系,而美国本土电芯制造的具体选址、产能规模和时间表,本次来源均未披露。2 亿美元硅谷投资与“建立美国本土电芯制造”之间的关系,是并行计划还是包含关系,也未明确。
竞争格局的模糊地带:超级电容在数据中心供电栈中的位置
本次来源未提供 Skeleton 的直接竞争对手信息。但这并不意味着竞争不存在。数据中心供电系统是一个多层栈:从电网接入、中压配电、UPS、到机架级电源。超级电容器在这个栈中的位置介于 UPS 和机架级电源之间,处理的是瞬时功率波动。在这个位置上,Skeleton 面临的替代方案至少包括:更快的电池储能系统、飞轮储能、以及通过电源管理软件和芯片调度策略来平滑负载。本次来源未披露 Skeleton 的 Curved Graphene 材料在功率密度、循环寿命或响应时间上与这些替代方案的量化对比,也未披露西门子渠道中已有客户对这些方案的采用情况,因此无法判断 Skeleton 在具体性能维度上的相对位置。
公司通稿中 CEO Madiberk 称,Skeleton 的系统“消除了功率波动这一限制因素,在更快提供更多计算能力的同时,实现高达 40% 的节能和 GPU 性能两位数提升”。如果这些数字能够在真实数据中心环境中复现,Skeleton 的价值主张将非常强。但验证路径并不简单:超大规模客户通常要求在新设备进入生产环境前进行长时间测试,且不同 AI 负载的波动特征差异很大。一个在特定 GPU 集群上验证过的节能数字,未必能直接推广到其他架构。
西门子通稿称,Skeleton 的解决方案可部署于现有交流架构和改造项目,同时提供通往未来 800V 直流标准的路径。这一兼容性设计降低了客户采用门槛,但也意味着 Skeleton 必须在现有交流供电生态中证明其增量价值,而不是等待一个尚未到来的 800V 直流时代。从已披露信息看,Skeleton 的竞争壁垒主要建立在 Curved Graphene 材料的性能和西门子的渠道绑定上。前者需要独立测试验证,后者则是一把双刃剑。
验证边界与可复核指标
本项目的核心事实边界需要集中说明。公司通稿称本轮为九位数融资,但未披露具体金额;西门子通稿称交易将在满足惯例交割条件后完成,本次材料未提供完成时间细节。公司通稿中关于 40% 节能、GPU 性能两位数提升、以及“唯一拥有完整美国价值链”的表述,均为公司单方声明,尚无独立第三方验证。西门子通稿中关于其服务十大全球数据中心提供商中九家的表述,来自西门子方面,同样尚无独立验证。
后续可追踪的指标包括:美国本土电芯制造的具体选址和投产时间;硅谷 2 亿美元投资的实际落地节奏;西门子渠道中 Skeleton 产品的首个或首批具名客户;以及 40% 节能和 GPU 性能提升数字是否在第三方测试或客户披露中得到复现。这些指标分别对应美国制造承诺的兑现程度、西门子独家销售安排的转化效率、以及公司性能声明的可验证性。在它们出现之前,Skeleton 的独角兽估值更多反映的是西门子对其技术路线和制造能力的战略定价,而非市场对其产品的大规模采用。
RecodeX 极客视:Skeleton 与西门子的交易,本质上是一个产业巨头用资本和渠道锁定一项尚未被独立验证的关键技术。超级电容器能否成为 AI 数据中心电力瓶颈的解药,取决于它能否在真实负载中兑现公司声称的节能与性能数字。在那一天到来之前,10 亿美元估值更像是一张战略期权,而不是一份商业成绩单。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。