
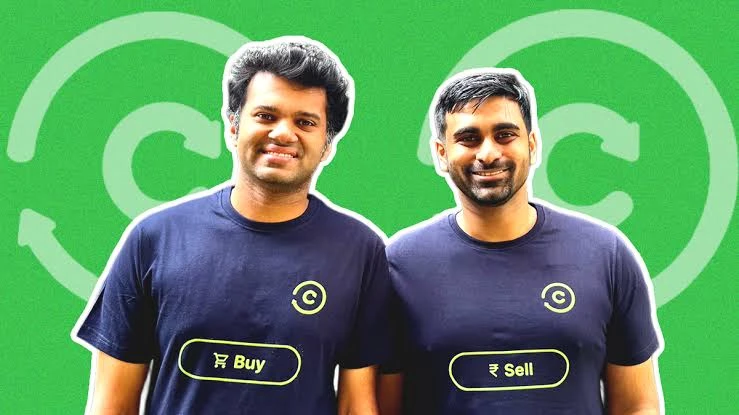
Circle 完成 25 crore 卢比种子轮:托管式二手交易走出班加罗尔的第一张考卷
Circle 本轮融资的核心变量,是托管式 C2C 模式在班加罗尔之外的履约成本。2026 年 10 月 14 日,这家总部位于班加罗尔的二手商品交易平台宣布完成 25 crore 卢比(约 260 万美元)种子轮融资,由 Nexus Venture Partners 领投,现有投资方 Titan Capital 与 Myntra 联合创始人 Raveen Sastry 参投,Delhivery 首席运营官 Ajith Pai 以天使投资人身份加入。据 Inc42 报道,本轮资金将用于拓展班加罗尔以外市场、加强 AI 驱动的定价、商品发现与验证工具,并扩展 Trust Hubs 与物流网络。
这轮融资的真正看点不在金额,而在于它试图验证一个长期困扰印度二手交易的命题:当平台把验证、支付和履约全部揽到自己身上,单位经济模型能否在班加罗尔之外的更分散市场里继续成立。Circle 在单一城市里已经积累了一批用户和交易数据,但班加罗尔的高密度、高换机频率和相对成熟的同城物流,可能掩盖了托管模式最脆弱的部分。种子轮资金的意义,是让 Circle 第一次有机会在另一座城市里重新搭建这套成本结构。
| 字段 | 内容 |
|---|---|
| 公司 | Circle |
| 轮次 | 种子轮 |
| 金额 | 25 crore 卢比(约 260 万美元) |
| 投资方 | Nexus Venture Partners(领投)、Titan Capital、Raveen Sastry、Ajith Pai(天使) |
| 总部 | 班加罗尔 |
| 创始人 | Chirag Kataruka、Ankit Misra |
| 官网 | https://www.circlestore.in/ |
把分类广告改造成电商订单,Circle 卖的是“信任”而不是库存
Circle 的模式与 OLX India、Quikr 这类分类信息平台有本质区别。后者只负责把买卖双方连接起来,验证、支付和交付仍然由个人完成;Circle 则介入交易链条的中间环节。据 Inc42 报道,平台不持有库存,而是为个人买家与卖家之间的交易提供商品验证、支付处理和物流履约,覆盖智能手机、游戏主机、相机、办公椅、家具、手表、手袋和运动鞋等品类。卖家上架后,Circle 负责上门取件、验证商品、完成交付并向卖家结算;买家获得经过验证的商品和一项为期三天的保障,即平台所称的“3-Day Circle Guarantee”。
这套设计把二手交易从“见面验货、现金交割”推向“线上下单、平台担保”。据 Entrepreneur India 报道,联合创始人 Ankit Misra 表示:“近 40% 的买家会在 90 天内回来,一半的卖家会再次上架。这告诉我们,买卖二手商品可以成为人们日常生活中的一部分。”该复购与复售比例为 Misra 引语的一部分,属于公司自述口径,未经独立核实。复购行为可能来自体验改善,也可能来自平台补贴或低价供给,单凭这两个比例无法判断信任是否真正建立。
Circle 的技术叙事集中在 AI 驱动的定价、商品发现与验证工具上,同时辅以人工验证。公司在班加罗尔设有 Trust Hubs,承担商品验证与履约功能。从公开信息看,Circle 的 AI 能力并非替代人工,而是用于辅助上架环节的定价建议、状态分级和品类匹配,最终验证仍需要人工介入。这种“AI 初筛 + 人工复核”的组合,在降低单笔验证成本与保证验证质量之间寻找平衡。它的潜在价值在于,当商品上架量从 10 万条继续增长时,AI 能否把人工验证人员的时间集中在最不确定的环节;但这一假设仍需以更大交易量下的验证一致性和纠纷率来检验。
一年 25 crore 销售额与 25 crore 融资额,两个数字不能混为一谈
以下运营数据均为公司自述,未经独立核实。据 Inc42 报道,公司称上线约一年内在班加罗尔促成约 25 crore 卢比二手商品销售,吸引超过 100 万访客,产生 10 万条商品上架;卖家通常在三天内找到买家,而分类信息平台上的同类商品可能需要数周甚至数月。
这里有一个容易被误读的对称:Circle 促成的销售额约 25 crore 卢比,本轮融资额也是 25 crore 卢比。前者是平台上流转的商品总值,不是 Circle 的收入。公开报道未提及抽成比例、单笔交易服务成本或营收规模,因此无法从销售额推算其实际收入。销售额与融资额的巧合,只能说明 Circle 在首年推动了一定体量的商品流转,并不能说明这些流转已经转化为可持续的平台收入。
从已披露的运营数据看,Circle 在班加罗尔的核心验证指标是公司自述的复购与复售比例。近 40% 的买家 90 天内复购、半数卖家再次上架,如果这两个数字能够被独立验证,意味着平台在信任建立上初步跑通。但复购率本身不直接等于盈利。一个买家可能因为体验好而回来,也可能因为平台补贴或低价而回来。可核验的指标应包括:复购用户中扣除补贴或低价因素后的留存率、卖家二次上架后的成交率、退货率与纠纷率;这些数据需由第三方或平台审计数据支持,目前公开报道未提及。
托管模式的成本结构,决定了它首先是一个物流问题
Circle 不持有库存,这使它区别于那些买入旧设备、翻新后再卖出的 refurbisher。不持有库存意味着平台不承担商品贬值和库存积压风险,但也意味着它无法像翻新商那样完全控制商品质量。Circle 的验证和分级必须足够可靠,才能让买家对一件陌生人手里的商品产生接近翻新机的信任。这是其 AI 投资的核心指向,也是模式能否随规模扩张而成立的关键。
以下为编辑分析。更现实的约束来自履约成本。手机、游戏主机、相机等小件商品可以摊薄单次取送成本;但家具、办公椅、冰箱等大件商品需要车辆和多人搬运,单笔履约成本完全不同。Circle 的品类跨度从手机延伸到家具,这意味着其单位经济模型会因品类结构而显著分化。公开报道未提及各品类交易占比,因此无法判断其整体履约成本处于什么水平。
Ajith Pai 以天使身份参与本轮,其物流行业背景与 Circle 的履约模式相关,但个人投资不构成对 Circle 物流能力的独立验证。Delhivery 首席运营官的身份可能意味着其对印度同城配送网络的成本结构有直接认知,但投资行为本身只能说明其个人愿意承担这笔资金风险,不能证明 Circle 已经解决了跨城履约的密度问题。
在一个年增速不到 10% 的市场里,Circle 要抢的是存量渠道的份额
据 Inc42 报道,ResearchAndMarkets 预计印度 recommerce 市场 2026 年达到 59.1 亿美元,2030 年达到 86.1 亿美元,2026 至 2030 年复合年增长率为 9.8%。据 Startupfox 报道,Titan Capital 估算印度二手市场规模约 1.6 lakh crore 卢比。两个口径统计范围、年份和主体不同,不可直接比较。按 ResearchAndMarkets 的增速预测,市场自然增量有限,Circle 的增长更可能来自渠道替代,但需以实际城市扩张数据验证。
Circle 的直接竞争来自几个不同方向。OLX India 和 Quikr 是分类信息平台,拥有巨大的用户基数和极低的交易成本,但几乎不介入交易环节;Cashify 聚焦电子产品回收与翻新,在手机品类上有供应链和检测能力;FreeUp 是社区转售平台,模式更轻。Circle 与这些玩家在不同品类和服务环节上重叠,但没有一家采用完全相同的托管式 C2C 模式。Circle 的差异化在于把验证、支付和物流打包成一项服务,并为此向交易双方收费。问题在于,印度消费者对“为信任付费”的意愿有多强,以及这个意愿能否覆盖 Circle 的实际服务成本。分类信息平台的免费惯性,是 Circle 必须用服务体验去打破的默认选项。
Nexus Venture Partners 合伙人 Suvir Sujan 表示:“印度的二手市场很大,但由于成本、信任和规模问题,卖二手商品仍然很困难。Circle 深刻理解了这个问题,并且执行得非常好。我们相信他们有潜力从根本上重塑印度买卖二手商品的方式。”这是投资方的判断,不是对 Circle 商业模式的独立验证。投资方对“重塑市场”的表述,需要放在 Circle 尚未走出单一城市的现实约束中理解。
从 pre-seed 到 seed 只隔了不到一年,资本结构显示的是连续加注而非新机构验证
据 Startupfox 报道,Circle 于 2025 年 11 月完成 3.4 crore 卢比 pre-seed 轮融资,由 Titan Capital 领投,Raveen Sastry 参投。本轮种子轮中,Titan Capital 和 Raveen Sastry 继续参与,Nexus Venture Partners 作为新领投方进入。从资本结构看,这是一次原有投资方的连续加注,加上一家新机构的首次押注。本轮由 Nexus 领投,Titan Capital 继续参与,但公开信息未披露估值与治理安排,无法判断话语权变化。
公开报道未提及本轮估值与融资完成日期。Circle 的两位创始人 Chirag Kataruka 和 Ankit Misra 是相识 18 年的朋友,此前曾共同创业。据 IndianWeb2 报道,Kataruka 曾在 Mu Sigma 和 Swvl 担任领导职务,并经历了 Swvl 2022 年纳斯达克上市;Misra 曾是 Jupiter Money 的产品负责人,此前创立过 Chase。该履历为背景信息,不作为本轮融资事实。两位创始人的分工在公开报道中有所提及:Misra 负责产品、增长与业务,Kataruka 负责运营、客户体验与战略。这种分工与 Circle 当前以运营密度和履约体验为核心的挑战相匹配,但分工本身不能替代对执行结果的验证。
资金用途指向扩张,但第二座城市才是真正的验证点
据 Inc42 报道,本轮资金将用于拓展班加罗尔以外市场、加强 AI 驱动的定价、商品发现与验证工具,并扩展 Trust Hubs 与物流网络。三个方向中,第一个是最大的不确定性来源。Circle 在班加罗尔跑出的数据,建立在这座城市高密度的年轻消费者、大量电子设备更新需求和相对成熟的同城物流基础之上。班加罗尔是印度二手交易最理想的试验场之一,但它的条件未必能复制到其他城市。
本轮资金用于跨城扩张,而公开资料未披露目标城市与单城经济模型,因此市场增速只能作为背景,不能替代对 Circle 自身扩张数据的核验。
联合创始人 Chirag Kataruka 表示:“我们的目标是在 Circle 上帮助 1 亿印度人自信地买卖。”这是一个长期愿景,而非短期可验证的指标。从当前约 100 万访客到 1 亿用户,中间隔着 100 倍的增长,也隔着 Circle 尚未证明的多城市运营能力。这个目标还隐含着一个前提:Circle 必须把托管式服务的成本降到足够低,使大量价格敏感的用户愿意为验证和保障付费,而不是继续留在免费的分类信息渠道里。
尚未回答的问题:收入模式、品类结构与验证边界
Circle 的商业模式是向交易收取费用,但公开报道未提及具体是佣金、固定费用还是两者兼有,也未提及费率水平。这是评估其商业化的核心缺口。一个托管式平台如果抽成过高,会削弱二手商品相对新品的价格优势;如果抽成过低,又难以覆盖验证和履约成本。Circle 需要在两者之间找到一个可持续的平衡点,而这个平衡点目前完全不可见。
品类结构是另一个关键变量。手机和游戏主机等高价值、小体积、标准化程度高的品类,更容易被 AI 辅助验证,单笔履约成本也相对可控;家具和办公椅等大件、非标品类,验证难度和物流成本都更高。Circle 同时覆盖这些品类,但如前所述,品类结构数据缺失。如果高成本品类占比过高,整体履约成本会显著上升;如果平台实际交易集中在少数几个低履约成本品类,那么其“全品类二手平台”的定位就需要重新审视。品类结构还直接影响 Trust Hubs 的空间需求:验证手机和相机所需的工作台,与存放、检查家具所需的空间完全不同,这会使单城基础设施成本因品类组合而变化。
验证边界同样值得关注。平台提供三日保障,但公开报道未提及保障适用范围与纠纷处理机制,这直接影响其验证成本与退货成本。对于手机,验证可能包括功能检测和外观分级;对于手表和手袋,真伪鉴定需要专业能力;对于家具,验证更多是状态描述。不同品类的验证深度差异很大,Circle 的 Trust Hubs 能否在规模化后维持一致的验证质量,目前没有公开信息可以支撑判断。三日保障的边界也未被说明:如果买家在三天内发现未披露的瑕疵,平台是退款、换货还是仅提供协商通道,这些机制会决定保障承诺是真实的成本项,还是仅停留在营销层面。
公开报道未提及下一批目标城市、Trust Hubs 的现有数量或计划新增数量,也未提及本轮资金在技术与物流之间的分配比例。从已披露信息看,Circle 在班加罗尔验证了一件事:托管式 C2C 模式能够吸引用户、促成交易并产生一定的复购行为。但它尚未验证的是:这套模式能否在更分散的市场中保持单位经济模型成立;抽成收入能否覆盖验证与履约成本;以及 AI 验证工具能否在规模扩张后维持信任质量。这些都是 Circle 在下一阶段必须回答的问题,而本轮 25 crore 卢比只是为这场验证提供了第一笔跨城扩张的资本。
RecodeX 极客视:Circle 的种子轮融资是一场关于“信任能否被产品化”的押注。它把分类信息平台刻意回避的验证、支付和物流打包成服务,试图从印度庞大的非正规二手交易中切出一块可标准化的市场。但托管模式的真正对手不是 OLX 或 Cashify,而是印度消费者对二手商品根深蒂固的议价习惯和对平台抽成的价格敏感。班加罗尔的高密度掩盖了履约成本的规模效应问题,第二座城市的选择和单城经济模型的表现,将比这轮融资本身更能说明 Circle 是否找到了可持续的信任定价。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。