
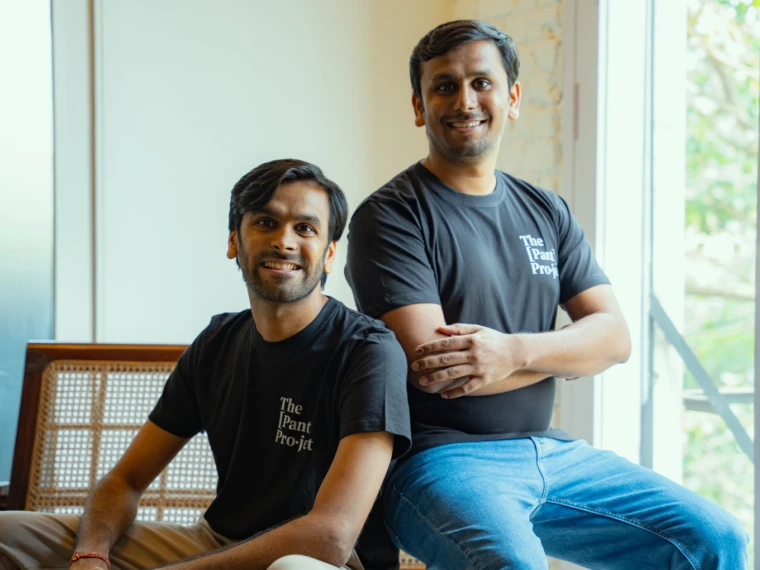
印度男装市场正在经历一场从“有裤子穿”到“为一条裤子付溢价”的迁移。据IMARC Group数据,这个市场预计从2026年的235亿美元增长至2034年的424.4亿美元,年复合增长率7.24%。增长本身并不稀缺,稀缺的是品牌能否在面料、版型与渠道密度之间建立真正的复购闭环。The Pant Project给出的答案是:先用数字渠道积累版型数据和品牌认知,再把同一套逻辑压到线下门店里。
2026年10月19日,这家总部位于印度的男装品牌宣布完成109 crore印度卢比(约1150万美元)B轮融资,由Mirae Asset Venture Investments (India)领投,现有投资方Sorin Investments及多家家族办公室和天使投资人参与。公司同时披露,已另获Alteria Capital风险债务融资,金额未披露。这笔钱的核心用途只有一个方向:把独家品牌门店从25家推到150家以上。
从数字起家到重仓线下,The Pant Project的路径在印度D2C男装赛道并不罕见。真正值得追问的是:当一家公司把未来两到三年的增长押在门店数量上,它需要证明的远不止“能开店”。
| 字段 | 内容 |
|---|---|
| 公司 | The Pant Project |
| 轮次 | B轮 |
| 金额 | 109 crore印度卢比(约1150万美元) |
| 投资方 | Mirae Asset Venture Investments (India)(领投)、Sorin Investments、Anisha Saraf、B&K Securities、MGA Ventures、B2V Ventures |
| 总部 | 印度 |
| 创始人 | Dhruv Toshniwal、Udit Toshniwal |
| 官网 | https://pantproject.com/ |
一条裤子的数据资产,能否直接兑换成门店坪效
The Pant Project由Dhruv Toshniwal和Udit Toshniwal兄弟于2020年创立,运营主体为Aanswr Fashion Pvt Ltd。据VCCircle报道,两人来自纺织企业Banswara Syntex家族,是第三代创业者。公司起步于印度男性下装定制,产品线包括Malai Pants和Inklock No Fade Black Jeans。公司称目前拥有超过300个SKU,覆盖男女定制下装与成衣。
创始人兼CEO Dhruv Toshniwal在本轮融资中给出的叙事是:数字起家为品牌积累了数据、产品知识和品牌资产,现在要“go deep offline”。这个逻辑在纸面上成立——线上渠道可以低成本测试版型、面料和价格带,再把验证过的SKU放进线下门店。但纸面逻辑与门店经营之间隔着库存周转、选址、店租和人员培训。公司未披露现有25家门店的单店收入、坪效或盈利情况,因此“数据资产能否转化为门店效率”仍是一个待验证假设。
从渠道结构看,公司目前通过自有网站、Myntra和Amazon等线上市场以及线下门店销售。这种全渠道结构意味着,门店扩张并不是从零开始的线下实验,而是在已有线上销售基础上的密度补充。但线上市场与自有门店的客户重叠度、门店对线上流量的承接能力,来源均未披露。
25家到150家:一个六倍目标背后的资本结构
公司计划在未来两到三年内将独家品牌门店从25家增至150家以上。部分来源表述为“150家”,部分为“150家以上”,差异虽小,但反映的是公司对外沟通口径尚未完全统一。无论如何,这是一个六倍于当前门店数量的扩张目标。
本轮109 crore卢比股权融资是支撑该目标的主要资金。公司另获Alteria Capital风险债务融资,金额未披露。风险债务通常用于补充营运资金或门店设备投入,其成本结构与股权不同,但来源未提供这笔债务的金额、利率或期限,因此无法判断它在整体扩张资金中的权重。将股权融资与债务融资合并表述会扭曲实际资本结构,本项目的公开信息只能确认股权部分为109 crore卢比。
值得对照的是,公司上一轮融资发生在2024年6月,A轮约425万美元(35.5 crore卢比),由Sorin Investments领投,当时估值约155 crore卢比。从A轮到B轮,时间间隔约16个月。Sorin Investments合伙人Mandar Dandekar称,自A轮投资以来公司收入增长超过五倍,并提到行业领先的复购率。但该表述未说明收入基数、统计期间或复购率的具体数值,属于投资方单方说法,不能据此推算当前收入规模。
从下装专家到男装目的地:品类扩张的边界
The Pant Project的产品逻辑一直围绕“下装”展开。公司称其核心能力在于版型、面料和功能性设计。本轮资金将用于拓展牛仔裤、运动休闲和休闲装等相邻品类。公司称这一动作代表其从品类专家向综合男装目的地演进的更大野心。
这里存在一个容易被忽略的事实:牛仔裤并非新品类。公司已经在销售牛仔裤、运动裤、慢跑裤和短裤。因此本轮所谓的“品类扩张”,更准确的说法是加深已有相邻品类的SKU密度和库存深度,而非从零进入全新品类。公司称将保留对版型和功能性设计的关注,但未披露新品类在研发、面料采购和库存上的具体投入。
从产业链约束看,下装品牌向全品类男装延伸,最大的挑战不在设计,而在供应链。裤装的面料、水洗和版型逻辑与上装、外套完全不同。公司创始人家族有纺织背景,这可能在面料端提供一定协同,但来源未披露公司是否自建供应链、是否与Banswara Syntex存在采购关系,以及新品类是否复用现有供应商体系。这些都是决定品类扩张效率的关键变量。
与Snitch、Rare Rabbit同场竞争,The Pant Project的差异点在哪里
印度男装D2C赛道已经相当拥挤。来源列出的竞争名单包括数字原生品牌Snitch、Bombay Shirt Company、Rare Rabbit,以及成熟企业Blackberrys、Raymond和Louis Philippe。这些品牌覆盖了从平价时尚到高端正装的不同价格带。
The Pant Project的定位是“premium menswear”,即高端男装。但“高端”在印度市场是一个宽泛概念。公司未披露客单价、毛利率或价格带分布,因此无法判断它在与Rare Rabbit和Louis Philippe的竞争中占据哪个具体位置。公司称其差异化在于版型、舒适度和创新面料,这是几乎所有男装品牌都会使用的语言。真正能构成差异化的,是公司是否拥有独占面料、专利版型或供应链效率优势。来源未提供这些信息。
另一个竞争维度是线下扩张速度。来源提到,男装品牌KISAH在The Pant Project融资前一周完成了35.9 crore卢比A轮融资,由Fireside Ventures领投,主要用于零售网络扩张。这说明线下门店正在成为印度D2C男装品牌的集体选择。当多个品牌同时追求门店密度时,优质选址的租金成本会上升,门店扩张的边际回报可能被压缩。The Pant Project的150家目标能否在竞争加剧的环境中保持单店效率,是投资逻辑中的核心风险。
投资方为什么现在下注:从Sorin的复投到Mirae的领投
Sorin Investments从A轮领投到B轮继续参与,构成了一笔典型的复投。Mandar Dandekar的表述将复投逻辑归结为收入增长和复购率。但投资方声明与独立验证之间存在边界:收入增长超过五倍的基数、期间和复购率数值均未披露,因此这一判断只能作为Sorin的单方观点呈现。
Mirae Asset Venture Fund董事总经理Puneet Kumar则给出了更具产业视角的评价。他称Dhruv和Udit围绕现代印度男性的衣橱需求建立了品牌,从面料到版型都有精确理解,并通过“很少有品牌能匹敌的供应链和库存引擎”交付产品。这是投资方对创始人能力和供应链效率的判断,属于Mirae Asset的单方声明,尚无独立第三方验证。
从资本结构看,本轮投资方组合包括机构基金、家族办公室和天使投资人。MGA Ventures被VCCircle描述为Ashra家族办公室,由Gautam Rasiklal Ashra领导;B2V Ventures被描述为Supreme Industries promoter BL Taparia的家族办公室。这种结构在印度消费品牌融资中常见,家族办公室的参与通常意味着更长的持有周期和对消费品牌的产业理解,但同时也意味着机构化程度低于纯基金组合。
资金用途的模糊地带:新店、品类与技术之间的分配未披露
公司披露的资金用途包括四个方向:门店扩张、品类拓展、零售技术采用和团队扩充。但公司未披露资金在这些方向之间的分配比例。这是一个重要的信息缺口,因为不同分配方案对应完全不同的增长路径。
如果大部分资金用于新店开设,那么公司的增长将高度依赖选址质量和单店爬坡速度。印度主要城市的优质零售空间竞争激烈,150家门店的租金、装修和人员成本会迅速消耗资金。如果资金更多投向品类拓展和供应链,那么门店扩张速度可能低于预期,但单店品类深度会更高。公司未披露这一分配,外部无法判断其优先级。
零售技术方面,公司称计划采用技术支撑全渠道运营,但来源未披露具体系统、供应商或技术投入金额。全渠道零售技术可以包括库存打通、门店履约、会员系统和数据中台等,每一项的成本和复杂度差异很大。在缺乏具体信息的情况下,“采用零售技术”更接近一个方向性表述,而非可验证的资本支出计划。
未披露的估值与收入:B轮定价的空白
本轮融资最显著的信息缺口是估值。公司未披露B轮估值,也未披露当前收入和盈利情况。A轮估值约155 crore卢比是一个可参照的历史锚点,但16个月内的收入增长、门店扩张和品类变化都会影响B轮定价。在估值未披露的情况下,无法判断本轮是溢价融资、平价融资还是折价融资,也无法评估投资方的进入成本。
收入方面,Sorin称收入增长超过五倍,但未给出基数。ISR Grajan的报道引用了VCCircle此前报道的FY24收入31 crore卢比,但明确说明这是历史数据,不能作为当前收入的推算起点。公司未披露FY25或FY26的收入,因此“五倍增长”对应的绝对规模仍然未知。
盈利情况同样未披露。线下门店扩张通常伴随前期亏损,因为租金、装修和人员成本先于收入确认。如果公司现有25家门店尚未实现整体盈利,那么150家门店的扩张将放大亏损规模。如果现有门店已经盈利,那么扩张逻辑更接近复制已验证模型。这两种情景对应完全不同的风险水平,但来源未提供任何盈利数据。
验证路径:门店爬坡、复购率与品类深度的三重考验
The Pant Project的B轮故事能否成立,取决于三个可观察的验证点。第一,新开门店的爬坡速度。公司计划在两到三年内新增125家以上门店,平均每年约40至60家。这个速度对选址、招聘和运营体系的要求极高。如果新店无法在合理周期内达到盈亏平衡,资金消耗会显著快于预期。
第二,复购率的真实水平。Sorin称公司拥有行业领先的复购率,但未披露具体数值。复购率是D2C品牌的核心指标,尤其在男装品类,复购通常意味着版型和面料的满意度已经转化为习惯性购买。如果复购率确实领先,线下门店可以承接线上复购需求;如果复购率被高估,门店扩张将建立在脆弱的客户基础上。
第三,品类扩张的深度。公司已经在销售牛仔裤和运动休闲产品,本轮的重点是加深这些品类的SKU密度。但加深品类意味着更高的库存风险和更复杂的供应链管理。公司能否在不牺牲下装核心品类效率的前提下,把相邻品类做到足够的深度,是验证其“综合男装目的地”叙事的关键。
从已披露的25家门店、300多个SKU和两到三年150家门店目标看,The Pant Project正在从一家数字起家的下装品牌,转向重资产的全渠道男装零售商。这个转向的潜在回报是更高的品牌控制力和客户触达深度,潜在代价是资金消耗加速和运营复杂度上升。公司未披露的估值、收入、盈利和资金分配,恰恰是判断这个转向能否成功的最关键变量。
RecodeX 极客视:The Pant Project的B轮融资真正值得关注的不是109 crore卢比的金额,而是一家数字原生品牌决定把未来押在线下门店密度上的战略选择。25家到150家的目标在纸面上是六倍增长,但门店不是SKU,不能靠线上数据直接复制。当估值、收入和单店效率都未披露时,这个故事的验证只能等到新店真正开出来、爬坡数据浮出水面之后。在那之前,150家门店更像一个需要被证明的假设,而非已经锁定的增长。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。