
| 公司 | POV Beauty |
|---|---|
| 融资轮次 | A轮 |
| 融资金额 | 公司通稿未披露;Dealroom与Beauty Independent标题称1500万美元,正文未取得,本文不采用该数字 |
| 投资方 | Silas Capital(领投)、Imaginary Ventures、RÉDO Capital |
| 总部 | 洛杉矶(Los Angeles) |
| 创始人 | Mikayla Nogueira、Ani Hadjinian |
| 官网 | www.povbeauty.com |
“肌肤打底”不是新概念,但POV Beauty想把它变成一个品类入口
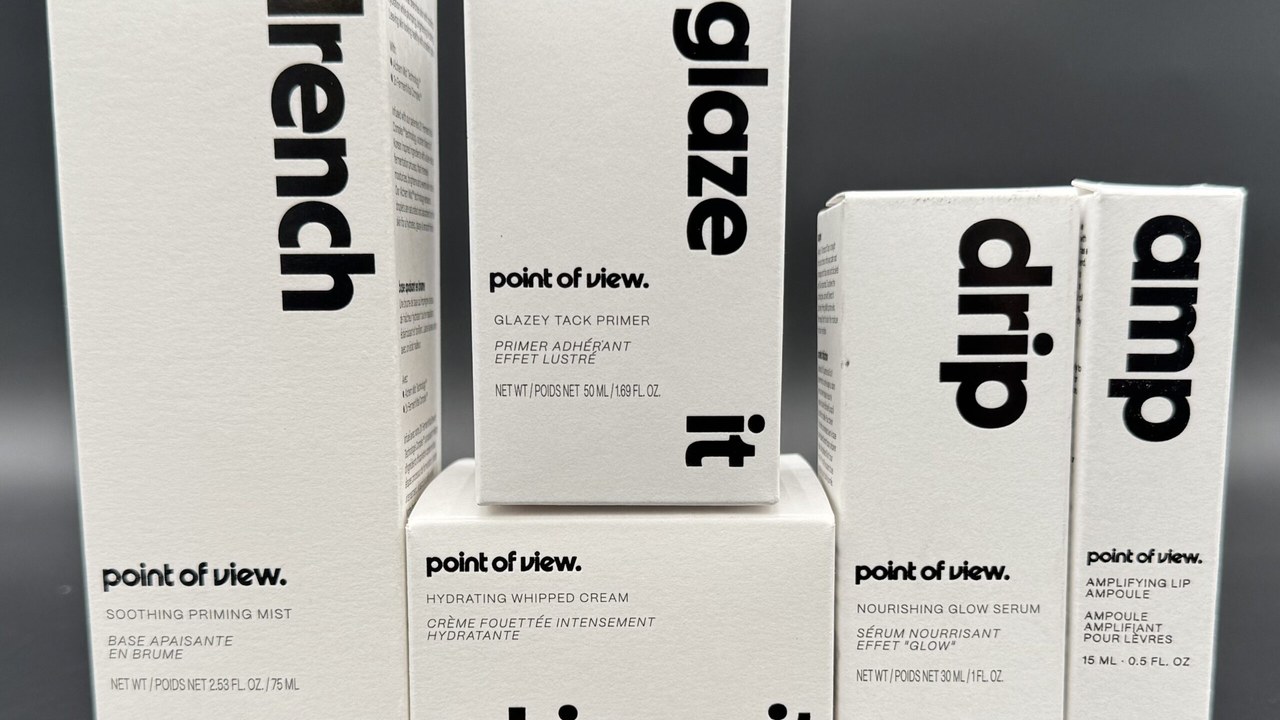
POV Beauty把自己的产品逻辑建立在一个看似朴素的主张上:妆容只有在皮肤准备充分时才能达到最佳表现。公司通稿称,品牌将临床背书的护肤与高显色彩妆结合,面向新手友好,并强调“教育”与“社区参与”。从产品命名看,Drench It、Glaze It、Whip It、Drip It、Chill It,以及Snatch It与Amp It系列,构成了一套围绕上妆前步骤的动作语言。公司通稿称这些是“社区喜爱的热门配方”,但未给出具体销量或复购数据。
这里存在一个需要拆解的问题:护肤与彩妆的边界早已被多个品牌模糊化。妆前乳、保湿打底、定妆喷雾等品类在丝芙兰并不稀缺。POV Beauty的差异化并不在于发明了一个空白市场,而在于它试图用一个更窄、更内容化的概念——“肌肤打底”——把分散的产品线收拢成一个可传播的品类入口。公司通稿称这是“开创性的肌肤打底品牌”,并将本轮定位为“抢占肌肤打底品类”。这一表述来自公司单方声明,尚无独立第三方验证。
从产业链约束看,这种品类策略的成立条件相当苛刻。从公开的零售陈列惯例看,丝芙兰货架通常按功能和效果分区,但本文未获得POV Beauty具体陈列位置的数据。一个品牌若想以“打底”作为独立心智,需要在产品功效、视觉识别和店内教育上同时投入,否则很容易被消费者归入既有的妆前或护肤类别。POV Beauty目前披露的信息尚不足以判断它是否已经建立起这种独立心智。
更具体地说,POV Beauty试图建立的品类入口,可能同时面临来自两个方向的挤压。向上,专业护肤品牌可能把“妆前准备”并入护肤流程,使打底成为护肤的最后一步;向下,彩妆品牌可能把打底功能并入妆前乳或粉底,使打底成为彩妆的第一步。POV Beauty若想在这两个方向之间切出一个独立位置,可能需要持续证明其产品既不是普通保湿,也不是普通妆前乳。公司通稿没有披露产品成分、配方差异或与同类产品的对比测试,因此这一品类定位目前仍主要停留在传播层面,能否转化为消费者的独立购买理由仍需验证。
丝芙兰全美铺开是渠道信号,但“高度成功”缺少可核验的经营数据
POV Beauty最值得注意的事实,是它进入丝芙兰的速度。公司通稿称,品牌已在全美所有丝芙兰门店及线上完成上线,并称此次全美上线“高度成功”,但未披露销售数据。对一个2025年才推出的品牌来说,这确实是一个不常见的渠道进展。丝芙兰对新兴品牌的准入通常涉及产品力、品牌定位、供应链和营销配合等因素,全美门店铺开意味着品牌至少在选品和供应链层面通过了某种筛选。
但“全美所有丝芙兰门店”本身并不等于销售成功。货架铺开解决的是可获得性,而不是动销。一个品牌可以因为渠道谈判能力或创始人影响力进入门店,却未必能在货架上持续产生周转。Silas Capital合伙人Brian Thorne在通稿中称,品牌在丝芙兰的发布“前所未有”,并称其“势能压倒性”。这是投资方声明,属于单方判断,没有独立数据支持。
从编辑推断的角度看,POV Beauty能够在成立后快速进入丝芙兰全美门店,至少说明其创始团队在美妆零售渠道具备一定的执行资源。Ani Hadjinian被通稿描述为“美妆行业资深人士”,其运营经验可能是丝芙兰愿意给予全美铺开机会的重要原因。但渠道准入与渠道表现之间的差距,恰恰是这轮融资之后最需要被验证的部分。公司通稿称资金将用于加速丝芙兰内的增长势头,这暗示品牌在丝芙兰的增长仍处于需要投入的阶段,而非已经稳定贡献利润的阶段。
另一个需要留意的细节是,全美铺开意味着品牌需要同时管理大量门店的库存、陈列和培训,这对一个成立时间很短的品牌来说,可能带来比区域试点更高的运营复杂度。如果后续动销数据不能支撑全美门店的库存周转,品牌可能面临收缩陈列或增加促销压力的风险。这些可能性目前均未得到数据证实,仍需观察。
创作者品牌的双刃剑:Mikayla Nogueira带来流量,也带来集中度风险
POV Beauty的另一个核心变量是联合创始人Mikayla Nogueira。作为TikTok美妆创作者,她为品牌带来了直接的社区触达和内容生产能力。公司通稿援引Mikayla Nogueira的话称:“我们的社区驱动着POV,这笔投资是为了尊重这个社区,让梦想变得更大。”Imaginary Ventures的Kelly Dill也在通稿中表示,Mikayla“与她的社区有着罕见的连接”。
这种创作者与品牌的深度绑定,在美妆行业并非没有先例。POV Beauty的特殊之处在于,Mikayla Nogueira的公共身份仍然以内容创作为主,品牌与个人影响力的绑定程度更深。这带来一个结构性风险:如果创作者的内容热度、平台算法或公众形象发生变化,品牌是否能够独立维持增长。公司通稿称其社区参与度“无可比拟”(unmatched),但未提供可比较的社区数据。
从团队结构看,通稿仅标明Ani Hadjinian为联合创始人兼CEO,未进一步说明两人的日常职责分工。通稿把Mikayla Nogueira与Ani Hadjinian描述为“两位拥有互补优势的杰出女性”,这一表述来自RÉDO Capital联合创始人兼管理合伙人Lusa Zhou。通稿中Kelly Dill也提到,Mikayla的社区连接与Ani的运营专长结合,构成了创始团队的基础。这些投资方评价反映的是他们对团队组合的判断,并不等同于品牌已经解决了创作者依赖问题。相反,这种“创作者加运营者”的结构,可能意味着品牌在内容端和运营端分别依赖两位核心人物,任何一方的变动都可能影响品牌执行。公司通稿未披露股权安排、治理结构或关键人风险缓释措施,因此这一风险目前只能作为待验证假设提出。
资本结构显示连续加注,但金额口径与估值仍然模糊
本轮融资的资本结构有一个值得注意的细节:公司通稿称,本轮是在Imaginary Ventures领投的pre-launch机构基础之上追加的。Silas Capital作为本轮领投方,其投资组合中包括ILIA Beauty、Makeup By Mario、Violette_FR等美妆品牌,对“创作者或化妆师驱动的美妆品牌”并不陌生。RÉDO Capital是一家总部位于纽约的成长型股权投资机构,来源列出的投资组合包括Touchland、Dieux Skin、Prose等,列举不完整。
从投资方公开表态看,其逻辑可能更接近押注POV Beauty在丝芙兰渠道中的早期势能,以及“肌肤打底”品类在内容电商中的可扩展性,而非已经实现的收入规模。这是编辑分析,不是投资方原话。Silas Capital合伙人Brian Thorne在通稿中称,POV Beauty代表了“数字社区洞察与直觉型高性能实体产品的罕见而强大的交汇”。RÉDO Capital联合创始人兼管理合伙人Lusa Zhou则表示,品牌在肌肤打底领域“创造了独特而引人注目的定位”。这些是投资方声明,反映的是投资逻辑,而非已验证的经营事实。
从投资组合角度看,Silas Capital在美妆领域已有多个以化妆师或创作者为原点的品牌案例,这意味着它可能更倾向于接受“个人影响力驱动早期增长、渠道铺开建立品牌资产”的路径。RÉDO Capital的投资组合则更偏向具有明确品类主张的消费品牌,其参与可能意味着它认为“肌肤打底”有机会成为一个可识别的细分品类。但这两家机构的判断目前都建立在品牌早期势能之上,尚未经过完整经营周期的检验。
公司通稿未披露本轮金额。Dealroom与Beauty Independent的标题均称本轮为1500万美元,但正文未取得,故本文不采用该数字。目前只能确认公司通稿宣布了A轮融资、由Silas Capital领投。估值、股权比例及各投资方具体出资额均未披露。
资金用途指向TikTok Shop与新品管线,但商业化路径仍待验证
公司通稿称,本轮资金将用于四个方向:加速丝芙兰内的增长势头、扩充团队、强化TikTok Shop布局,以及投入护肤-彩妆混合新品的研发管线。这四个方向共同勾勒出一条“丝芙兰做品牌背书、TikTok Shop做转化放量”的渠道组合策略。
这一策略的合理性在于,丝芙兰提供的是品牌信任和线下体验,TikTok Shop提供的是内容驱动的即时转化。对POV Beauty这样依赖创作者内容的品牌来说,TikTok Shop几乎是天然的销售延伸。但问题在于,公司通稿没有披露TikTok Shop当前在品牌销售中的占比,也没有披露丝芙兰与TikTok Shop之间的渠道冲突或价格协同策略。如果两个渠道的消费者重叠度较高,品牌可能面临“丝芙兰试色、TikTok下单”的转化分流;如果重叠度较低,则意味着品牌需要同时维护两套不同的运营能力。
新品管线方面,公司通稿称将在未来几个月扩展产品线,以“进一步简化通往无瑕底妆的路径,并保证所有用户都能获得艺术级效果”。这一表述仍然停留在品牌叙事层面,没有披露具体的新品类别、配方方向或临床测试数据。公司通稿多次使用“临床背书”“临床测试”来描述产品,但未提供任何独立研究、测试机构或数据支持。这些功效表述来自公司单方声明,在缺乏第三方验证的情况下,只能视为品牌宣称,而非已证实的产品能力。
从编辑推断的角度看,POV Beauty选择“肌肤打底”而非直接进入饱和的底妆或护肤品类,是一种降低正面竞争压力的策略。但这个策略的代价是,它必须持续教育消费者“打底”是一个独立步骤,而不是妆前乳的另一种说法。教育成本通常由内容投入和渠道体验共同承担。公司通稿同时提到社区App、TikTok Shop与丝芙兰渠道,但未披露社区App的用户规模、留存或活跃度,因此无法判断这一教育闭环是否已经形成。
值得进一步拆解的是,社区App在POV Beauty的渠道组合中可能承担的角色。通稿把社区App的推出与A轮融资并列,作为品牌建设“长期品牌生态”的证据。但社区App与TikTok Shop之间存在潜在的功能重叠:如果社区内容主要依赖TikTok分发,App可能只是品牌官网的延伸;如果App承担会员、复购或内容沉淀功能,则需要达到一定用户密度才能形成独立价值。公司通稿未披露App的下载量、注册用户或活跃数据,因此无法判断它是否已经超越品牌展示功能,成为可验证的留存工具。
风险不在品类,而在品牌能否在渠道势能消退前建立复购
POV Beauty面临的核心风险,不是“肌肤打底”这个品类是否成立,而是品牌能否在丝芙兰渠道势能和TikTok流量红利消退之前,建立起独立于渠道和创始人的复购基础。公司通稿披露的信息显示,品牌目前的主要资产是:一个快速进入丝芙兰全美门店的渠道位置、一个由创作者驱动的社区叙事,以及一套以打底为核心的产品组合。
另一个值得注意的风险是经营历史。品牌于2025年推出,公司于2026年10月19日通稿中宣布完成A轮,这意味着投资方在品牌几乎没有完整年度经营数据的情况下做出了加注决策。这在美妆消费领域并不罕见,尤其是当品牌具备强创作者流量和头部渠道资源时,投资方愿意为早期势能支付溢价。但这种决策的前提是,品牌必须在未来12到18个月内证明丝芙兰的动销能够持续,而不是仅仅依赖首轮铺货和新品发布带来的脉冲式增长。
公司通稿未披露竞争对手与市场规模数字,因此无法判断“肌肤打底”品类的天花板。从公开事实看,POV Beauty的直接替代方案包括丝芙兰货架上已有的妆前乳、保湿打底、定妆喷雾等产品。POV Beauty的差异化更多体现在内容叙事和社区运营上,而非产品成分或技术壁垒。这种差异化在早期可以降低获客成本,但长期来看,它需要转化为产品复购和品牌忠诚,否则容易被模仿或替代。
验证边界与可复核指标
本轮融资的验证边界也很清晰:公司通稿没有披露营收、销量、用户数、估值、渠道集中度或交割日期。因此,目前能够确认的是公司通稿宣布了A轮融资、投资方构成和公司公开的资金用途;金额、估值和交割日期均未披露。不能确认的是品牌在丝芙兰的实际销售表现、TikTok Shop的转化效率,以及“肌肤打底”品类是否已经形成可防御的市场地位。
下一步可复核的具体指标包括:丝芙兰门店动销率、TikTok Shop销售占比、复购率,以及社区App的用户规模与活跃度。这些指标目前均未披露。若后续公司或监管文件披露本轮金额、估值或股权比例,也可用于重新评估这轮融资在美妆消费早期项目中的相对位置。在此之前,关于POV Beauty的所有增长判断,都应被理解为基于公司通稿和投资方声明的早期信号,而非已经验证的经营事实。
RecodeX 极客视:POV Beauty的A轮融资,本质上是一场关于“渠道速度能否兑换品牌复购”的押注。丝芙兰全美铺开和TikTok创作者流量为它赢得了罕见的早期势能,但通稿里没有出现的销售数据、复购率和渠道集中度,才是决定这个“肌肤打底”故事能否成立的关键。当货架上的位置已经拿到,剩下的问题只有一个:消费者会不会第二次拿起它。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。