
把钻石从“被赠予”改写成“自我购买”
在印度珠宝市场,钻石长期被锁死在一种固定剧本里:求婚、婚礼、纪念日,以及由他人赠予的仪式感。但当实验室培育钻石把克拉单价打到天然钻石的几分之一时,一个更直接的问题浮出水面——如果钻石不再昂贵到需要等待别人送,它能不能变成一件日常佩戴的个人配饰?
2026年10月,实验室培育钻石珠宝品牌So/Facet宣布完成10亿卢比(10 crore卢比)种子轮融资,由消费领域投资机构Sauce领投。据Entrepreneur India报道,这是公司首笔机构融资,也是Sauce在实验室培育钻石品类的首笔投资。公司计划在2026年11月上线线上渠道,随后铺设高端零售门店。
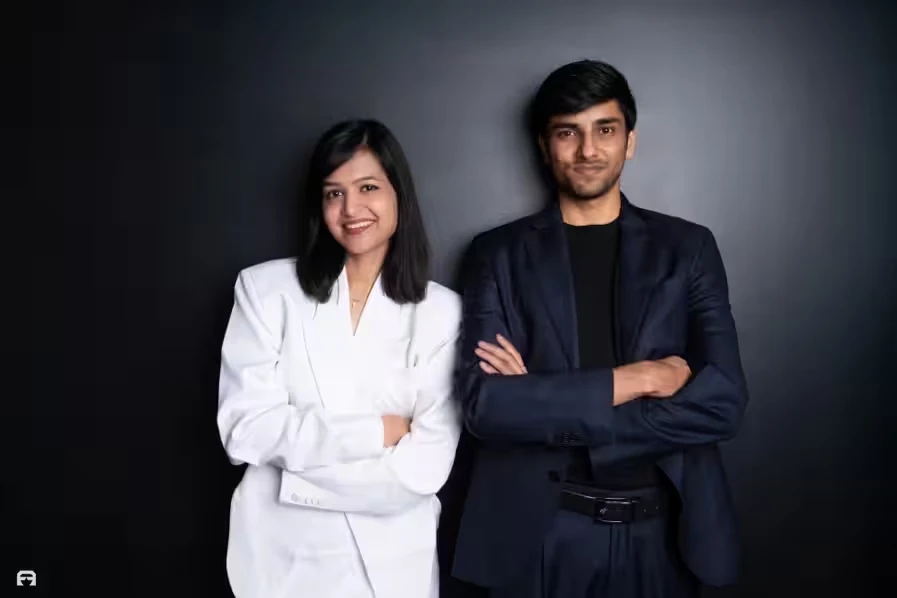
So/Facet由前联合利华高管Aarushi Agrawal Naulakha与Abhishek Naulakha于2026年创立,定位是让钻石脱离婚恋场景,进入日常自我表达。这个叙事并不新鲜,但在印度培育钻石供给过剩、价格持续下探的背景下,它指向了一个尚未被验证的商业问题:当钻石的稀缺性叙事被技术瓦解,品牌能否靠设计和渠道重建溢价。
| 字段 | 内容 |
|---|---|
| 公司 | So/Facet |
| 轮次 | 种子轮 |
| 金额 | 10亿卢比(10 crore卢比) |
| 投资方 | Sauce(领投);Sangeet Agrawal、Navin Parwal、Chona家族办公室、Kedar Lele、Devaiah Bopanna |
| 总部 | 未披露 |
| 创始人 | Aarushi Agrawal Naulakha、Abhishek Naulakha |
| 官网 | 未披露 |
So/Facet的品牌前提建立在一个代际判断上:年轻消费者已经把服装、鞋履、配饰都变成了身份表达,唯独钻石没有进入这套语言。公司联合创始人Aarushi Agrawal Naulakha在通稿中提出的问题是:“为什么一颗钻石需要一次求婚,或者需要别人送给你?”
这个提问本身并不新。全球范围内,Mejuri、Brilliant Earth等品牌已经用“日常钻石”和“自购珠宝”的叙事跑通了部分市场。但在印度,钻石消费的文化惯性更强,婚嫁珠宝在整体黄金与钻石消费中占比极高。So/Facet要做的不是发明一个新概念,而是把一个已经被其他市场部分验证的定位,移植到印度消费者的购买决策里。
公司通稿称,其预售等候名单已超过200名潜在客户。这个数字在公司尚未上线线上渠道、没有可验证的复购或留存数据之前,只能说明早期营销触达产生了一定的兴趣信号,无法证明真实的支付意愿。200人等候名单的转化率、客单价和后续留存均未披露。
从品牌叙事的角度看,So/Facet试图完成一次语义转换:把钻石从“关系证明”变成“个人选择”。这种转换的难点在于,印度消费者对钻石的认知并非只由价格决定,还叠加了家庭决策、婚嫁预算和资产保值的多重逻辑。实验室培育钻石降低了价格门槛,但未必能同步降低文化门槛。So/Facet的线上渠道上线后,最先要回答的问题可能是:愿意加入等候名单的人,究竟是在等待一个更便宜的钻石,还是在等待一个可以日常佩戴的钻石品牌。这两个答案对应的商业路径完全不同。
六个系列的产品逻辑:用设计而非克拉数建立差异
So/Facet首发六个系列,全部采用自研设计,并使用公司所称的IGI认证实验室培育钻石。从已披露的三个系列看,产品策略明显偏向低客单、高频次、可叠戴的日常配饰,而非传统珠宝品牌的婚庆大件。
So/Me系列以星星、蝴蝶等造型为特色,So/Pop将钻石与彩色珐琅吊饰结合,强调可叠戴,So/Icon则主打雕塑感设计。公司通稿称这些系列采用自研设计。这套产品矩阵的逻辑是清晰的:用设计感和系列化降低单件购买门槛,同时用叠戴机制提高连带购买率。这与传统珠宝品牌按克重和克拉数定价的逻辑形成对比。
但需要指出的是,来源材料未披露任何单件产品的价格区间、钻石克拉数分布或成本结构。因此无法判断So/Facet的定价策略是否真的与现有培育钻石品牌形成差异,也无法评估其毛利率水平。公司所称的“自研设计”同样没有独立第三方验证,在珠宝行业,设计原创性的边界本身就是一个模糊地带。
从产品结构看,So/Facet的首发系列有一个隐含假设:消费者会像购买快时尚配饰一样,为不同系列、不同造型的培育钻石重复下单。这个假设能否成立,取决于两个变量。第一,单件产品的价格是否足够低,使消费者可以把钻石纳入日常配饰的消费预算;第二,系列之间的设计差异是否足够明显,使消费者产生收集或叠戴的动力。来源材料没有披露价格信息,也没有披露六个系列之间的款式数量、上新节奏或设计语言差异。因此,目前只能确认产品方向,无法确认产品策略的有效性。
全渠道故事与30家门店的扩张承诺
So/Facet的资金用途包括品牌建设、设计、技术、招聘及全渠道布局。公司计划2026年11月上线线上渠道,随后开设高端零售门店,并称三年内开设30家以上高端零售门店。
从行业惯例看,珠宝品牌先线上后线下的路径并不激进。线上渠道可以低成本测试产品与价格接受度,积累用户数据后再决定门店选址和面积。但“三年30家高端门店”的承诺,放在10亿卢比种子轮的体量下,是一个需要拆解的扩张假设。
印度主要城市的高端零售空间租金和装修成本并不低。30家门店意味着平均每年10家的开店速度,这对供应链、库存管理、门店运营团队和选址能力都提出了相当高的要求。来源材料未披露单店模型、坪效目标或门店面积,也未说明门店是直营还是加盟。因此这一扩张计划目前只能视为公司单方设定的目标,而非基于可验证经营数据的规划。
公司同时称正在构建技术驱动的全渠道体验,整合线上平台与实体门店,支持珠宝的发现、购买与升级。这里的“升级”是一个值得注意的词,它暗示了以旧换新或产品迭代的复购机制。但具体的技术投入、系统架构和升级规则均未披露。
全渠道布局对珠宝品类的意义,可能比一般DTC消费品更复杂。珠宝的购买决策往往涉及试戴、材质确认和信任建立,线上渠道可以完成发现和比价,但未必能独立完成高客单转化。So/Facet把线上上线放在门店之前,可能是为了先验证品牌声量和产品接受度,再决定线下扩张的节奏。但“三年30家门店”的表述又给外界传递了一个相对激进的信号。这两个动作之间是否存在阶段性门槛,来源材料没有说明。
竞争格局:赛道已经拥挤,价格战风险正在累积
So/Facet进入的印度培育钻石珠宝赛道,并非蓝海。据Indian Startup News援引咨询机构Wazir Advisors预测,印度实验室培育钻石市场在2024-25财年估计为345.2亿卢比(约4亿美元),预计到2027-28年达到517.9亿卢比(约6亿美元),隐含年增长约14%。该预测未独立核验。
市场规模在增长,但玩家也在密集进场。Entrackr在报道中列举了同赛道几笔近期融资:Aukera在2026年7月获得9亿卢比债权融资,由Alteria Capital领投,InnoVen Capital、Lighthouse Canton及一家银行参投,此前还完成了由Peak XV Partners领投的1500万美元股权融资;Limelight Lab Grown Diamonds在2026年7月获得27.5亿卢比战略融资,由发起人Bhathwari Group领投,珠宝行业伙伴和加盟伙伴参投,用于垂直整合、制造和零售扩张;GIVA在2025年6月融资53亿卢比,计划在其更广泛珠宝业务之外扩展实验室培育钻石产品线;Onya在2025年获得由Zeropearl VC领投的5500万卢比(5.5 crore卢比)pre-seed融资。上述融资类型、金额与币种换算均来自媒体报道,未独立核验。
这些公司的路径并不完全相同。Aukera和Limelight更强调供应链和制造端的垂直整合,GIVA是已有较大规模的多品类珠宝品牌向培育钻石延伸,Onya则与So/Facet类似,处于更早期的品牌建设阶段。So/Facet的差异化在于其联合创始人的快消品背景和品牌定位,但来源材料未披露其在供应链、钻石采购成本或制造能力上的任何结构性优势。
一个关键风险在于,实验室培育钻石的批发价格在过去几年持续下降。当上游钻石本身不再稀缺,品牌溢价只能来自设计、渠道体验和情感叙事。这意味着So/Facet必须在一个供给过剩的品类里,用品牌能力对抗价格下行。这正是Sauce管理合伙人Manu Chandra在通稿中表达的投资逻辑:“实验室培育钻石改变了这个品类的经济性,但很少有品牌重新想象钻石可以意味着什么。So/Facet有潜力建立持久的渴望,而不仅仅是价格驱动的需求。”
这段话是投资方的判断,而非已验证的事实。它同时点出了这个赛道最核心的悖论:培育钻石的经济性恰恰是它最大的卖点,也是它最大的陷阱。当价格优势成为品类默认属性,任何单一品牌都很难仅靠价格建立壁垒。
从竞争维度看,So/Facet与Aukera、Limelight的差异在于,后者更接近供应链能力的外溢,而So/Facet更接近消费品牌能力的迁移。供应链型玩家可能在上游成本控制上更有优势,品牌型玩家则需要在消费者心智上建立更清晰的差异。两种路径在早期并不直接冲突,但当市场增速放缓、价格继续下探时,供应链型玩家可能向下挤压品牌型玩家的毛利空间。So/Facet能否在这个时间窗口内建立足够的品牌认知,是比本轮融资金额更重要的观察点。需要说明的是,印度培育钻石批发价格走势、各品牌毛利率与渠道成本等关键指标,本次来源材料均未提供,上述竞争判断属于编辑分析,待后续数据验证。
创始团队的快消品基因与珠宝行业的错位
So/Facet的两位联合创始人都来自联合利华。据Entrepreneur India报道(信息来自公司披露),Aarushi Agrawal Naulakha毕业于MICA Ahmedabad,曾在ITC与联合利华任职,涉及Dove与TRESemmé品牌;Abhishek Naulakha为IIM Ahmedabad与SRCC校友,在联合利华工作七年,最近职务为Global Beauty & Wellbeing Channel & Portfolio Lead。
快消品背景带来的优势在于品牌建设、消费者洞察和渠道管理。Dove和TRESemmé这类品牌的核心能力是把日常消费品变成有情感附加值的品牌资产,这与So/Facet想把钻石“日常化”的方向一致。但珠宝行业与快消品有本质差异:库存周转更慢、客单价更高、供应链更复杂、门店体验的权重更大。
来源材料未披露两位创始人在珠宝制造、钻石采购或零售运营方面的直接经验。这意味着So/Facet在供应链端可能依赖外部合作伙伴,而这一环节恰恰是培育钻石品牌控制成本和品质的关键。公司通稿未披露其钻石供应商、制造合作方或库存策略。
快消品经验在珠宝行业的适用性,可能体现在两个层面。第一,品牌叙事能力:把钻石从“贵重资产”重新定义为“日常配饰”,需要持续的内容输出和消费者教育,这正是快消品品牌管理的核心能力。第二,渠道管理能力:如果So/Facet未来以多门店、多触点的方式扩张,快消品背景可能在标准化运营和渠道协同上有帮助。但珠宝行业的供应链复杂度和库存风险,可能超出快消品经验所能覆盖的范围。两位创始人能否在早期快速补齐这一能力,或者找到合适的供应链伙伴,来源材料没有提供任何信息。
投资方结构:个人投资者为主,机构背书有限
本轮融资的参投方名单值得细读。除了领投的Sauce,其他投资者包括Mokobara联合创始人Sangeet Agrawal与Navin Parwal、Chona家族办公室、Haleon南亚区总裁Kedar Lele,以及Moonshot联合创始人Devaiah Bopanna。其中Kedar Lele的职务在不同来源中表述略有差异,Entrepreneur India称其为Haleon South Asia总裁,Indian Startup News称其为Haleon India Subcontinent总裁,本文统一采用“Haleon南亚区总裁”。
这批投资者大多来自消费品牌和快消品领域。Mokobara是印度DTC箱包品牌,Moonshot是消费领域的创业公司,Kedar Lele在Haleon负责南亚业务。他们的参与可以带来消费品牌运营经验和渠道资源,但来源材料未披露各自的投资金额或股权比例。Chona家族办公室据Entrepreneur India报道为HOCCO Ice Creams背后家族,其消费领域背景同样明显。
从资本结构看,这是一轮典型的“行业人士+早期机构”种子轮,而非由大型财务投资机构主导的规模化押注。Sauce作为领投方,据Entrepreneur India报道这是其在该品类的首笔投资。这意味着本轮融资的机构验证信号相对有限,更多是创始团队人脉和消费领域圈层资源的集中体现。
个人投资者和家族办公室的参与,在早期消费品牌融资中并不罕见。这类投资者往往能提供更直接的行业经验和渠道资源,但其投资决策的财务纪律和后续追加能力,可能与大型机构存在差异。对So/Facet而言,这批投资者是否会在后续轮次继续跟投,或者是否能在渠道、供应链和品牌合作上提供实质性帮助,目前均未披露。Sauce作为唯一机构领投方,其在该品类的首笔投资意味着它自身也处于学习曲线中,后续能否提供超越资金的品类认知,仍需观察。
资金用途的模糊性与待验证的核心假设
公司通稿将资金用途概括为品牌建设、设计、技术、招聘及全渠道布局。这个表述几乎可以套用在任何一家DTC消费品牌的融资公告上,没有给出各项投入的优先级或大致比例。
对于一家尚未上线线上渠道、没有收入数据的公司来说,最关键的验证路径应该是:2026年11月线上渠道上线后,等候名单的转化率、首单客单价、复购率和退货率。这些数据将直接检验“日常佩戴钻石”的定位是否能在印度消费者中成立。来源材料未披露任何相关指标或目标。
另一个待验证假设是门店扩张的节奏。如果线上渠道的销售数据不足以支撑单店模型,30家门店的计划可能需要大幅调整。公司通稿未披露门店的选址逻辑、目标城市或单店投资额。
从已披露的信息看,So/Facet目前处于一个典型的“品牌先行”阶段:产品系列已经设计完成,融资已经到位,渠道尚未上线,收入为零。10亿卢比种子轮的具体量级需结合印度DTC种子轮整体分布判断,本次材料未提供可比数据。相对于“三年30家高端门店”的承诺,这笔资金的消耗速度可能比想象中更快。
本项目的统计口径与验证边界需要集中说明:公司通稿所称的“超过200名预售等候名单客户”是公司单方披露,未提供独立核证,也未说明等候名单的加入门槛、是否涉及定金或购买承诺;公司所称的“IGI认证实验室培育钻石”和“自研设计”同样来自公司通稿,本次来源材料未提供独立第三方验证;市场数据来自Indian Startup News援引Wazir Advisors,未独立核验;公司官网、总部所在地、注册全名、本轮估值及股权比例均未披露;单件产品价格区间、钻石克拉数分布、成本结构、单店模型、坪效目标、门店面积、直营或加盟模式、技术投入与系统架构、升级规则、钻石供应商、制造合作方、库存策略、各投资方出资金额与股权比例、等候名单转化率、客单价、复购率、退货率、门店选址逻辑与目标城市、单店投资额,以及印度培育钻石批发价格走势、各品牌毛利率与渠道成本等指标,本次来源材料均未提供。
RecodeX 极客视:So/Facet的种子轮融资,本质上是在赌一件事——印度消费者是否愿意为“日常佩戴的钻石”支付品牌溢价。这个赌注的对手盘不是某一家竞品,而是培育钻石品类本身的价格下行惯性。当钻石不再稀缺,品牌必须用设计、渠道和情感叙事重新制造稀缺感。两位联合利华出身的创始人擅长后者,但珠宝行业的供应链和门店运营是另一套能力。10亿卢比能买到的是一个验证机会,而不是一个确定的答案。2026年11月线上渠道上线后的前90天数据,将比任何品牌宣言都更有说服力。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。