
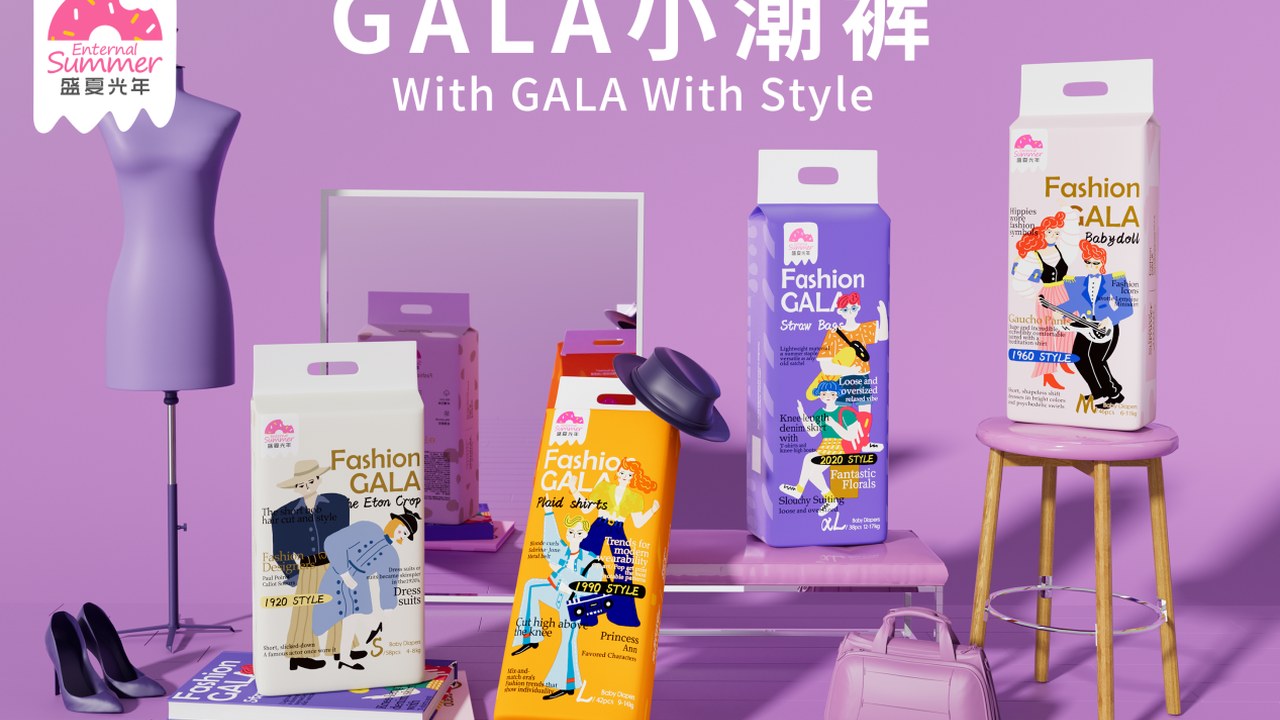
一笔近5000万元的A轮,落在存量提质的母婴纸尿裤赛道
据投资界10月20日报道,盛夏光年完成近5000万元人民币A轮融资,由弘晖基金旗下重庆弘晖渝邑基金战略投资。投资界在报道中称,本轮资金将聚焦产品研发、品牌建设与渠道深耕。这笔融资规模放在消费赛道并不算大,但投资方背景和标的所处品类,让这笔交易比金额本身更值得拆解。
盛夏光年把自己定位为母婴设计师护理品牌,主营婴儿纸尿裤、女性安心裤等产品。据艾瑞网转载稿,重庆盛夏光年护理用品有限公司定位高端品牌运营公司,专注高端母婴护理产品的研发、品牌运营与全渠道销售,品牌立足重庆。公司通稿称其首创全场景式护理解决方案,通过“技术之光+美学之光+陪伴之光”三重创新提升产品舒适体验;这一“首创”口径尚无独立验证。
| 字段 | 内容 |
|---|---|
| 公司 | 重庆盛夏光年护理用品有限公司(盛夏光年 / Enternal Summer) |
| 轮次 | A轮 |
| 金额 | 近5000万元人民币 |
| 投资方 | 重庆弘晖渝邑私募股权投资基金合伙企业(有限合伙),弘晖基金旗下基金 |
| 总部 | 重庆 |
| 创始人 | 俞小惠 |
| 官网 | 未披露 |
品牌2020年诞生,2025年才完全独立运营
据投资界报道,盛夏光年品牌于2020年诞生。据艾瑞网转载稿和快消品中心稿件,品牌直到2025年才实现完全独立运营。据快消品中心稿件,盛夏光年由母婴行业资深创业者俞小惠创立,其同时也是碧芭宝贝(Beaba)品牌联合创始人。这一履历在纸尿裤行业内有其分量,但来源材料未提及盛夏光年与碧芭宝贝之间存在股权或运营关联。2025年起完全独立运营,具体起始月份及独立经营数据未披露。
公司方面对“高端品牌运营公司”的定位,与一般纸尿裤制造商的叙事有明显差异。据艾瑞网转载稿,盛夏光年强调自己不是单纯卖产品,而是做品牌运营和全渠道销售。据快消品中心稿件,盛夏光年搭建“NKA自营+经销商协同”的混合渠道体系,线上深耕京东、阿里等传统电商,并布局抖音、小红书等内容营销。这一渠道结构意味着公司需要同时管理直营重点客户的进场与陈列成本,以及经销商网络的返利与动销效率,品牌运营能力需要落到两种渠道各自的收入贡献和利润率上,而来源材料未披露这些数据。
从产品矩阵看,盛夏光年目前覆盖婴儿纸尿裤和女性安心裤两个品类。据艾瑞网转载稿,公司通稿称其核心产品矩阵覆盖婴儿纸尿裤、女性安心裤等母婴及个人护理品类。女性安心裤与婴儿纸尿裤在生产工艺上有一定共通性,但在消费决策、渠道结构和品牌认知上差异明显。两个品类的收入占比尚未披露,因此无法判断女性安心裤是作为第二增长曲线存在,还是更多作为产品线的补充。
“技术之光+美学之光+陪伴之光”:品牌口号与可验证产品能力之间仍有距离
盛夏光年在多个来源中反复提及“技术之光+美学之光+陪伴之光”的三重创新框架。据艾瑞网转载稿,公司通稿称通过这三重创新,致力于为新生代家庭提供高端产品和服务。但来源材料没有披露任何一项与“技术之光”对应的具体技术指标,比如吸收速度、反渗量、透气性、面层材料或芯体结构。在纸尿裤行业,这些指标恰恰是产品力最核心的验证维度,来源材料未提供第三方检测数据。
“美学之光”相对容易理解。据投资界报道,盛夏光年先后携手迪士尼、全球知名潮流品牌SMILEY、有钱花RICH FLOWER,以及热门国漫《我的爸爸是条龙》等重量级IP。艾瑞网转载稿则表述为迪士尼《疯狂动物城2》、SMILEY&RICHFLOWER以及《我的爸爸是条龙》。两个来源对IP合作名单的表述存在口径差异,投资界将SMILEY和有钱花RICH FLOWER列为两个并列对象,艾瑞网转载稿则写成“SMILEY&RICHFLOWER”,暗示可能是联合授权或合并呈现。这种差异本身说明,IP合作的具体形式和授权范围并未被清晰披露。IP联名在纸尿裤上的效果,取决于授权期限、设计应用范围、渠道露出强度和消费者是否愿意为图案支付溢价,而这些信息均未披露。
“陪伴之光”则更接近品牌情绪叙事。据艾瑞网转载稿,盛夏光年称将潮流美学与情绪价值注入每一次创新,让纸尿裤不再只是消耗品,而是新生代家庭表达生活态度的载体。这一表述在品牌层面有其逻辑,但纸尿裤的消费决策核心仍然是安全性和舒适性。情绪价值能否转化为实际复购,取决于产品基础体验是否过关。在基础体验尚未被独立验证的情况下,情绪价值叙事可能更多是品牌传播层面的策略,而非可量化的商业壁垒。
2000家门店与“NKA自营+经销商协同”:渠道数字背后的结构问题
公司通稿称,品牌产品已入驻全国2000余家线下终端门店,并稳步布局俄罗斯、澳洲等海外市场;这一口径尚无独立验证。若该口径成立,2000家门店是一个有意义的渠道覆盖数字,但它的含金量取决于门店类型和单店产出。来源材料没有披露这2000余家门店中,NKA(全国性重点客户)门店与经销商覆盖门店的占比,也没有披露区域分布、单店月均销量或渠道库存周转情况。相关核验指标见文末“验证边界与可复核指标”小节。
据快消品中心稿件,盛夏光年方面称搭建了“NKA自营+经销商协同”的混合渠道体系,线上深耕京东、阿里等传统电商,并布局抖音、小红书等内容营销,联动B端共建私域流量池。NKA自营通常意味着更高的进场费、陈列费和导购成本,经销商协同则依赖返利政策和区域经销商的动销能力。两种渠道各自的收入贡献或利润率尚未披露,因此无法判断2000家门店背后是健康的动销网络,还是高成本铺货换来的覆盖数字。
海外布局同样需要更细的拆解。公司通稿称产品已稳步布局俄罗斯、澳洲等海外市场,但“布局”是一个模糊表述,可能意味着产品已经通过经销商进入当地门店,也可能只是完成了前期市场调研或小批量试销。纸尿裤出口涉及不同国家和地区的产品标准、标签规范和渠道准入,俄罗斯和澳洲的市场环境差异很大。没有具体出货数据或渠道合作方信息,海外布局目前只能视为公司单方面披露的方向性进展。
弘晖渝邑基金为什么投一家纸尿裤公司:区域产业逻辑与投资回报逻辑的交叉
本轮投资方弘晖渝邑基金的背景,比盛夏光年本身更值得细看。据投资界报道,弘晖渝邑基金由弘晖基金与重庆渝富控股集团有限公司、重庆市南部新城产业投资集团有限公司联合发起设立,落地重庆巴南区,重点布局医疗大健康和硬科技领域股权投资。弘晖基金2014年成立,总部位于上海,管理人民币、美元双币基金。投资界称其资产规模超300亿元;搜狐转载稿和快消品中心稿件则称资产管理规模超230亿元。两组数字分别来自不同报道,统计时点不明,本文不采用单一数字作为定论。
弘晖基金公开投资记录集中在医疗健康领域,与母婴护理品类的投后协同尚无公开信息支持。据艾瑞网转载稿,弘晖基金累计投资企业超200家,已有34家企业成功上市,60余家公司成功退出,代表项目包括药明康德、迈瑞医疗、联影医疗等。快消品中心稿件则称弘晖基金已有33家企业成功上市。两个数字的差异可能源于统计时点或口径不同,来源材料未说明原因。无论采用哪个数字,弘晖基金过往投资能否在纸尿裤品类形成投后赋能尚待验证。
更值得关注的是区域产业背景。快消品中心援引的公开信息称,弘晖渝邑基金此前已在推进总投资3.5亿元的盛夏光年大健康产业总部基地项目落地巴南区,项目总面积约45亩,开展护理用品及婴幼儿营养品生产;该信息处于推进阶段,未经本轮融资相关方确认。该总部基地项目与盛夏光年公司之间是否存在直接承接关系,来源材料无法确认,因此本文不将其作为本轮投资定价或资金用途的事实依据。来源材料未披露本轮投资是否附带产业落地条款、对赌条件或后续投资安排。
从纸尿裤到儿童营养品:一次跨度不小的跳跃,还是一次渠道复用实验
据快消品中心稿件,盛夏光年2026年完成对儿童营养品赛道的战略布局,携手拥有28年历史的国际儿童营养品牌ChildLife童年时光,推动本土化婴童营养战略落地。据搜狐转载稿,ChildLife童年时光由儿科医生Dr. Murray Clarke于1997年在美国创立,产品畅销全球42个国家和地区;其中“28年历史”与“1997年创立”在2026年语境下存在口径矛盾,“42个国家和地区”亦为公司通稿口径,尚无独立验证。据搜狐转载稿,2026年7月,ChildLife在第25届CBME国际孕婴童展上发布大中华区战略,盛夏光年依托国内母婴渠道积累,参与其渠道落地与推广。
这一合作对盛夏光年的意义,需要放在其渠道资产的具体形态中理解。纸尿裤与儿童营养品在母婴店的货架位置、导购逻辑和消费者决策路径上并不相同,盛夏光年若只是作为ChildLife的渠道合作方参与推广,对营养品品类的控制力和利润空间可能有限;若涉及更深层的本地化运营或品牌授权,则需要建立一套与纸尿裤完全不同的品控和合规能力。双方合作的具体条款、收入分成或排他性安排均未披露,因此无法判断这次合作是战略升级还是渠道资源的一次变现尝试。
从公司能力积累的角度看,2025年才完全独立运营的盛夏光年,在纸尿裤主业尚未披露任何收入或利润数据的情况下,同时进入儿童营养品赛道,执行难度不容低估。据快消品中心稿件,盛夏光年由此完成从纸尿裤单一品类向“母婴护理+儿童营养”多品牌运营平台的能力升级。这一表述来自媒体转述,目前仍是公司战略叙事的一部分,尚无独立经营数据可以验证其实际效果。
这笔钱会花在哪里,以及花完之后要回答什么
据艾瑞网转载稿,本轮资金将重点用于品牌建设、渠道建设与深化产品研发,强化品牌独立运营,加速向高端品牌运营公司迈进。这一用途表述覆盖了品牌、渠道和研发三条线,但来源材料没有披露具体的资金分配比例。近5000万元人民币的融资规模,在纸尿裤行业能做的事情相对有限,资金分配比例未披露,使得外部无法判断本轮投入的重心是品牌溢价、渠道动销还是产品研发。
从已披露信息看,盛夏光年最需要回答的问题不是钱怎么花,而是花完之后能验证什么。公司通稿称产品已入驻全国2000余家线下终端门店,但未披露这些门店的动销数据。公司通稿称已布局俄罗斯、澳洲等海外市场,但未披露出口规模和渠道合作方。公司通稿称首创全场景式护理解决方案,但未披露任何可独立验证的技术指标。公司通稿称2026年完成儿童营养品战略布局,但未披露合作条款和收入贡献。这些缺失使得本轮融资的验证路径变得清晰:如果后续公司能披露分渠道收入、单店产出、海外出货量或第三方产品检测报告,那么“高端品牌运营公司”的定位就有了可复核的支撑;如果持续只有门店数量和合作名单,那么品牌溢价的故事仍将停留在叙事层面。
从投资方角度看,弘晖渝邑基金的投资逻辑可能同时包含财务回报和区域产业落地两个维度。弘晖基金过往投资能否在纸尿裤品类形成投后赋能尚待验证。来源材料未披露本轮投资后的董事会席位安排、投后管理机制或后续融资计划。
验证边界与可复核指标:哪些是公司说的,哪些需要独立证据
本项目的公开信息主要来自公司通稿、媒体转载稿和投资方声明,独立第三方验证材料缺失。门店覆盖方面,公司通稿称产品已入驻全国2000余家线下终端门店,可复核的路径包括:要求公司披露NKA与经销商门店的分别数量、区域分布、单店月均销量或渠道库存数据;目前来源材料未提供上述任何一项。海外布局方面,公司通稿称已布局俄罗斯、澳洲等市场,可复核的路径包括:查询当地零售终端的在售记录、出口报关数据或经销商合作公告;目前均未披露。
产品技术方面,公司通稿称通过“技术之光+美学之光+陪伴之光”三重创新提升舒适体验,可复核的路径包括:第三方吸收性能检测报告、反渗量测试数据、透气性检测数据或与竞品的对比实验;目前来源材料未提供任何技术参数或检测报告。IP合作方面,公司通稿称携手迪士尼、SMILEY、有钱花RICH FLOWER等IP,可复核的路径包括:授权合同条款、授权期限、设计应用范围和渠道露出要求;目前仅有两个来源的名单表述,且存在口径差异。儿童营养品合作方面,公司通稿称2026年完成战略布局并携手ChildLife童年时光,可复核的路径包括:双方合作协议条款、排他性安排、收入分成或渠道落地进展;目前仅有媒体转述,无合同或经营数据。
资本结构方面,前述两组口径差异见上:投资界称弘晖基金资产规模超300亿元,搜狐转载稿和快消品中心稿件称超230亿元;投资界和艾瑞网转载稿称弘晖基金已有34家企业上市,快消品中心稿件称33家。两组数字分别来自不同来源,统计时点不明,本文不采用单一数字作为定论。融资额方面,投资界和艾瑞网转载稿称“近5000万元”,快消品中心、搜狐等来源称“5000万元”,本文采用投资界报道的近5000万元口径。总部基地项目方面,快消品中心援引的公开信息称弘晖渝邑基金此前已在推进总投资3.5亿元的盛夏光年大健康产业总部基地项目,该信息处于推进阶段,未经本轮融资相关方确认,不能作为本轮投资定价或资金用途的事实依据。
RecodeX 极客视:盛夏光年这笔A轮融资的真正看点,不在于5000万元本身,而在于一个2025年才完全独立运营的品牌,能否在纸尿裤这个供应链和渠道效率驱动的生意里,真正把“高端品牌运营公司”从定位变成可验证的经营结果。2000家门店、IP联名和ChildLife合作都是信号,但信号需要转化为分渠道收入、单店产出和产品检测数据,否则品牌溢价的故事仍将停留在通稿层面。弘晖渝邑基金的入局带来了区域产业资本和医疗健康领域的信用背书,也带来了一个更尖锐的问题:当资本要求回报时,盛夏光年拿什么证明自己的品牌运营能力,而不是又一次渠道铺货的重复。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。