
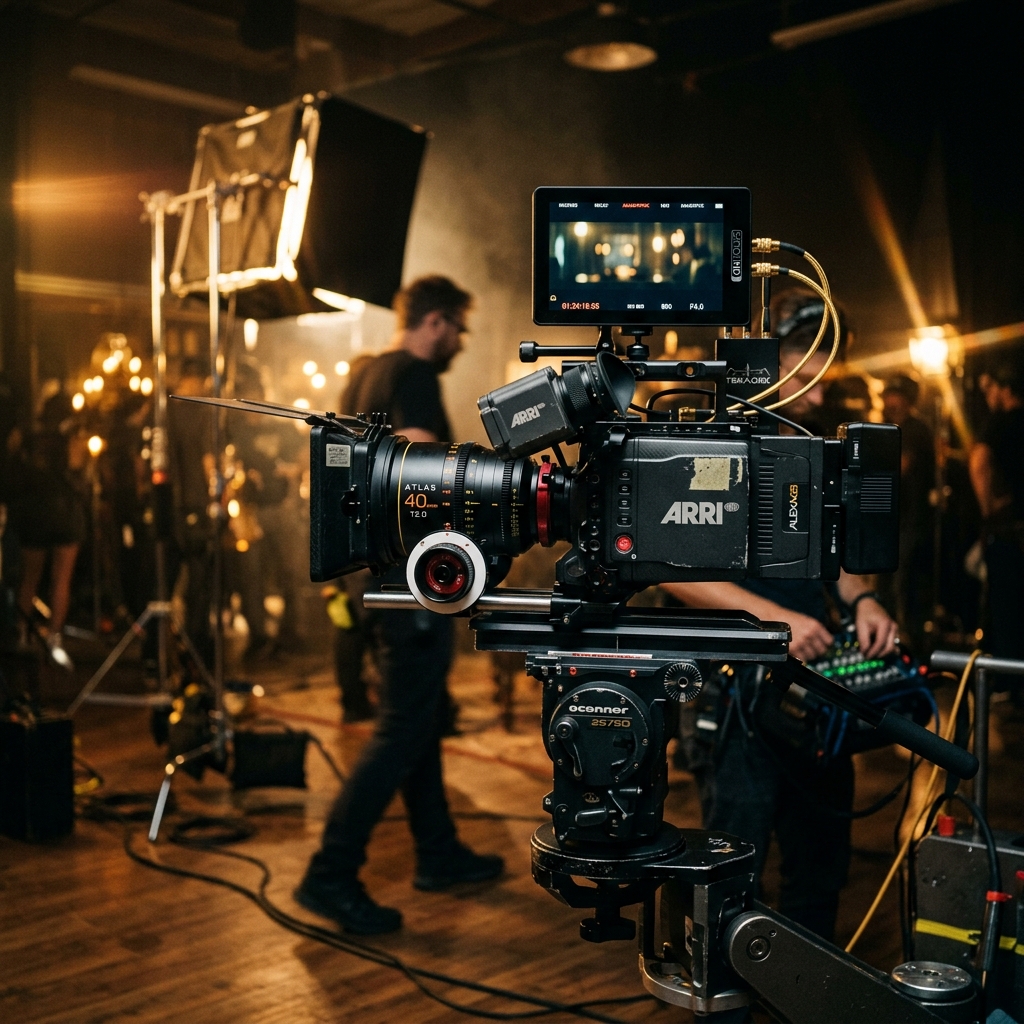
在行业技术变革与商业化落地加速推进的背景下,前沿硬科技公司 Panavision 正式宣布完成 $130M 的 债务融资 融资。本轮融资由 Siena Lending Group, Hilco Global 等知名机构联合重仓投出。随着本轮资本的注入,Panavision 正在围绕【好莱坞的「隐形军火商」如何在流媒体与AI的夹击中寻找增量?】加速构建其核心产品矩阵与商业化交付壁垒。
| 信息维度 | 详情内容 |
|---|---|
| 公司名称 | Panavision |
| 融资金额 | $130M |
| 融资轮次 | 债务融资 |
| 核心投资方 | Siena Lending Group, Hilco Global |
| 核心战略焦点 | 好莱坞的「隐形军火商」如何在流媒体与AI的夹击中寻找增量? |
| 官方网站 | https://www.panavision.com |
核心痛点与行业背景:好莱坞的「隐形军火商」如何在流媒体与AI的夹击中寻找增量?
核心业务与技术细节:在好莱坞,Panavision 的名字几乎等同于电影本身。从 1953 年发明变形宽银幕镜头系统开始,这家公司的设备拍摄了从《教父》到《沙丘》的无数经典银幕画面,”Filmed in Panavision”曾是电影工业品质的最高背书。但 2026 年的故事不再是关于艺术的荣光——一家成立 70 余年的行业巨头刚刚完成了一笔 1.3 亿美元的循环信贷融资,贷方不是摩根大通或美国银行,而是两家专门服务”传统银行不愿碰”的企业的另类贷款机构:Siena Lending Group 和 Hilco Global。 这笔交易的结构和参与者本身,就是好莱坞产业变局最坦率的注脚。
关键信息内容公司Panavision成立时间1953 年总部美国加州 Woodland Hills核心业务电影电视制作设备(摄影机、镜头、灯光、机械)租赁及服务本轮融资1.3 亿美元循环信贷额度(Revolving Credit Facility)贷方Siena Lending Group(8000 万美元,代理行及独家簿记行)+ Hilco Global(5000 万美元,文件代理及抵押品监控代理)担保结构以公司流动资产及固定资产担保资金用途支持增长、技术投资、设备采购、全球运营
为什么不是高盛?另类贷款的信号解读
这笔交易最值得关注的不是金额,而是谁在借钱。
Siena Lending Group 是一家专注于中端市场的另类贷款机构,其典型客户是那些正在经历”转型期”——业务重组、行业震荡、现金流承压——但拥有可观实物资产作为抵押的企业。Hilco Global 则更加直白:这是一家以资产估值、资产处置和债务重组闻名的公司,其”抵押品监控代理”(Collateral Monitoring Agent)的角色意味着它会持续盯着 Panavision 的每一台摄影机、每一支镜头的价值。
当一家年收入可能达数亿美元的 70 年老牌企业选择另类贷款而非传统银行融资时,这通常意味着两件事中的一件:要么传统银行对该行业的风险评估已经变得极度保守,要么企业自身的财务状况不再符合传统银行的承贷标准。 对于 Panavision 来说,更可能是前者——好莱坞影视行业经历了疫情停产、流媒体战争、2023 年编剧和演员双重大罢工之后,传统银行对整个产业链的信贷敞口已大幅收紧。
这种融资结构——以实物资产(摄影机、镜头、灯光设备)担保的 ABL(Asset-Based Lending)循环信贷——本质上是把 Panavision 数十年积累的高端电影设备库存当作”抵押品”来换取流动性。这是一种务实但保守的融资策略,它不会稀释股权,但也暗示公司无法以更优惠的条件获得无担保信贷。
好莱坞的”后罢工时代”:复苏是真的吗?
Panavision 此次融资的时间节点至关重要。
2023 年的编剧工会(WGA)和演员工会(SAG-AFTRA)双重罢工几乎让好莱坞制作活动陷入瘫痪长达半年之久。对于 Panavision 这种纯设备租赁模式的公司来说,”没有人拍片”就意味着”没有人租设备”——收入直接归零。罢工结束后,制作活动在 2024 年下半年开始缓慢恢复,但远未回到疫情前的巅峰水平。
时期好莱坞制作活动状态对设备租赁的影响2019 年(疫情前)历史高峰期设备满负荷运转2020-2021 年COVID-19 停产/限制收入断崖式下跌2022 年流媒体大战高峰,制作量反弹短暂恢复2023 年WGA + SAG-AFTRA 双罢工再次归零2024-2025 年缓慢复苏,但预算收紧恢复中但低于峰值2026 年结构性调整期不确定性仍高
更深层的问题在于,即便罢工已经结束,好莱坞的支出结构已经发生了不可逆转的变化。Netflix、Disney+、Amazon 等流媒体平台在经历了 2020-2022 年的”烧钱大战”后,已经全面转向”盈利优先”策略,大幅削减内容预算。这意味着即使制作活动的”数量”在恢复,每个项目的”预算”在缩小——而预算缩小直接影响设备租赁的规模和品质选择。
镜头战争:Panavision vs ARRI vs RED vs Sony
Panavision 的竞争格局是理解其商业模式的关键。
在高端电影制作设备领域,全球竞争主要集中在四个玩家之间:
公司总部核心优势商业模式代表产品Panavision美国加州变形宽银幕镜头传奇、完整租赁生态纯租赁(不出售摄影机)Millennium DXL2、Primo 镜头系列ARRI德国慕尼黑画质标杆、好莱坞首选销售 + 租赁ALEXA 35、Signature Prime 镜头RED美国加州(已被 Nikon 收购)高分辨率先驱、性价比销售为主V-RAPTOR [X]、DSMC3Sony CineAlta日本东京消费电子巨头的纵深优势销售为主VENICE 2
Panavision 最独特也最危险的特征在于:它是这个市场上唯一一家完全采用纯租赁模式的公司。 你不能”购买”一台 Panavision 摄影机,只能租用。这种模式在好莱坞的”黄金时代”是一种强大的竞争壁垒——它锁定了客户关系,创造了经常性收入,并使 Panavision 能够控制设备的全生命周期价值。但在今天,它也意味着 Panavision 必须持续投入巨额资本来维护和更新其设备库——这正是它需要 1.3 亿美元循环信贷的核心原因。
纯租赁模式的底层逻辑是:设备的资产价值必须始终高于其折旧速度,而行业需求必须稳定到足以保证设备的利用率。 当好莱坞连续遭遇疫情、罢工和预算收缩三重打击时,这个模式的脆弱性就暴露无遗——设备在仓库里放着不产生收入,但折旧和维护成本一分钱不少。
虚拟制作与 LED Volume:威胁还是机遇?
好莱坞正在经历的另一场技术变革可能从根本上改变 Panavision 的市场定位。
虚拟制作(Virtual Production) 技术,特别是以 LED Volume Stage(LED 幕墙虚拟摄影棚)为代表的新兴制作方式,正在快速普及。《曼达洛人》让 StageCraft 技术家喻户晓后,全球主要影视制作中心都在建设 LED 虚拟摄影棚。这种技术大幅减少了对外景拍摄的需求,改变了灯光设计的方式,也在重新定义”什么设备是必需的”。
对 Panavision 而言,虚拟制作是一枚双面硬币:
机遇面: LED Volume 依然需要顶级摄影机和镜头来拍摄——事实上,LED 幕墙对摄影机传感器和镜头的光学性能提出了更高要求(摩尔纹控制、色彩匹配、反射管理),这可能强化 Panavision 高端光学系统的价值主张。
威胁面: 虚拟制作正在催生一种新的”一站式制作服务”模式——像 Disguise、Brompton Technology 这样的 LED 处理器公司,以及像 Epic Games(Unreal Engine)这样的游戏引擎公司,正在与传统灯光公司整合,形成一个 Panavision 可能被排除在外的新生态系统。
AI 阴影:当机器学会”拍电影”
最令 Panavision 不安的长期威胁可能来自一个完全不同的方向:AI 生成内容。
Sora、Runway、Kling 等 AI 视频生成模型的能力在过去两年经历了指数级增长。虽然目前它们还无法替代高端院线电影的制作品质,但在广告、企业视频、社交媒体内容、甚至部分流媒体剧集的制作中,AI 生成内容已经开始蚕食传统拍摄的市场份额。
这对 Panavision 的影响是非线性的:AI 不需要先消灭最高端的院线电影制作才能对 Panavision 构成致命威胁——它只需要持续压缩中低端制作的设备需求即可。如果中端电视剧和广告越来越多地使用 AI 辅助或完全 AI 生成的画面,Panavision 的设备租赁量就会被从底部侵蚀。而纯租赁模式意味着每一台闲置的设备都是一笔净亏损。
Panavision 这笔 1.3 亿美元融资的真正叙事不是一个”增长故事”,而是一个”生存转型故事”。一家诞生于胶片时代、兴盛于好莱坞黄金年代的传奇企业,正在试图用另类贷款机构提供的流动性来穿越影视产业有史以来最复杂的一次结构性转型。Siena 和 Hilco 愿意提供这笔贷款,说明 Panavision 的实物资产——那些传奇的镜头和摄影机——仍然具有可观的抵押价值。但资产价值和商业价值之间存在一道鸿沟:当行业需求持续收缩时,再好的镜头放在仓库里也只是在贬值。Panavision 的未来取决于两件事:好莱坞制作量能否实质性复苏,以及这家 70 年的老公司能否在虚拟制作和 AI 浪潮中找到自己的新定位。前者取决于市场,后者取决于管理层的战略勇气——而这笔债务融资至少为它赢得了时间。
产品路线与核心壁垒:从技术研发到商业化交付
Panavision 的核心竞争优势在于其自研的技术架构与严谨的工程化落地能力。通过将核心算法与企业现有业务流程无缝打通,公司大幅降低了客户的部署周期与迁移成本,实现了可量化的ROI提升。
资本逻辑与未来展望:Smart Money 重仓的深层原因
本轮领投机构 Siena Lending Group, Hilco Global 选择重仓 Panavision,核心在于看好团队在硬核技术领域的扎实积累与商业化执行力。本轮融资资金将主要用于产品长线迭代、核心团队扩充以及全球市场商业化网络的深耕。
RecodeX 极客视点:Panavision 的融资展现了创投市场对硬核技术与清晰商业化闭环的高度认可。随着技术演进与赛道洗牌加剧,Panavision 能否持续保持产品领先性并扩大市场渗透率,将是其未来跃升行业领头羊的关键。